









20
24
距年底61天:个人养老金这1.2万,我家一存一不存
2026-11-01 07:45:02
0点赞
0收藏
0评论
今天是10月31日,离今年个人养老金的缴存窗口关闭只剩61天。昨晚我拉着老婆打开个税APP做年末盘账,翻到"个人养老金"这一栏,她问了一句:“都说一年存12000能抵税,趁年底把咱俩的账户都顶格缴了?”
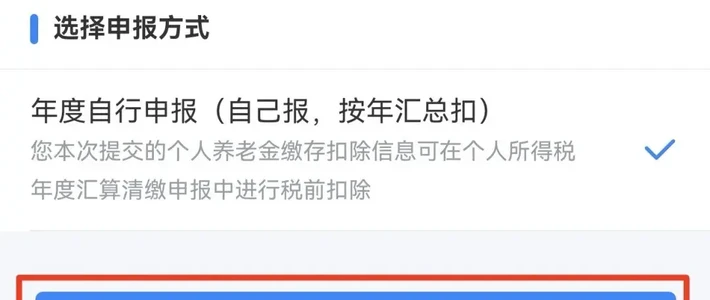
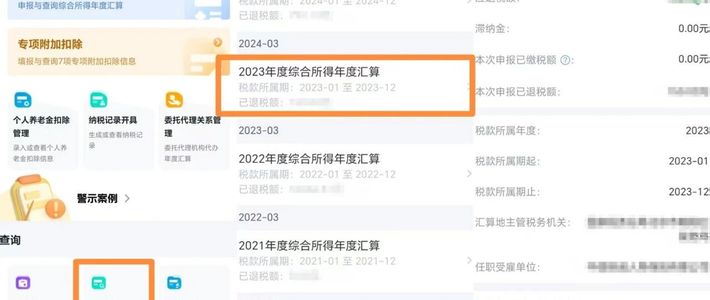
我没马上点头。因为2025年我在这件事上栽过一次:缴完12000,我以为抵扣是自动生效的,缴费凭证既没提供给扣缴单位,也没在个税APP里做扣除申报,一整年预扣的税一分没少缴,直到2026年3月到6月办上年度汇算,才把该抵的税补回来。钱退到了,可白多押了三个多月。今年我定了个规矩:先把账算清,再决定这笔钱存不存。
一、先背下三段规则,只看公告原文
我这次没看任何"解读",直接把财政部、税务总局公告2024年第21号的原文过了一遍。自2024年1月1日起,全国实施个人养老金递延纳税优惠,核心就三段:
缴费环节:向个人养老金资金账户的缴费,按12000元/年的限额,在综合所得或经营所得中据实扣除;
投资环节:计入账户的投资收益暂不征收个人所得税;
领取环节:领取时不并入综合所得,单独按3%的税率计税。
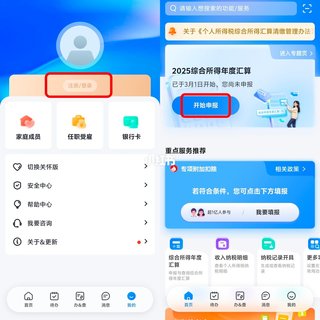
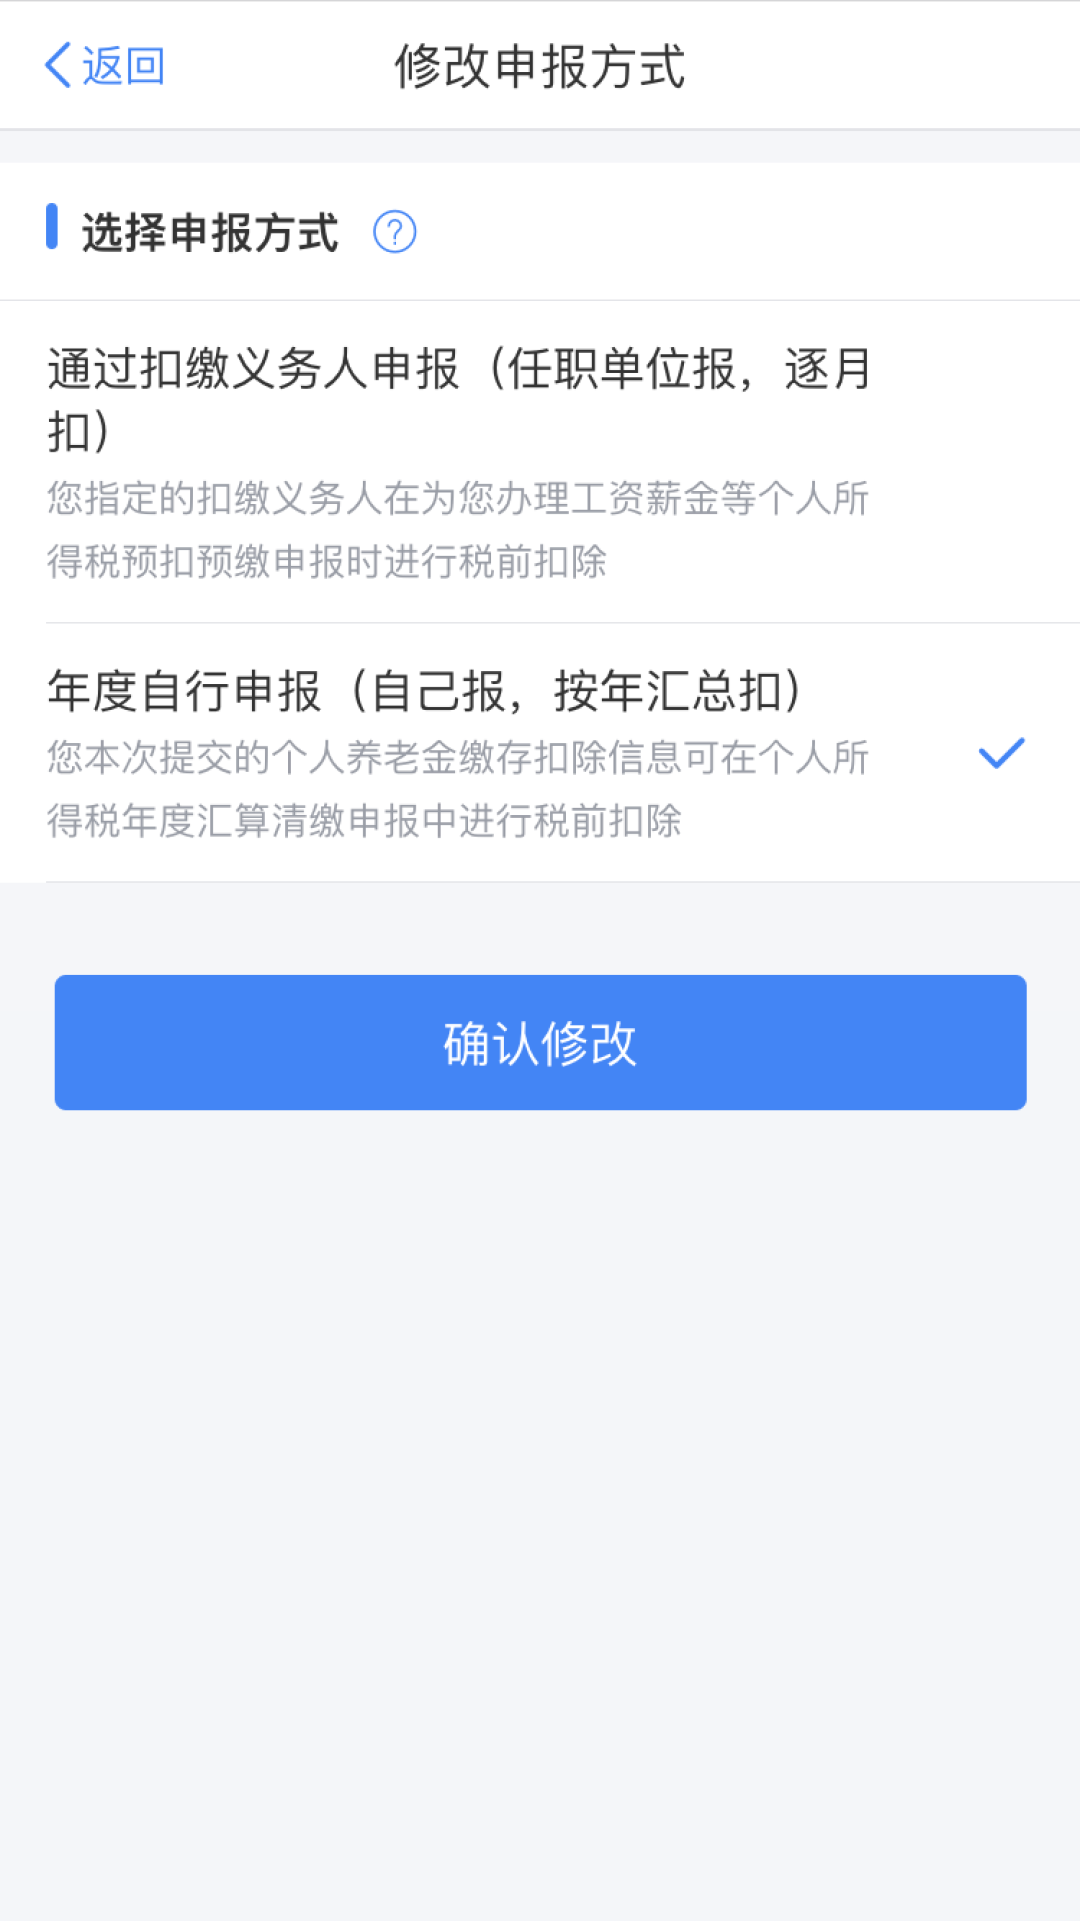
公告和税务媒体的报道里,有两个最容易踩的细节:一是12000元限额不可累计,当年没用完的额度到期自动清零——所以今年这61天就是最后窗口;二是扣除不会自动生效,拿工资薪金的人可以选择当年在预扣预缴时扣除,但要及时把缴费凭证提供给扣缴单位(缴费后次月8日起,能在个税APP查到上月凭证),忘了也不要紧,2027年3月1日到6月30日办理2026年度汇算时还能据实扣除。
二、我家两个账户,一笔一笔算
我的账户:顶格缴。 我今年的应纳税所得额168000元(年收入减掉6万元基本扣除、五险一金、子女教育等专项附加扣除之后的数),落在144000元到300000元的20%档。扣掉12000后是156000元,还在同一档:原来一年缴税16680元,缴完这笔变成14280元,当年少缴2400元,一分不多也一分不少。代价是领取时这12000元本金要按3%缴税,360元。一年净落2040元,前提是这笔钱到退休前确定用不上。
老婆的账户:不缴。 她去年换成自己交社保后,收入以劳务为主,今年应纳税所得额30000元,卡在3%档:不缴税900元,扣完12000只缴540元,当年省下的,360元。可领取时按3%计税,光本金就要交回360元——净节税0元;账户里只要产生过收益,领取时连本带收益都要按3%过一遍,等于倒贴。我把这笔账摆给她看,她说:"那这钱锁到退休,就为了一个不赚钱?"对,所以今年她的缴存额,我填了0。
这里有个我自己第一遍就算错的坑:别拿边际税率直接乘12000。谁的应纳税所得额如果是150000元,减掉12000后跨了144000元那条档线,只有6000元落在20%档(1200元)、6000元落在10%档(600元),合计省1800元,不是2400元。中国税务报报道里就有同型案例:张女士2025年度综合所得10万元、应纳税所得额40000元,扣12000后降到28000元,应纳税从1480元变成840元,实际只省640元。跨档,是抵税账里最容易漏的一步。
三、把这张对照表存下来
按"当年少缴 − 领取时对12000元本金按3%计税"的口径算,顶格缴12000元的净账是这样:
你的边际税率 | 当年少缴 | 领取时缴(本金) | 净节税 |
|---|---|---|---|
不缴税 | 0 | 360 | -360 |
3%档 | 360 | 360 | 0 |
10%档 | 1200 | 360 | 840 |
20%档 | 2400 | 360 | 2040 |
25%档及以上 | 3000起 | 360 | 2640起 |
表上面只压着两行前提:12000元没有跨档;这笔钱到退休前确定用不上。账户里的钱要等到能领基本养老金的条件满足才能取,这不是存款,是用流动性换税差的专项账户。
四、这个账户今年确实变了
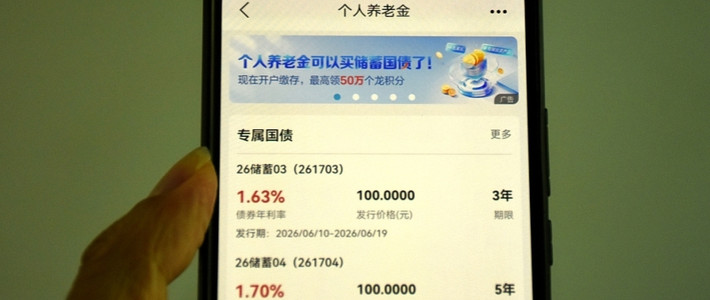
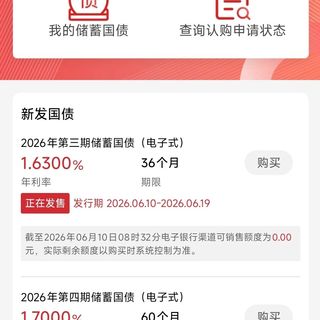
如果只拿老黄历看它,会错过今年的一条新信息:按财政部、中国人民银行财债〔2025〕5号通知,自2026年6月起,电子式储蓄国债纳入个人养老金产品范围,税务处理照递延政策走。说白了,账户里"能买什么"多了一类国债,低波动的人多了一个去处。但要想清楚:这改变的是"存进去以后买什么",不改变"要不要存"——上面那张税率对照表说了算。存不存是税的账,买不买是另一笔账,我这篇只算前者,也不荐任何具体产品。
五、我家最后这三笔怎么动
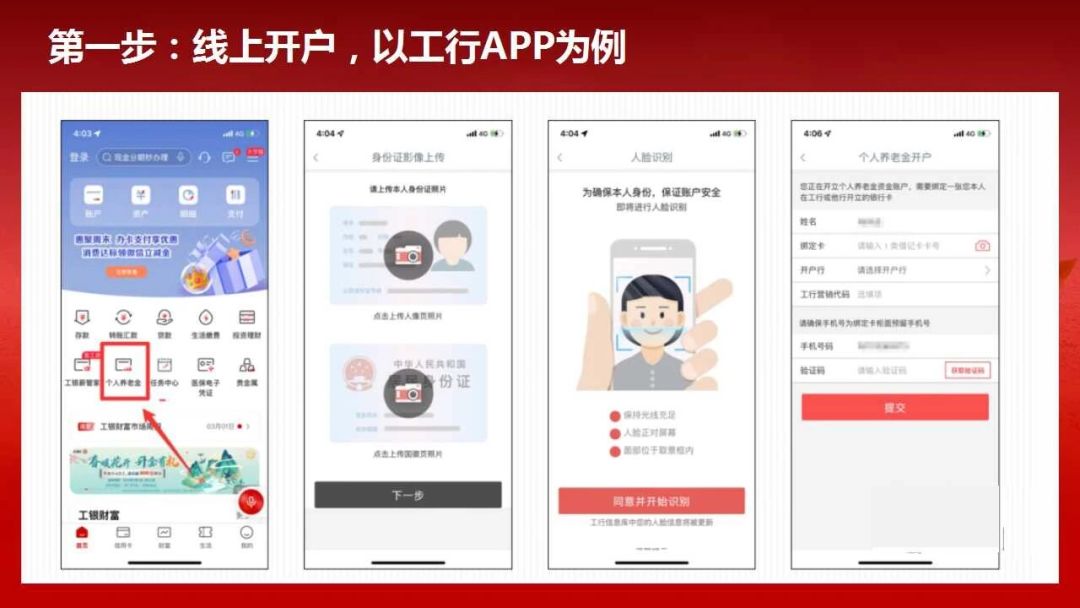
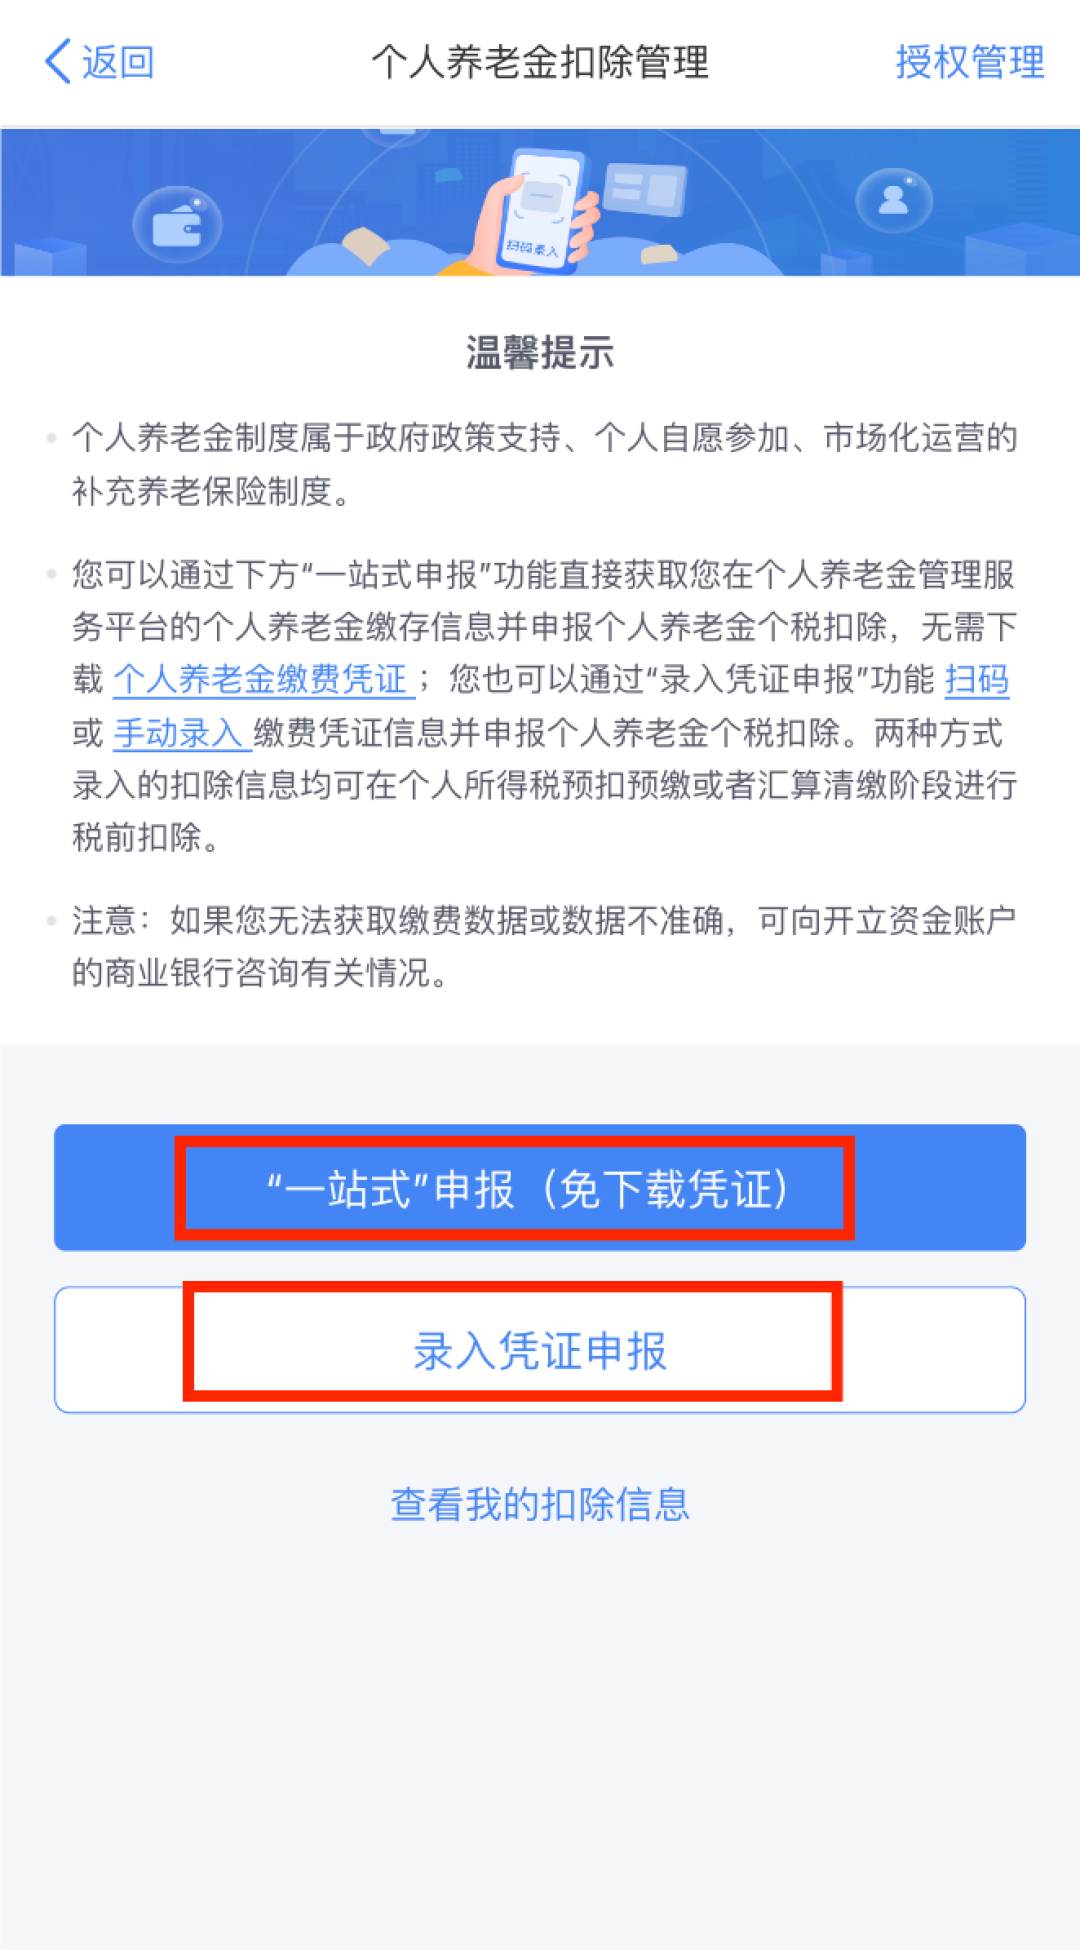
我:12月31日前顶格缴满12000元;次月8日在个税APP查到缴费凭证,当月就用"一站式申报"把扣除信息提交给扣缴单位,不再等明年汇算;
老婆:账户保留,今年缴存0;应急金不锁进退休账户,3%档的净账已经写明不值得;
我妈:这条路走不通——按规则,只有在境内参加职工基本养老保险或城乡居民基本养老保险的劳动者才能参加,已经退休领养老金的人开不了新户,谁劝都别去凑这个热闹。
缴钱之前,把三问自查清单先过一遍:
打开个税APP"收入纳税明细查询",看你今年累计的应纳税所得额落在哪一档、边际税率是几个点——3%档或者不缴税的,直接收工,今年别缴;
减12000会不会跨档?跨了就用年度税率表分段加,别直接拿边际税率乘;
这笔钱到退休前动得了吗?家里近期有大额支出计划的,宁可少缴、不缴。
我是老周,家里那个管钱的人。以上是我家的账,我的选择≠普遍建议;政策口径请以财政部、税务总局公告原文为准,税率档位请以你个税APP里的真实数据为准。距年底61天,先把12000元抵税账算完,再决定存不存。
内容由AI生成