

这两年,身边朋友问我“要不要现在买房”的,比问我“要不要结婚”的还多。
我的态度一直很清晰:房子是要买的,但不是现在这种盲目上头的时候。尤其是那种所谓“超高层小区”,光看着气派,真住进去两年,才知道什么叫——劝都不听,最后只能自己吃苦。
本期内容就借我身边一个真实的买房经历,聊聊:为什么很多人一头扎进超高层小区,住两年就开始想跑,但想卖又卖不掉?
以及,如果你现在还在犹豫买不买房,怎么尽量少踩坑。
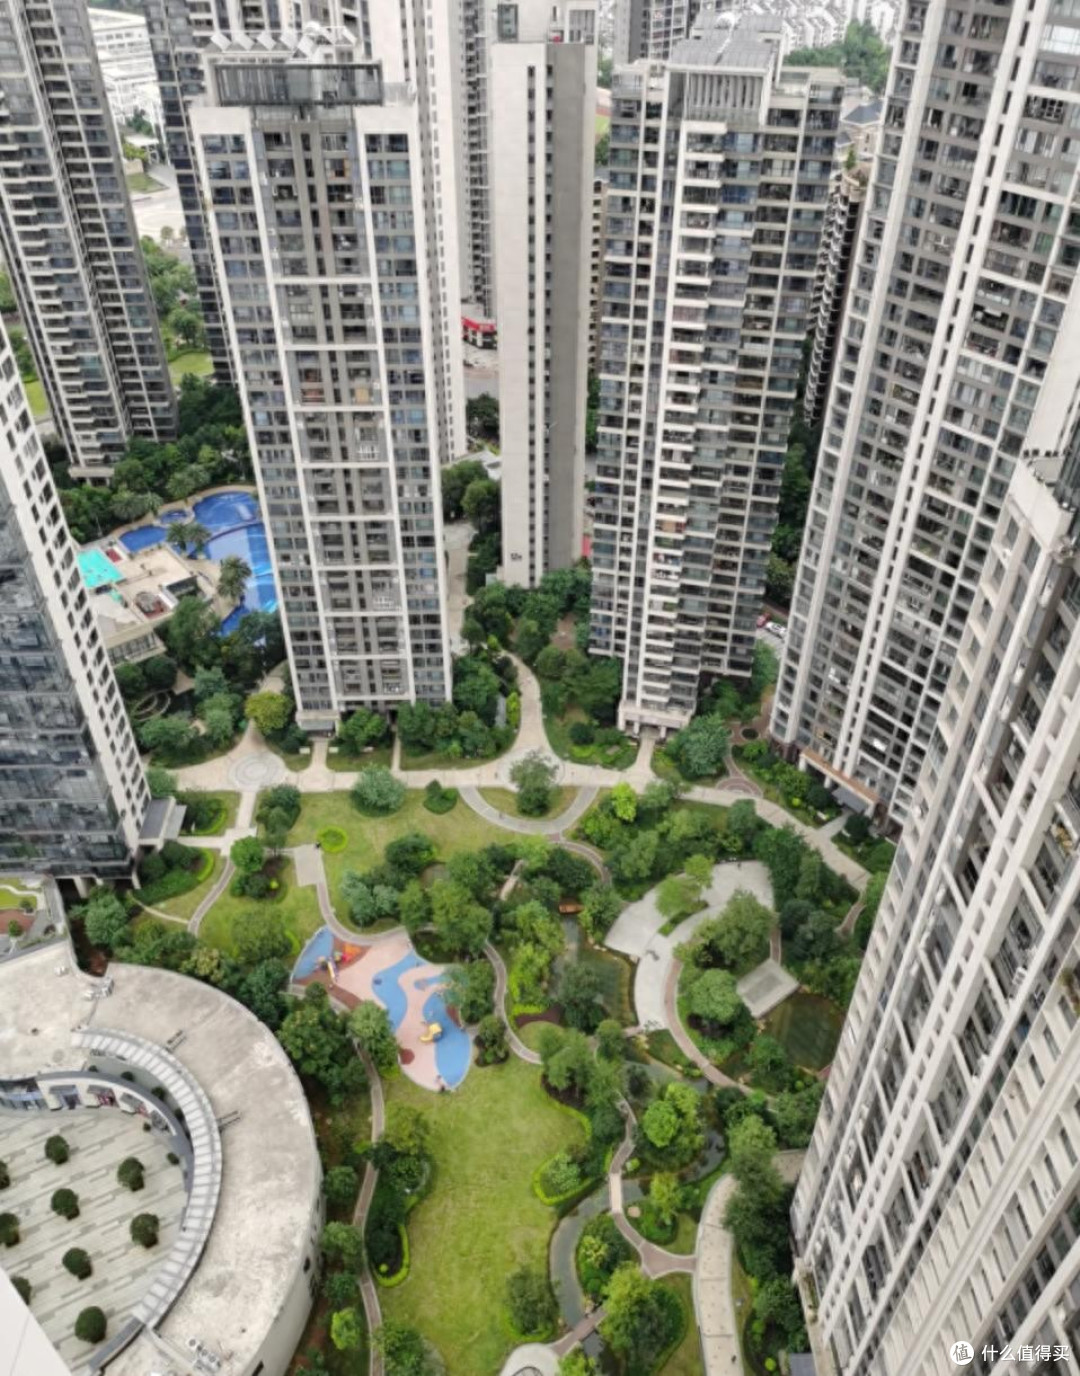
01、当年不听劝,硬要“上车超高层”
先说结论:我不是劝大家一辈子租房的人,我也计划以后买房。
但我非常确定一点——在供大于求的大环境下,任何“质量一般、楼层过高、配套一般”的房子,都很容易变成未来的负资产。
两年前,一个朋友在大家一片反对声中,买了某个新城板块的超高层小区,30多层那种。
一问原因:开发商打折、外立面看着气派、售楼部吹得天花乱坠:“地铁规划中、商业中心在建、旁边还有学校预留地”。
结果两年过去了,地铁还在“规划中”,商业就是楼下一个小超市,学校?暂时还是空地。
刚拿房那会儿,他可真是春风得意:“总要有套自己的房子吧,房子跌不了多少的,大城市怎么都比十八线强,再不买就更买不起了。”
现在的态度是什么?——“真后悔,当时脑子一热。现在降价也没人接盘,卖都卖不掉,只能硬扛着。”

02、很多人看房,只看了“表面热闹”
为什么超高层小区,现在普遍不好出手?你会发现,大部分人买房,一开始只看到了“热闹”,没看懂“底层逻辑”。
很多人还有一个误解:“再差也比鹤岗那种小地方强吧?”实际上,不止个别城市,全国很多小城市、小县城,现在房价都低得惊人——几万、十几万就能买一套,不是危楼,也不是棚改房,配套还比那些网红“凄凉小镇”强多了。
也就是说,房子并不稀缺,稀缺的是——好地段 + 好产品 + 好配套。
超高层小区的问题是啥?
通常是:地段一般、配套一般、质量一般,但外观看上去很“上档次”。刚需一看:哎呀,能接受的价格里,这个小区最“体面”,于是毫不犹豫冲进去。
这种冲动,埋下了后面“想卖卖不掉”的种子。
03、房价已经跌给你看了,还觉得现在是抄底?
前段时间我翻过一组数据,不记得每个城市的精确数字了,但大致印象非常清晰:不少大城市的房价,平均跌幅都在30%起步;部分板块,腰斩、甚至再打个折的情况都有。
你想想,买在2020—2021年高点的人,现在是什么心情?
很多人不信邪,以为“最多调整一下,很快就会涨回去”。
但现实是:跌了就是真跌了,套牢就是真的被套住了。你现在去挂牌卖房,不仅没人抬价,很多中介挂着都懒得推。
更扎心的是:不只是房价跌,人口趋势也在变。
04、人口少了,谁来接你的盘?
看几个简单的数:2017年出生人口:大约1765万;2023年出生人口:大约902万。
短短六年,新生儿数量几乎少了一半。而且,死亡人口每年都在一千多万水平,人口已经开始负增长。
这意味着什么?以后抢着买房的人,会越来越少;而空着的房子,会越来越多。
再加上,80后赶上红利,很多在城市里已经有一两套房了;而90后、00后普遍压力更大、收入增长也不乐观。
前几年努力买房的90后,现在很多被套在高位,首付蒸发、贷款压身,上有老下有小,很难再去接别人的“二手高价房”。
你寄希望于“以后总有人来买我的房”——那这个“以后”,可能比你想象中要遥远。
05、想明白几个关键指标,再决定要不要买
说点具体的判断方法,不要光凭感觉。
1)租售比
粗略看——如果一套房子月租3000,一年3.6万,合理的购买价格大致是租金的30倍左右,也就是100多万上下。
很多城市以前是什么情况?租售比高到离谱,房价是租金的四五十倍,甚至更夸张。这种价格本身就站不住脚,特别是配套一般、品质一般的高层小区,风险更大。
2)收入比
一个城市的合理房价,通常是家庭年收入的5~10倍左右。
而一些热点城市,在房价暴跌前,普遍是30倍甚至更多。很多人夫妻俩一年挣20万,敢咬牙上车300多万的房子——首付掏空六个钱包,月供高到离谱,后面日子全交给银行。
这种高杠杆,一旦遇上房价回落、收入不稳定,就会把人压到喘不过气。
3)产品本身的质量
你冷静想一想,现在市面上大量的刚需小区,都是:
得房率低
户型设计一般
楼栋层数多,动线复杂
墙体轻薄,隔音稀烂
公共空间、绿化很一般
住进去两年,电梯坏过几次、物业吵过几架、停车位紧张、楼上楼下噪音不断,你就会开始怀疑人生。
过几年,如果还有质量更好的保障性住房、洋房、小低层产品出来,这种超高层大概率会慢慢被嫌弃。
别说涨不涨价了,能不能卖出去,都是问题。
06、管理层在想什么?很简单:新房、税收、现金流
有一点要想明白:房产市场冷了,但土地出让和相关税收,对地方财政依旧很重要。
二手房交易,税收有限;新房开发和卖地才是大头。所以你会发现未来的趋势,很可能是:
税收、政策、信贷等资源,更多向优质新房、改善盘倾斜;
部分老旧小区、高密度产品,慢慢沦为“低价刚需盘”或长期出租产品。
换句话说:有钱人继续买品质新房、改善自住;普通人要么捡便宜买老小区,要么选择政策性住房,要么就继续租。
07、那到底要不要买?什么时候买比较合适?
说实话,不可能给一个“放之四海而皆准”的答案。只能分几类情况聊聊思路:
1)已经在高位被套的
如果你是2020—2021年前后买的,现在也没卖掉,那多半已经经历了一轮心理折磨。我个人的看法:如果你压力还扛得住,工作稳定,这套房子自住,那现在没必要割肉离场。
不要指望短期回到高点,然后“解套就卖”;更多要接受这是你长期居住资产的一部分,把心态放平。
2)正在观望、准备结婚的刚需
假设有这样一套房:单价跌到合理水平,比如总价90万左右;小区配套还可以,至少交通、商业、生活不太离谱;家庭月收入1.5万,首付20万,贷款70万,30年月供三千出头。
从“纯居住”角度看,如果这套房你能接受住个10年以上,而且买来就自己住,不折腾,不指望短期投资收益,那么在合适地段、合理价格下,是可以考虑入手的。
关键是:
不要搞首付贷、不要0首付硬上车,千万别把90万的房子搞成总成本180万。
不要指望“买了两年就赚翻了”,这个时代已经过去了。
3)个人还能等的
以我自己为例:30岁,没结婚没小孩,我就给自己预留了一个“最多再等5年”的心理期限。
等的是什么?
等人口趋势更明朗
等房产相关政策落地稳定
等市场把之前的泡沫挤得差不多
当然,村子也不是随便能回的。以后会有一些乡村慢慢萎缩、甚至消失,你老家要是山沟里、山顶上那种,投入几十万重建房子绝大部分情况下是不划算的。
真要考虑回乡,也是要挑有发展前景、交通资源还可以的地方,别光图一个“情怀”。
最后说几句:
买房不是不能买,而是——再贵也别买错,再便宜也别乱买。
尤其是那种看着气派的超高层小区,真要下手前,请先多问自己三遍:“十年后,我还愿意住在这里吗?十年后,别人愿不愿意接我的盘?”
能真心回答“愿意”的,再考虑掏这辈子的大头预算。否则,入住两年,肠子悔青的故事,很可能就轮到你演。
当前文章无评论,是时候发表评论了