















14
21
你的爱车都有保障了,你和家人的保障谁来管?
2020-07-15 19:36:09
7点赞
23收藏
11评论
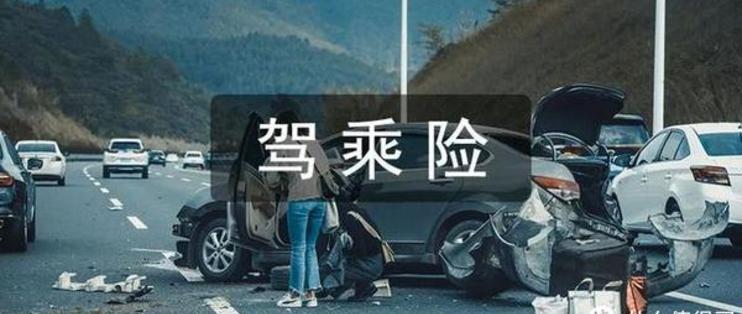
前些天,鹏哥家附近高架桥上发生了一起严重交通事故。
一辆SUV逆行,与一辆正常行驶的小轿车相撞。
小轿车内是一家三口,爸爸和儿子坐在后座,妈妈开车。
事故造成小轿车内爸爸和儿子死亡,妈妈受伤。
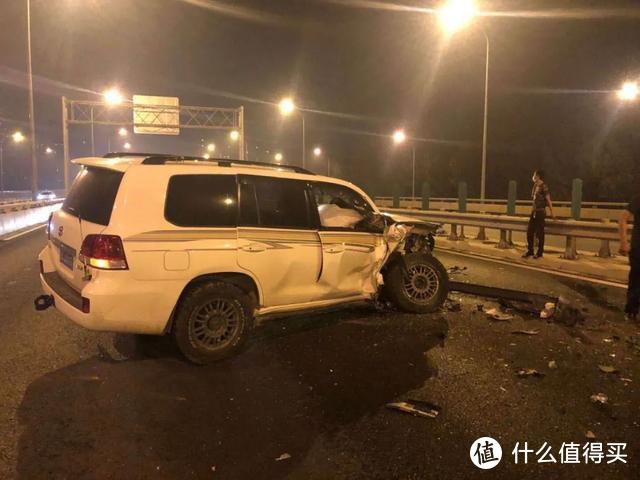
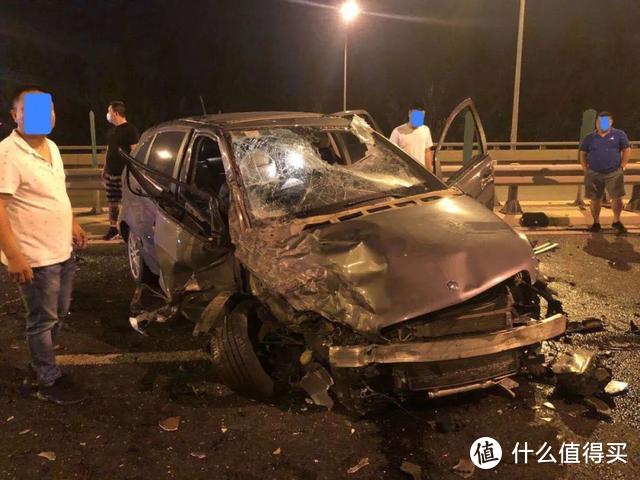
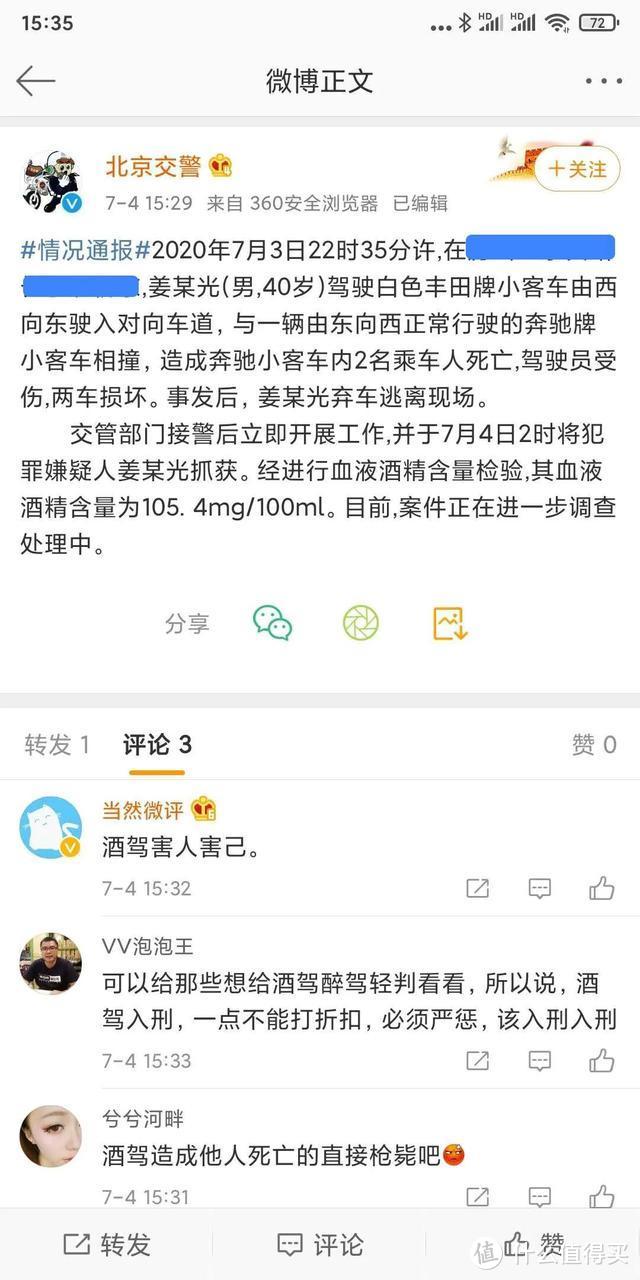
经交警调查,SUV驾驶员酒后逆向行驶,与正常行驶的小轿车相撞,相撞后逃离现场。
好在,几个小时后就被抓获。
可能因为事故发生地实在离鹏哥家太近,几乎每天都会路过,开车也经常会经过,那是东西走向必经的一座高架桥。
这件事情对鹏哥的触动很大。
幸福的一家三口,正常开车行驶在即将到家的路段上,就这么祸从天降。
你永远不知道明天和意外哪个先来。
只有当活生生的例子摆在自己眼前时,对这句才会有更深的理解。
意外之所以被称为是风险,就是因为其不可预知性。
是否发生不知道
发生时间不知道
严重程度不知道
我们以为有了先进的科学和技术就可以预知未来了?
其实在风险面前,我们连下一分钟可能发生什么都不知道,更别提未来。
正是在这件事情的触动下,鹏哥认为有必要再来聊聊车险。
既然风险无法避免,那就看看如何减少风险对自己造成的经济伤害。
为什么强调是经济伤害呢?
因为只要发生意外,精神上和身体上的伤害是无论如何也无法避免和减少的。
只有经济上的伤害,可以通过保险进行转嫁。
本文重点内容:
什么是驾乘险?
为什么你需要购买驾乘险?
有合适的驾乘险吗?
常见问题解答
一、什么是驾乘险?
驾乘险是意外险的一种,对车上驾驶员和乘客因意外伤害导致身故或伤残进行赔偿。
驾乘险分这两种:
跟人不跟车:被保险人开哪辆车,哪辆车就有驾乘险保障;
跟车不跟人:不论谁开被保险车辆,都可以享受驾乘险的保障。
如果说30年前小汽车还是奢侈品的话,现如今,小汽车已经成为必需品了。
有数据统计显示,截止到2019年12月31日,国内汽车保有量达到2.6亿辆,差不多每3个家庭就有2辆小汽车。
车险也便成为我们接触最多的商业保险产品,没有之一。
你可能不知道重疾险,不知道百万医疗险和寿险,也可能不知道理财险、财产险和责任险,但肯定不会不知道车险。
因为车险中的交通强制保险是汽车上路之前必须投保的。
如果不投保交强险上路,是会被警察叔叔罚款滴。
可是,大家有没有注意过,车险,包括交强险、车损险、三者险等,都是保障车辆和车外人员的。
如果因为自己责任出现交通事故,本应该由自己赔偿的、自己车辆和车内乘客以外第三者的损失,包括财产损失和人员伤害,都可以由第三者责任险负责赔偿。
自己车辆也可以由车损险负责赔付。
唯独自己和自己车内的乘客,没有保险负责。
这个逻辑是不是挺奇怪的?
别人的损失都由保险负责,自己的车也可以由保险负责,偏偏自己和自己车内乘客的损失没人管。
难道我们还没有车辆值钱嘛?
显然不是。
这个世界上,人永远是最值钱的,有人才有一切。
所以,除了交强险、第三者责任险、车损险等必要的保险之外,我们非常需要一款能够保障司机和乘客的保险。
这就是驾乘险。
更何况,自己和自己车里的乘客,要么是自己家人,要么是自己亲戚、朋友,最差也得是同事或者其他认识的人。
私家车,你不可能随便拉人陌生人吧?
真要是出现交通意外,这些人更需要保障不是?
驾乘险主要用于保障车内司机和乘客。
作为意外险的一种,不论交通意外责任是不是自己,只要出现交通事故造成人员伤害,驾乘险都可以赔偿。
二、为什么你需要购买驾乘险?
随着私家车越来越普及,搭顺风车已经成为很多人习以为常的行为。
特别是节假日,约上几个好友,一起开车去某地游玩被认为是非常惬意的事情。
但是,交通事故可不会因为你是好意搭载别人就不找上门吧?
如果交通事故是由别人全责还好说,相关人员赔偿都找责任人就可以。
如果事故责任是由驾驶员自己造成的,怎么办?
亲戚朋友之间因为此类事件反目成仇的案例比比皆是。
因为“好心办坏事”,既没了情谊又要赔钱的案例同样不胜枚举。
北京二中院之前针对这种情况发布过一则通报,通报数据有几点很值得我们思考:
车主不能因为“好意同乘”而免责;
九成以上受害者为搭乘亲朋好友私家车;
案件调解难度大,和解率低,最多能和解10%。
我们来看两个真实的案例:
案例1:
2018年10月1日,平时一起玩的不错的几个朋友张某、单某、于某、李某约定趁十一小长假起自驾车去九华山游玩。
张某提议去的,得到了几个朋友的一致支持。
只有单某一个人有车,于是单某提议由自己出车并驾驶,因平时关系都非常不错,也就没计较油钱的问题。
10月2日,在开车途中,因疲劳驾驶,车速过快,未采取有效措施,汽车撞到路边隔离带。
导致于某、单某受伤,张某和李某受伤后死亡。
后经交警认定,单某负事故全部责任。
于某、张某及李某家人共同将单某告上法院,要求单某赔偿相应损失。
法院审理后认为:
单某作为事故责任方,对张某、李某的死亡以及于某的受伤有不可推卸的责任。
虽然单某没有收取同行人员任何费用,属于“好意同乘”,但并不意味着同乘者甘愿冒一切风险。
驾驶者对于好意同乘者注意义务并不因为有偿与无偿而加以区分。
依据《民法通则》第119条的规定,侵害公民身体造成伤害的,应当赔偿医疗费、因误工减少的收入、残废者生活补助费等费用;造成死亡的,并应当支付丧葬费、死者生前扶养的人必要的生活费等费用。
案例2:
2016年2月,林某和朋友蔡某等人相约驾车出游,车辆由林某提供,但是由蔡某驾驶。
行驶途中发生交通事故,致使林某、蔡某受伤,车辆受损。交通事故认定书认定蔡某负全部责任。
后林某起诉至法院,要求蔡某承担其损害赔偿责任。
蔡某抗辩称,其驾车行为系无偿帮工(或称“义务帮工”)行为,事故后果应由被帮工人(林某)承担。
法院审理后认为:
在相约驾车出游中,车辆由林某提供,事发时由蔡某驾驶,且蔡某未收取任何费用。
此处,蔡某的驾驶行为应当如何界定?
对被帮助人林某而言,林某获得的利益是有偿代驾的价值,且蔡某的驾驶并非仅为林某一人之利益(因为该车还有其他同乘人员),而林某承担的风险则是车辆交通事故等风险,该利益和风险相差悬殊,如果仍然要求林某承担替代责任,则有违公平原则。
因此,蔡某的驾驶行为不能认定为帮工行为,而是属于好意施惠行为。
蔡某对其不当驾驶行为具有重大过失或故意,“好心办坏事”,对由此引发的损害赔偿责任应自行承担。
能打败我们的,往往不是敌人,而是我们自己。
最让我们难过的,也不是来自于陌生人的刁难,而是来自于亲朋好友的背叛。
本来遇到交通意外就够让人烦心了,这时候再应对来自亲朋好友的索赔。
可想而知来自于心理和经济上的压力该有多大。
亲情、友情在这个时候可以不要,但来自他们的索赔,显然不可能不给。
这时候如果有驾乘险,就可以完美解决这个问题了。
第三者责任险:负责赔付司机和乘客以外第三人的人身伤害或财产损失。
车损险:负责赔付自己汽车遭受的损失。
驾乘险:负责赔付自己车内司机和乘客的人身伤害损失。
如果这三种车险要排列优先级的话,应该是:
第三者责任险=驾乘险>车损险
第三者责任险和车损险的普及率比较高。
驾乘险反而是最容易被忽略的一类保险。
即使你自己有意外险,但你无法保证坐你车的所有人都有意外险。
退一步说,即使坐你车的人自己有意外险,你能保证真出了事故以后他或他的家人不向你索赔吗?
2017年,全国汽车保有量为2.17亿辆,汽车发生交通事故139412起,导致46817人死亡,139180人受伤。
汽车交通事故发生率接近0.064%,也就是平均每10000辆汽车就有6.4辆发生过交通事故。
2018年,我国汽车保有量为2.4亿辆,汽车发生交通事故166906起,导致46161人死亡,169046人受伤。
汽车交通事故发生率为0.07%,平均每10000辆汽车有7辆发生过交通事故。
这些还不包括那些小剐蹭,未报警的情况。
每3次交通事故就有1人死亡。
看了这些数据,很多人会本能的想:我需要把三者险保额提高,以确保万一自己出现交通事故时,可以由保险公司负责赔偿。
其实还要想的是,你需要一份驾乘险,来解决“来自人民内部”的矛盾。
三、有适合的驾乘险吗?
虽然鹏哥对平安保险公司大多数产品都不是很看好,但平安的车险产品确实还是不错的。
平安财产保险公司有款驾乘险就非常不错——中国平安全车驾乘险
全车驾乘险分为三个版本:高端版、豪华版和尊享版,分别对应着不同的保额。
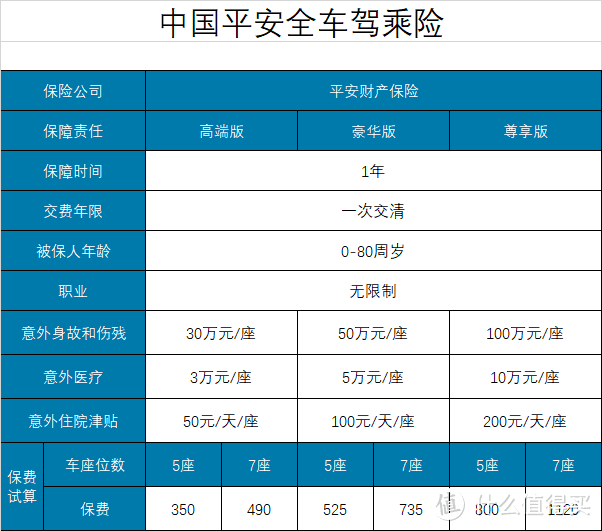
这里的被保险是指保单载明车辆上的驾乘人员,而不是某个具体的人。
全车驾乘险的特点如下:
1. 跟车不跟人
平安全车驾乘险是给车买的,不论车辆是自己驾驶,还是借给别人驾驶,只要是该车辆发生的交通事故,就会对车上的司机和乘客进行保障。
不管谁坐在车里,都享受全车驾乘险的保障。
2. 保障全面
作为一款意外险,平安全车驾乘险的保障是比较全面的。
意外伤害身故和伤残:最高100万/座;
意外伤害医疗:最高10万/座,免赔额100元,限社保内;
意外津贴:最高200元/天/座,最多不超过180天。
3. 投保简单
通常车险都需要车牌号、车架号、发动机号等,虽然在车辆行驶本上都有,但翻起来也麻烦不是?
平安全车驾乘险只需要车牌号就可以投保。
不过这也意味着,该保险只认车牌号。
在北京这种卖车时车牌号跟人走的地区完全没问题。
如果卖车时车牌号跟车走,那剩下的保障期限也就只能免费送给新车主了。
4. 增值服务多
除了正常的保障内容外,平安全车驾乘险还有6项增值服务:
第一现场救援协助:适用于急救车无法直接开展院前急救的情况:a、全程跟进救援进程,并根据情况决定组织更多救援力量;b、若无法进行野外救援,则提供电话紧急救援指导。该项服务限额20万元;
住院垫付:垫付金额以保单意外医疗保额为限,也就是每座最多多垫付10万元;
医疗送返安排:医疗转运服务限额20万;
院后体检服务:院后体检服务限1次;
未成年子女送返:随行未成年子女返回常居住地限额1万元,限1位子女,搭乘普通航班经济舱或其他更经济的交通方式
亲属探访:连续住院时间七天(含)以上安排成年直系亲属异地探访服务,限1位,安排往返经济舱机票及当地住宿,限额1万元。
这些增值服务对交通意外险来说,都是非常实用的,很符合交通意外险使用场景。
虽然意外险可以重复购买,重复理赔,但平安全车驾乘险最多只能购买1份,多投无效。
四、常见问题解答
1. 有意外险还需要买驾乘险吗?
需要。
驾乘险不只是给自己买的,更是给同车其他乘客买的。
避免“好心办坏事”时被索赔造成进一步经济损失。
北京二中院公布的数据还显示,60%以上驾驶者存在一定经济困难,赔偿能力普遍不高,但案件标的额不断增大。
所以投保一份保额足够的驾乘险非常有必要。
2. 座位险与驾乘险该选哪个?
座位险属于责任保险,只有本车因驾驶员责任造成事故,造成车上人员遭受人身伤害,才能获得赔偿。如果是对方车辆责任,座位险不赔偿。
座位险按责任比例给付赔偿金。
本车全责赔付100%;
主要责任赔付70%;
次要责任赔付50%;
同等责任赔付30%;无责任不赔付。
驾乘险属于意外险,无论事故责任方是谁,只要是车上的人,都能获得赔偿,不影响车险的赔偿,是一种补充保险。






校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案