












11
9
大公司保单到底贵在哪里?
2020-06-08 19:28:25
0点赞
0收藏
0评论
说起保险行业里的大公司,就不得不说这四家公司:中国平安、中国人寿、中国太保、新华保险,相信这也是大家比较熟悉的老四家。
这4家经营情况到底如何呢?来看一组对比数据:
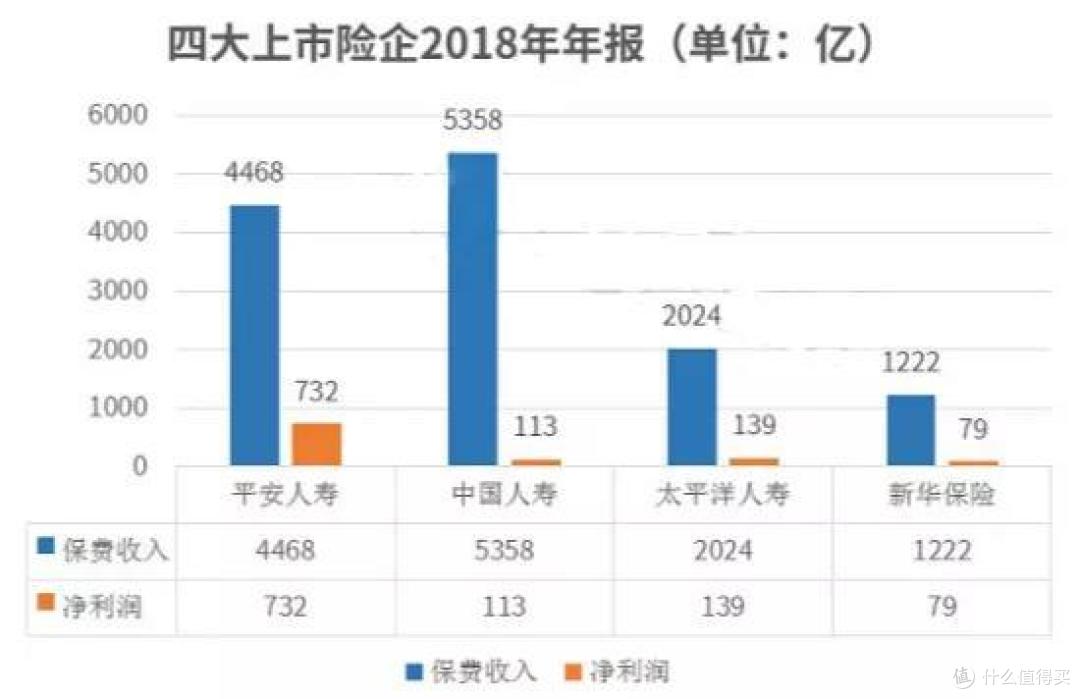
这四家保险公司的业务员众多,且实体门店机构庞大,加之广告费的投入,我们就误以为保险业就这几家公司。
其实保险公司数量非常多,绝大多数只是由于起步晚,发展规模受到限制,所以知名度就不高。
根据2018年保险行业的公开数据,69家非上市寿险公司中, 37家盈利共320亿,32家亏损达138亿,合计净盈利182亿。
对比来看,还没上市的保险公司整体净利润远不及已经上市的,要不怎么有人说,保险行业就两家公司,一家叫平安,一家叫其他公司。
那么问题来了,大公司的钱从哪来的呢?
羊毛当然出在羊身上。
买过大保险公司产品的人都知道,除了贵还是贵,举个例子:
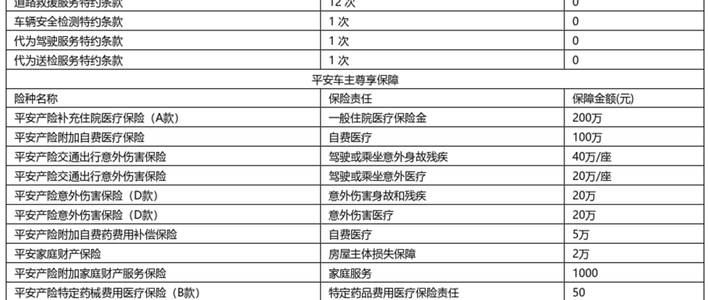
平安的平安福2019Ⅱ,重疾50万,缴费20年,30岁女性每年保费大概15000元左右。
市面上同业保单,保障相同甚至更好的前提下,保费不足9000元。
也就是说,大公司保单一年贵6000元,20年下来不算利息多花12万。
既然大公司保险这么贵,为什么还有很多人购买呢?
药店里2块钱的维生素,效果不一定比商场价格200多的维生素差。
几百块钱的祛痘护肤品,效果可能还比不上几块钱的红霉素软膏。
这些是商家利用信息不对称,加上业务人员的各种话术,来获得的盈利,保险也是如此。
说了这么多,回到我们的主题,大保险公司产品为什么定价这么高?怎么就不能设计性价比更高的保险产品?
一、高昂的广告费用
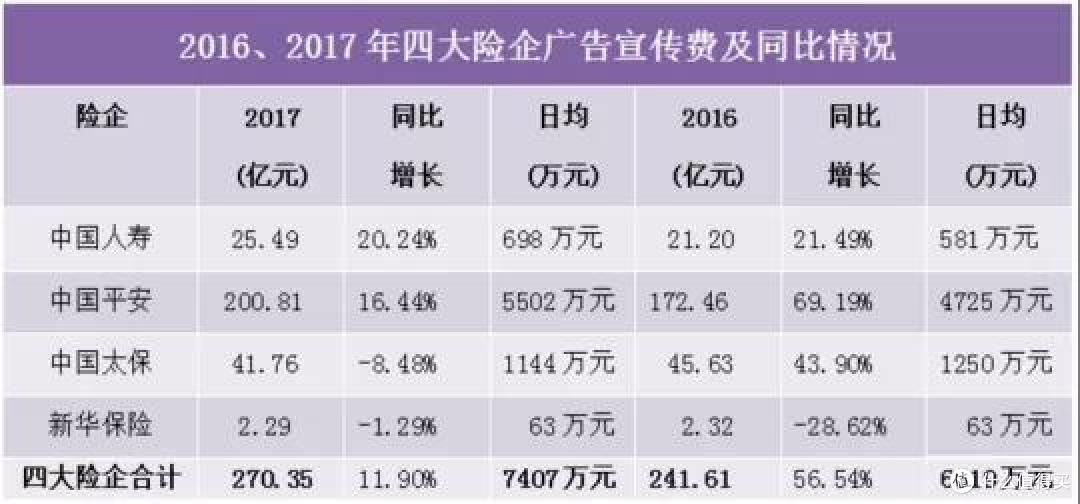
四大上市保险公司2017年广告宣传费用支出达270.35亿元,日均7407万元,也就是说,每天打广告就要用掉7000多万。
如此之高的广告费用,带来的当然是知名度和市场占有率的双提高。
费用呢,肯定是要广大投保人来分担了。
二、个人代理营销模式过于狂放
大公司的线下代理人规模庞大,仅平安一家就有131万人,不仅如此,保险代理人规模还在不断扩大,业务员的佣金提成一直居高不下。
同时,代理人流失率很高,保险公司要不断地增员扩员,增加了新的培训费,这在一定程度上增加了保险公司的营销成本。
而小品牌公司,为了控制成本,会减少代理人队伍,或者直接做互联网保险公司,不开实体门店,自然就少了很多运营成本。
线上投保、线上理赔、线上核保正在慢慢成为趋势,投保人自主选择产品,获得方便快捷的理赔服务,保险公司更能一定程度地降低销售费用。
三、上市压力
已经上市的公司,必须以盈利为目标,资本市场用脚投票的业绩压力,对于老四家来说,每年压力山大。
平安首创客均利润这一概念,并且在2017年的时候,达到了350元。
也就是说,只要你是平安的客户,那么一年就会贡献这么多,如果买了平安福的,那就是10倍的贡献。
而一些后来刚成立的小公司,还在处于市场推广阶段,可以类比打车软件滴滴和快滴那会,拼命的在烧钱补贴。
市场都不知道你,无源之水肯定不行,所以如何获客才是这些中小公司的生存关键。
价格战就是这些后起新秀的武器,拼命的打低价格,把重疾险做的保障更全,价格更低,唯有这样,才能获得消费者青睐。
所以从这个角度,市场上越是商家打价格战,受益的才是我们这些投保人。
在价格可以接受的水平里,我们可挑选的保单种类更多,随着互联网购物理念的普及,门店销售的好光景,会越来越难。
互联网+保险这种新型模式的出现,使得保险信息更对称,保险产品定价更合理,而保险公司节省的成本,可以投入到更优的产品和创新的服务中,投保人自然受益更多。
套用那句广告词,没有中间商赚差价。
所以,我们在选择保险产品时,一定要看保障内容,而不是看保险公司。
打个比方,咱们老百姓往银行里存钱,会关心哪家银行牌子响信誉好吗?
当然是看哪家银行给的利息高啊。
这是最朴素的道理,拿到保险上也一样。
何况在有保险法的约束下,保险公司要远比银行更安全。
相同的保障条件下,当然选价格最实惠的。
不盲从,只买对的,不买贵的,毕竟适合自己和家人的保险产品,才是最好的。
市面上都有哪些优质的保单?如果有兴趣,再私信精算师哦~