















24
34
泓川证券|AI产业链自主可控逻辑有望强化
2026-11-17 08:14:56
0点赞
0收藏
0评论
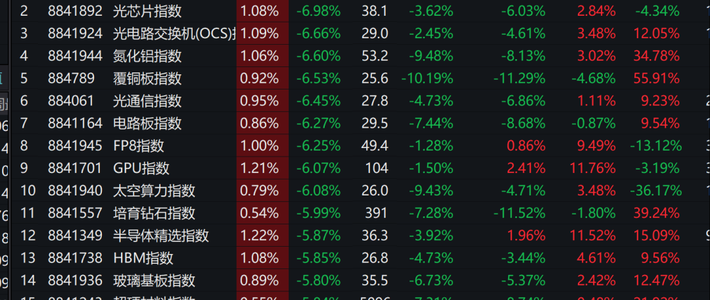
过去一周,A股市场显现企稳迹象,但行业轮动进一步加速,前半周通信、电子等科技板块领涨,随后市场风格再度切换至消费及红利板块。券商本周策略展望研报认为,当前A股稳市政策托底力度加大,经济基本面具备修复韧性,对市场底部形成支撑。海外流动性收紧、AI产业扰动等外部因素短期内难以避免,市场或在震荡中重新寻找平衡;但长期来看,外部扰动将进一步强化A股科技板块的自主可控逻辑。
震荡修复窗口有望延续
对于后续市场走势,申万宏源证券判断,反弹窗口仍在延续。该机构表示,近期A股算力链核心资产反弹,但海外扰动因素影响下,反弹行情未能进一步升级。短期来看,稳定资本市场预期仍处于关键期,反弹有望沿原有路径演绎。结构上,主题轮动或是主要超额收益来源,小微盘风格表现有望占优。
中信建投证券认为,10月底的指数低点大概率是本轮市场底部,11月有望迎来修复,但节奏上更偏向“进二退一”,修复斜率仍受一定约束。当前,稳市政策已从应急托底转向机制建设,宽基ETF的持续流入、中国国新和中国诚通的同步增持、回购增持再贷款等组合拳共同构筑市场下沿。
泓川证券表示,上周市场前半周延续反弹,后半周在海外因素扰动下再度转弱。超跌反弹一波三折,主要原因在于超预期的外部负面因素冲击。英伟达管理层变动对AI产业链的影响还需要进一步评估,当前市场情绪较为脆弱,容易放大悲观叙事;但过度反应之后,市场反而会提供较好的入场时机。从本轮超跌反弹的时间看,11月下旬至12月上旬或是较为有利的时间窗口,届时业绩空窗期带来市场风险偏好改善,年末政策有望发力。
把握板块轮动的结构性机会
近期A股行情呈现反复拉锯特征,资金在成长与价值之间轮动切换。对此,中国银河证券分析称,这一“指数磨底,结构轮动”的组合,意味着筹码在震荡中重新寻找平衡。当前资金面上,杠杆资金已经历一轮阶段性出清,交易型增量资金需要等待市场情绪进一步回暖、赚钱效应重新凝聚。险资、年金等长线资金布局是支撑市场中长期底部的重要力量,稳市相关工具在关键位置发挥托底作用,巩固运行区间的韧性。总体来看,市场向下的风险已经收敛,但向上空间仍需要观察筹码与资金的边际变化,后续行情重心或在于板块轮动的结构性机会。