

今天是11月18日,天津惠民保2026版参保窗口到12月12日关闭,还剩24天。往年的这个时候,我点开手机就是四个字:一键续保。今年我没有。因为去年家里压着两笔没算清的账:一笔是我老婆去年12月顺手开了自动续保,系统到期直接按原价扣了全家;另一笔是去年8月我爸住院,医保报完自己还掏了1.1万多元,惠民保一分没赔。这两笔账不清,我没有资格说"值"还是"不值"。
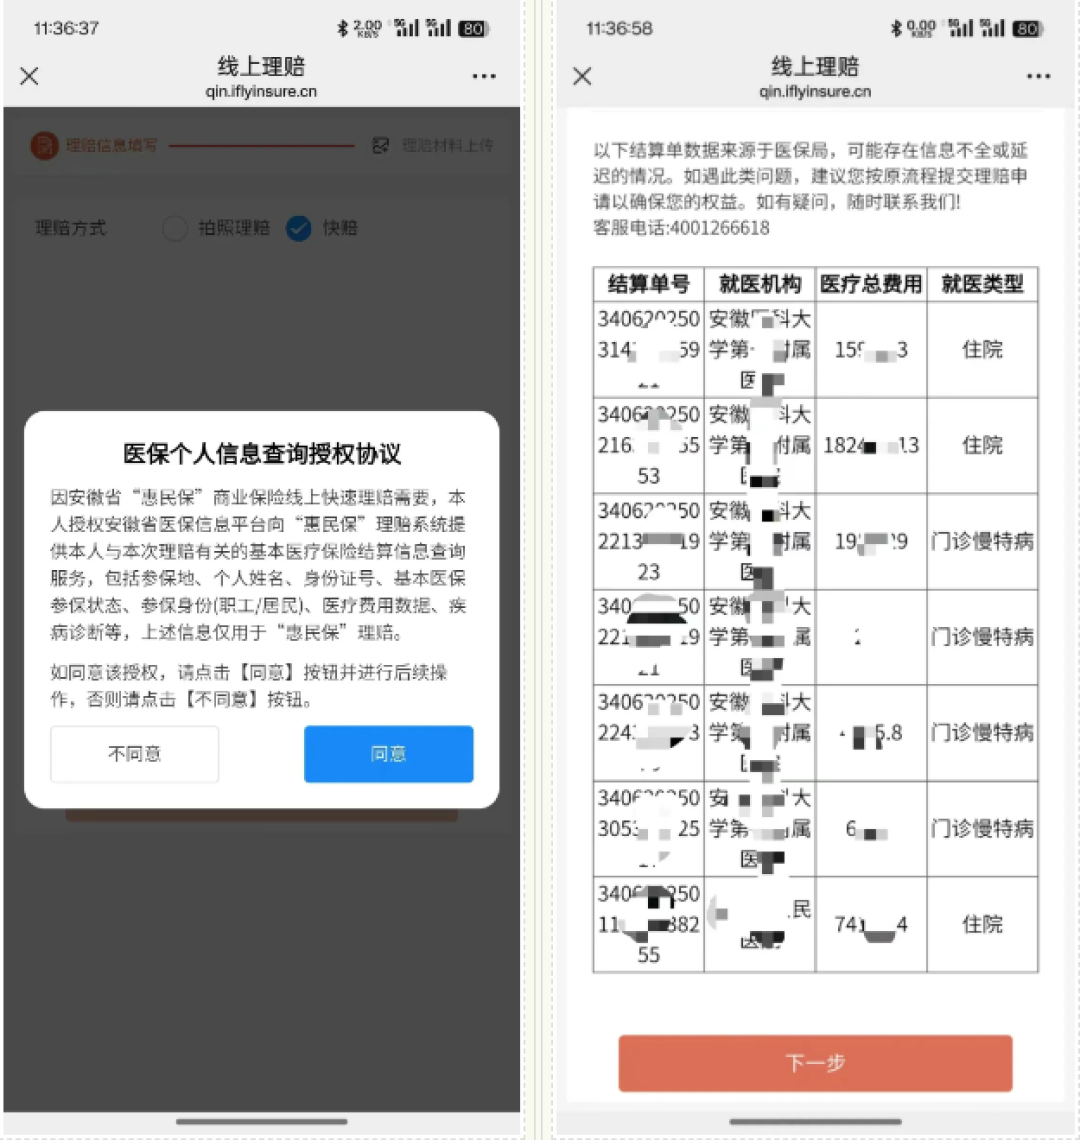
先把规则查清楚。惠民保不是哪家公司发明的商品,它是地方医保部门指导、商业保险公司承保、居民自愿参保的城市定制型补充医疗保险,报的是医保结算之后、个人负担里剩下的那部分。两道硬门槛要记住:本人得有当地基本医保;理赔必须先走医保结算。医保断缴,惠民保跟着失效。
保费的全国盘子,按媒体统计,2026版各地多在每年59元到299元之间。我家面对的天津2026版改成按年龄分三档:0-17岁130元,18-49岁140元,50岁以上150元。
第一笔账:58元差在哪个通道上
我49岁,老婆47岁,父亲62岁,母亲60岁:140+140+150+150=580元。家庭亲情参保或企业团体参保通道有9折,折完522元,差58元。
钱不大,但去年这58元不是"省下"的,是"漏掉"的——开通自动延保之后,系统直接按原价扣费,不会自动匹配亲情参保的折扣通道。我打电话跟客服确认了处理方式:先关闭自动扣费,在参保期内走亲情参保通道手动提交,全家才能拿到9折。
这58元教会我一件事:这类保单"会不会买贵",取决于操作通道,不取决于按钮上那个"续"字。
第二笔账:免赔额那道坎,到底谁迈得过去
先写公式,这是惠民保全部理赔问题的根:
实际报销 ≈(医保结算后、符合条款的自付费用 − 免赔额)× 报销比例
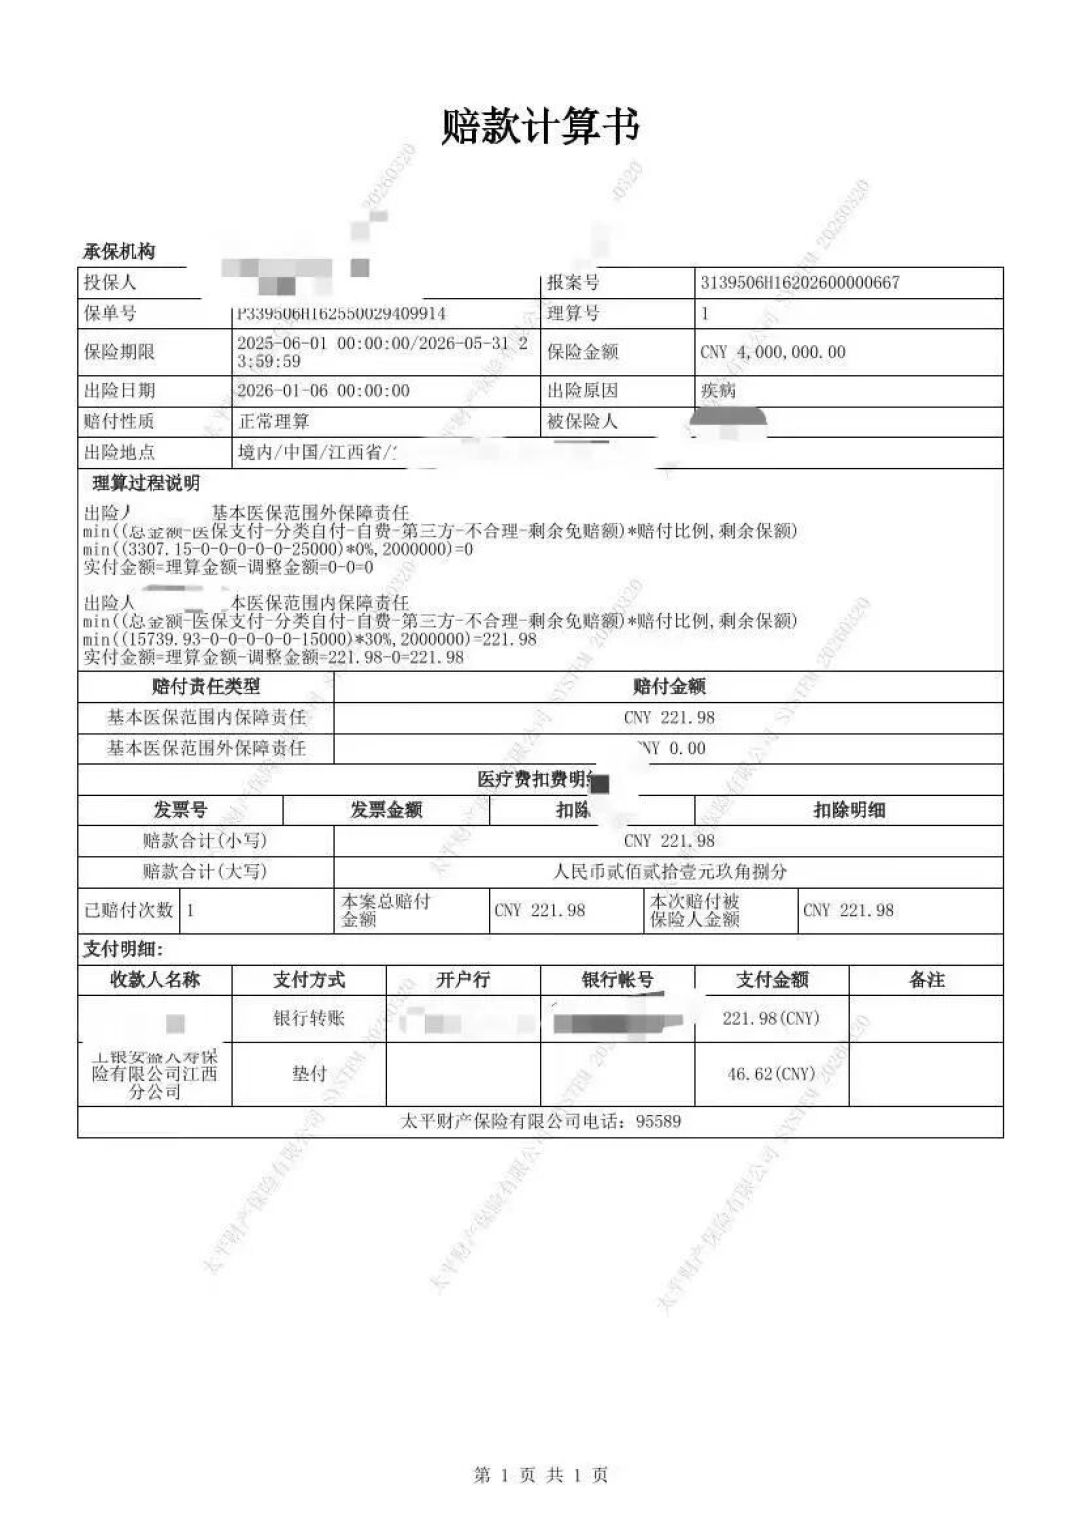
页面上"总保额440万"是外壳,括号里这两个数才决定钱能不能落到你手里。我爸去年自付1.1万多,没迈过条款写的那道线,理赔为0——这不是坑,这就是规则的本来面目。一张真实的赔款计算书长这样:医保目录内、目录外两栏各自减免赔、各自乘比例,最后相加,一格都不能糊弄。
更要紧的是,2026年很多城市的这道线在动,方向还不止一个。收紧的一侧:厦门"惠厦保"把既往症人群的门诊自付费用免赔额从1.5万提到2万;达州"达惠保"把5类既往症人群的报销比例从30%下调到20%。
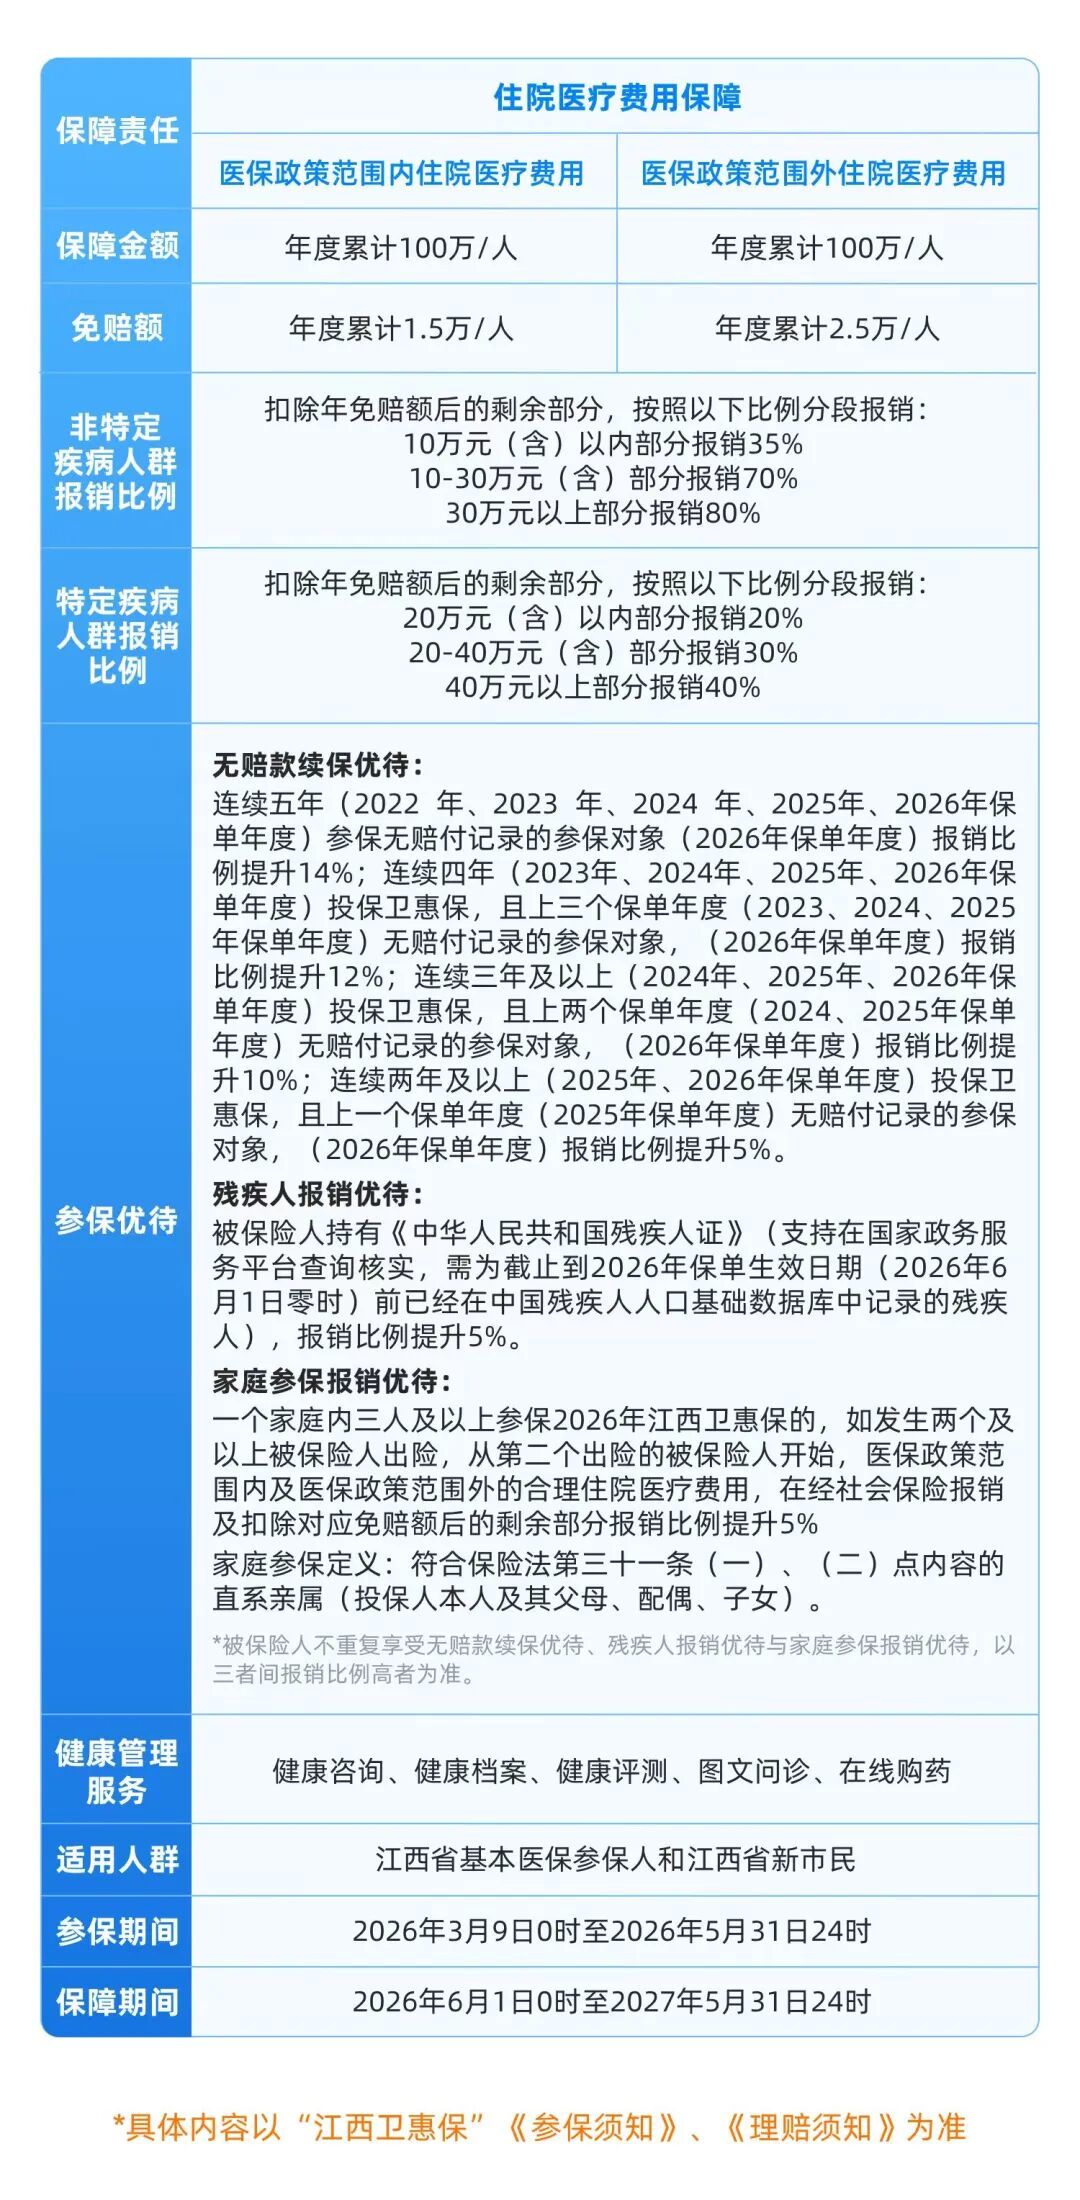
优待的一侧:上海"沪惠保"对连续3年参保且无理赔的人,免赔额降到1万;深圳惠民保连续参保人群的报销比例最高可达90%;绵阳"惠绵保"给0-18岁和80岁以上单独设了低免赔,普惠版低至0.8万、优选版低至0.6万,保费一年89元和129元。
这些调整拼在一起看,结论只有一个:2026年惠民保的赔钱口径,从"带病可保"转向了分级赔付——常年参保不理赔的人、一老一小,被单独挑出来优待;既往症人群的单子越列越细,门槛和比例另立一档。免赔与报销的分级结构,看这张对照表最直观。
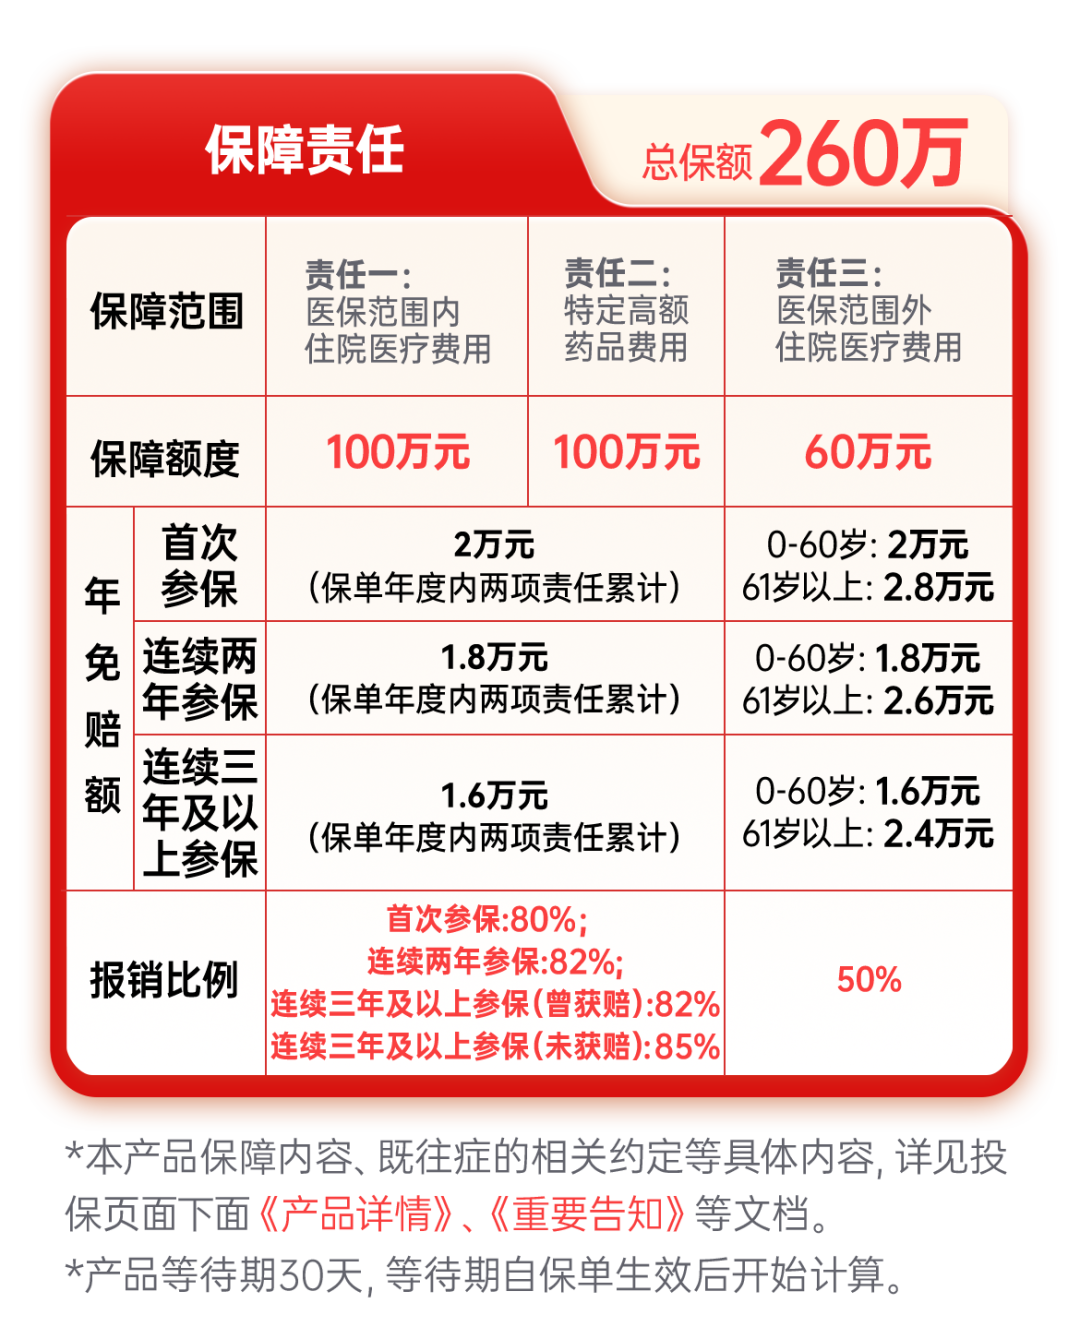
我爸有冠心病、放过支架,慢病门诊加小住院,医保报完家里一年自付1.3万元左右(这是我们家自己的账)。这个数,大概率够不着免赔额那道线,指望靠惠民保报日常,想错了。真正轮得到它的,是两个场景:一是大病住院、门特费用把自付金额推过免赔线;二是特药。天津2026版特药目录扩到50种,0免赔、最高报100万——0免赔这三个字,是整张保单里唯一一处"第一块钱就起算"的安排。今年新增的结直肠癌、心脑血管重疾住院(含门特)报销比例提高,也正好指向我爸这类人群;责任一、责任二到底怎么赔,拿两个实例算给你看。
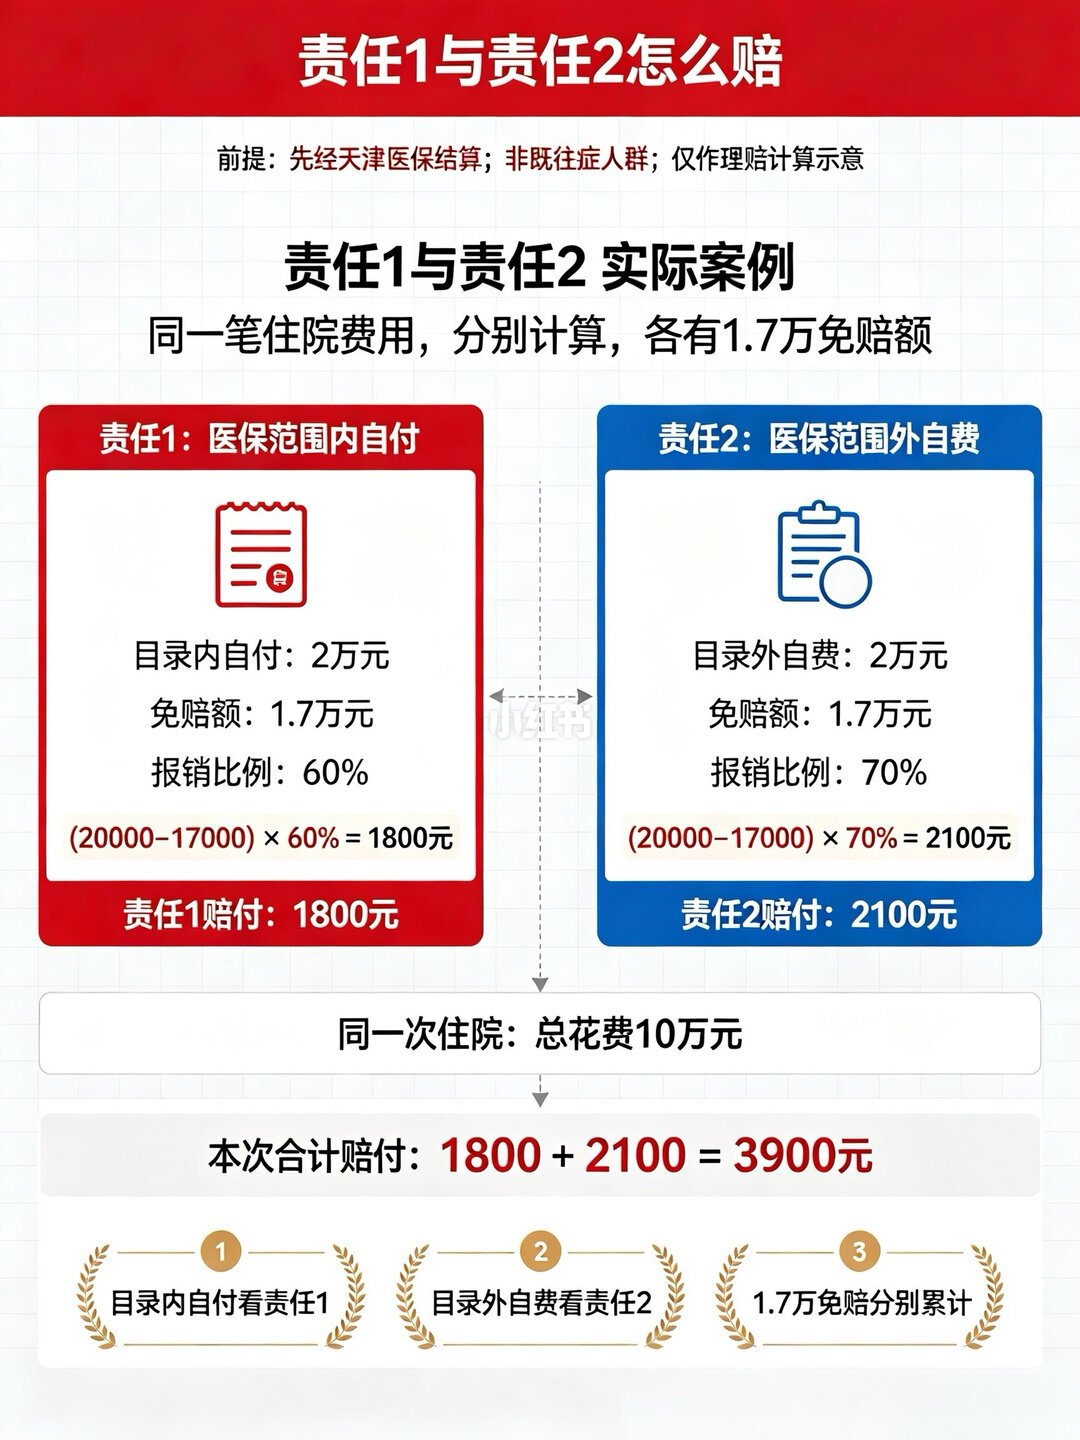
但他算不算既往症、按哪一档比例赔,条款里单列,这是我去要客服读给我听的项目之一。
第三笔账:我家四口,今年怎么分
父亲,62岁:续。150元打9折是135元。不为慢病门诊,为"万一住院过线+特药从第一块钱起算"这两个场景。
母亲,60岁,健康:续。同一个理由,另加一条——连续参保且无理赔的记录别断,天津2026版连续3年无理赔可以领家庭急救包或免费体检1次,记录本身就是钱。
我和老婆,49岁/47岁:今年不再默认续保。健康在职的人,先去看那些需要过健康告知的补充医疗类品种,保障范围和报销比例通常更宽,两类放在一起比过再决定,而不是顺手点续。
49元的加油包(术后住院护理、居家康复护理、创新药保障):我家没买。护理场景用不上,"最高100万"的字样不等于我家需要。
算下来,我家四口的账是:爸妈135+135=270元,我和老婆的等比完两类品种再定,去年58元的学费,今年从通道上找回来了。
把作业抄走:点支付前查5个数字
保费和折扣通道:有没有家庭/团体折扣,自动续保是不是按原价扣(我家踩过的坑)。
免赔额:多少费用才开始报;连续参保、无理赔有没有降档待遇。
既往症:你的病算不算条款里的既往症清单、报销比例是哪一档——“投保不限既往症"不等于"报销不限既往症”。
特药清单:家里长期用药、万一用得上的药在不在目录里,免赔和上限各是多少。
异地备案与结算顺序:老人随子女居住、在外地看病的,先办医保异地备案;理赔先走医保结算,跳过医保结算,很多版本直接拒赔。
三个问题定方向:人是高龄、带病、过不了健康告知的类型,查完5个数字再定;人是健康在职的,先比较需告知的品种,别只盯着一款默认续保;5个数字一个都说不出来,先别急着下结论。
最后提醒窗口:天津2026版参保到12月12日,保障期从2026年10月1日就起算了,11月参保不吃亏一个月;绵阳惠绵保的窗口10月31日已经关闭,错过就是一整年。每个城市的窗口不一样,以你所在城市的公告为准。
惠民保的账,从来不是"值不值"三个字,而是条款里那一行:你的自付费用减掉免赔额,还剩多少。算得出这行数的,续;算不出的,先算再点支付。
作者声明:这是我家的账和我家的选择,不构成普遍建议,也不构成投保建议;文中保费、免赔额、目录、窗口期均以各城市官方条款和公告为准,办理前请以当年最新条款核实。
当前文章无评论,是时候发表评论了