


















2
2
农行信用卡玩卡建议!全面知识点,一篇解决诸多烦恼!
2020-08-22 18:59:58
18点赞
68收藏
22评论
创作立场声明:转载请注明出处!
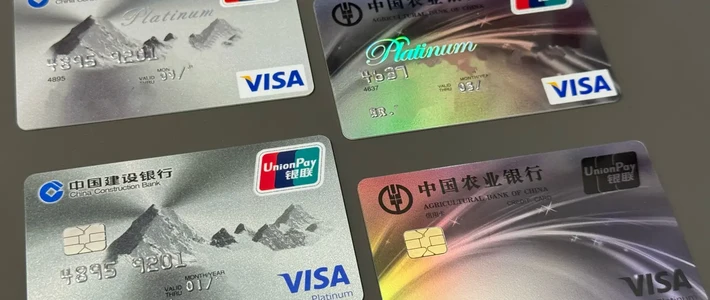
农行,人称“老农”,一听名头就知道之前是多么的朴实无华而被人追捧的一家银行!
农行家大业大,全国网点数量仅次于邮储银行,全国排名第二,触角发达,群众基础好!

但农行在信用卡这块起步较晚,2003年才发行第一张金穗信用卡,在北京、天津、上海、浙江、广东(含深圳)等地首发,当时的额度封顶才5万元。截至2018年末,农行累计发卡量突破1亿张,属于后来居上!

从发展来看,农行确实是个慢性子,也一直很厚道,多年来,农行信用卡这块一直保持着提额准时的优良传统,直到19年中旬,农行对信用卡业务进行了大改革,风控系统也随即进行了大面积升级,至此,农行提额稳定且风控力度低的传统成为历史!农行沦陷了!
一、农行信用卡的特点
农行信用卡免息期56天。宽限期(容时)2天!目前来讲还算是比价耐撸的。虽然风控升级了,批量降额也出现过几次。但和某些银行比起来还是少很多的!
申请:
1)预审额度。
农行是可以查看预审额度的。
查看渠道:网银;手机银行APP-信用卡-信用币;银行ATM机。


能通过搬砖走流水,如存钱、理财、外汇、基金等,能产生预审额度。
2)申请渠道
一、网申。包括公众号、官网和手机银行。一般不建议网申,除非出现预审额度!
二、网点申请。很多网点会直接给一个二维码扫码申请或者在智能机上办理,这个跟网申没区别,可以要求用纸质进件,提交个人资质证明,展示真正的实力;当然也可提前搬砖做预审批为以后拿下农行做准备。
农行不管你是新客户还是已持卡用户,一视同仁,每次申卡都是独立审核,所以很多人喜欢申二卡来曲线提额。
不少地区网申后网点拿卡容易被刁难,要提供资产证明或者社保公积金,导致很多地区网申的卡友十分被动!
提额:
1)养卡提额。
就是我们一般讲的用卡,也和其他银行没有太长差别,多元化消费、适当分期、合理负债率。
19年中旬之前农行被称为“姨妈行”,提额非常稳定,之后呢,就失调了!提额推荐额度一般每月17-18号更新(系统没改之前是8号)。

临时有毒。临时额度占用固定额度提额周期,用临时,固定再等半年!
2)曲线提额。刚说了农行每张卡基本都是独立审核,这种模式提高了曲线成功的概率!
3)邀请分期提额。之前农行会邀请优质客户做现金分期提额,分多少就提多少。现在很少看到了!
4)额度锁定。分行可以定点打击,锁定客户额度,导致无论如何都无法提额。
5)行长推荐。这种属于比较特殊的方法,关系户你懂的!
二、值得办的卡
卡种解析将放在后面单独一篇,敬请期待!
二、农行星级:
今年8月,农行新推出了星级会员体系。
根据成长值的不同,农行的星级分为黄金、铂金、翡翠、钻石、皇冠几个等级。
星级越高,权益越丰富,主要权益包含:优先接听电话;机场接送机;生日特权;超值代金券;商城特惠;积分特惠等等。


入口:农业银行信用卡微信小程序-权益平台-会员
三、农行分期产品及虚拟卡
1、信用币。
是一张虚拟信用卡,封顶2万额度!
申请路径:手机银行APP-信用卡-信用币;

申请成功后需要绑定在微信、支付宝、云闪付等第三方支付钱包上才能使用。如果手上有农行信用卡,则信用币占用信用卡的额度。
假如无法推倒农行信用卡,也可以推倒信用币,除了没有实体卡的刷卡功能外,其他功能跟实体信用卡一样。
2、乐分易。
信用卡分期产品。专享额度,最高30万元,最长可达5年期限,按月分期偿还。
申请途径及流程:
1)线下申请。申请人可持身份证和农行借记卡或信用卡(如无,都可现场办理)前往当地网点申请办理。
2)掌银线上申请。路径:中国农业银行APP——信用卡——智慧信贷。
3)手机线上申请。
会转入申请人名下的农业银行乐分易专户(专用借记卡),不能提现。
缺点:乐分易会以信用卡形式全额上征信,占用总授信!

之前还有消费备用金、乐分卡这种产品,因为和乐分易属性相似,最近农行似乎把这些产品停的停,整合的整合了!
除了卡种外,基本上把农行给梳理了一遍,了解银行属性才能更好的玩转该行,希望本篇对大家有帮助!











校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案