国庆这几晚,夜爬的、露营的、地库遛弯的,筒圈又开始热闹。而这两天刷到傲雷的,大概率不是新品,是"要上市了":9月7日傲雷科技回复深交所首轮问询的挂网消息,被财经号、出海号、头条号连着解读了小半个月,9月20日前后还冒出一批"70后卖手电干到16亿"的故事稿。金融界
看惯了商单的筒圈玩家心里其实是两件事:一边觉得"吹傲雷的测评怎么越来越多",一边刷到IPO新闻又看不懂——一家卖筒的公司上市,跟我在国内买筒、玩筒有什么关系?
有关系,而且关系就藏在招股书里。166页的问询回复没人替普通玩家啃,我把和"买筒、玩筒、看测评"真正相关的几组数字拆出来了。
先把账本对齐:这些是招股书口径的事实
先给一张速查表,以下数字全部出自傲雷科技招股书及首轮问询回复披露(2023—2025年为报告期)。金融界
营业收入:11.92亿 → 13.50亿 → 16.65亿元,年复合增速约18.2%;归母净利润5714.62万 → 5432.37万 → 8423.20万元。
主营业务毛利率:52.45% → 52.46% → 54.70%,同期可比公司仅约40.6%—42.2%。财鲸眼
境外收入占比:98.87% → 98.63% → 98.57%,其中北美从64.16%升到71.93%;亚马逊渠道收入占比从41.72%升到54.17%,品牌官网从45.39%降到30.23%。
研发费用:6435万 → 7428万 → 8911万元,费率5.40%/5.50%/5.35%(同期安克创新为8%—9.5%);销售费用:3.49亿 → 4.02亿 → 5.19亿元,约占营收31.14%,规模约为研发的5.8倍。
拟募资12.25亿元,投向里明确有一项"市场推广及品牌基地建设项目"。
这张表没有一条是黑稿——全部出自公司自己递交、深交所问询、公司自己回复的文件。这也是它值得看的理由:品牌自己付了印费的账本,比任何一方的嘴都硬。
你感觉"测评全是商单",钱确实有出处——但先别急着定罪
小方侠2代9月下旬发售那波,B站、小红书评测密集到什么程度?圈内热度最高的一条上手视频,标题直接把话说到"最终形态"的程度,评论区干到近600条。 紧接着就有自购用户连发两条实测,指出充电仓联动下的档位BUG,并把话挑明:合着你们就纯打广告吗都是送的? 这条吐槽本身播放不高,但它戳的是很多人的共同观感。哔哩哔哩哔哩哔哩
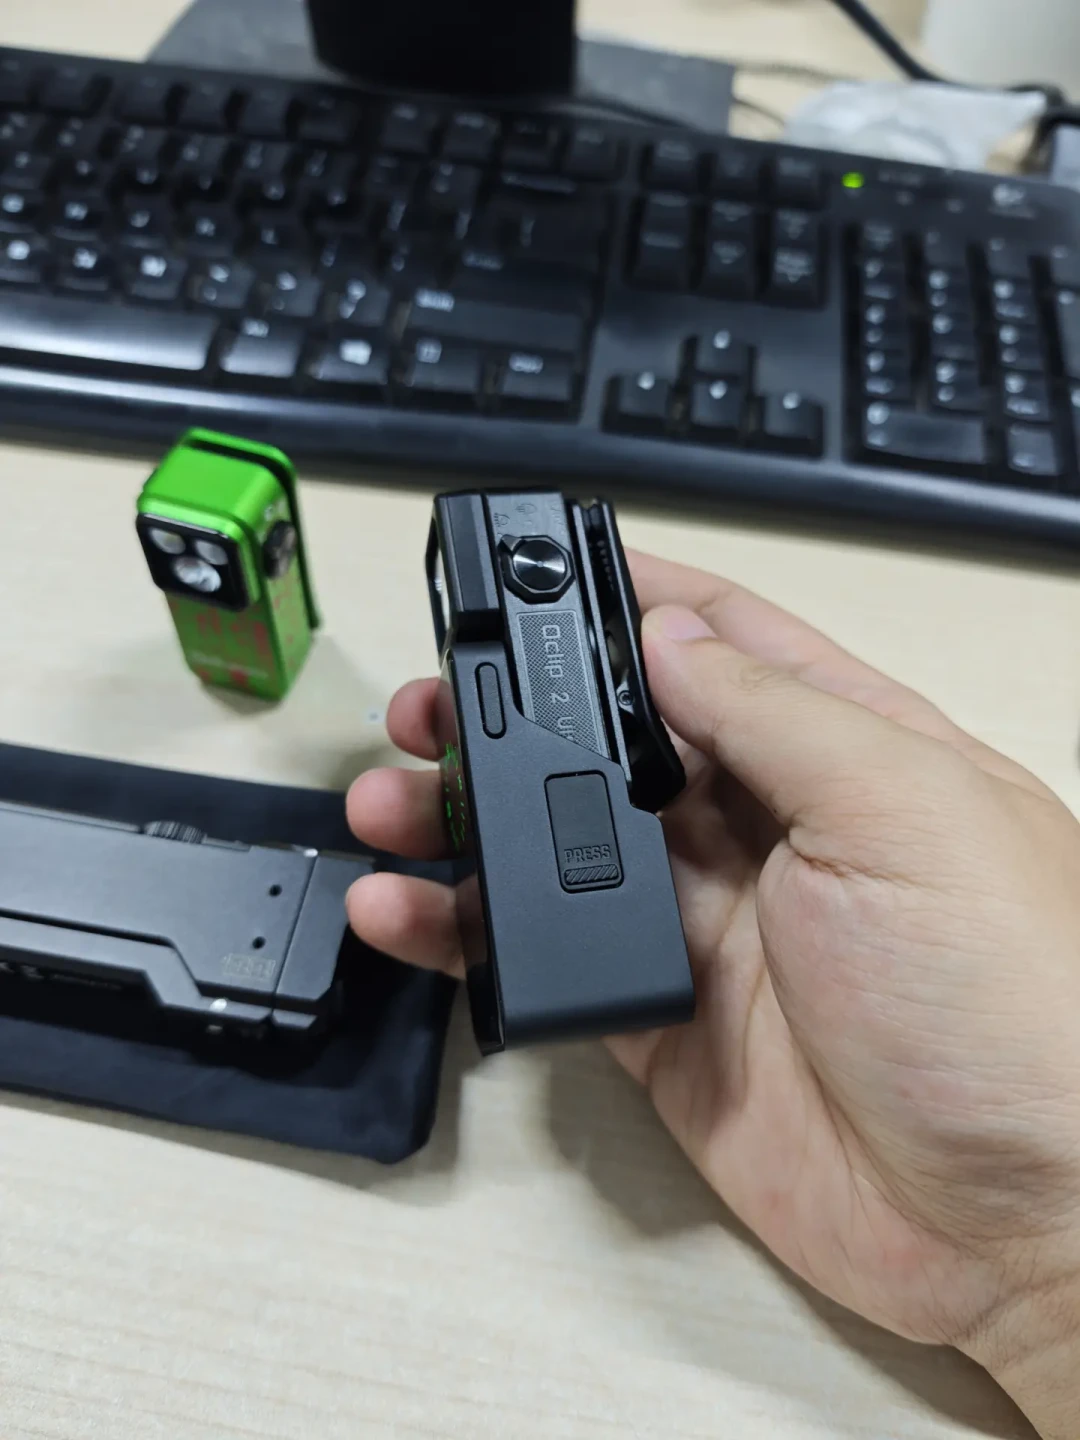
观感和账本现在对上了:2025年,傲雷销售费用5.19亿元、同比增长29.10%,是研发费用的5.82倍。 这次IPO募投12.25亿里,还专门划了一块给"市场推广及品牌基地"。 翻译成人话:内容投放不是品牌的临时起意,是要继续加码、且准备用募来的钱去花的长期动作。财鲸眼金融界
但反证同样要放桌上,不然就成了带节奏:5.19亿销售费用不等于"买了全网UP主"。仅2025年一年,公司在亚马逊等平台的服务费就有1.34亿,相当于当年归母净利润的1.59倍,其中亚马逊订单成交费约1.23亿。 大头是"卖货给平台交的租",不是测评费。正确的读法是:傲雷的钱确实主要花在"卖"上而不是"研"上,但"商单刷屏"只是花法里的一小截。玩家要防的不是"品牌投营销"这件事本身,而是把"投放密度"误当成"产品口碑"——以后看到某个型号发售两周内全网整齐划一地平推,先记住这个31%:这是行业规律,不是这一只筒的口碑。金融界
"傲雷贵"的直觉,账本里也有官方数字
知乎上那个问了四五年的老问题——Fenix、Nitecore、Nextorch、Olight怎么选——底下的共识至今没变过:傲雷做工精致、玩法多、但价格也高。这不是错觉,招股书写着主营业务毛利率52.45%到54.70%一路走高、高于传统照明行业平均水平。 收入占比最高的EDC手电单支均价211.88元,户外手电均价721.56元。 50%+的毛利在跨境电商里属于第一梯队,说白了,你买傲雷多付的钱,买的是品牌溢价和设计溢价,这部分溢价未来还要继续支撑它31%的销售费用。值不值是个人选择,但至少清楚:贵,是明码标价的商业模式,不是渠道加价的黑手。金融界财鲸眼

皮肤、玩铝、旋转磁夹——玩家的观感和专利结构对得上
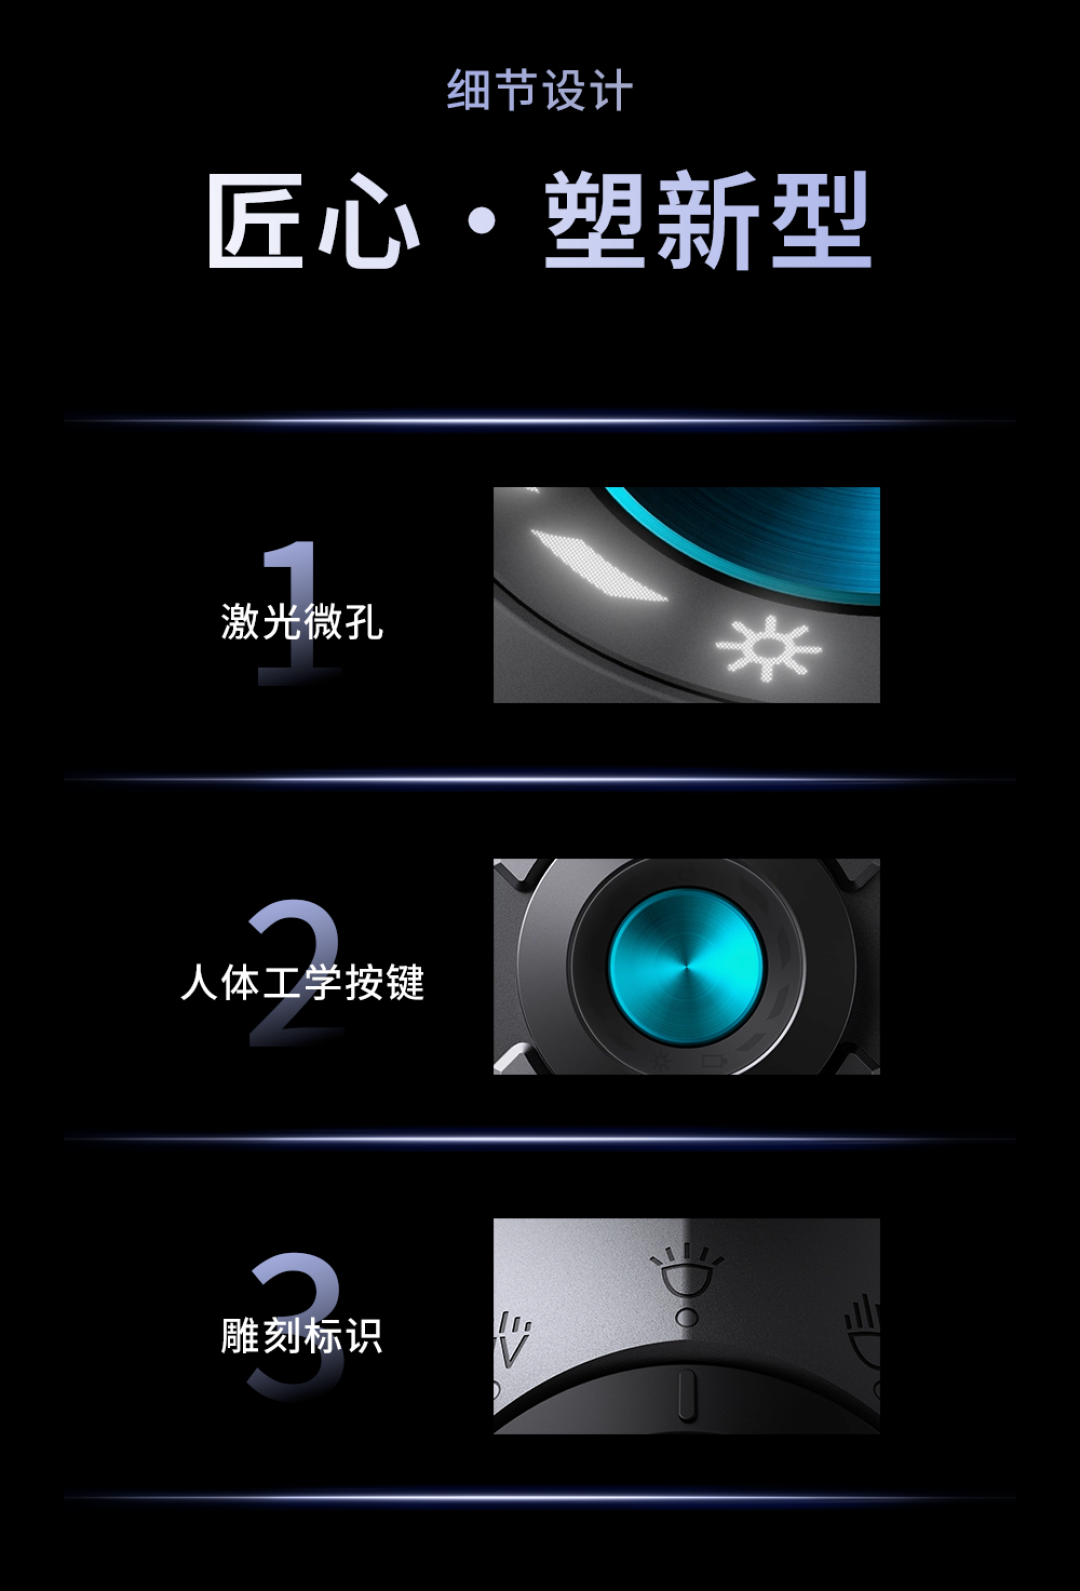
圈内都承认"傲雷在外壳和皮肤这块确实很会玩":奥铝材质、各种配色皮肤、灯头横转竖翻,把玩属性是它区别于硬核远射厂的核心卖点。这个观感在专利账本里同样有映射——截至2025年末,傲雷获授权专利共1292项:发明专利67项(占比5.19%)、实用新型专利886项、外观设计专利339项。 结构和外观占了绝对大头,这正是"玩法多"的法律形态;而它真正的技术底牌集中在磁吸快充、智能光学这类实用新型上。研发人员205人、占员工总数18.91%。结论不吹不黑:傲雷是一家设计驱动+渠道驱动的公司,不是技术驱动的公司。想要极限亮度和远射参数,务本、奈特科尔们在300元档给得更多;想要把玩、颜值、磁吸生态,这个溢价目前只有傲雷给得稳定。财鲸眼
一个容易被忽略的身份:国内玩家对傲雷而言是"增长市场",不是"营收市场"
98.57%收入在海外、北美占比71.93%——傲雷本质上是个"住在中国的美国手电品牌"。 国内声量靠内容和粉丝节撑着(9月中旬的O-Fan Day晒了一整波新品:掠夺者3、司令官Tac、Arktac、i3e新皮肤),但国内卖货在它财报里几乎可以忽略。对玩家的实际含义有两个:金融界
售后和渠道政策不会有"上市公司对公众市场负责"那种约束感——国内买筒,认准官方渠道和磁吸电池规格兼容,别赌"上市后国内服务升级"。
年底是个真窗口:官号已明确预告全新司令官Tac系列预计2026年年底正式上线,加上IPO后募投的钱到位,今年Q4到明年,国内投放和新品节奏只会更密。微博

上市后盯什么:给还在观望的玩家五个信号
发行进展:目前还在"问询已回复"阶段,是否过会、注册、定价,决定它何时开始受持续信息披露约束。
毛利率是否被销售费用反噬:5.19亿销售费用还在以每年约29%的速度涨,毛利率54.7%能不能守住,是它模式成立与否的体检表。
研发费率能不能爬出5.3%的平台:这是它创业板"三创四新"定位争论的核心,也是判断傲雷未来产品力的先行指标。
美国政策的传导:2025年10月起亚马逊开始按季度向中国税务机关报送卖家涉税信息,800美元以下小额免税豁免政策也于2025年8月正式移除。 海外成本上行,如果海外被迫提价,海淘差价空间可能收窄,习惯蹲海外价的朋友要有预期。财鲸眼
库存与备货:存货从2.06亿升到2.67亿、占流动资产约42%,若后续继续走高,出现渠道集中放货、国内价格战清库存的概率不低——对买家反而是捡漏窗口。金融界
治理线(91.93%表决权集中于实控人范江一人、其妻肖美琴辞任董事距递表仅8个月、外籍股东代持还原未取得合规证明、带"复活条款"的对赌)财经媒体已经吵过了,这里不展开。 但它提醒筒圈一件事:你面对的不再只是"一个会整活的牌子",而是一家要对财报负责的公众公司预备役——内容密度、上新节奏、价格策略,明年开始都会被另一套数字逻辑重新排一次。金融界
所以回到开头的问题:IPO跟买筒的你有什么关系?答案是三层——看测评时,你现在知道"刷屏"背后是31%的销售费用率和一块专门募来的推广基地,商单密度是规律不是口碑;掏钱时,你知道了贵的官方构成,54.7%的毛利就是设计溢价本身;往后看,年底司令官Tac/Arktac发售、海淘价差、国内可能的清库存捡漏窗口,都值得放进观察清单。
你被"整齐划一的商单"反向种草或反向劝退过吗?评论区聊聊你的入坑筒和被劝退的那一支。