















6
5
适合学生党的信用卡配置/2019年
2019-08-20 18:16:33
47点赞
269收藏
126评论
又到了喜闻乐见的学生党晒卡环节了,smzdm上学生党不少,晒卡的也不少。不过学生党如何合理申卡,做到最佳的信用卡配置,倒没那么简单了。
开头牢记一点,学生党申卡的目的是可以参加信用卡活动,享受一些免费或者低价权益,以及临时出差先垫付一部分资金——例如有些时候入住酒店需要刷预授权。如果管不住自己剁手的念头还是不要申请为好,在没有开源之前避免陷入一卡养卡的局面。
申请信用卡如果有家人支持事半功倍,家人可以提供资金支持(一是可以把储蓄放你那用来下高额度卡,二是还不上了还能兜底)。申请学生卡本身就需要父母知情并同意条款(回复短信)。另外一条学生申卡捷径是使用父母的附属卡,通常高端附属卡也是有权益的。
另外本文中学生针对的是普通高等学校本科学生,研究生、博士生可以放心将工作填写为实验室助理、助理人员、研究人员、办事人员这类,工作单位填写所在学校即可。
哪些卡应该申
首先刚性年费的都可以暂时不讨论,毕竟能下这种卡的学生也不缺这点钱。需要强行刷免(一年刷卡5w以上),例如白麒麟,浦发阿姨白这些也不在讨论范围内。结论先放在前头,适合本科学生的银行有:
建行,农行,中行(这三个银行不查学信,可以刷预授信,有了授信好下卡)
民生,中行(这两个银行的学生卡和在职卡没区别,信报不写学生,甚至能正常提额)
民生,招商(适合有房产证的学生)
学生党申卡三部曲
一餐吃不成胖子,学生党想要配置好适合自己的信用卡,需要按照几步慢慢来:
第一步 破白
第一步最重要的是破白户,也就是拥有第一张信用卡。破白首选是民生,其本科批发5 K额度,而且基本上半年到一年后会后续提额。此外民生特别认房,家有房产的可以直接靠房产下卡,额度通常5w起。
 额度1w以内可下任何金卡,包括v/m/j
民生的信用卡国内没啥权益,其积分被砍到已经没有任何用,但其境外卡返现不错。Visa标白有无脑1%返现以及餐馆的额外10%返现。另外新出的运通卡在英法日韩泰地区无脑5%。这两张卡缺点在于固额必须达到1w以上。本科生下卡时额度通常不足,只能退而选择1%返现的more世界卡。(白金卡需要每年刷18笔免年费,可以找客服谈心免除)
 学生境外选这张总没错,免年费
中行给本科生的额度偏低,只有1~3 k。极少部分学校有加成,可直接下卡6 k(后续提额困难,但临时额度经常给)。中行境内活动多,配合五倍积分换星巴克是最值的:支付宝微信消费3 k元就可以换两大杯星巴克(等于返现2%),如果换里程可以达到7:1(等于返现1%)。
 中行下白金...只需等系统放水
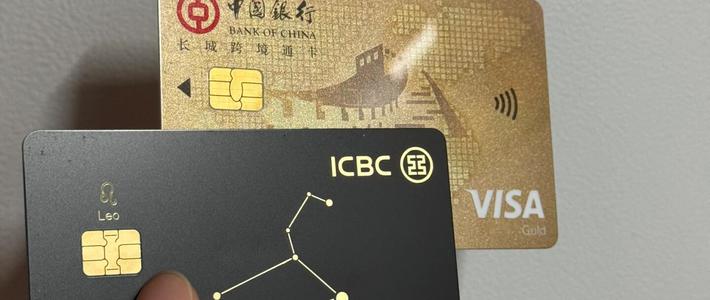
中行境外卡vmj齐全,运通需白金卡。目前境外活动是月初满5笔100美元返10%,有名额限制但是每月5日前刷完还是稳的。如果有出国旅游的打算值得入手。另外部分白金卡境外线上消费10倍积分,等同于返现2%,优于民生1%。
顺便一提,中行免费送延误险,白金延误两个小时起赔50,不需要该卡购票,可以是里程票。虽然钱不多但是万一延误,至少还有白送的50元饭钱买个餐食。此外中行附属卡可能也会上征信(出现过附属卡逾期上征信的案例),若父母有高额中行卡,学生拥有附属卡后申请主卡,过一年主卡提额有概率提升到父母附属卡的额度。
第二阶段 挂靠申请
国家规定学生卡不能超过两行,因此如果想持有更多银行的信用卡,就需要挂靠申卡。
挂靠,顾名思义,就是使用一个真实的单位信息来包装自己,让银行觉得你是有工作的员工而不是学生。如果你家里没钱,请在21岁之后再考虑挂靠的事情。毕竟银行也不傻,21岁之后本科毕业才比较正常。那为何家里有钱不看年龄呢?因为信用卡没有什么事是不能用钱解决的 如果有,就加倍砸他。
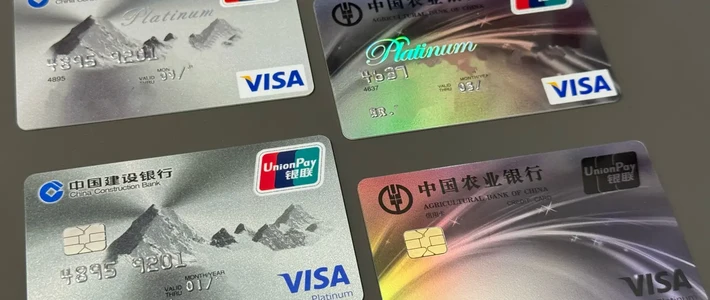
由于部分银行会查学信网信息,建议申请不查学信网的银行,例如中农建。工行也不查但是其没有什么活动,而且下卡额度并不如农行建行突出。
 农行中行的白金都随便下,绑定云闪付有CIP/休息室
如果你家里有钱,农行与建行就非常适合你了。农行建行系统内部有预授信,即储蓄卡内有钱放了一段时间,例如五万放了三个月,系统会提高你的评价。这个时候去申卡,审核员会参考已有的系统评价,甚至会出现系统秒批的情况。
农行3 6 9 12月21日季度结息,同时更新月均。建议方式是这四个月的21日开始存钱,并适当走流水(例如用这个卡充饭卡,消费,余额都放在这张卡里)。等三个月后又7天,即28日的凌晨,系统就会更新授信额度(授信额度不一定会出,如果半年还没出的话,直接去柜台让理财经理给你营销二维码)。有了超过1w的授信,就可以K宝申请白金卡并邮寄个人(建议邮寄个人,不然需要去网点面签,可能会被刁难。当然如果你在网点存款超过10 w,和理财经理比较熟就没事)。
农行部分信用卡如漂亮妈妈,C位出道活动还可以,其境外有3%无脑返现+满额5%(刷6k刀返320刀,配合积分换里程就是6%甚至做到10%)。农行的优点是曾经提额周期稳,俗称6+1:即距离申卡/提额6个月+1天后,存在推荐额度的情况下点击提额。如果你申请的时候写的月收入12 w,且你其他卡总额度不高(刚性扣减),经过两三年努力基本都能达到10 w。现在系统升级之后,是动态调控的。
建行每月月初更新预授权,其日均动态程度更高,不需要像农行那样找个良辰吉日存钱。因此存满3月,等出预授权就可以去网点的超级柜台申卡了。农行建行特点是经常不打单位电话,照实填写即可。曾经建行境外返现是一笔大毛,现在已经砍得差不多了,8%返现一共只返几十美元,可以忽略。
中行要求较高,如果搬砖下卡需要10w起步(一般建议20w起步)。除非家里钱多到数不过来,请优先选择农行建行。中行搬砖满3月自己去找理财经理,一条龙服务。另外中行提额也靠搬砖,总之有钱往里加倍砸就行。
第三部分 补充权益,提升额度
如果你已经完成了前面两步:破白,覆盖信报。等等?什么叫覆盖信报?我们知道征信报告上是有工作单位的,民生与中行学生卡在信报上不会写学生(这也是为何不推荐申请其他银行例如招行工行交通),而农行与建行就按照的是你挂靠的单位填写。
 民生不送职业,中行送大学名称
另外,如果已经有某银行的学生标记,通过进件的方式可以洗去学生标记。例如如果招行标记了学生,随后你房产证进件,并挂靠某一单位。此前职业为学生的信报会被洗去。由于信报上已经有就业单位,加上此时你已持有信用卡一段时间,剩下要做的就是:丰富权益或者提升额度。民生与招商可以房产提额。其他银行提额主要是靠消费习惯,多刷境外。
学生党需要的权益主要是一年四五次的出行,因此下一张银联白金还是有必要的,能抢1元cip(有总比没有好)。至于吃饭打折这些,都是反薅,就算必胜客肯德基给你打半价,也不会比食堂便宜。当然有总比没有好,万一聚餐餐厅有活动呢。
另外申请JCB卡有部分机场与高铁站的休息室,JCB好下的银行有中行,建行,民生这些。
如果你已经本科毕业,准备继续读研或已经读研,可以考虑交通ue白,免年费而且有境外休息室,或者兴业行悠/广发高铁白。这个时候可选的银行很多,一句话:适合自己的才是最好的。










校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案