



















4
1
有医保就够了,不用买保险吗?
2022-12-20 15:03:17
0点赞
1收藏
0评论
有很多朋友,自己和家人都有社保,平时基本够用,就觉得有社保就够,没有太大必要再花钱买保险。
这还是太年轻了,没有搞清楚社保的作用及局限性!
01
首先我们要搞懂,社保究竟是怎么报销的呢?
我国的社保体系分为五险:医疗保险、失业保险、养老保险、工伤保险、生育保险。
医保就是医疗保险简称,是国家为社会整体就医看病进行的全民性福利政策。
介绍几个相关概念:
职工基本医疗保险,对象是企事业单位职工。
这类是自己交的钱进个人账户,也就是医保卡;企业交的钱一小部分进个人账户,大部分进统筹账户。
城乡居民医疗保险,是由以前的「城镇居民基本医疗」和「新农合」合并而成。对象是无业人员(自由职业、个体户等)和农村人口。
这一类是自己交钱进社会统筹。
个人账户,你可以理解成医疗银行卡,比如你想去药房开点减肥药、感冒药,都可以使用个人账户里的钱。
统筹账户,就是钱进入了当地的医保基金大账户,当你挂号看病就诊,并符合当地的医保报销政策,才会给予报销。
2017年,我们国家医保覆盖率就已经超过95%,覆盖率这么广,国家要想负担得起,势必就会降低每个人的保障水平。
也就是说,我们国家的医保政策是广覆盖,低水平。
先说广覆盖:
1.投保不设门槛
医保对投保职业类型几乎没有限制,对年龄要求也很宽泛。
当然医保最大的优势是可以带病投保,让那些因既往症被商业险拒之门外的人拥有一道抵御疾病风险的屏障。
而商业医疗险,在投保前都会被要求进行健康告知,如果有健康告知中情况可能会被有条件承保或者拒保。
此外,商业险还会有职业类型、年龄、健康告知等限制。
2. 价格变化不大
城镇职工医疗,只跟所在地区前一年度的社平工资及自己的工资水平正相关。
城乡居民医疗,则是自己选择不同的缴费档。
商业医疗险的保费通常是和年龄有关。年龄越大,费率越高。
如很多百万医疗险就是每5年一个费率,30岁的保费一年只有300元,50岁可能就是一年1000元。
这就容易导致很多老年人在真正需要这份商业险的时候,可能因为保费过高而放弃。
3.保证终身续保
社保不管得的什么病,不管后续治疗费还要多少,只要缴费,就进行保障,是绝对保证续保。
现在市面的商业医疗险,一般是连续续保,而非保证续保,不排除以后会有停售的风险,或者费率上调致投保人主动弃保。
所以我建议,即使你已经标体买了商业险,还是要保留社会医保,毕竟这是国家给的福利,优势还是很明显的。
02
说完社保的优点后,我们再来看看社保有啥局限性。
1.社保报销范围、报销比例、报销额度都有限制
医保的统筹账户报销医疗费用,并不是100%的给付,需要扣除起付线(类似于商业医疗险的免赔额)、自费药品(进口药等)后,按照一定的报销比例进行报销。
一般来说,医院的等级越高,起付线越高,报销比例越低,这是国家鼓励居民小病去社区医院看,不要过度消耗三甲医院资源。
通过这种方式引导患者首诊在基层医疗机构,从而减轻大医院压力,缓解“看病难、看病贵”的现状。
医保报销是有上限的,设置报销上限的初衷也是为了防止少数人滥用医疗资源,最后造成社会整体买单。
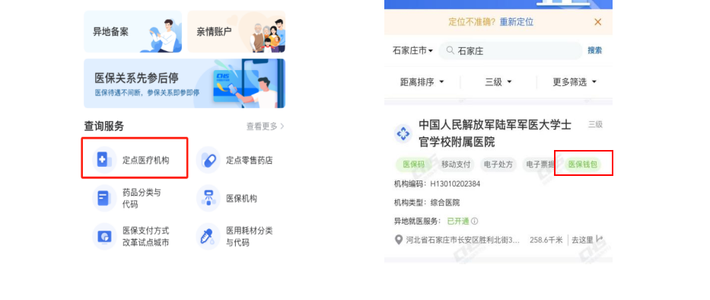
2.异地就医受限制
全国各地医疗资源极不平衡,有些疑难杂症,小地方的医院很难治。
要么是医生技术不行缺少临床经验,要么医院仪器设备跟不上。
这种情况下,由当地医院的主任级医师签字推荐到大医院进行转诊的,患者本人到异地就医,是可以享受医保报销的。
但是想要转诊不是那么容易的事,哪个主任级别的医师乐意给你签字,说这病我能力不够看不了,还是另请高明吧?
所以,除非家里经济条件好点的,为了减轻痛苦或者保命,可能就自掏腰包了,但还是会有更多人索性就听天由命了。
明明有些疾病,在大城市往往很容易就能给救回来,但是小城市搞不好,人就挂了。
医保对于异地就医的限制,成为了多少人心底的痛。
3.社保覆盖不到自费部分的医疗费用
私立医院以及公立医院的特需部、国际部、VIP部,社保都是不能报销的。
还有治疗癌症特别见效的上海质子重离子医院,就是私立医院,治愈率90%以上,相当于得了癌症大多都能给治好。
但是三个疗程接近80万的治疗费用,还不算术后恢复等,医保是一分钱都不承担的。
而恰恰这些很有可能是对病情最有利的治疗手段。
03
商业保险恰好可以弥补这些不足!
市面上大部分的百万医疗险,都明确写明了如果不走医保通道结算,如异地就医、忘带医保卡的,给报销60%。
相当于每年多交的几百块钱保费,起到了全国医保的作用。
稍微高级一点的医疗险,每年加个几十块钱,可以得到国际部、特需部的保障,相当于大城市优质医疗资源plus版。
社保作为国家的福利,优势是非常明显的,但是仍然存在很多限制,解决医疗风险的作用有限,也满足不了高质量医疗的需求。
市面上好的医疗险有很多,今天就不跟大家安利具体哪款了,每个人都可能存在这样那样的身体健康问题,有需求的可以附带病历、体检报告单独戳我吧。










