









 深耕运动兴趣领域





7
13
从“卷价格”到“卷芯片”:2026年车圈正在经历一场静默的重构
2026-10-08 16:35:58
1点赞
1收藏
1评论
上一篇《修不起的电车,算不清的账》聊的是普通人该不该掏钱。这篇换个视角,聊聊车企为什么不打价格战了。
先看一组反差

2026年9月,全国乘用车零售同比下降29%,新能源车同比下降20%。大盘在缩。
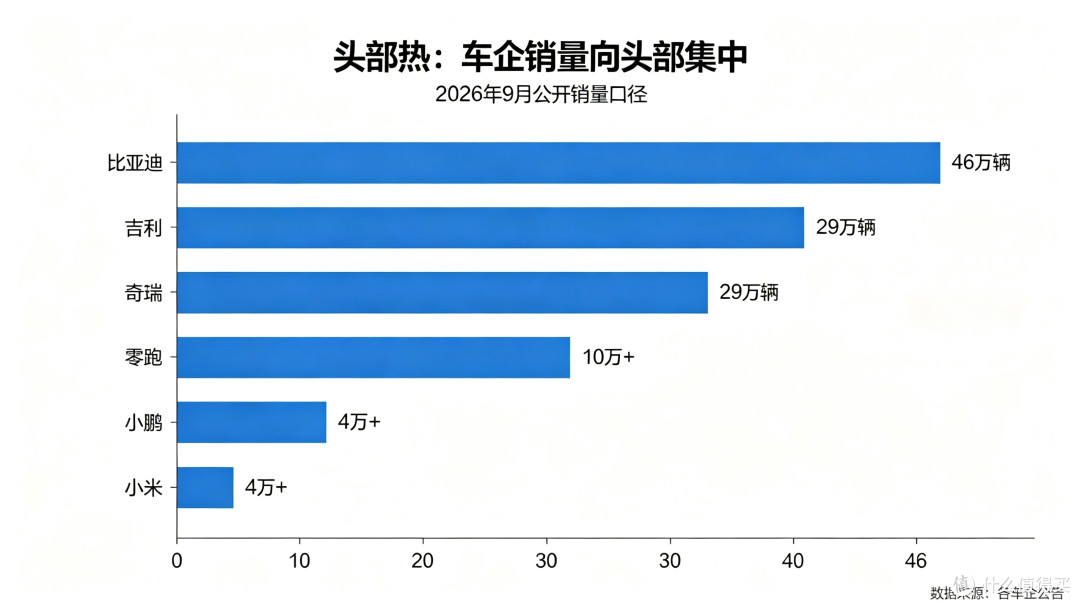
但同一个月,比亚迪卖了46万辆,吉利、奇瑞双双站上29万辆,零跑连续三个月破10万,小鹏、小米站上4万辆级别。
大盘冷,头部热。 钱在往少数人手里集中。
更值得关注的是,车企之间不再比谁降价狠,而是比谁的芯片算力高、谁的智驾先落地。2026年被业界视为“L3级自动驾驶规模化商用元年”,长安深蓝、北汽极狐率先拿到L3准入许可,岚图、广汽、吉利密集公布量产时间表。
芯片,成了新的胜负手
以前车企的发布会讲续航、讲加速、讲座椅按摩。今年北京车展,核心关键词变成了AI和算力。
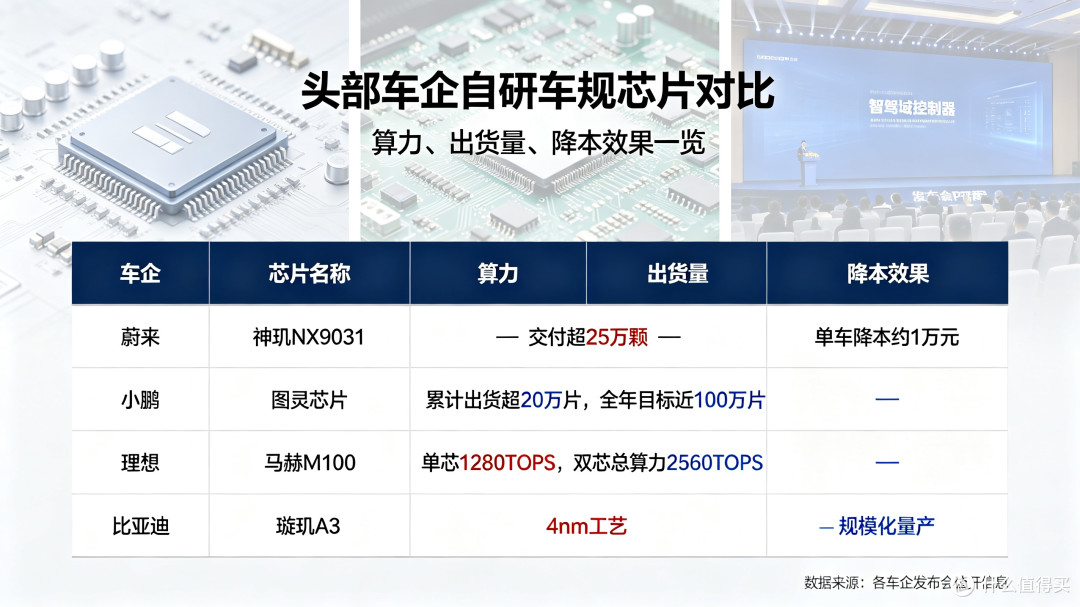
自研芯片成了所有头部车企的必选项。 蔚来的神玑NX9031芯片已交付超过25万颗,为单车带来约1万元降本空间。小鹏图灵芯片累计出货超20万片,全年目标接近100万片。理想5月发布马赫M100芯片,单芯片算力1280TOPS,全新L9搭载双芯方案总算力达到2560TOPS。比亚迪发布4nm“璇玑A3”,开启规模化量产。
为什么要自己造芯片? 因为买别人的太贵,而且被卡脖子。存储芯片被AI产业大量挤占,车规级芯片供货周期拉长、价格飙涨。从源头夺回定价权,自研芯片是唯一的出路。
成本在涨,但涨价不再灵了

碳酸锂价格从2025年的7.5万元/吨涨到2026年5月的20万元/吨以上,涨幅超过160%。电池占整车成本三四成,一辆中型电动车光电池成本就多出5000元。
再加上购置税从全额免征变成减半征收,单车最高减税额从3万降到1.5万。造车成本在涨,购车成本也在涨。
但降价对销量的拉动作用在减弱。今年1—3月,乘用车产销同比分别下降9.3%和7.6%。单纯便宜,已经不好使了。
出口,成了新的增长引擎

2026年一季度,中国新能源汽车出口95.4万辆,同比增长116.3%,占汽车出口总量的41.2%。前8个月乘用车累计出口突破600万辆,全年有望达到1200万辆。
比亚迪9月海外销量17.9万辆,同比增长153.9%,前三季度海外累计133.78万辆。奇瑞9月出口20.78万辆,前三季度出口155.1万辆。海外市场正在成为头部车企的第二增长曲线。
这对普通消费者意味着什么?

行业视角的结论,最终要落回你自己的选择。
第一,车企不再靠降价抢市场了,选车标准要跟着变。 以前比谁的终端优惠大,现在要比谁的智驾更好用、谁的芯片算力更高、谁的车机更流畅。去4S店试驾,多花十分钟试试智能驾驶和语音交互,比多砍两千块更有价值。
第二,买车和换车的时机需要重新掂量。 购置税优惠在退坡,电池原材料在涨价,车价短期不会大降。但L3智驾正在下沉,2026年L2级辅助驾驶渗透率超过70%,已经下探到10万元级车型。如果你对智驾有需求,等下一代车型确实更值;如果只是代步,现在买和三个月后买差别不大。
第三,长期来看,技术战对消费者是好事。 价格战打的是谁更便宜,技术战打的是谁更好用。当车企把钱花在芯片、电池和智驾上,而不是花在降价海报上,你拿到手里的车才会真正进步。

2026年的车圈,不再是“谁便宜谁赢”的时代了。从卷价格到卷芯片,从拼销量到拼技术,这场静默的重构,最终决定了你未来五年能开上什么样的车。









校验提示文案
校验提示文案