












15
28
百年人寿「百惠保」也来了!保障怎么样?值不值得买?
2020-08-31 20:20:14
0点赞
0收藏
0评论
创作立场声明:来源——幸运学社
最近,百年人寿一口气出了两个新品。
康惠保2.0和百惠保组团来了。
今天主要是想说说百惠保。
一
同是一家人,百惠保同样带有前症保障。
仔细一看,百惠保更像是康惠保2.0的多次赔付版本。
1、重疾保障
100种重疾,分5组赔5次,每次赔100%基本保额。
60岁前确诊,还可以额外赔付60%基本保额。
这样的额外赔付比例,也是市场领先水平。
作为多次赔付重疾险,除了保额,重疾分组也很重要。

百惠保的分组情况还不错。恶性肿瘤有单独分组,很大程度上提升了多次赔付的概率。
2、轻症&中症保障
轻症首次赔付40%基本保额;中症没有递增,直接赔60%基本保额。
皆是市场一流水平。
高发轻症覆盖方面,百惠保覆盖完全,没有缺漏。
将轻度脑中风后遗症放至中症来进行赔付,提高了赔付比例。
但同时也降低了获赔概率。
3、前症保障
百年人寿这次首创“前症”概念,很大程度上降低了部分疾病的理赔门槛。

在其他重疾险中,恶性肿瘤属于重疾,而原位癌多属于轻症。
然而,像「肝细胞不典型增生性结节」这种,只是被认定为比原位癌更早期的癌前病变,通常不获赔。
百惠保的前症所保障的就是这类比轻症还要轻的疾病。
以上12种前症,达到理赔标准即可申请理赔。
赔付15%基本保额并豁免后期应交保费。
4、身故保障(可选)
也不能完全说百惠保的身故保障是可选责任。
如果保终身,百惠保确实可以自由选择是否绑定身故责任。
但如果选保至70岁,就必须绑定身故责任了。
对于更偏爱保至70岁的小伙伴来说,可能就有点难受了。
5、癌症(必选)&心血管二次赔付(可选)
癌症二次赔付在百惠保也是必选责任,赔付标准为:
首次重疾为癌症,间隔3年后仍处于癌症状态(新发、复发、转移、持续),再赔付120%保额。
没啥特别,就是有点严苛,首次重疾必须为癌症。
再看百惠保的心血管二次赔付。
包含12种心脑血管特定疾病,二次赔付120%保额。
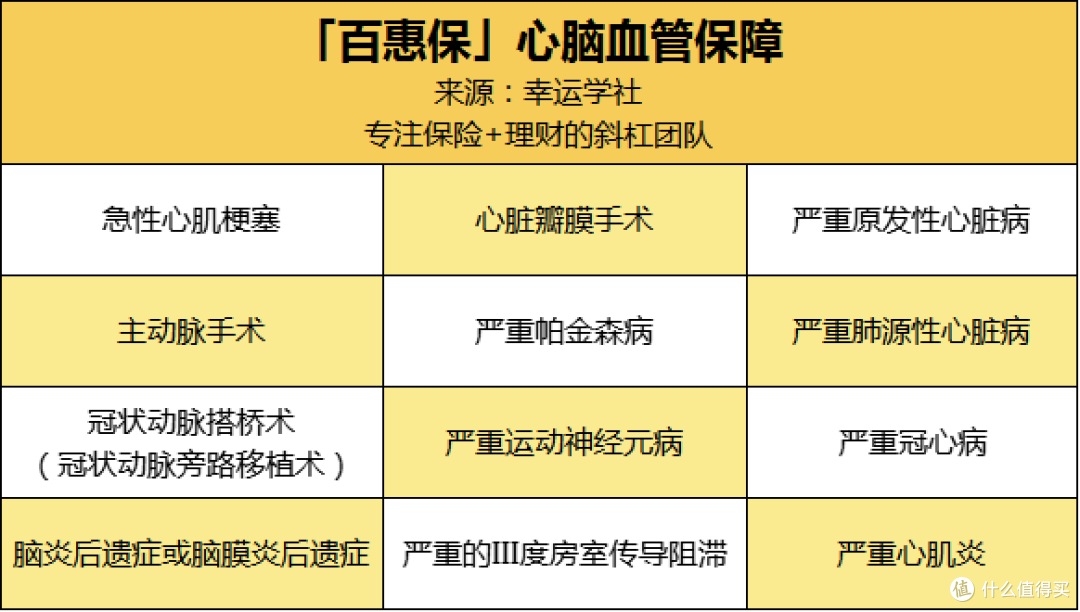
不管是疾病覆盖还是赔付标准,百惠保的这两个保障都能达到及格水平。
但是这次百年人寿两个产品都将癌症二次赔付作为必选责任捆绑销售,有些朋友可能有点难接受。
二
我们拿两款热销的储蓄型重疾险放进来一起对比。

百惠保在同类产品中也是偏贵。
乍一眼看下去,如意人生守护(英雄版)的保障要比百惠保全面很多。
除了基础保障,还有少儿特疾保障、特别关爱身故金等等。
重疾按比例递增赔付,中、轻症保额也高。
而嘉多保,它的保障看上去纯粹很多,赔付比例可能稍微弱一点。
特色保障也只有恶性肿瘤多次赔付。
但是它的后台很强,光大永明人寿无论是背景还是资金都相当雄厚。
公司的综合偿付能力是200.36%,信用评级是三A。
风控很严格,售后服务也好。
很适合追求重疾多次赔付和大公司的朋友。

整体看下来,百惠保最突出的也是它的重疾保额。
作为多次赔付重疾重疾险,额外赔付比例还很高,60岁前额外赔付60%保额。
除此之外,它的综合保障并没有太多亮点。
百惠保更适合追求重疾保额高的朋友考虑。









