















12
18
财报暴雷!耐克中国营收大跌 22%,跌落神坛
2026-10-09 11:35:49
0点赞
0收藏
0评论
曾经国内运动圈一哥,闭眼买都不会错的耐克,现在日子是真不好过。
最近耐克放出最新财报,数据看着有点扎心。全球大盘勉强稳住,剔除汇率后还小幅下滑,但大中华区直接暴跌 22%,固定汇率下跌幅到 26%,营收仅 11.8 亿美元。 而且这不是偶尔翻车,已经连续 9 个季度营收下滑。曾经门店遍地、人人追捧的耐克,正在慢慢丢掉国内消费者。
不少值友会纳闷:耐克牌子名气还在,新款也一直在出,为啥国内卖不动了? 这事不是单一原因,咱们掰开聊聊。
财报速览:海外还行,中国区大跌 22%
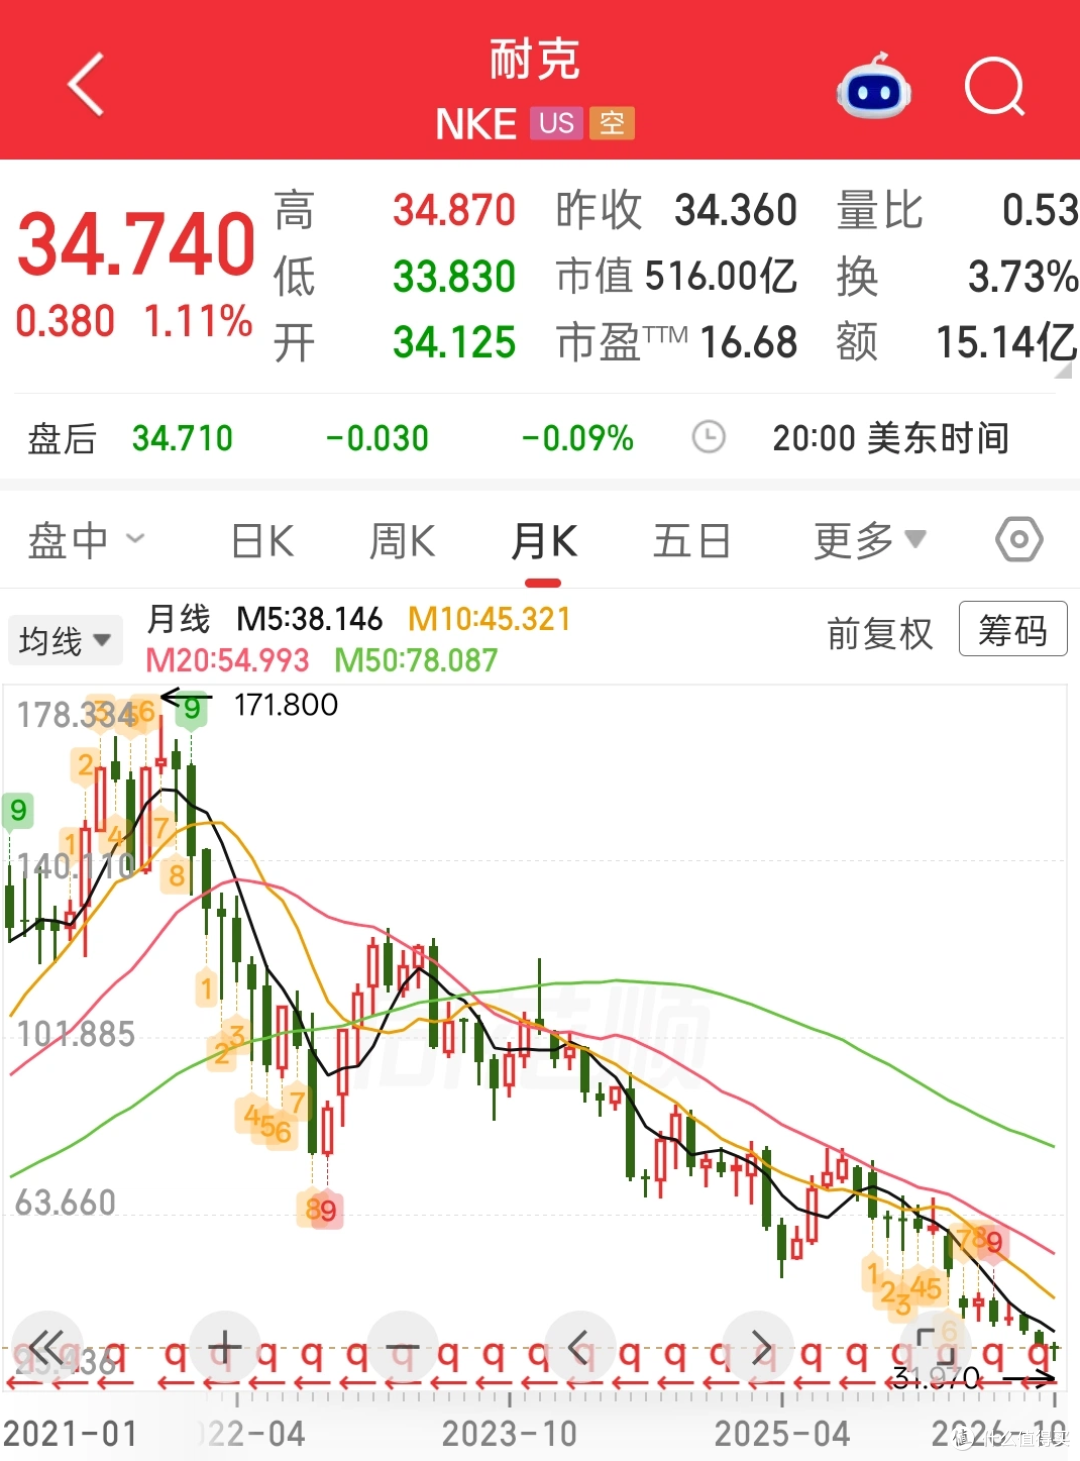
耐克北美市场依旧能打,是主要收入来源;欧洲中东非洲小幅下滑,唯独大中华区,成了全球最大拖油瓶。 不光营收大跌,利润也跟着崩,国内税前利润直接降 34%。 现在耐克国内门店常年打折甩库存,新品溢价越来越弱,再也不是当年那个正价不愁卖的大牌了。不光是卖货数据难看,资本市场也已经用脚投票。看耐克美股月 K 线就能看得清清楚楚,2021 年巅峰时期股价冲到 171.8 美元,如今只剩 34 美元附近,股价大幅回撤。
有意思的是,国内运动市场需求并没减少。安踏、李宁、特步这些国货卖得风生水起,此消彼长,耐克的下滑,是自己踩坑 + 对手变强共同造成的。
耐克为什么在国内越来越不香了?
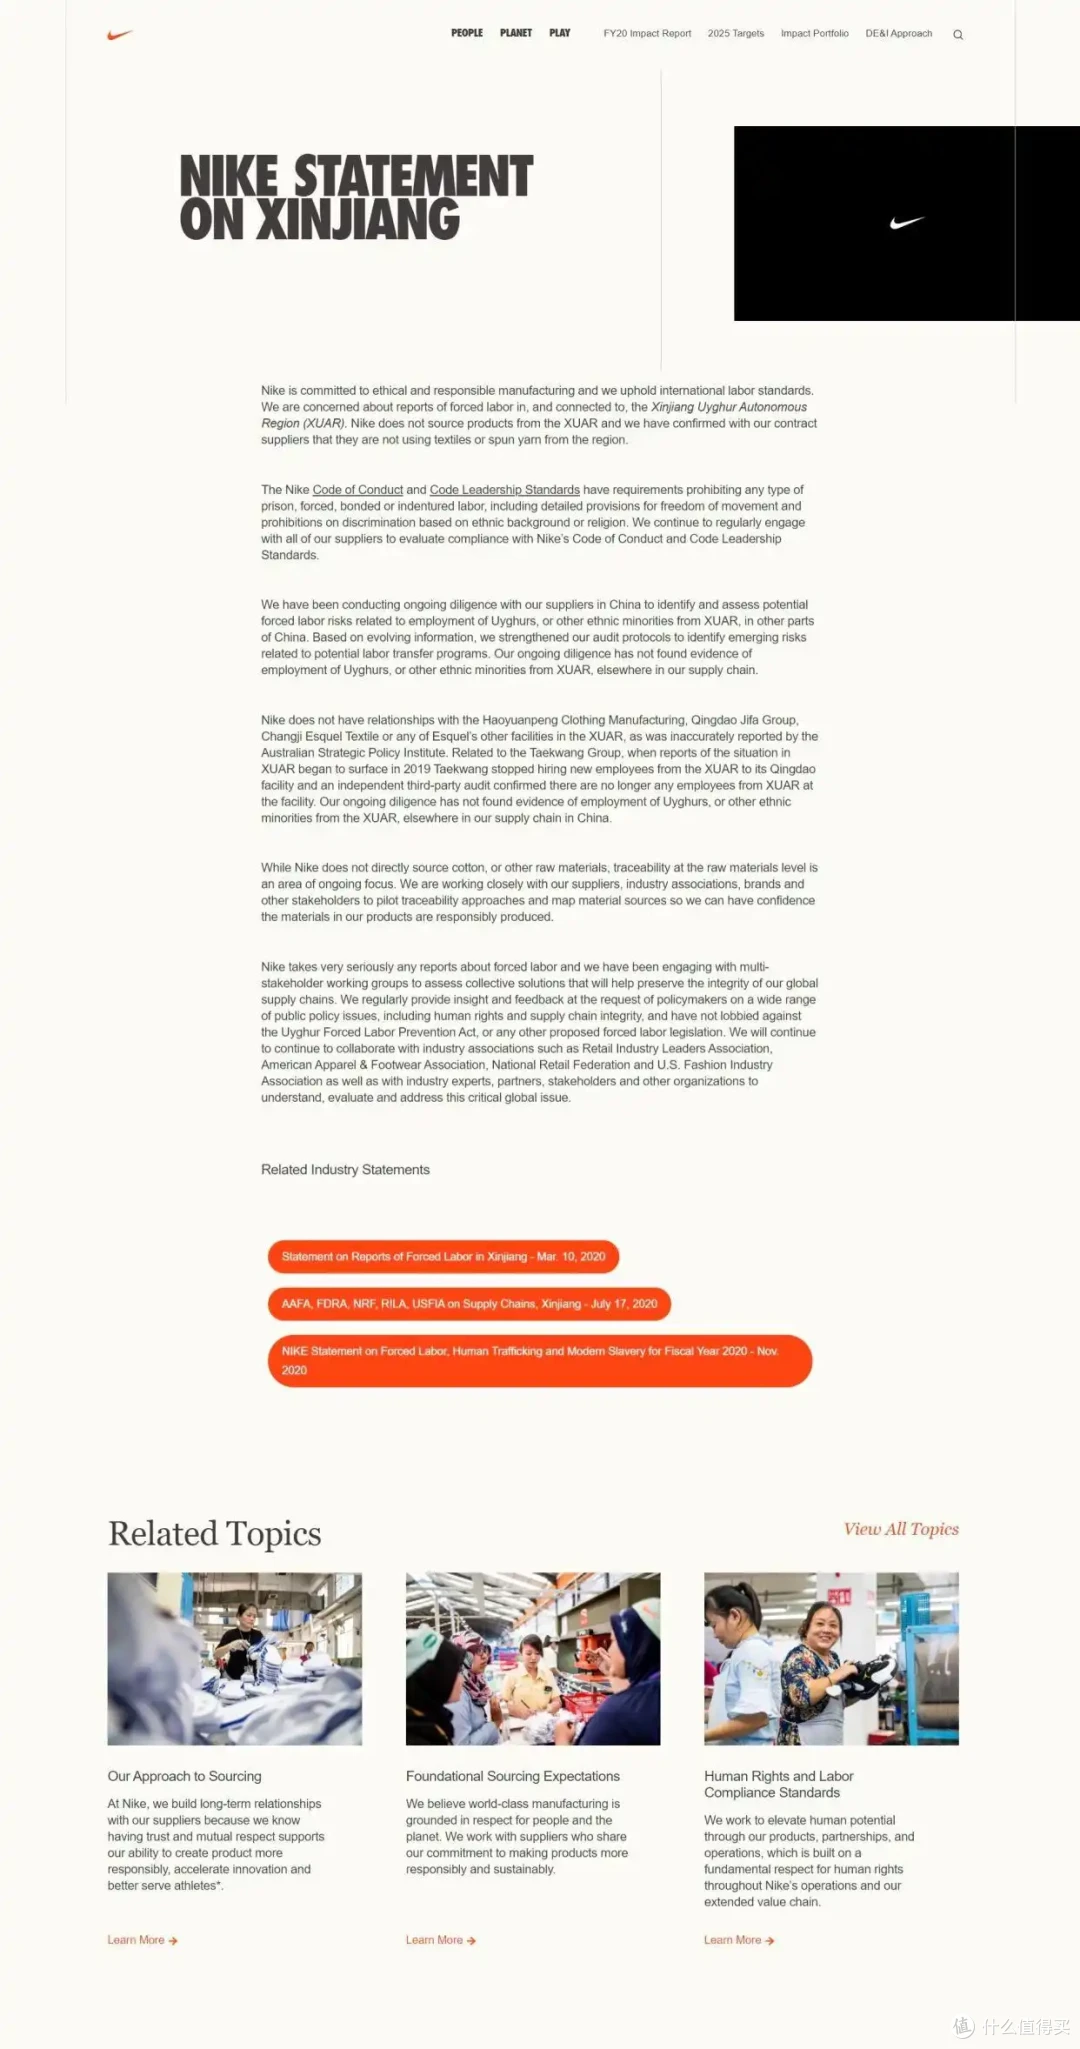
新疆棉事件,留下长期口碑后遗症
这是耐克由盛转衰的转折点。当年事件里耐克的表态,伤了不少国内消费者的感情。 哪怕过去挺久,很多人心里那道坎一直没过去。好感度掉下去容易,捡回来很难,直接影响大家的购买意愿。
DTC 直营改革,改出了库存和折扣问题
耐克想搞 DTC 直面消费者,打算减少依赖滔搏这类大经销商,把渠道、用户数据攥在自己手里,还想稳住售价。 但理想很丰满,现实很骨感。 以前经销商帮耐克铺到二三线城市,扛库存、跑门店。砍掉不少经销商之后,线下曝光变少;库存压力转到品牌自己身上,只能疯狂打折清货。 慢慢就形成恶性循环:大家都等着大促捡漏,正价鞋没人买,品牌溢价进一步垮掉。
看了得物上 4 双经典 Nike 鞋的历史价格曲线,就能直观感受溢价崩塌有多明显。 当年大火的熊猫 Dunk,巅峰时期 42 码干到 1800 多,现在普遍 450-550 元;传奇配色 AJ1 低帮禁穿,发售价 1099,发售几小时直接破发,一路跌到 600 以内。纯白空军一号、AJ11 大学蓝也一模一样,过去还能守住原价甚至小幅涨价,现在基本都是发售后一路阴跌,大促再下探。 这种行情背后就是耐克 DTC 转型踩坑、库存积压,渠道甩货内卷,硬生生把品牌溢价磨没了。消费者也学聪明,绝不正价入手,全都蹲大促捡漏,进一步加剧价格恶性循环。
国货全面崛起,消费者有了更多平替选择
最近几年安踏、李宁、特步进步肉眼可见。 不管是跑鞋、篮球鞋,自研科技越来越能打,设计也更贴合国人审美。同样预算,国货配置更高、颜值在线。 以前买运动装备首选耐克,现在很多人直接转向国货,选择多,没必要硬冲外资大牌。
新品缺惊喜,正价购买理由不足
近几年耐克很多新品说白了就是换个配色、微调鞋型,缺少让人眼前一亮的硬核创新。 不知道大家有没有发现一个现象,最近耐克火出圈的鞋款,基本全是 “考古复刻”。像 V2K、P‑6000、Vomero 5,都是把千禧年的老鞋改改配色重新上架。鞋楦也很少针对亚洲脚型优化,很多人上脚体验一般。加上常年打折,大家慢慢觉得:耐克越来越没有 “高级感”。
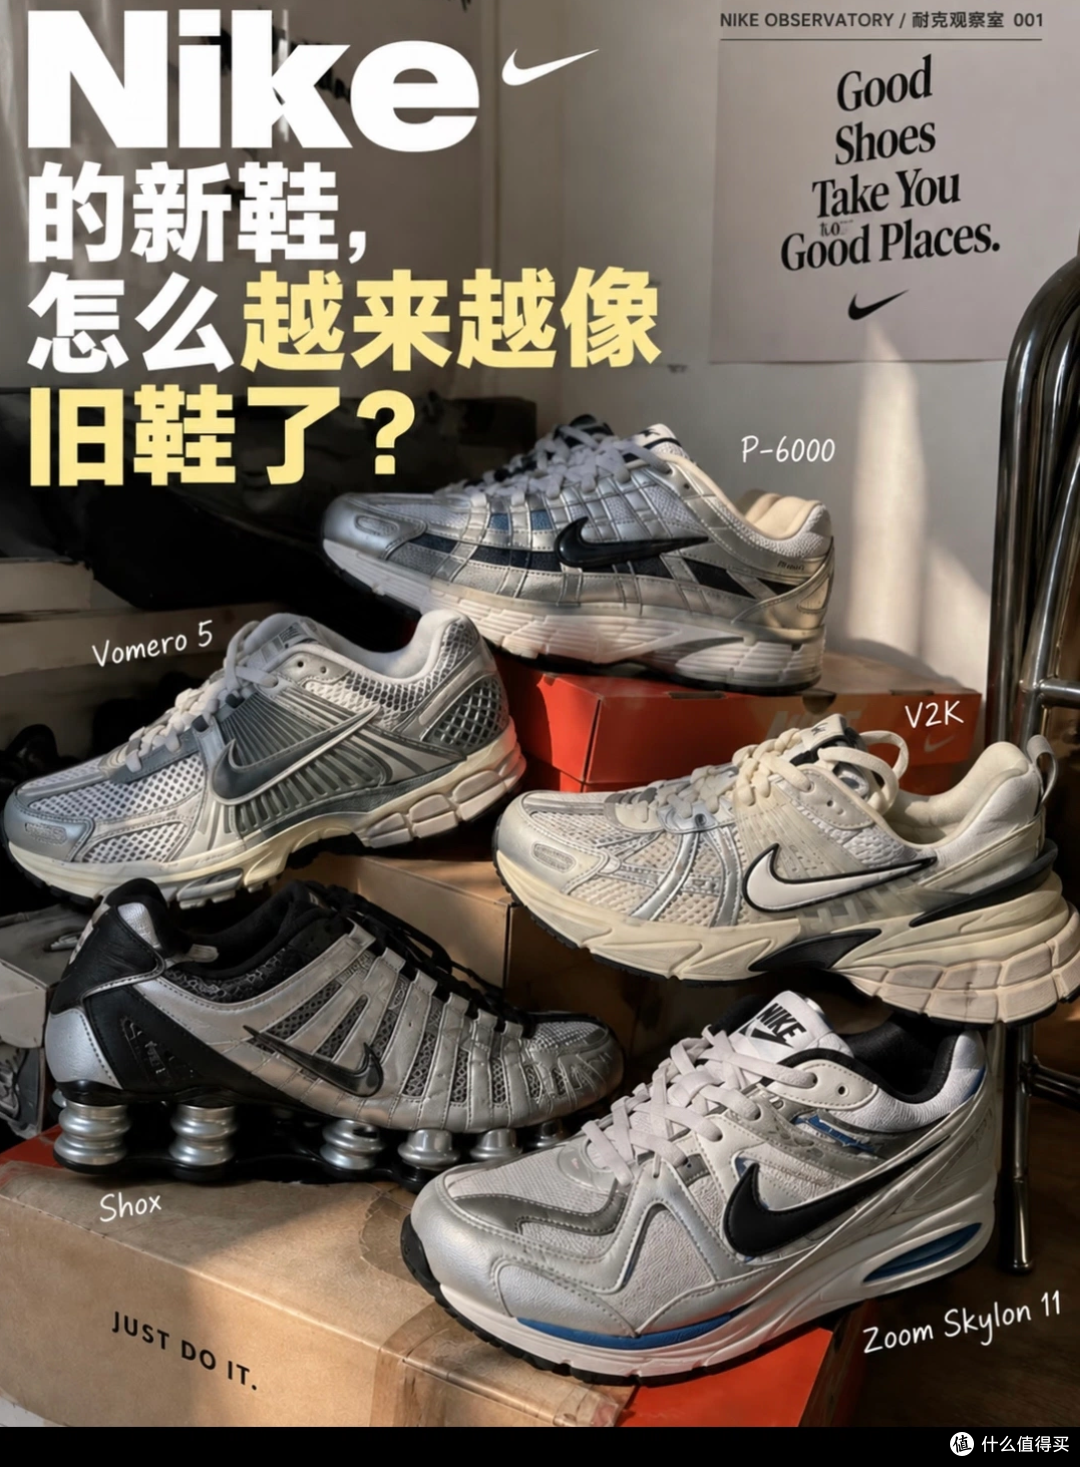 耐克近年热门鞋款,大多是复古老鞋重新回炉复刻,全新原创设计越来越少
简单总结
耐克现在的困境,不能简单归为国货抢市场。 口碑遗留问题 + 渠道改革踩大坑 + 新品缺乏惊喜,多重问题堆在一起,才造成连续下滑。 短期只能靠打折清库存救数据,如果不重视国内消费者需求,大中华区业绩很难回暖。国产运动品牌,大概率会继续抢占市场。
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~








