














12
18
89块的卡扣断了,报价13万:你的电车保费没出险也涨,账早就摊好了
2026-10-09 13:12:13
0点赞
1收藏
0评论
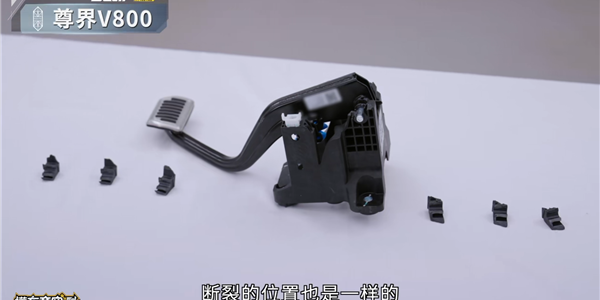
杭州一辆刚满月的新能源车,在停车场压到一块翘起的地砖。底盘轻微磕碰,电池包外壳断了一个卡扣。
同款卡扣,电商上卖89块。
厂家的答复是:电池包一体化密封,不能单独修,整套换,报价13万,接近车价一半。质保?拒了。保险?保险公司也不愿意单独承担这一笔。最后的结局是,这台车按全损理赔,车主自己贴进去小一万块的贴膜和车衣。
这事9月底传开,#电车买得起修不起#冲上热搜,中保研此前那组数据又被翻了出来:新能源车事故维修均价,是燃油车的1.7倍。

修车这事热闹了几天就过去了。我更在意的是另一件安静得多、碰到的人多得多的事——保费。
翻翻小红书,续保季的哀嚎一片一片的。「交强险去年855,今年怎么变950了?一年车都没怎么开,也没出过险」;「特斯拉第二年续保,报价怎么比去年还高」;「没出险,续保涨了近两千」。
没出险,没违章,车开得一年比一年老实,保费一年比一年贵。这钱到底去哪了?
池子在亏钱
先说一组官方数字。9月24日,金融监管总局公布2025年交强险经营数据:承保亏损296亿元,把投资收益算进去之后,经营亏损还有230亿。2023年交强险亏64.1亿,2024年亏106.5亿,2025年直接翻到230亿,三年亏掉400多亿。
同一份账本的另一面:2025年交强险赔付支出2524亿,同比涨了11.6%;车均保费762.1元,基本没动。

赔付一年涨一成多,收的钱原地踏步,这个池子入不敷出,谁都会算。官方给的原因就两条:人伤赔付标准提高了,新能源车占比越来越高了。
交强险的制度设计是「总体上不盈利不亏损」,池子亏了,费率就可以调。个人续保价格本来就分地区浮动、跟有责事故记录挂钩。开头那位855变950的车主,如果真像他自己说的没出过险,那多半是所在地区的费率档位动了。他没有开得更差,是整个池子的水价涨了。
商业险是同一套逻辑,只是藏得更深。你每年保费里有个无赔款优待系数,看的是你个人:不出险,打折,这个折扣你一直拿得到。但保险公司手里还有一个自主定价系数,是整体调的。某一类车的维修成本、出险率高了,公司把这个系数往上一拨,你个人的折扣就被大盘的涨幅吃掉了。体感上就是「我明明没出险,怎么还涨了」——实际上是你在跟所有同类车主一起分摊池子的窟窿。
今年6月,一位比亚迪汉EV车主晒出保单:一年省下五千块油钱,续保涨了四千。省下的油钱,大半交回了保险公司。
先把话放在这儿:这篇文章不是劝你别买电车。我自己也不会因为保费切回油车,一年省下的油钱是真金白银。但你要知道,省下的油钱里有一块,正在以保费的形式交回去,而且这块正在变大。
修车的钱,是图纸阶段就定下的
回到那个1.7倍。知乎评论区有人纠正口径:这是「事故维修均价」,不代表电车修什么都贵。这个纠正是对的。电车保养确实便宜,没有机油机滤变速箱油,基础保养一次几百块。贵的是事故。
贵到什么程度,看几张单子:带摄像头的后视镜,一只五六千块;贯穿式尾灯撞坏一个角,基本整个总成换;电池包磕个小凹坑,报价动辄几万十几万。杭州那个卡扣,是极端版本,也是最能说明问题的版本。
为什么会这样?这才是我最想聊的部分,因为答案得回图纸上找。
一体化压铸、集成化车身,产线上每台车省几百块制造成本,车更轻、刚性更好,发布会上的数字也更好看。代价是撞了以后大面积切割更换——可维修性,是给制造效率让路的。

传感器越装越多,保险杠里、后视镜里、翼子板上全是雷达和摄像头。功能确实更强了,但每一个智能部件,都是一个更贵的事故配件。修灯要换总成的吐槽满网都是,有博主说得直白:这说明竞争还不够,竞争够了,自然有人愿意给你单独换灯罩。
电池最典型。密封包体,不开放单点维修。厂家的说法是安全,这话不是全错——修过的电池包,热失控了算谁的责任?但安全责任背后还有一本利润账:换整包13万,修卡扣89块,这两个数字摆在一起,你就明白为什么「不能单独修」永远是对外的统一口径。
再加上渠道。维修数据锁在厂家手里,配件只走授权体系,第三方修理厂想修也碰不到新能源车的事故件。没有竞争,维修价就没有市场价,只有厂家报价。
所以这条链是这样的:图纸上选了集成化,产线省了钱——修车变成只换不修——维修费翻倍——保险公司赔付顶不住——费率整体上调——每一个车主,包括从没出过险的你,一起分摊。
车厂在算制造效率的账,保险公司在算赔付率的账,监管在算安全责任的账。每一环都理性,叠在一起,账单落在你的续保短信里。

保险真能兜底吗
热搜发酵那几天,有大V提出了反对意见,原话大意是:又在放大电车维修焦虑,天价维修大多出现在碰撞、托底这类事故场景,基本可以通过车险转移。
这话对了一半。
杭州那台车,保险确实兜了——兜的方式是按全损赔,车没了。车主刚贴的膜、刚做的车衣,小一万,自己消化;一台满月的车变成全损车,这中间的时间成本和折价损失,没人赔。这还是极端案例。更普遍的情况是,你只要出一次险,无赔款优待的折扣就没了,重新攒回来往往要好几年。
兜底从来是有价格的。它把今天的损失,挪进免赔额、挪进去年的折扣、挪进你明年后年的保费里。
那普通人能做什么
骂保险公司没什么用,他们也只是接账单的一方。说点能落地的。
续保别接受第一个报价。人保、平安、太平洋至少各要一份,电话车险和线上直销再单独问一遍,同一台车不同渠道差出几百上千很常见。4S店续保送保养看着划算,把保养折算成现金再比一次,很多情况下并不划算。另外下定新车前问清楚保险是否强制店内购买,现在不少品牌已经松口了,这一条就能省下第一年被渠道加价的钱。
三者险保额买足。人伤赔付标准连年在涨,路上豪车也多,200万是底线,300万更稳。两档保额之间的保费差,一年通常就几百块,比你升级那套21寸轮毂划算太多了。
小剐蹭先算账再报保险。修车费如果低于出险带来的保费上涨——一次出险影响的不只是来年,是接下来两三年的折扣——那就自费修。几百块的漆面活儿,走保险是亏的。
准备买电车的,看车清单上加两个问题:电池能不能单独检测、更换模组,还是只换整包;三电终身质保绑了什么条件,首任车主、年限里程、是不是必须在授权渠道保养。这两个问题的答案,比车机芯片型号值钱。

最后,别小看托底。杭州那台车就是压了一块翘起的地砖。日常过减速带、下地库、走烂路,比开油车时多留一分心——电池包的肚子,没有油车的排气管皮实。
今年续保的时候,别光盯着总价骂。把去年的保单翻出来逐项对一遍,看看动的是哪个系数。对完你就明白,只要车还按这种方式设计、维修渠道还这么锁着,这笔钱明年也省不下来。真正的转机,得等维修数据开放、第三方能修这些车的那一天。那天还没来。来之前,保单翻仔细点,车开慢点。
内容由AI生成





