



 深耕汽车兴趣领域






9
13
等等党的天又双叕塌了?显示器从暗涨到明涨
2026-10-08 19:59:53
0点赞
0收藏
2评论
你以为“等等党永远不亏”是硬件圈的铁律?
从内存到固态,
再到连你桌上那块最沉默的屏幕,
一场由AI基建掀起的“成本海啸”,
正让所有消费电子品的低价时代加速退潮。
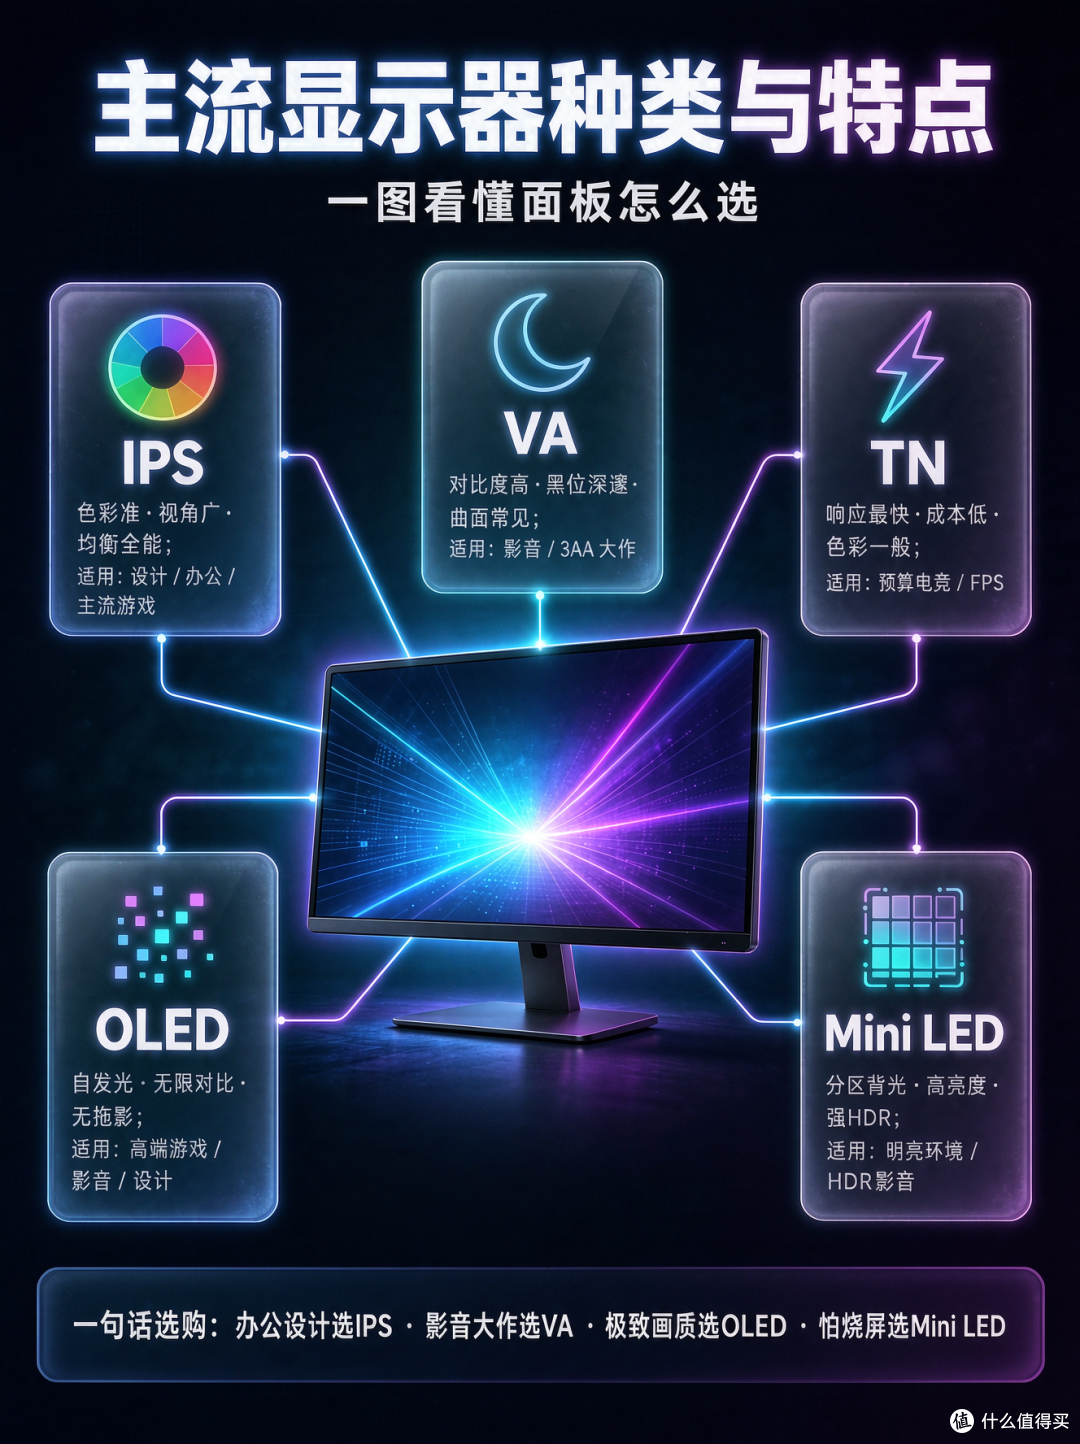
今天我们来聊一个平时没人当回事,一涨价大家才想起来它存在的东西——显示器。
说到显示器这个品类,它在硬件圈里的地位一直很微妙。
内存条炸了你得骂娘,固态崩了你得砸键盘,显卡不够用你会盯着日历等新品,唯独显示器,它的存在感约等于办公室角落那盆三年没人浇过水的绿萝。
多少人每天盯着它八个小时以上,摸鱼用它,打游戏用它,加班被老板夺命连环call的时候还是用它,但绝大部分的人从来没想过要了解它。
直到最近,它用一种最直接的方式提醒了你它的存在——涨价。
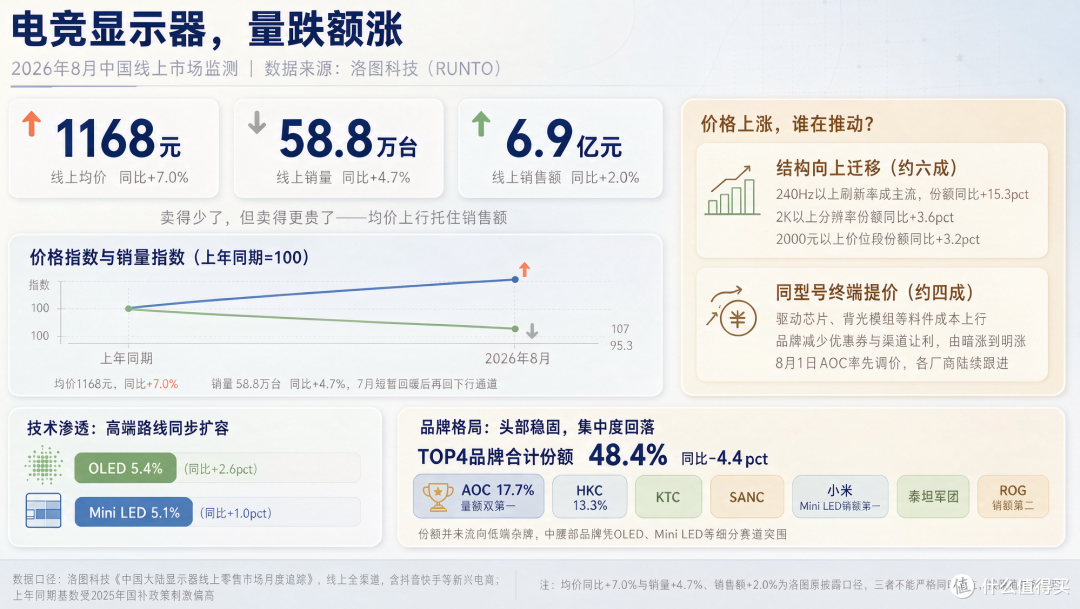
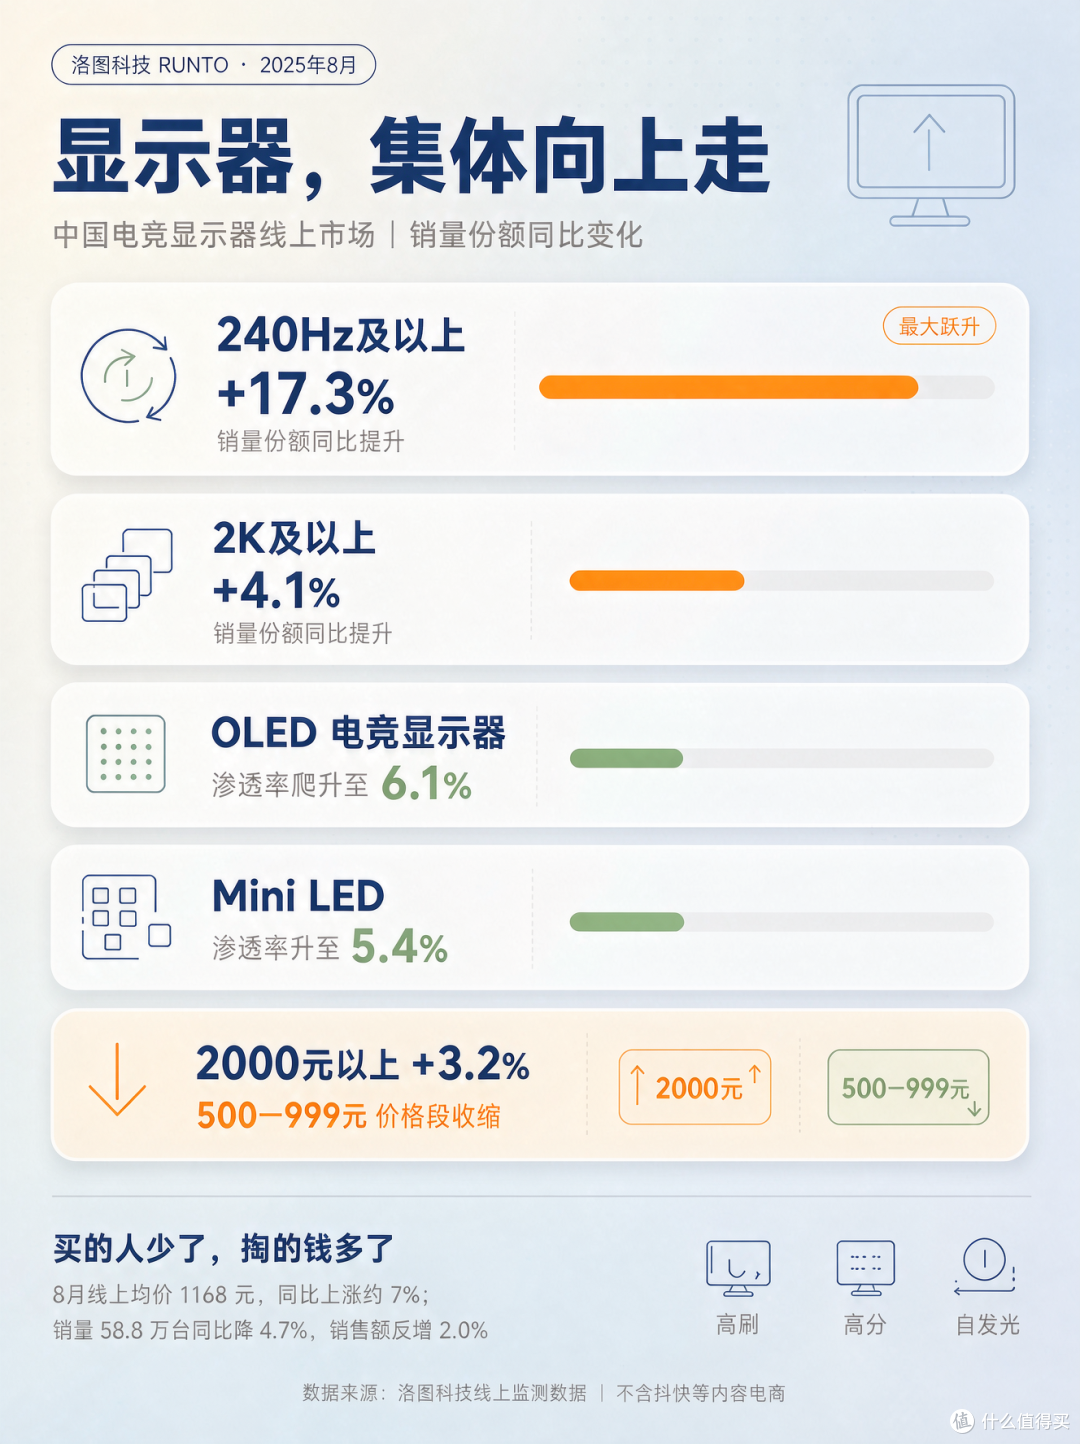
根据洛图科技的监测数据,今年8月,中国电竞显示器线上均价冲到了1168元,同比涨了大约7%;同期销量58.8万台,同比跌了4.7%,但销售额反而涨了2%。
这三个数字摆在一起,你品一品:东西卖得少了,钱收得多了,这在商业上叫量跌额涨,翻译成人话就是,单台的价格变贵了。
对于一个过去几年一路向下卷价格、五百块都能买到高刷屏的品类来说,这个画面相当魔幻。
很多人看到这里,第一反应是:老剧本要来了——是不是面板又涨价了?是不是面板厂又开始控产惜售了?
还真不是!而这,洽洽是这轮涨价最反直觉的地方。
经常在流水线打螺丝的朋友都知道,一台显示器里最值钱的东西是面板,就是那块真正发光的玻璃。
按过去的经验,显示器想降价,掐面板就行;显示器要涨价,也一定是面板先动。
但现在,集邦咨询的数据明明白白地告诉你,近期主流显示器面板价格整体持平,比如27英寸IPS面板均价稳定在63.6美元左右,基本没怎么动。
就好比你去餐厅吃饭,服务员告诉你咱家的肉菜没涨,但油盐酱醋、燃气、人工、餐巾纸全涨了一圈,最后结账的时候,你肯定还是得多掏钱的。
那么问题来了,到底是哪些“配菜”在涨?
这里就要介绍一位显示器里的隐形功臣——Scaler IC,主控芯片。
这玩意儿,你大概率没听过,但它干的活极其关键。
你的电脑通过HDMI或者DP线把画面信号甩给显示器,这个信号不能直接怼到面板上,中间得有“人”翻译和调度:分辨率要对上,刷新率要稳住,色彩要校准,处理完了才能交给面板显示。
你可以把它理解成显示器的包工头,主机是甲方,面板是工地,中间全靠它协调。
你的屏幕越高刷、越高分辨率,这个包工头的业务量就越大,规格要求就越高,27英寸4K 160Hz的双模电竞屏和22英寸1080P办公屏,用的Scaler根本不是一个世界的东西。
就是这么一颗不起眼的芯片,今年供应趋紧,价格涨得凶,整体涨幅预估30%-50%起步。
注意,这个幅度还只是“起跳”,并不是“封顶”,越高端的显示器,涨幅越让人难受。
而且部分高端主控芯片,还需要搭配小块内存做缓冲,结果又撞上了存储涨价的大周期,等于是被双重暴击。
除了主控芯片,显示驱动芯片也难受。
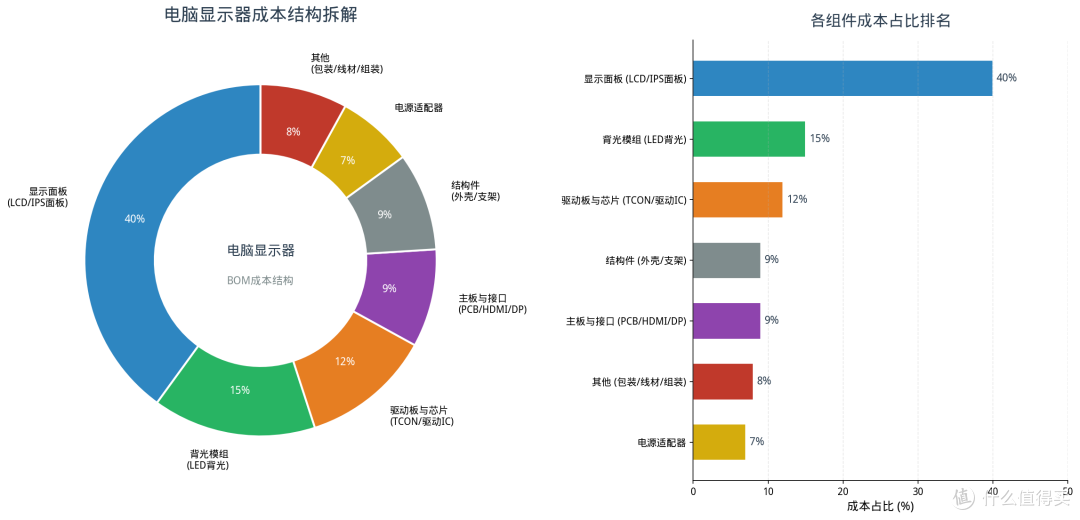
驱动芯片负责把图像数据转成面板像素能懂的驱动信号,在面板里成本占比大概15%-20%,通常在成熟制程上生产,8英寸、12英寸晶圆它都有涉及。
而晶圆制造这个环节,放在以往,大约占显示驱动芯片总成本的六到七成。
但今年以来,部分8英寸晶圆代工报价已经多次上调,结果就成了:上游打个喷嚏,下游直接重感冒。
再算上电源元器件、PCB板、接口芯片、各种电容电阻、背光料件,全都在涨。
Scaler紧、驱动紧、电源紧、PCB紧、小存储紧,品牌最后拿到的是一张“全员涨价通知单”,而不是某一个零件单独唱反调。
那么下一个问题是:这些小芯片为什么突然集体紧俏了?
表面看是显示器卖得好、高刷普及快,底层答案却并不在显示器行业,而在一个听起来八竿子打不着的地方——AI。
说到这,冷月知道肯定有朋友想翻白眼,说怎么什么破事最后都能扯到AI。
但这次真不是硬蹭,冷月给你捋一捋,你顺着链条走一遍就明白了。
这两年,全球科技巨头都在疯狂砸钱建数据中心训练大模型,AI服务器的胃口是个无底洞。
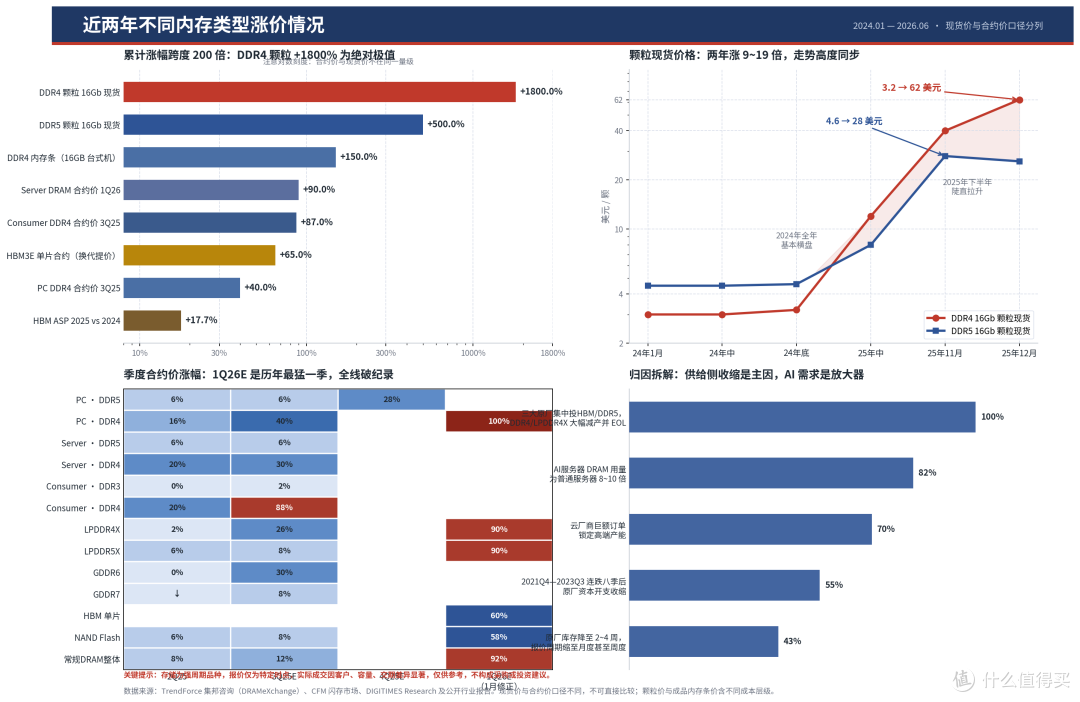
据国家发改委价格监测中心的数据:AI服务器单台内存需求能达到传统服务器的8倍左右,2026年全球AI服务器出货预计还要同比增长28%以上。
三星、SK海力士、美光这几家存储巨头一算账,AI客户出价高、订单大、交期还稳,凭什么把宝贵晶圆拿去做便宜的消费级内存条?
于是,先进产能集体转向HBM和企业级存储,消费级DRAM、NAND就被挤到了墙角。
集邦(咨询)那边给出的数据更狠:2026年一季度,PC一般型DRAM合约价预计涨90%-95%,NAND合约价涨55%-60%,更偏门的NOR和SLC NAND,在2026年上半年分别累计涨约100%-120%和130%-150%。
而华尔街机构的典型代表——高盛,甚至把这轮存储紧张看到了2027年。
存储涨是一方面,更隐蔽的挤压在晶圆代工环节。
半导体行业就像一个巨大的食堂,晶圆厂是后厨,封装测试是出菜口,现在AI客户是包场的大爷。
AI相关的电源管理芯片需求暴涨,后厨灶台就那么多,厨师就那么多人,伺候AI的利润又高又稳定,产能分配的优先级自然往那边排。
Omdia的观察是:部分晶圆厂能分给电视、显示器、笔记本驱动芯片的产能正在减少。
你的显示器芯片,就是那碗在亿万富翁点了满汉全席之后,排队等着炒的蛋炒饭——等得起就等,等不起就得加钱。
于是整条因果链就通了:全球各国的云服务商买AI服务器,服务器吃内存和固态,存储原厂转产,代工厂给高毛利芯片让产能,显示器主控和驱动拿不到便宜交期,BOM成本上升,品牌扛不住,终端涨价,最后账单递到你面前。
说白了,整个环节从头到尾,没人碰那块显示器的玻璃,但你买单还是贵了。
这就好比房价没动,但契税、中介费、装修、物业、车位全涨了,你的入住成本照样上天。
讲到这,肯定有朋友要问:上游涨价也不是一天两天了,品牌以前怎么就能扛住,现在扛不住了?
答案很简单,因为扛不住了,字面意义上的扛不住了。
要理解这一点,得回头看过去几年显示器行业经历了什么,它是整个电脑硬件里价格战打得最惨烈的品类,没有之一。
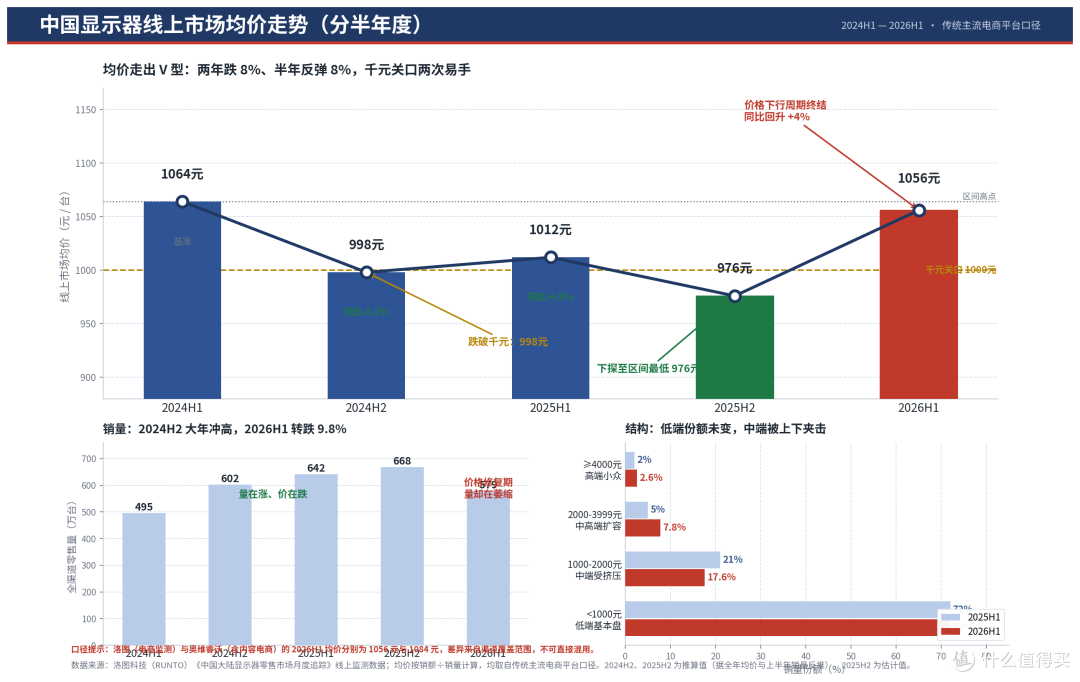
数据很直白:2024年中国显示器线上均价1027元,同比降了约9%,下半年直接跌破千元,干到998元。
竞争最激烈的500-999元价格带,销量占比从2023年上半年的42%,一路卷到2024年下半年的49%,将近一半的市场在千元以内贴身肉搏。
而本该是利润重地的1500-1999元中端段,份额从12%被硬生生压到7%。
到了2025年上半年,均价进一步降到1012元,全年均价992元,历史上首次全年跌破千元。
更狠的是,价格降的同时,配置还在升。
2K、180Hz这种三年前要一千五往上才配拥有的规格,一路下探到千元以内。
八百块买2K高刷,五百块买144Hz,听着是不是很爽?爽,就对了,但这份爽是有代价的。
加量不加价的“诚意”背后,是供应链极限降本、品牌贴钱促销、渠道让利、利润一层层削薄硬撑出来的。
行业里的共识很扎心:过去两三年,入门级显示器的利润已经压到见底,很多品牌微亏,靠加工费维持出货。
什么概念?卖一台显示器赚的钱,可能还不如一杯奶茶,全靠走量吊着生产线不崩。
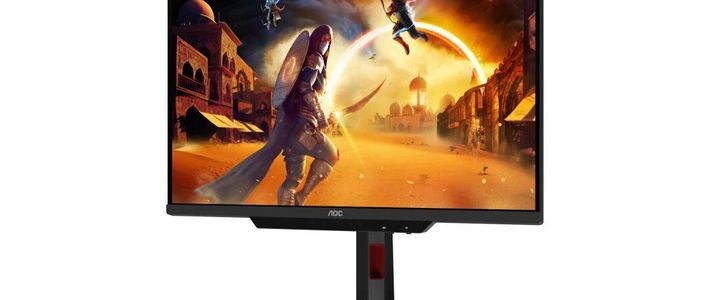
一个佐证是,AOC背后的冠捷科技,这个全球最大的显示器制造商之一,2025年亏了7.84亿元,2026年一季度继续亏2.83亿元。
龙头都在亏钱,你让其他品牌怎么办?
所以当这波成本浪潮真的拍过来的时候,这些品牌的处境是:利润缓冲垫早在前几年价格战里当柴火烧干净了。
如果只是成本小幅上涨,那咬咬牙还能消化,但残酷的现实是,几乎所有周边元器件一起涨,而且涨幅还不小,叠加起来早就超出了承受范围。
再降价抢量,就是卖一台亏一台,卖得越多死得越快。
毕竟,做生意终究不是用爱在发电,没人能永远赔本赚吆喝。
于是乎,我们看到了一部充满了谍战元素的商战剧,业内管它叫从暗涨到明涨。
第一阶段是暗涨,手法极其隐蔽。
官方标价一个字不动,页面价格岁月静好,但优惠券没了,满减缩水了,渠道返点低了,直播间不给低价了。
你看着标价很感动,一算到手价,多花了一百多。
你想发火都找不到具体理由,因为人家确实没调价,只是把你薅习惯了的那点甜头悄悄收回了。
洛图科技对线上同型号产品的追踪显示,从7月下旬到现在,主流机型终端售价普遍涨了10%-15%。
第二阶段,8月,不装了,摊牌了。
8月1日,AOC向全国渠道商下发全系列显示器价格调整通知;8月14日,KTC发布价格调整说明,明确表示后续可能上调。
这两份通知就是信号弹:从偷偷摸摸到广而告之,显示器市场正式进入明涨阶段。
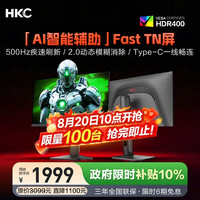
具体到产品上,AOC宙斯盾一款27英寸4K 160Hz双模电竞屏,8月25日京东活动价1589元,之后公开活动价涨到1732元,一个月涨了约9%。
KTC一款24.5英寸2K,8月20日到手1064.34元,后来1199.7元。
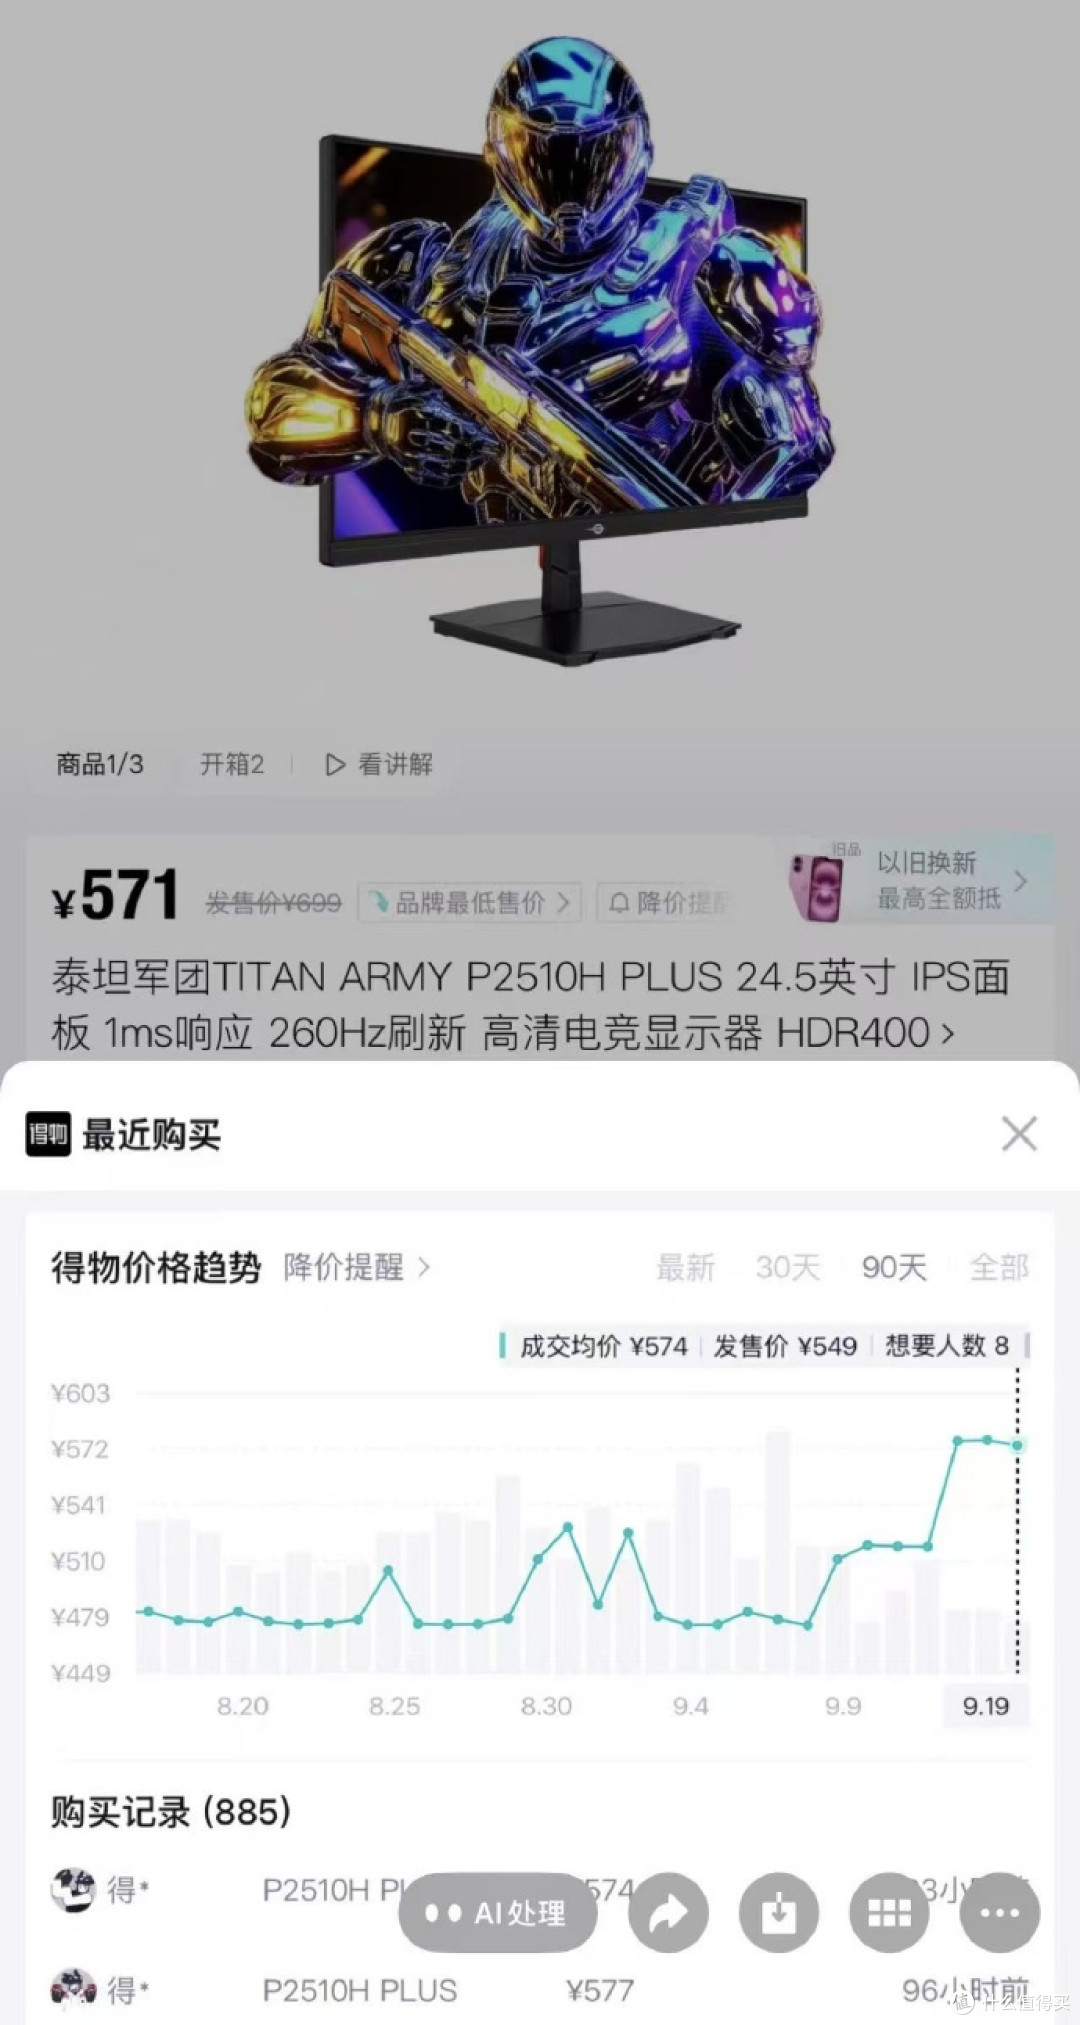
还有其它渠道监测到,泰坦军团某型号90天内从482元涨到547元,涨幅约13.49%。
型号还是那个型号,配置还是那个配置,就纯粹的,原来的东西变贵了。
当然,客观的说,咱也不能把所有的锅都甩给品牌方。
回看那个7%的均价涨幅,行业拆出来大概是六四开:六成来自产品结构升级,四成才是同型号真提价。
什么意思?就是一半以上的涨价,其实是你自己选的。
今年8月,240Hz及以上高刷产品的销量份额同比提高了15.3个百分点,2K及以上提高了3.6个百分点,OLED在电竞显示器里的渗透率爬到5.4%,Mini LED到5.1%,2000元以上中高端份额提升3.2%,而500-999元这个曾经的出货主力段反而在收缩。
翻译成人话就是:不少人嘴上喊着消费降级,身体却非常诚实地在升级装备。
以前是能亮就行,现在是240Hz起步、2K打底、OLED真香。
就像你读书时候,全班的平均分提高了,不一定是每个人分数都涨了,也可能是更多的后进生把分数的均值给拉上去了。
消费者买的档次上去了,行业的均价自然被拽着往上走,跟你还在坚持性价比为王没什么关系。
销量跌4.7%但销售额涨2%的分裂数据,说的就是这种状态:买的人少了点,买贵的人多了点。
这部分消费升级,尽管是慢变量,却一直在那里。
真正的新变量是那四成同型号提价,它才是今年夏天之后市场真正发生变化的地方。
两股绳拧在一起,才有这轮涨价的完整底色。
还有个值得一提的地方是,面板厂这些年也学乖了。
过去二十年中国面板厂是重资产生意,开机烧电烧材料,停机代价更大,哪怕价格跌破成本线也得满产满销,卷得连自己都害怕。
三星退出LCD、台系厂商收缩之后,京东方、TCL华星、惠科三家拿下了全球电视面板约七成份额,话语权上来了,开始坚持“按需生产”。
三季度稼动率维持90%高位的同时,国庆假期主动停产减产3到7天,10月大世代线稼动率预计降到79.6%,这在过去是不可想象的。
当供给方学会了“停机比满产更赚钱”,面板价格就很难再像过去那样自由落体,再加上康宁9月宣布四季度起对显示玻璃基板提价15%以上,这笔账最后也会算到终端头上。
那接下来的价格会怎么走?
短期看,四季度有双十一、双十二这些旺季节点,品牌为了冲量,部分机种会做限时降价,尤其是库存老型号。
但成本底价摆在那儿,Scaler要是继续紧、驱动交期继续长、存储小料不回落,大促也只是把暗涨部分临时让出来,整体趋势大概率是“持平至上涨”,回不到2024年那种千元内随便高刷的极致。
长期看,这轮压力不是传统的库存周期波动,囤货清库存价格就回落的老戏码解释不了今天的事。
本质上,是晶圆、存储、封测这些上游产能被AI重新分配了一遍,AI的需求是结构性的、长期性的,不是多盖几个厂就能解决的。
再加上价格战把品牌降价能力打得所剩无几,往后显示器的性价比不会消失,但“极端的白送价”会越来越少。
五百块2K高刷、八百块4K电竞那种魔幻价格,回头看本身就是不可持续的亏损价,是行业拿命补贴出来的幻象。
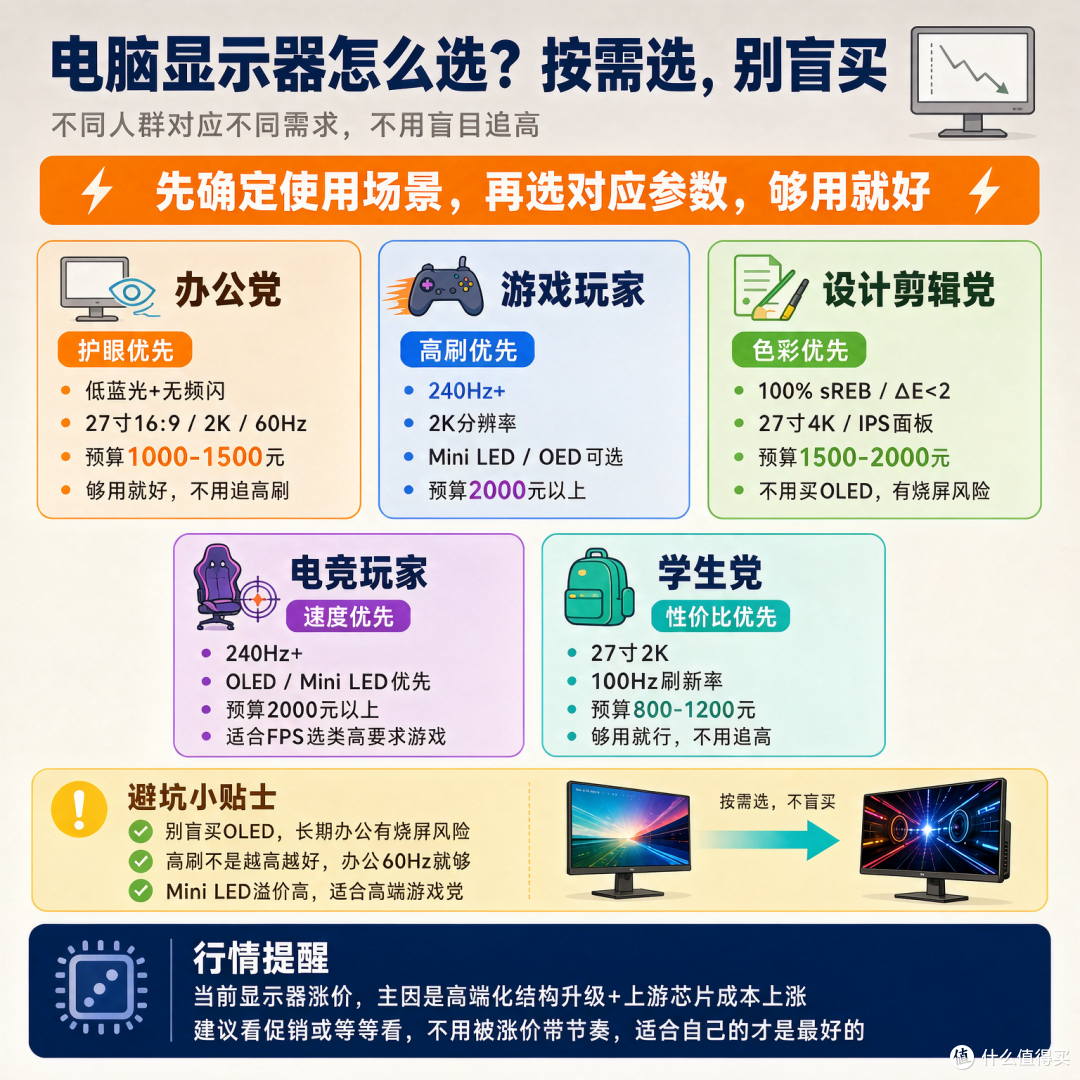
所以,普通消费者该怎么办?冷月的建议是:够用就行。
办公需求,看使用感受。
你现在1080P 60Hz用着不卡、不眼酸,就别折腾。
真要换,100Hz以上、低蓝光、可升降支架,比盲目追2K,甚至是4K,要实用得多。
游戏需求,看预算。
主流网游2K 180Hz已经很舒服,3A大作才考虑4K 160Hz以上,但4K高刷最吃Scaler、面板和供电,涨价也最狠。
预算有限的话,先保刷新率和分辨率,再保面板类型。
如果真要买,那买的时候要看历史价,不能只看“活动价”。
7月下旬以来,同型号涨10%-15%是行业参照,某款如果只涨三五个点还送延保,不算割韭菜。
老库存,严格来说不一定是不好的产品,很多其实是调价前采购的,渠道清货反而划算。
但要注意的是,如果一个月内从活动价到公开价涨九个点以上、又没配置变化的,那还是买新不买旧。
真刚需再出手,别恐慌囤货。
显示器有接口生命周期,HDMI 2.1、DP 2.1、USB-C供电,这些都会迭代,你囤一台不开箱使用的机子放在家里面吃灰,那才是真的亏。
即使你是企业采购的,也尽量别一次性压货,因为芯片交期一波动,渠道政策随时会变动。
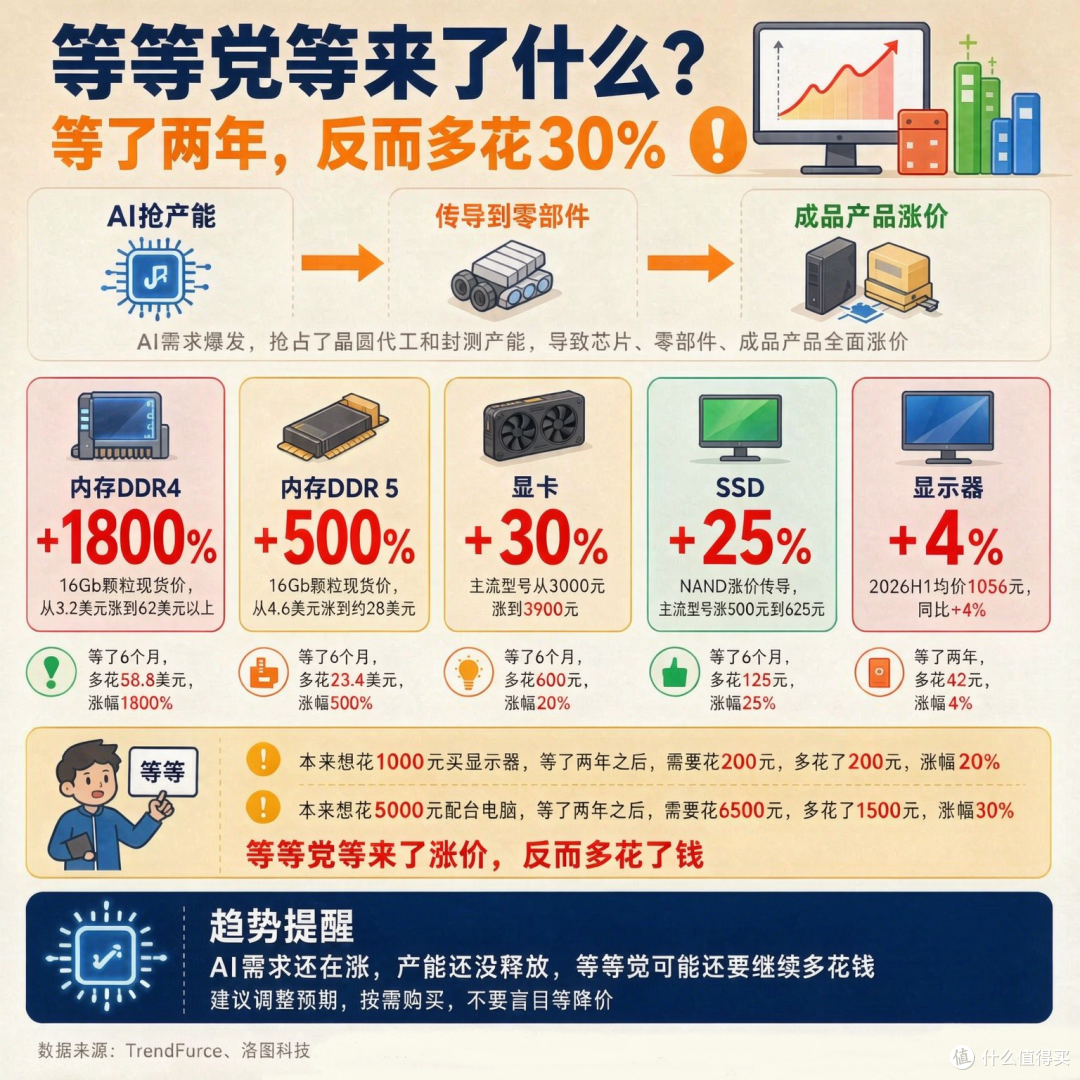
等等党这个群体的核心信仰是:晚买有折扣,不买立省百分百。
这个信仰,在过去十几年确实屡试不爽,但它的成立是有前提的:产能过剩、竞争惨烈、技术降价,时代在背后送福利。
而现在,需求端站进来一个不讲道理的庞然大物,你揣着三五百块预算逛显示器卖场,对面AI揣着几千亿美金逛整个半导体产业链,你怎么跟它等?
内存涨完固态涨,固态还没缓过劲,显示器接着来,再往后,键盘鼠标、摄像头、会议屏,甚至电视的驱动和电源,都会被同一套半导体成本波及。
面板不涨,不代表整机不涨,因为现代显示器早就不是“玻璃加铁架子”,它是一台小电脑:接收信号要芯片,驱动像素要芯片,供电要芯片,调色彩要芯片,高刷低延迟还要更多缓存和更贵的PCB。
芯片全行业紧,显示器不可能独善其身。
技术进步的红利,从来不会均匀地落在每个人头上,它更像一场重新分配:有人分到了未来,有人分到了账单。
你现在装机的每一分钱里,可能都藏着一份你自己永远用不上的算力基建的成本。
所以这轮显示器涨价,不是某个品牌饥饿营销,也不是面板厂控盘,而是AI基建吃产能、上游代工重分配、小芯片和元件普涨、品牌利润见底扛不住、暗涨转明涨、用户偏好高配拉高均价的合力。
品牌不是忽然变坏,是前面卷太狠、后面成本遭不住,不得不选择做坏人。
普通消费者能做的很有限,无非是“认清现实,该换再换,能等就等”。
以前我们总觉得,电子产品一定会越来越便宜,性能一定会越来越强,这是颠扑不破的行业规律。
但AI这波浪潮上来之后,整个半导体行业的逻辑都在悄悄改变,消费电子不再是产能分配的中心,反而慢慢成了边角料。
当上游的产能和资源都往更赚钱的地方跑,消费电子的低价时代,可能也就慢慢走到头了。
或许以后,等等党的胜利,真的会越来越难等了。
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~









校验提示文案
校验提示文案