






 深耕美食兴趣领域







8
5
光瓶酒格局已定|2026第一季度百元内口粮白酒销量榜
2026-04-28 10:06:28
6点赞
10收藏
9评论
白酒低端口粮赛道,一直是市场销量基本盘。随着新国标落地,酒友选酒愈发理性,纯粮固态成为刚需底线。本期整理:2026年Q1-100元以内新国标纯粮白酒销量TOP10,只算正统纯粮、全渠道动销、按瓶数真实排名,避开勾兑酒、调香酒坑,直观看清平价白酒谁才是真正走量王者。

数据说明:
✅ 统计周期:2026年1—3月(第一季度)
✅ 价格门槛:终端零售价100元以内
✅ 选酒标准:严格执行新国标纯粮白酒(GB/T10781),纯粮固态发酵
✅ 剔除品类:调香酒、固液法、液态法、配制酒
✅ 数据口径:全渠道流通,统一折算500ml标准瓶
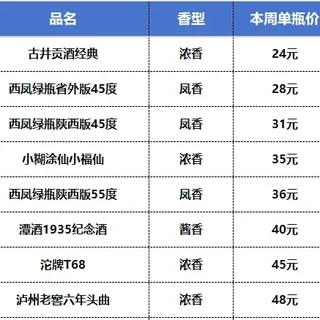
口粮酒在日常的好价中占非常高,推荐大家优先选择蹲各品牌嫡系好价。
TOP 1 黄盖玻汾(53°,清香)

Q1销量(瓶):约5020万
百元内纯粮白酒断层龙头,国民级光瓶口粮,全国城乡全覆盖,自饮刚需第一单品。最近网上有不少声音说玻汾不行了,核心原因是是内外因素叠加的结果。品牌忙着往中高端靠,忽略了老酒友。对外就更卷了,其他品牌都盯着口粮酒这块“肥肉”,竞品们的性价比一个比一个能打。

黄盖好价大约在33左右,日常出现比例高。
TOP 2 五粮液 尖庄高光 (52°,浓香)

Q1销量(瓶):约1760万
五粮液嫡系纯粮,下沉县域渠道强势,百元内浓香增长最快单品,小聚自饮主流。
今年好价频率低,日常参考好价40元左右。
TOP 3 沱牌 t68 (50°,浓香)

Q1销量(瓶):约1760万
百元内唯一国标特级浓香,六粮酿造柔和,近两年爆款口粮酒,口感柔和适口,年轻消费群体接受度极高。

TOP 4 泸州老窖六年窖头曲 (52°,浓香)

Q1销量(瓶):约1310万
老窖经典入门嫡系,窖香纯正,家庭小聚、家常宴席高频选用,复购率稳居高位。

目前有出38度了,好价暂时略少,日常主要是52度为主。
TOP 5 红盖玻汾 (42°,清香)

Q1销量(瓶):约920万
低度清香代表,入口绵柔、不易上头,日常自饮、佐餐首选,北方市场基础雄厚。

TOP 6 古井贡酒第六代 (50°,浓香)

Q1销量(瓶):约830万
徽酒百元内核心大单品,皖、苏、鲁、豫深度渗透,节庆与日常走量双稳。
日常自营店好价极少,偶尔有第5代和第8代好价。
TOP 7 绿脖西凤 (55°,凤香)

Q1销量(瓶):约790万
经典凤香型光瓶酒,西北餐饮、烧烤标配,风格独特,区域统治力极强。

TOP 8 习酒 圆习 (53°,酱香)

Q1销量(瓶):约710万
百元内正统酱香走量标杆,酒体醇厚,南方流通渠道完善,酱香入门首选。圆习线下跳水严重,价格和线上好价差不多持平了,这是极少的情况。

TOP 9 红星蓝瓶二锅头 (53°,清香)

Q1销量(瓶):约680万
北方光瓶酒刚需,品牌底蕴深厚,便利店、餐饮、烟酒店全渠道覆盖。

TOP 10 郎酒红顺品郎 (45°,兼香)

Q1销量(瓶):约620万
川派兼香代表,口感平衡易饮,川渝及西南下沉市场动销强势。

以上10款酒按照好价来看,大部分都在50元以内,大家可按需选择蹲好价。
从榜单总体来看,清香、浓香牢牢霸占百元内纯粮主流市场,凤香、酱香、兼香形成差异化补充。沱牌 T68、尖庄高光增速遥遥领先,大众口粮升级需求持续释放。
建议大家优先选择品牌自营,第三方有一定概率买到假货。


对于有名酒需求的,可以提前做好计划,等待平台促销,买好价,能省则省。如果是急需用酒的,建议优先选择品牌自营,以防买到假货。
想要买好酒,买好价酒,就关注我哦。







校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案