


















21
29
护身三件宝,重疾险、防癌和医疗
2016-05-13 10:06:03
487点赞
3222收藏
440评论
小编注:感谢值友@zeyou100 分享此篇保险文章,帮助大家从保险角度去减轻重大疾病所带来的压力。作者只是提供参考建议,还请结合个人情况进行选择。愿逝者在天堂安息!
写在最前面
免责声明:以下言论仅代表个人观点,未经同意请勿转载或作他用,错漏之处在所难免,欢迎值友互相飞砖,活跃气氛!
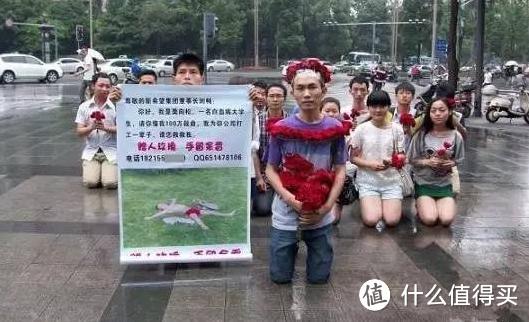
近期微信和微博被一则关于魏则西患恶性肿瘤去世的消息刷屏了。21岁这么年轻的生命就去世了,真是太令人心酸了!新闻媒介和网友讨论的热点主要是围绕治疗、媒体道德责任感、广告监管等方面,但从保险的角度来看,又给我们在关于重疾、防癌险、医疗险的普及上提了个醒!
在这起新闻事件中,我们不得不将涉及到保险方面的关键字提取出来,再次为值友普及。的确,保险也许并不能挽留魏则西的离开,但它至少可以为他的治疗提供必要的资金支持。此外,当逝者已逝,生者还需坚强面对生活,一份保险亦可以帮助年老的父母继续生活。
不能不面对的事实是,重大疾病发病率日趋增高和癌症年轻化。虽然我们小老百姓得不到一手数据,也不知道发病率和年龄的比例,但有人一定比我们知道得更清楚,那就是保险公司,通过查看保险公司对短期消费型重疾险的费率制定,我们就可以知道大概发病比例了。看下图。

上图是一年期少儿重大疾病保险的费率表,起起伏伏弄得像股市K线图。在这张10万保额的图片里,0岁保费最贵,3-18岁的保费最低,19-25岁保费又涨了上去。这张简单的费率表就能体现重疾发病率和年龄对应的关系。保险公司之所以定出这个费率绝对不是吃着绝味鸭脖在纸上随便写的,肯定是做了不少幕后调研工作。
热闻关键词:恶性肿瘤
针对保险类别:重疾险、防癌险、医疗险
关于,21岁的魏则西身患恶性肿瘤——滑膜肉瘤。针对这一恶性疾病,重疾险、防癌险和医疗险都将其纳入了承保范围。那么,关于这三个险种,我们需要了解哪些知识呢?
首先,先来了解三者的概念与特征
概念
重大疾病保险:
简单来说,重疾险即重大疾病保险,是指由保险公司经办的以特定重大疾病,如恶性肿瘤、心肌梗死、脑溢血等为保险对象,当被保人患有上述疾病时,由保险公司对所花医疗费用给予适当补偿的商业保险行为。
防癌险:
了解了重疾险,防癌险就相对好理解了,简单来说,防癌险属于健康保险,亦是重大疾病保险的一种,主要是指专门针对肿瘤疾病来提供保障的保险产品。
医疗险:
医疗险也是健康保险的一种,对被保险人患有的所有疾病提供医疗费用补偿的商业保险。
特征
“重大疾病”通常具有以下两个基本特征:
一是“病情严重”,会在较长一段时间内严重影响到患者及其家庭的正常工作与生活;二是“治疗花费巨大”,此类疾病需要进行较为复杂的药物或手术治疗,需要支付昂贵的医疗费用。
防癌险,只针对恶性肿瘤,由于保障范围比重疾险要低,因此也具有费率便宜的特点。
医疗险,对普通疾病或重大疾病的医治提供医疗费用的补偿,所以保费会随年龄有阶梯增长的特点。
区别
了解了重疾险、防癌险和医疗险的概念与特征,那么我们便可以相对清晰得梳理出三者的区别了。
提供的保障范围不同
目前,各险企对于重疾病种均以中国保险行业协会颁布的《重大疾病保险的疾病定义使用规范》为基础,包含6种必保(发病率在80%以上),19种可选,共计25个种类。除此之外,各险企会自行增加一些病种,一般都达到40种以上。
而防癌险,是专门针对肿瘤疾病的险种。从保障范围看,确实比重疾险要窄。
医疗险相对于保障范围更广的健康保险,只要是疾病产生的门诊或住院都提供医疗费用的补偿报销。
保费高低不同
一般来说,重疾险因为提供的保障范围高,自然保费也相对高;而防癌险作为只针对肿瘤的险种,具有保费相对便宜的特征。举个例子,按照某一家保险公司的收费标准来说,如果一位30岁的男士,购买一份保额10万元的重大疾病险,缴费期为10年,保至70岁,那么这位男士每年需要缴纳5450元的保费。同样的情况,如果该男士选择购买一份保额10万元的防癌险,缴费期为10年,保至70岁,每年只需要缴纳2420元。医疗险根据年龄来确定不同的保费,年龄越大保费越高,但相对于医疗险提供的年度或终身的百万保障额度,保费还算可以接收。
适合人群不同
相对于重疾险,防癌险的确保障范围有限,但任何产品都有其存在的价值与意义。防癌险针对下列人群的意义更为明显:1、家庭属于低收入人群;2、经常接触化工原材料等致癌物品的人员。3、有癌症家族史的人员;4、50岁以上的中老年人;5、已购买重大疾病保险,但希望提高癌症保障的人群。其实医疗险对于前面的5点人群也有同样的作用。
不幸身患重疾,首先就要面对巨大的金钱支付。如果要获得良好的治疗,最先进的药品,在身患重症下,提高生活质量,延长生命。这一切,就需要很大的开销。
1、买重疾险,高杠杆比的保险产品才能做到真正的以小保大
治疗大病的过程中,有许多检查治疗项目、疗效好副作用小的药品都是自费药,社保不会报销的。美罗华是医生必推荐的治疗淋巴瘤的药物,其单支价格在2.5万左右,5支一个疗程。治疗肾癌和肝癌的多吉美,每月1盒,每盒2.3万,需要持续服用到患者不能临床受益为止。所以重疾险保额或防癌险保额不要低于40万。
2、良好的康复,费用需要20万——40万
重大疾病治疗费用中三分之一是直接费用,三分之二是间接费用。大病治疗这段时间里,需要有人照顾,营养更要跟上,这时护理费与生活费是很高的。像脑中风后遗症这种“发病率高、致残率高、死亡率高、复发率高、并发症多”的重疾,这样的病症在得到精心的医治和照顾下一般也能生存十年,所花的护理费约在36万(每月3000元),生活费约36万(每月3000元)。
3、弥补收入的损失,因人而异
一个人在发生重大疾病的时候,对家庭最大的影响是:收入中断、花钱不断。收入越高的人,一旦患病,对家庭的生活水平,子女教育规划,未来养老都有很大影响。对医疗费用的认知,还要考虑到因重大疾病造成的收入损失,给家庭带来的影响。
小编注:以上部分内容为作者根据现有定义进行的整理。
实战购买指导
1、尽可能的选择简单直白不拗口的理赔条款。这个建议lz在《保险填坑课堂 篇六:浅析重大疾病险选购(上)》这篇文章里做了详细说明了。虽然保监会对25种重大疾病的条款做了强制规定,但对于理赔条款解释保监会是没有规定,在这种情况下各家保险公司免不了在理赔条款里添油加醋,什么“症状”“体征”等这种搞不懂的文字添加像一个个坑一样让消费者来踩。值友如果自己在网上自主下单购买保险时,要格外注意理赔条款的文字解释。
2、非健康体买保险不要有讳疾忌医的心态。非健康体买保险必然会面临加费、除外和拒保的情况,lz发现有不少客户在对待需要加费的保险是往往很极端,“什么加费20%!这么贵,不买了。”加费固然是不好,但你这个非健康体投保如有保险公司愿意承保那应该是好事。lz有一个客户,程序员,胖子,美食家,恋爱的时候女方问他有什么爱好,他回答说喜欢吃,就这么个吃货在lz的建议下才买了保险,但核保体检时血糖和血压偏高,保险公司要求加费承保,他就不愿意了,结果没有投保,过了3年后,有一次他主动找lz谈保险的事,lz当时就犯嘀咕了,值友知道吗?保险这个东西很少会自己主动来购买的,由于他比较胖肚子又大,实在是没有办法隐瞒绕过不体检,结果体检指标比3年前还要差,直接被保险公司拒保了。现在这货在家里锻炼减肥呢!再买保险。

“2016年保险公司提供的一份加费“排行榜”显示,排在前10位的加费原因分别是乙肝、体重过重、血脂高、肝功能异常、血压高、血尿、血糖高、肾结石、乳腺肿瘤、胃病(胃炎、胃溃疡),其中乙肝、体重过重、血脂高、肝功能异常前4位占到80%以上的比例,乙肝一项超过30%。拒保原因前十“排行榜”与加费的大体一致,只是程度上的不同。”——和讯网 [微博] 2016-02-16
3、同样的保险产品线上和线下可能会不一样。如果你是保险公司,你也会这么做。这个就好比网上的苏宁易购和苏宁线下实体店的差异化经营,都要生存,谁都不想被单一渠道绑架。网上销售的保险产品设计理念就是为了快销,短、频、快,简单避免烧脑是主要目的,所以你会看到明明是同一个产品,结果被拆开很多份单独放在网上销售,或改产品名字或精简产品保障功能等等。
4、医疗险避免买到有免赔额的产品。这个lz在《保险填坑课堂 篇九:如何在CD的医保外购买医疗险》和《保险填坑课堂 篇四:挑选性价比高的意外险》里已经详细说明了。什么住院天数有免赔额的、医疗费用报销有免赔额的等等都不是我们的菜。特别对住院天数设有免赔额的,lz特别来气,现在医疗资源多紧张,怎么可能一个病人在医院住个两三周的,住满一周7天就已经很不错了,你保险公司来个免赔额3天或4天,要是病人住院只有4天,那保险公司顺势就不要赔付住院补贴了,还有医疗费用报销有免赔额的都不要选。
5、重疾险有附件防癌险和医疗险的可以考虑。重疾险这个元老产品,各家保险公司都在改进和创新,由原来的单一重疾险,改进为附加防癌险、附加癌症医疗、附加投保人豁免等新的模式。主险附加相对来说比单独再购买在费用上是肯定要便宜的,如果附加的保险产品能和主险起到互补的作用,那这样的附加险值得推荐。
6、收入不高的怎么买保险最经济实惠。回答这个问题前先看下图。
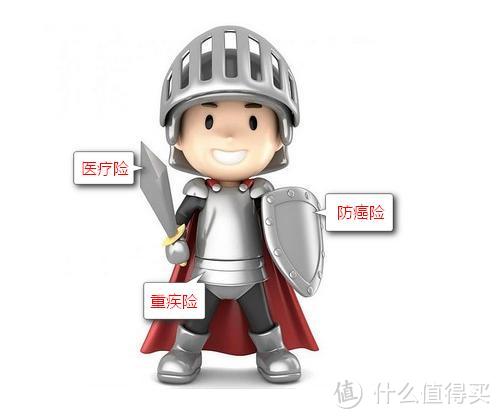
重疾险好比你全身的护甲(疾病保障种类全而广),防癌险是你手里的盾牌(重点癌症再加固),医疗险就是你手上的利剑(所有疾病斩立决)。有条件的当然武装到牙齿,没有条件的你至少有把利剑或盾牌吧!防癌险和医疗险对于收入少的人是不错的产品,虽然是消费险但好在每次支付的保费便宜,这样的组合对年轻人或刚参加工作的职场人还是很实惠的。如果有值友觉得防癌险加医疗险组合的保费还是太高,再怎么二选一?那么lz建议抛弃防癌险只买医疗险,并且要买高计划医疗险(推荐中端医疗里的中高档计划),你都快全裸了,怎么说也要挑一件称手的兵器吧。
“曾经遇到个客户问我:这个保险死了才赔钱,买了有什么用?
您说盲人的家里需要点灯吗?
需要呀!
这是为什么呢?
因为盲人的家里还有其他家人呀!”
“我们需要重疾险,不是因为我们会死,而是因为想好好活着。”——Dr. Barnard
PS:就在lz就要上传这篇文章的时候,9日晚上电视新闻就播放了经济界权威人士关于中国当前经济的分析。人民日报9日也刊登了标题为《开局首季问大势》的文章,目前中国经济运行的总体态势符合预期,但固有矛盾没缓解,一些新问题也超出预期。综合判断,我国经济运行不可能是U型,更不可能是V型,而是L型的走势。这个L型是一个阶段,不是一两年能过去的。也就是说接下来不要指望中国经济会迅速反弹,不要指望中国会大规模刺激经济,请做好经济增速放慢的心理准备,去除浮躁,回归理性。对于中国经济可能出现的长期L型的走势,lz建议各位值友还早早做好个人保险规划,以后像在朋友圈再发各种求助捐款的信息,很可能会被回复“为什么你生病要我来为你捐款呢?为什么要别人为你买单呢?”。想起《黄帝内经》里《素问》中的一段话,云:“是故圣人不治已病治未病,不治已乱治未乱,此之谓也。夫病已成而后药之,乱已成而后治之,譬犹渴而穿井,斗而铸锥,不亦晚乎”。










亲身经历,对保险已经极度不信任。
已最近为例,去太平洋理赔意外伤害(老爸出门被电动三轮撞倒,左腿骨折),各种证明各种复印各种原件,前后跑了十一次,两个月跑下来,最后进入赔付阶段,总共就只收取了四五张纸,剩下厚厚一摞看都没看,可是最初提交理赔时每次都说少,可都不一次说清楚,每次都问是不是就只要这些证明材料即可,每次都回答很肯定。按照最初投保时给讲解的和自己理解的,应该是理赔药费的40%,结果最后3万多的总医药费,就理赔了1276.29元。
校验提示文案
校验提示文案
我妈有同事原来购买过国内某保险公司的产品,好像也是花了好几万最后报了1w+。所以我妈对保险相当不信任,而我也因为有社保而觉得没有必要另外购置商业保险。
后来在和朋友聊天的过程中,才知道很多朋友都有买保险,大家也都认为有买保险的必要。
回来后,我就比较我朋友买的保险,看哪种更适合我更划算
购买前,我选择比较的两款都是最多可以报销三次的重疾,都是外资的(貌似可以报销多次的重疾就那两家,我就不说了)。我选择的都是缴费20年,保费20w的,可以保的险种数量几乎一样,险种略有差别;其中A比B每年要多交700+的费用,但是A报销的费用是第一次20w、第二次20w+、第三次30w+(具体值忘了),B是每次都是20w....我想了下,得了第一次大病,估计得第二次大病的可能性很小了(估计第一次大病就挂了),一年少几百,20年下来还是少了不少钱啊。所以最后选择的是缴费较少的B那一款。。。
选择这类重疾保险,第一,是报销的险种还是属于中庸(不算最多也不算最少,有些很多的险种,得病的几率也比较小);第二,是可以多次报销(不过不是同一类的才能多次报销,如果同一类的反复得,就不行);第三,他还有20%的轻症报销(轻症大概不到10种,但是范围还是比较广的。比如说,20w就可以有4w的轻症费用。这个轻症之一,包括了所有的癌症初期)也就是说这个保险囊括了所有的癌症,顶多区分下是不是重疾类的来算费用不同,据我了解,现代人得癌症的概率很高,不过很多是不严重的而已,我周围就有很多朋友的熟人得了癌症,大概就是25-35这个年龄范围内的。。。。。
当然,我也算了买保险和存款理财的投资回报的差距。比如,我买的保险如果没有报销,那么85岁的时候会返回20w。但是我如果从现在开始存钱,每年存入我买保险的费用,同样存20年,到85岁支取,按照3%的年利率计算,那个时候可以取40w+。。。。所以这类重疾保险,你想拼过通货膨胀什么的,是不要想的,连银行理财都拼不过的啊~~~
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
(1)典型临床表现,例如急性胸痛等;
(2)新近的心电图改变提示急性心肌梗塞;
(3)心肌酶或肌钙蛋白有诊断意义的升高,或呈符合急性心肌梗塞的动态性变化;
(4)发病九十天后,经检查证实左心室功能降低,如左心室射血分数低于50%。这样的条款会不会很难理赔
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
准备生第二个小孩的话,未来生活开支会继续增加,目前的收入并不足以支付价格昂贵的终身重疾险保费,选择定期重疾险是个正确的选择。
但是精心优选是寿险和重疾一体,实际上还不能做到性价比最优,选择不带寿险的重疾险会更好。
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
我的状况是:
1.每月还贷10000元
2. 家庭月收入 20000左右
3. 有个小孩 7岁,正准备怀第二个小孩。
请问下,这样的情况精心优选合适吗?有啥其他推荐?
校验提示文案
(1)典型临床表现,例如急性胸痛等;
(2)新近的心电图改变提示急性心肌梗塞;
(3)心肌酶或肌钙蛋白有诊断意义的升高,或呈符合急性心肌梗塞的动态性变化;
(4)发病九十天后,经检查证实左心室功能降低,如左心室射血分数低于50%。这样的条款会不会很难理赔
校验提示文案
校验提示文案
校验提示文案