










22
60
交强险拒保能投诉,三者拒保只能换渠道
2026-11-01 02:36:25
0点赞
0收藏
0评论
跑了五家保险公司全被拒,这种经历这两年快成摩友的标准剧本了。有的是柜台说「系统坏了」,有的是要求必须搭一份意外险,有的干脆一句「我们不做摩托车」。摩友群里对付这件事的标准答案也高度一致:打12378投诉。
这招管用,但只管一半。而另一半,恰恰是很少有人讲清楚的:交强险和三者险是两种性质完全不同的东西,维权的路也是两条完全不同的路。
先说交强险。它是法定强制保险,《机动车交通事故责任强制保险条例》写得明明白白:有交强险业务资格的保险公司,不得拒绝或者拖延承保,也不得强制搭售商业保险。真违反了,监管可以对保险公司处五万到三十万罚款。所以你被拒保交强险,不是你运气差,是对方在违规。
对应的做法也就很明确:当场留证据,记下网点名称、工作人员的说法,能让他们出书面拒绝说明最好;然后先打这家公司的总部客服投诉,不行再拨12378,或者在微信里搜「金融消费者保护服务平台」小程序提交投诉。真实的成功案例不少,有人上午投诉、第二天保险公司就回电话给办了。保费也是全国统一定的,没有议价空间:50cc及以下一年80元,50到250cc是120元,250cc以上和侧三轮400元。谁要拿交强险卡你、逼你捆几百块的商业险,条例同样不答应。
三者险是另一回事。它属于商业保险,商业保险讲自愿订立合同,保险公司可以选择不卖,这不违法。所以你拿投诉交强险那套经验去套三者险,会发现12378也管不了,监管没法强令哪家公司必须承保。很多人觉得「网上教的投诉怎么不灵」,就是因为你要买的是三者,而那条「不得拒保」管的是交强险。
三者险难买,根子在行业整体收缩:摩托车出险率和单案赔付都高,这块业务连年亏钱,不少公司直接下架了产品,部分地区对排量、车龄甚至车牌归属地的核保条件越收越紧。投诉改变不了这个现实。
那怎么办?只能换渠道碰,同时把账算明白。眼下真实有效的路子大概几类。
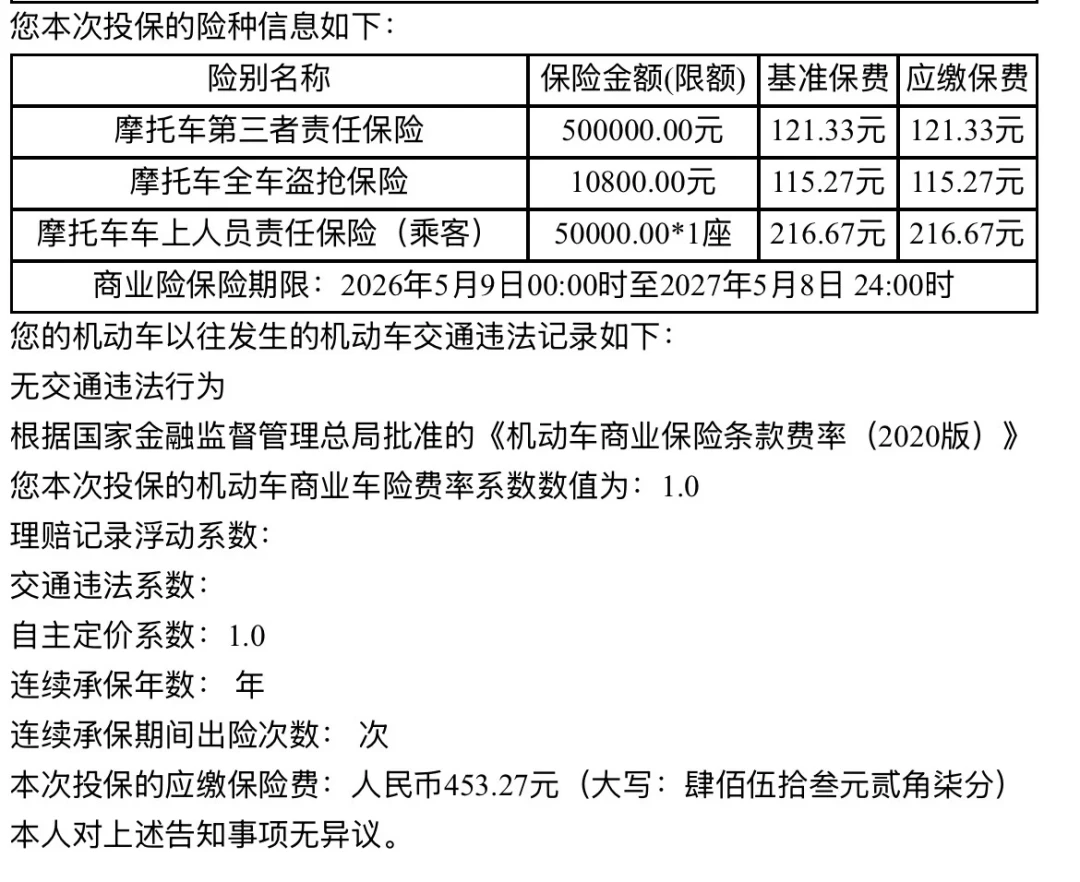
一是大公司官方APP和小程序的预约入口。北京一位车友今年5月就是在平安的小程序上约到了延庆网点的号,单程骑了一百多公里去办,三者50万保额保费才121块,但条件是绑定盗抢险和车上人员险,三样加起来453元。
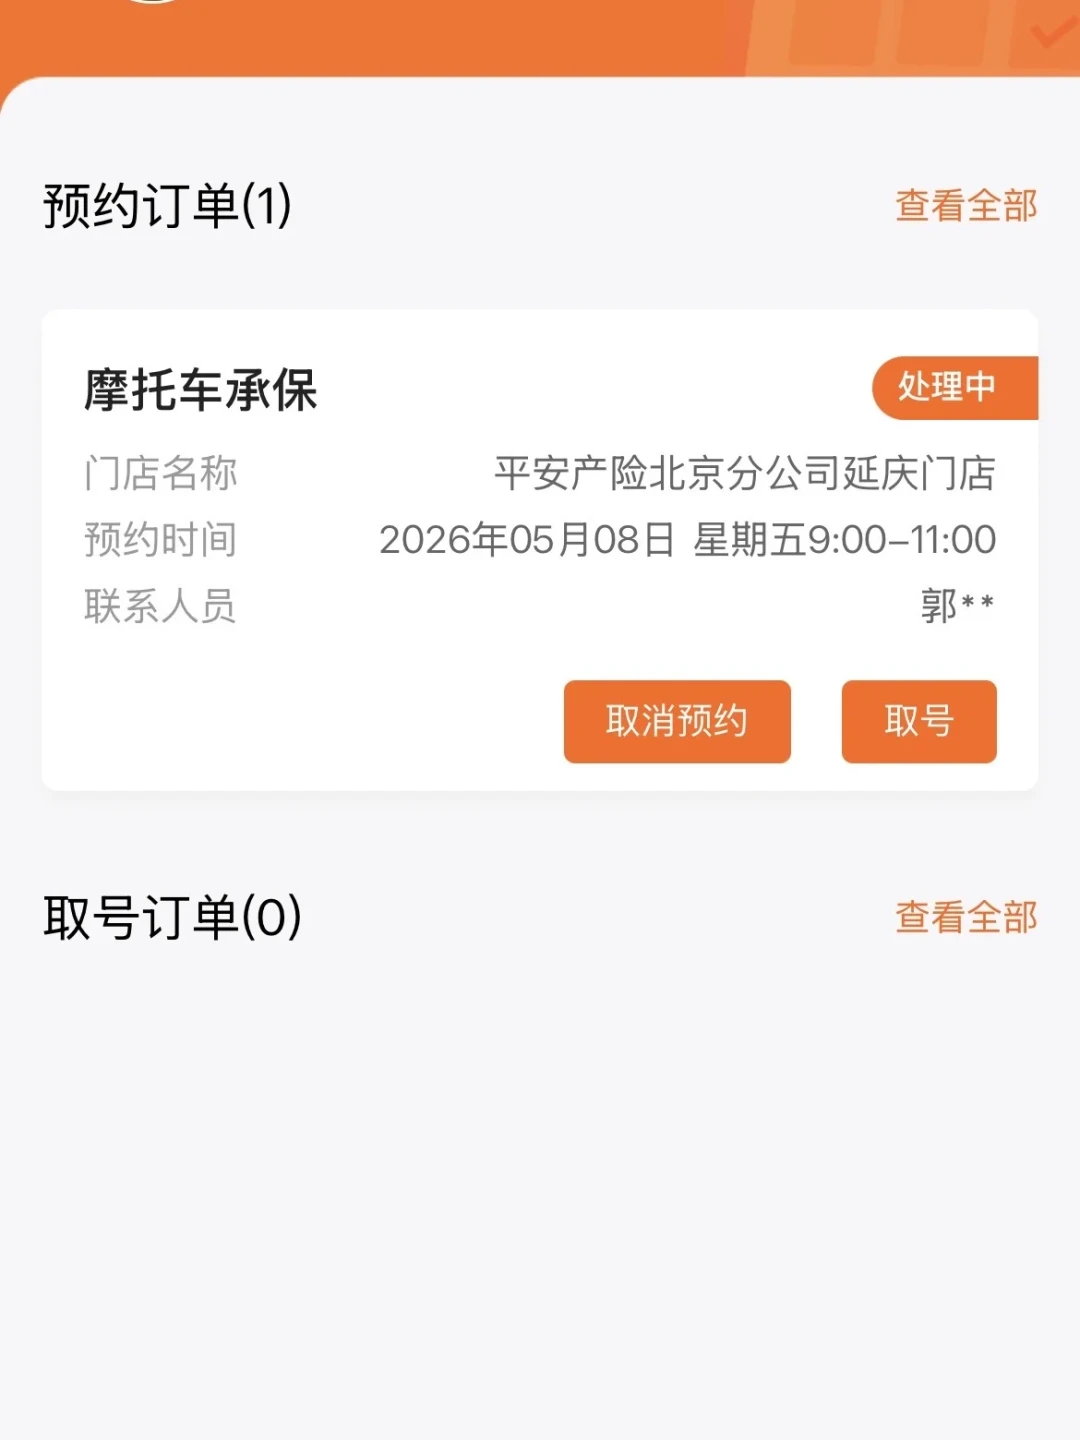
二是营业厅现场抢号,按这位车友的说法,人保有的网点商业险一天只放20个号,上午十点发,去晚了就白跑。
三是地方统一平台:北京9月28日上线了摩托车线上投保平台,15家财险公司共建,交强险全流程线上办;但注意,平台上商业险的「一键续」只对上一保险年度已经投过商业险的车主开放,第一次新上三者的暂时覆盖不到,而且仅限京牌自然人车主,还在试运行阶段。
还有一类渠道要格外当心。最近不少文章和短视频在推「三者险全国线上可买、当天出单」,点进去是让你搜某个小程序。这类基本是中介平台的生意:保单确实由持牌保险公司出,但平台要收服务费,保额档位往往只有10万、20万、30万。在50万都只能算起步的今天,10万、20万的三者,真出事兜不住多少。要走这类渠道,先确认两件事——出单的是不是正规保险公司、保单能不能在保险公司官网验真;凡是要你上传身份证和行驶证的,先把平台底细查清楚再动手。
顺带纠正一个常见误区:实在买不到三者,驾乘险替代不了它。驾乘险保的是你自己和后座的人伤,三者保的是你撞到的别人和别人的东西。全责事故里真正让人倾家荡产的,恰恰是后者。交强险的限额摆在那:物损最多赔2000元,医疗1.8万,死亡伤残18万,撞辆好车或者把人撞伤,缺口全是自己掏。所以三者能买还是要买,遇到捆绑就把总价和保额一起算,能接受就接受,这个市场暂时由不得你挑。
换成我,会这么安排:交强险一天都别脱保,被拒就留证据投诉,这条路上规则和道理都站在你这边;三者险先去大公司官方渠道蹲预约号,蹲不到再考虑捆绑方案或者中介平台,保额尽量往50万靠。至于群里那些「全国都能办」的广告,一个字都别急着信——官方统一平台都还在试运行的年头,号称有特殊通道的,值得你多防一手,而不是多感激一手。
内容由AI生成