












7
7
显示器开始涨价了,中高端先挨刀,入门款暂时安全
2026-10-20 10:09:21
0点赞
0收藏
1评论
攒机清单上最后一项稳不住的,是显示器。
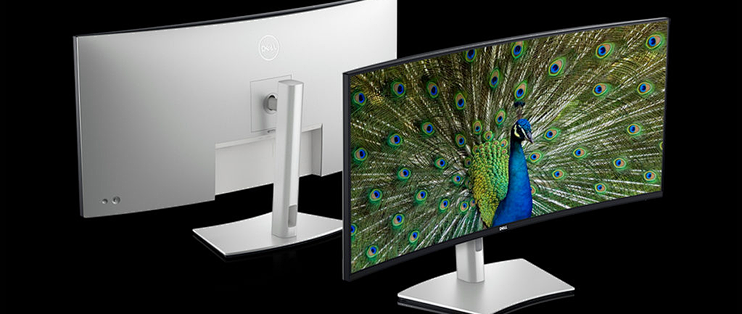
戴尔显示器的渠道侧收到内部通知,10月起出货价上调,幅度在3%到5%,主要落在中高端机型上,部分高端型号可能更多。
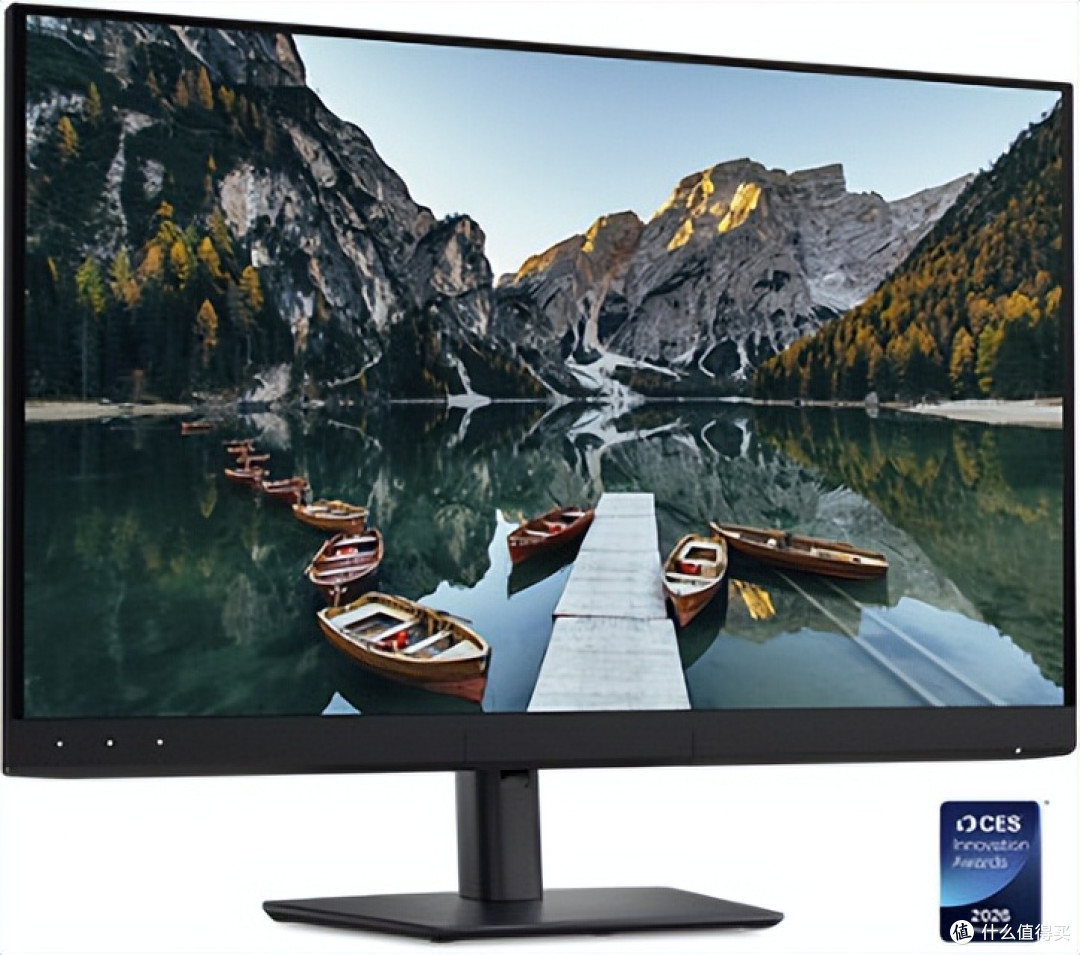
▲ 戴尔U系列商务屏是本轮出货价上调的核心区间
入门级新品这轮不涨。消息来自渠道媒体博板堂,IT之家、快科技都跟进了,戴尔官方到现在没公开确认。
这不是它今年第一次面对成本上涨。7月那轮内部吸收,没往渠道和消费者转。扛了三个月,10月还是扛不住。
涨价顺序比涨幅更有看头。TrendForce的报价里,65吋电视面板9月均价173美元,和8月持平,一分没涨。
27英寸显示器面板63.6美元,同样没动。京东方、TCL华星、惠科三家9月连发涨价函,生效时间都压在四季度。
▲ 国内三大面板厂9月连发涨价函,生效时间都在四季度
面板的涨价函刚落地,终端品牌先涨了。上游在喊价,下游抢跑。
上游喊的价不小。康宁四季度起显示玻璃提价15%起步,它是全球玻璃基板龙头,市占率超五成,加上旭硝子、电气硝子,三家合计超八成,面板厂想换供应商都没得换。
三星电机四季度MLCC报价最高涨30%,驱动IC厂商年底还在酝酿第二波,幅度从5%到双位数。
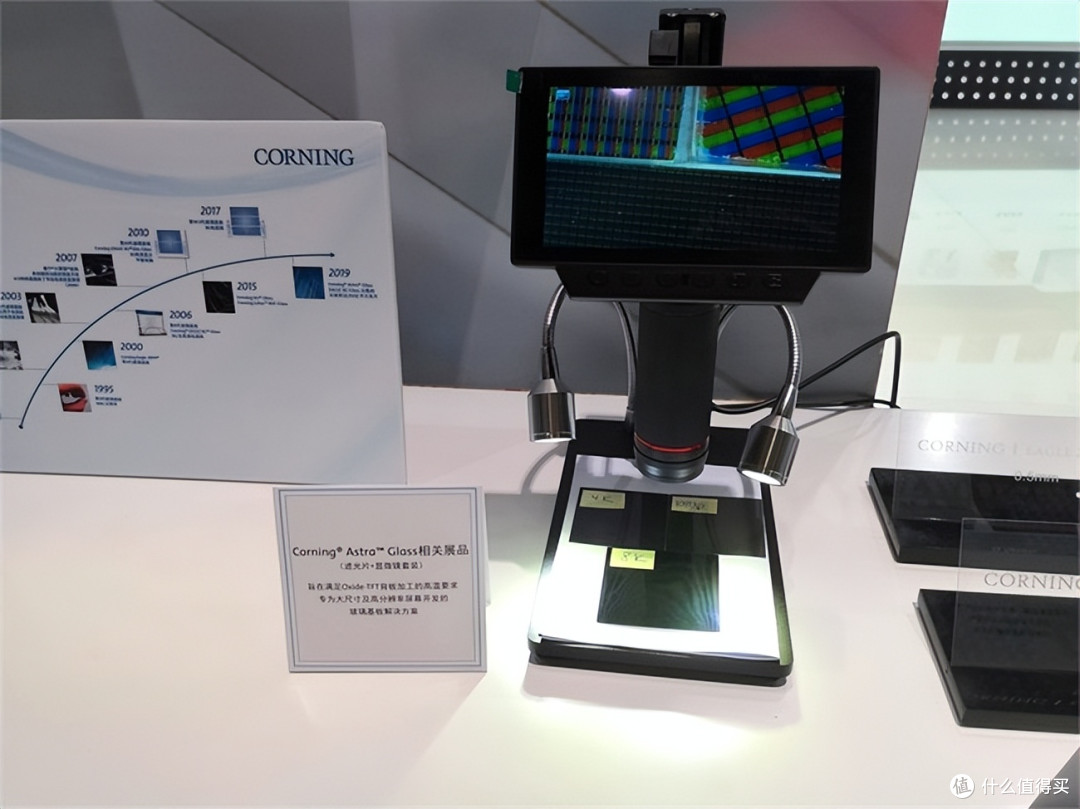
▲ 康宁玻璃基板全球市占超五成,提价后面板厂没有替代选项
抢走产能的是AI。惠科说得直白,AI服务器爆发,正在挤占IC、PCB、MLCC的产能,面板行业跟着买单。
TrendForce预计四季度电视面板总成本环比涨4%到7%,大世代线稼动率降到79.6%。
戴尔自己过得不差。最新季度营收470亿美元创历史新高,AI服务器订单积压950亿美元。
▲ AI服务器集群正在挤占面板产业链的元件产能
CEO迈克尔·戴尔9月在高盛大会上说,半导体结构性短缺短期难缓解,2027年只会更严重。C端显示器这点涨幅对它不算什么,但大厂最先松口,态度比幅度重要。
上一轮面板大涨价在2020到2021年。
55吋电视面板从106美元涨到226美元,翻了一倍多。
到2022年底,同一个尺寸跌回82美元。那轮是居家需求把产能买空,这轮是AI长期抢料,一个是潮水,一个是搬家,退潮的逻辑不一样。
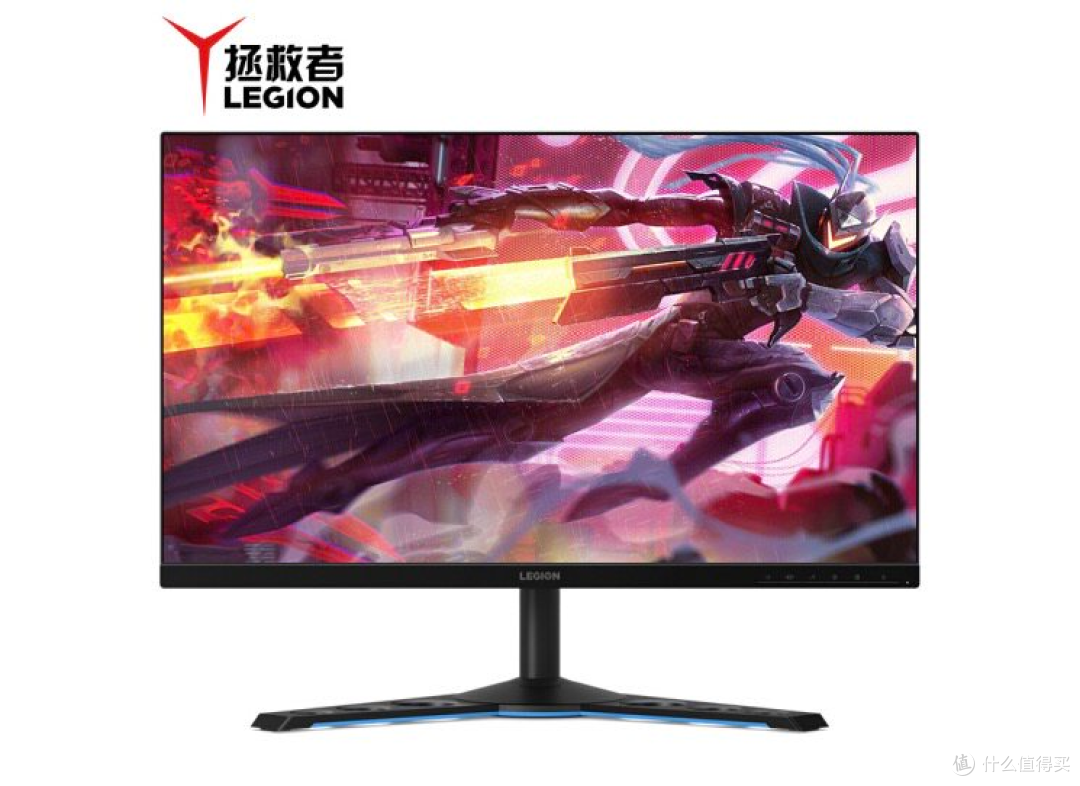
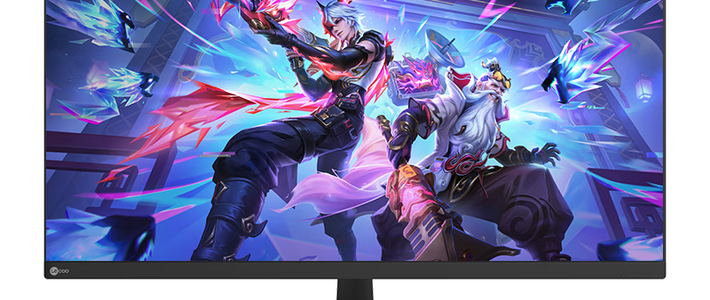
▲ 联想拯救者27Q-20上市1149元,入门段仍是价格战区
出货价也不等于零售价,渠道商可能先吸收一部分差价,零售端调整有滞后。双11就在眼前,联想拯救者27Q-20刚上市,到手1149元。
飞利浦25M4N3500V首发1199元,AOC入门款549元。这轮涨价的刀全部避开入门段,中高端先挨。
现在下手锁现价,还是等双11看渠道放价,两条路都通。急用的没得选,不急的盯着四季度面板新价落地,落地多少,明年春季的零售价就跟着走多少。
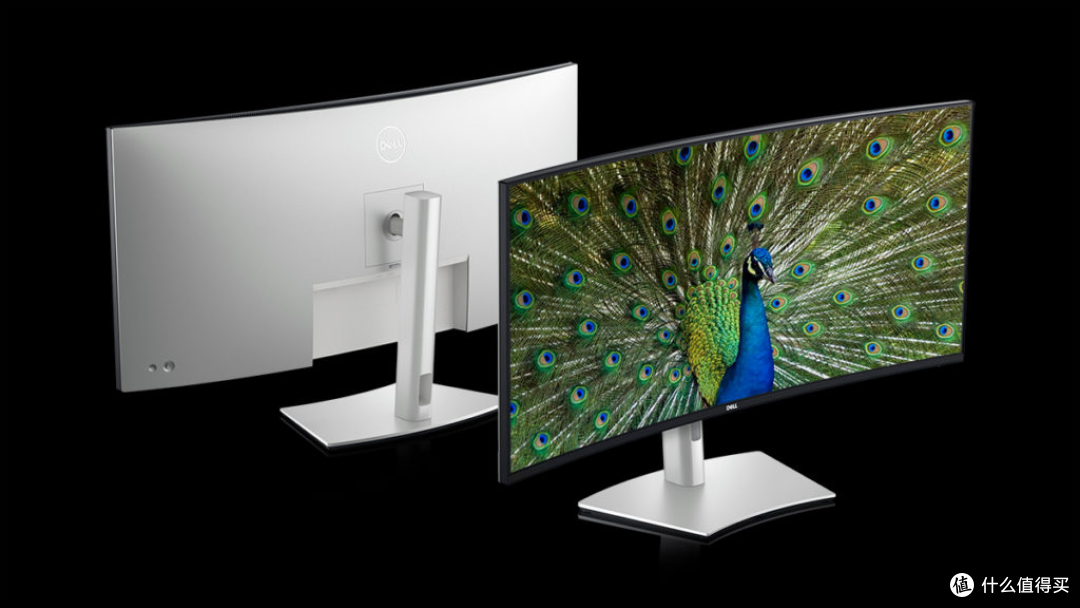
▲ 出货价上调不等于零售价立即上涨,终端调整存在滞后
这条传导链,手机、显卡、内存,现在轮到显示器。每多一环,「再等等」的成本就抬一分。
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~









校验提示文案
校验提示文案