









15
42
转存还是5年,利率只给1.25%:我查了我妈的存单那一栏
2026-10-30 18:08:03
0点赞
0收藏
0评论
十月的最后一天,我妈那张10万元的五年期定期存单,下个月初到期。她下午收到广场舞姐妹转发的一篇文章,标题写着「7月起自动转存新规落地,一次转存少拿几千利息」,催我第二天一早就去银行帮她取消。
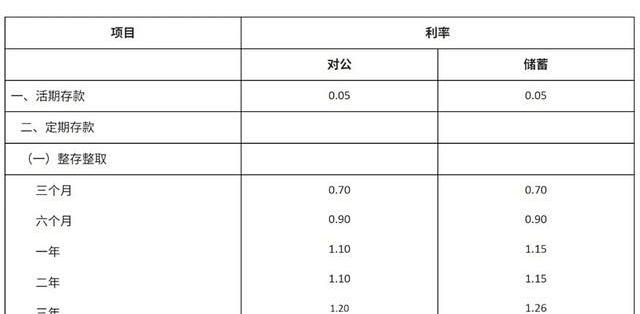
我先干的第一件事不是去银行,是查这个「新规」。我上人民银行官网、国家金融监督管理总局官网,翻遍了能找到字样的页面,都没有这么一份文件。所谓新规没有出处,早就被媒体辟过谣。我把这层噪音刮掉之后,真正一直在生效的规则其实写在《储蓄管理条例》里:存款在存期内,不管银行后来调了几次挂牌利率,都按你存入那天的利率计息,这一条是第二十六条;如果你当初没勾自动转存,到期之后钱一直没人管,从到期的第二天起,整笔钱按支取当天的活期利率算,这一条是第二十五条;如果你勾了自动转存,新的一个存期,按转存当天同存期的挂牌利率滚存。规则不是新的。新的,是利率。
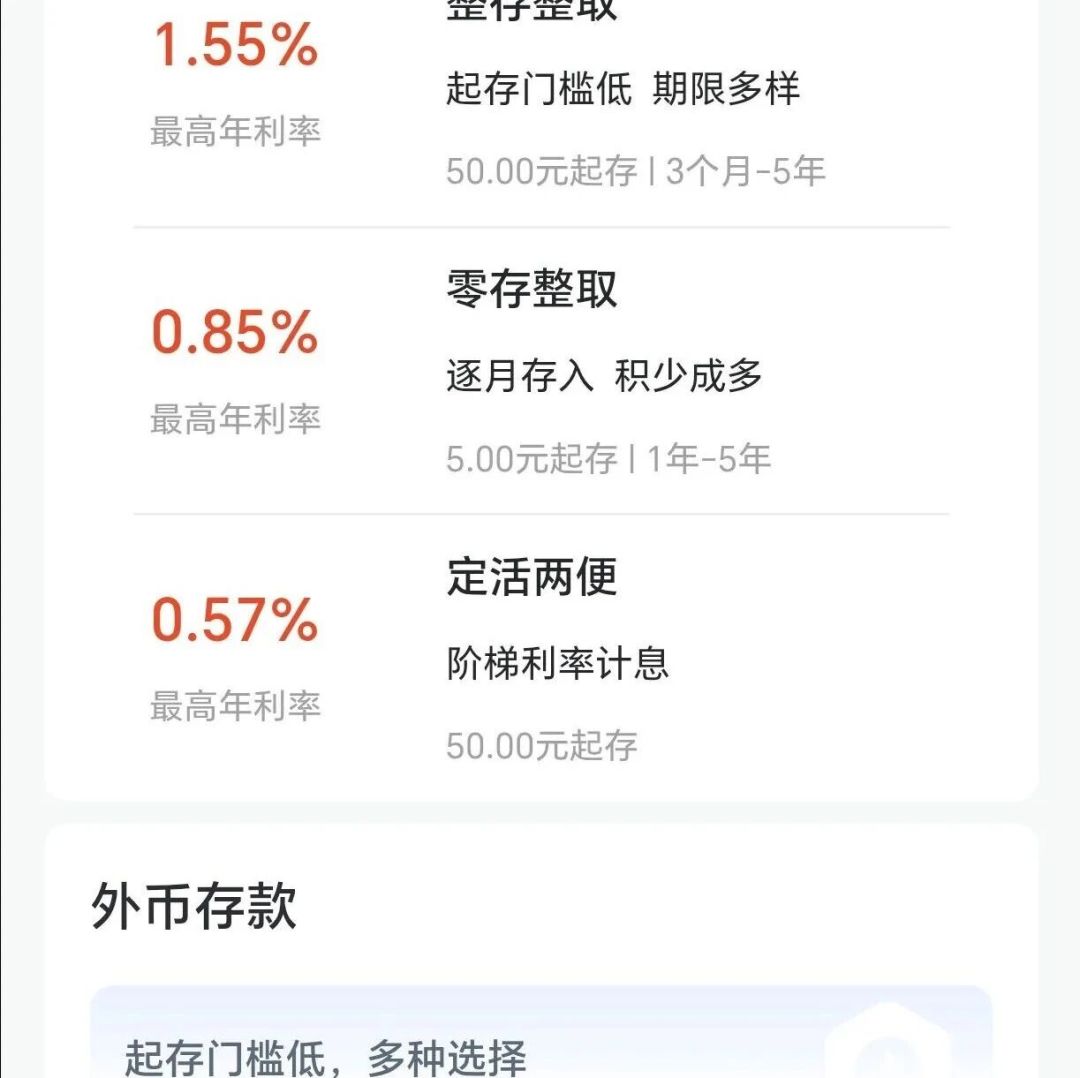
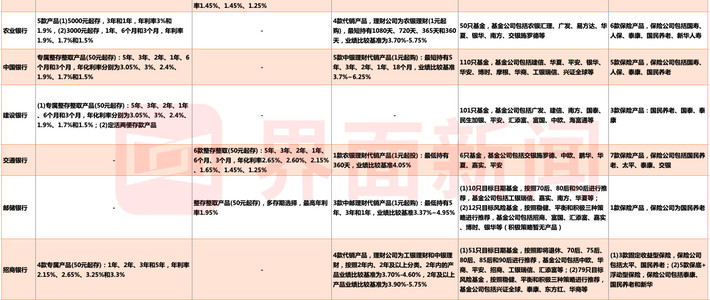
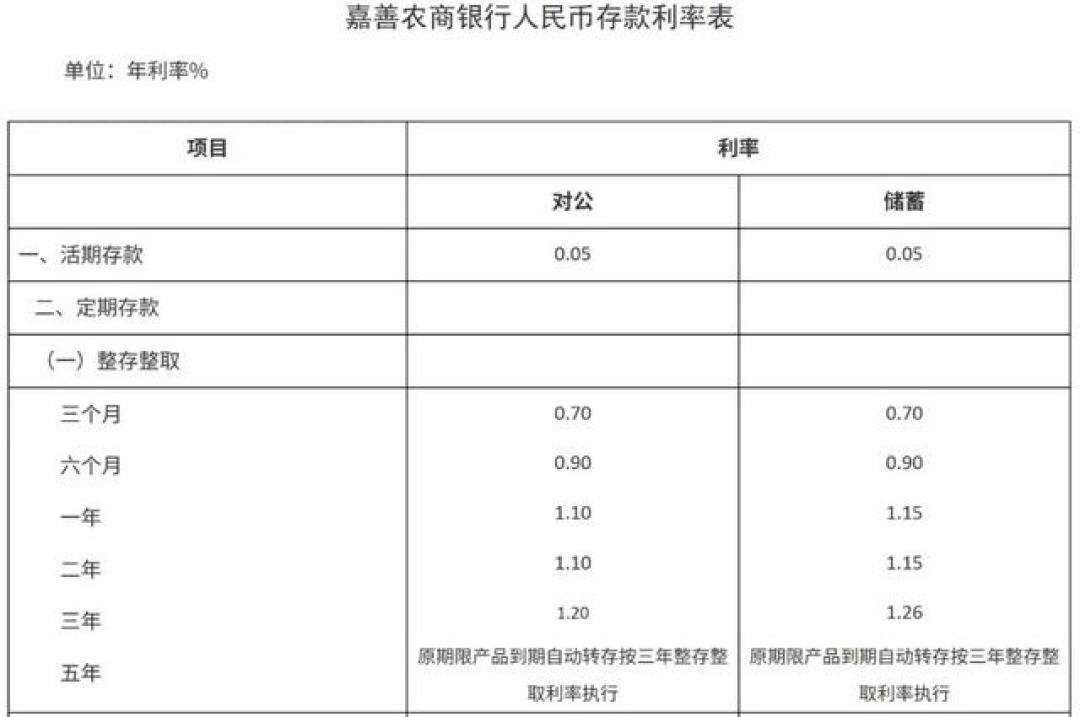
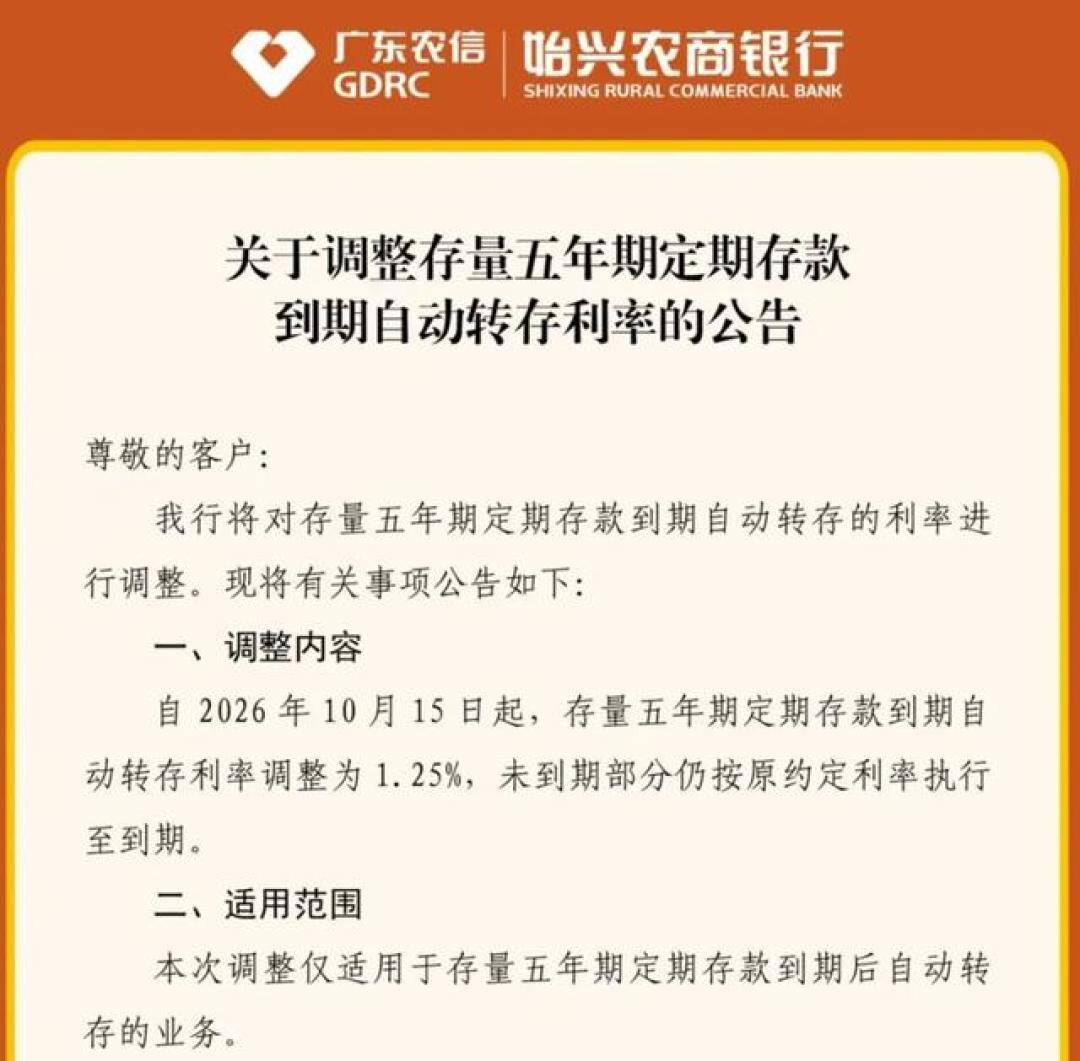
让我妈那笔钱真正变样的,是「五年期」这三个字最近发生的事。据《每日经济新闻》记者10月17日的调查:去年以来陆续有中小银行下架或停售五年期存款,有的银行明确,五年期定存到期结息后不再自动转存,本息直接转入活期账户;广东始兴农商行发了公告,自2026年10月15日起,存量五年期定存到期自动转存的利率调整为1.25%,未到期部分仍按原约定利率执行至到期,并且继续停售新的五年期。记者以客户身份打过去,银行工作人员说得很清楚:自动转存按原来的期限转,原来存期五年、转存还是五年,但转存利率按现在的挂牌来——也就是和该行三年期定存一个价。浙江嘉善农商行的官网利率表上同样标着:原五年期整存整取到期自动转存,按三年期整存整取利率执行。
我第一次算这笔账,就栽在这个「期限不变」上,算错了。我看到「转存利率按三年期」,第一反应是转存降成了三年,转头就跟我妈说「到期自动变三年期,到时候记得改」。真把公告摆到桌上才发现不对:期限还是五年,利率才是1.25%。等于这笔钱被按三年期的利息价格,锁了五年期的时长——看着像五年,算出来是三年。
把数字摊开,一比就见分晓。按10万元本金示例:自动转存,100000×1.25%×5年=利息6250元,摊到每年是1250元;如果手动存三年期,参照同期报道里仍有银行给出的档位——贵州三都富民村镇银行三年期2.0%、安顺西秀富民村镇银行三年期2.05%(10月10日起调后口径,示例对照,不是推荐)——100000×2.0%×3=6000元,100000×2.05%×3=6150元,摊到每年2000元、2050元。总利息最多差250元,可一个是锁五年拿每年1250,一个是锁三年拿每年2000往上。对一个随时可能动这笔钱的家庭,差在那多锁的两年上,不在那几百块总额上。
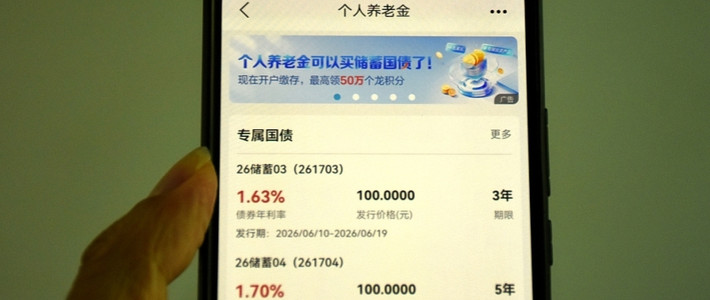
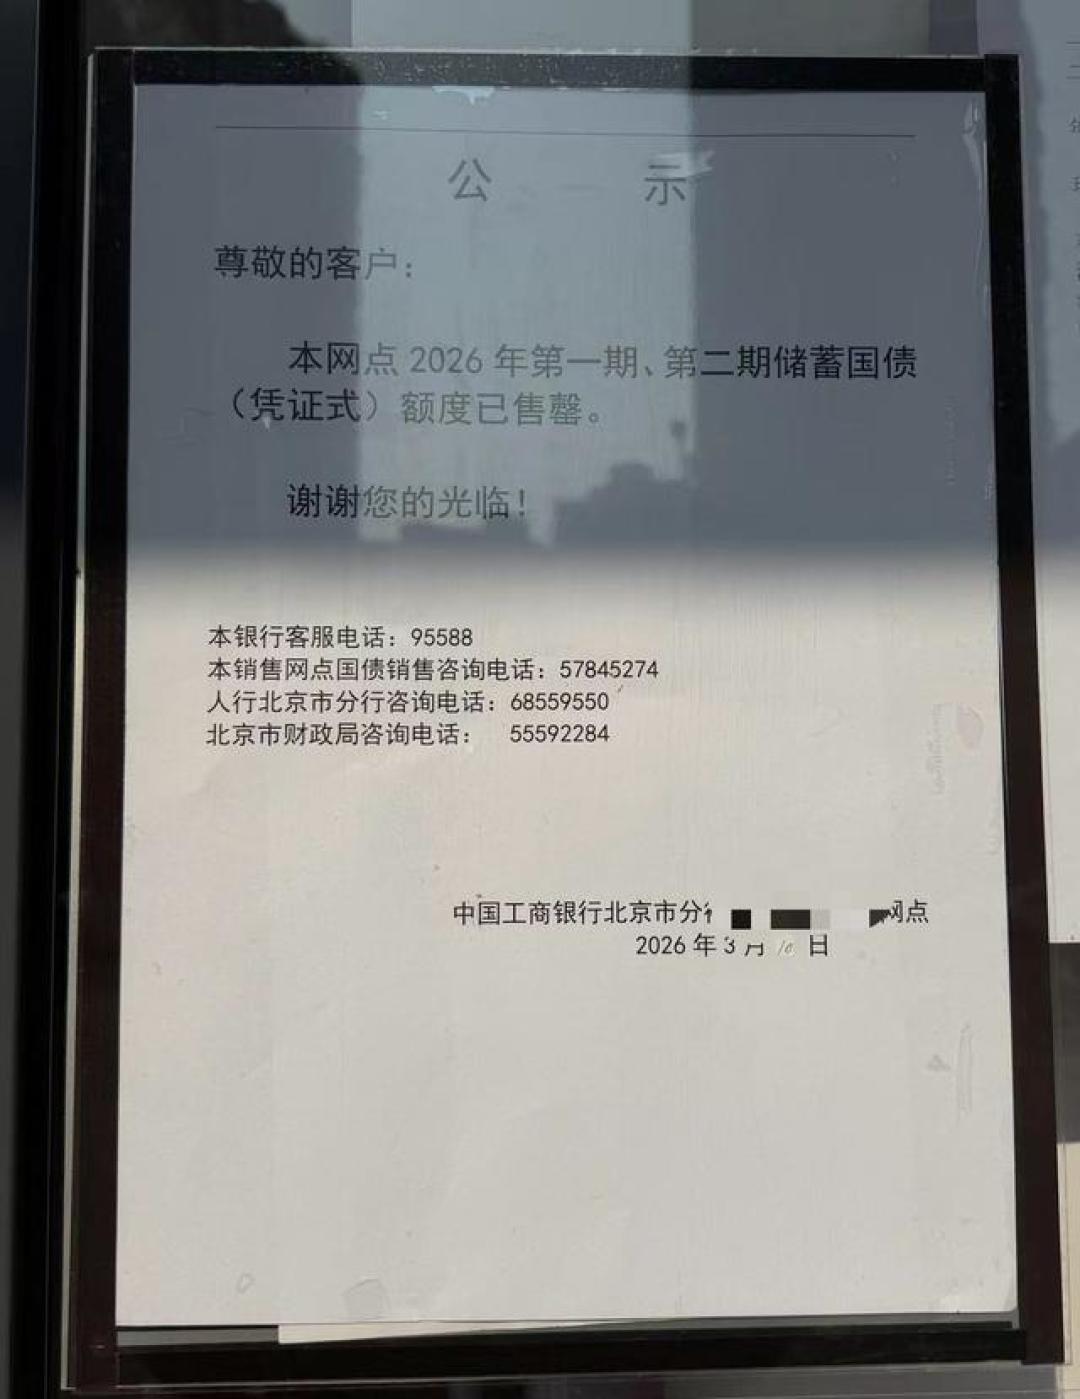
再放一条参考线。今年财政部公告的储蓄国债(电子式)口径,三年期票面1.63%、五年期1.70%,10万元单利算下来三年4890元、五年8500元,额度有限、售完即止。这条线不是让你去买,是让你有个锚:你的存单到期那天,转存给出的价格,离这条线差多少,你心里就有数了。
为什么银行宁可得罪老客户也要这么定?报道里融360数字科技研究院的分析师说得直白:这是在压降负债成本和留住存量资金之间找平衡——到期资金不默认流走,但长期限的贵利息也不再给。大环境也摆在那儿:10月以来,山西、云南、贵州、广东、上海的多家中小银行陆续公告下调存款利率;我顺手翻了报道提到的几家:上海松江富明村镇银行的三年期,8月下旬从1.75%降到1.65%,9月下旬又降35个基点,10月挂出来就是1.3%;山西灵丘农商行的五年期,1.75%还又下调了5个基点。自动转存不是「维持原样」,它是把这一轮轮降息,用条款的形式悄悄重放在你那张存单上。
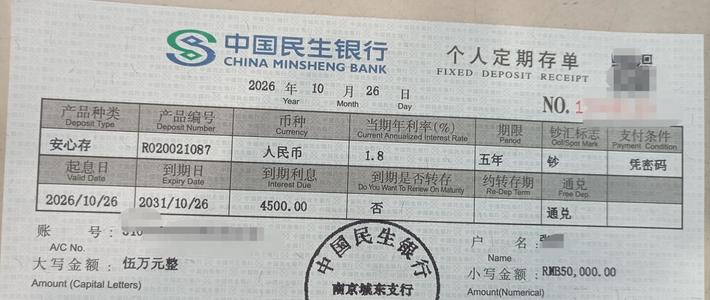
我家最后的处理,三件事。第一,关掉自动转存,给到期日设了日历提醒——查证时发现我妈那张存单当年是柜台上随手勾选的,勾上的那一刻,自动滚存的从来不是老合同,是「五年期限+转存日挂牌价」。第二,把10万拆成三档:2万留活期应急,4万存一年,4万存三年,到期错开,三年之内每年都有钱到期,急用时不用提前支取整笔。第三,到期当天手动办,到柜台当面问两句:这一档今天挂牌多少、执行利率有没有比挂牌更高的空间——系统自动转存只认基础挂牌价,人工办理才有机会拿到执行层的优惠,差别就出在这一步。
这三件不是建议,是我给我妈这种「五十出头、十万块、三年五年内可能随时要用」的家庭算完账之后的选择。你自己的账,拿下面这页对着算。
【一个公式】利息差 = 本金 ×(自动转存利率 − 你到期当天能锁到的同期限最优利率)× 年限。算出来不为零,就别点「省事」。
【一张对照表(本金10万元示例)】
放法 | 利率口径 | 锁定时长 | 总利息 | 摊到每年 |
|---|---|---|---|---|
自动转存(存量5年转存价) | 1.25% | 5年 | 6250元 | 1250元 |
手动三年期(示例对照) | 2.0%–2.05% | 3年 | 6000–6150元 | 2000–2050元 |
储蓄国债(电子式参考线) | 3年1.63% / 5年1.70% | 3年/5年 | 4890元/8500元 | 1630元/1700元 |
【到期前四问】一问存单:手机银行或柜台查,自动转存这一栏是开是关;二问条款:打客服电话,如果这家停售了五年期,我到期是转活期还是转存、利率多少、期限变不变;三问价格:到期当天,挂牌利率、柜台执行利率、国债利率,三个数并排摆;四问用途:这笔钱几年内不用?答不出这个,别选年限。
【两个最容易亏的坑】一个是期限不变、利率按三年期——看着是五年存单,实际是三年的价;另一个是没设自动转存、到期又没人管——整笔钱在活期上趴着,按支取日活期利率计息,这才是实打实亏最大的一种。
最后说一句:转存条款、挂牌与执行利率,以办理当日银行公告和网点说明为准。这篇文章里的账,都是我家自己算的,我的选择不等于普遍建议。
内容由AI生成