







 深耕数码、AI兴趣领域




3
4
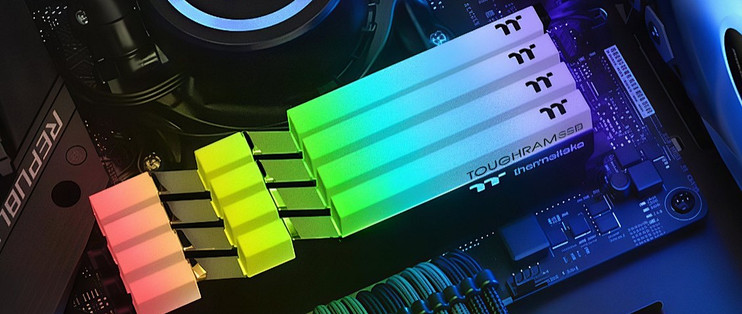
华强北内存条,一年涨三倍
2026-10-11 22:39:15
0点赞
0收藏
0评论
2026年10月,国庆假期刚过不就。深圳华强北赛格电子市场里,一位做了多年存储生意的商户对前来询价的记者说了一句话:“现在内存条的价格,连黄金都算不上涨价王者。”
这不是夸张。
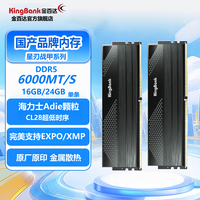
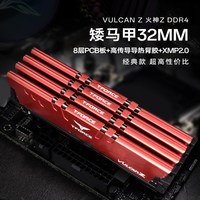
DDR4规格的16G内存条,去年行情最低的时候只要一百多元就能入手。现在同规格的全新内存条,最低报价已经超过600元。DDR5规格的16G内存条,去年最便宜的时候两百多元就能拿下,如今同级别产品的最低售价直接摸到了1400元以上。一年多的时间里,价格翻了六七倍。
线上渠道同样如此。金士顿淘宝旗舰店的一款DDR3产品,去年9月份售价218元,目前已达499元,涨幅达1.29倍。金百达的一款DDR5内存条,5月16日的底价为2399元,10月8日的最新价格为3499元,涨幅达到45.9%。
做了多年存储生意的商家给出了一个很直接的判断:“这一轮涨价根本不是散户炒货能炒起来的。”
——
AI吃掉了七成先进产能
涨价的根源不在华强北,在几千公里外的AI数据中心。
三星电子、SK海力士、美光科技三大存储巨头合计掌握着全球95%以上的DRAM产能。它们把晶圆切给谁,整个电子产业的成本结构就向谁倾斜。HBM的堆叠结构决定了它天生吃晶圆:同等容量下,一颗HBM消耗的晶圆面积约为通用DRAM的三倍。这意味着,当HBM在DRAM产能中的占比从20%提升到30%时,通用DRAM的供给会以两三倍的速度消失。
产能转移的路径清晰可见。东吴证券的测算显示,HBM产能占DRAM总产能的比重从2024年的12.3%升至2025年的17.1%、2026年的20.8%,2027年将达22.5%。三星电子副总裁金泰宇2026年9月证实,HBM明年将占DRAM晶圆产能的近30%,而目前这一比例约为20%。
产能流向由毛利率决定。HBM毛利率约60%,是消费级DRAM(20%到40%)的一到三倍。SK海力士已把75%的DRAM产能划给HBM,三星的HBM3E订单占其DRAM总产能的82%。三大原厂2027年的DRAM和HBM产能已全部提前售罄,AI客户以3到5年长约、10%到40%的预付款锁死供给。
AI服务器对内存的需求量是普通服务器的8到10倍,全球约70%的先进存储产能被AI吞噬。摩根士丹利的判断是:这不是产能不够,是产能被重新分配。消费级内存的供给收缩,是AI算力扩张的必然结果。
供给收缩的代价,直接体现在合约价格上。2026年第一季度,一般型DRAM合约价环比涨幅高达93%到98%。Counterpoint数据显示,2025年第四季度DRAM合约价环比上涨40%至50%,NAND Flash上涨30%至35%;进入2026年第一季度,DRAM整体合约价同比涨幅达90%至95%,其中HBM涨幅更是超过200%。
这不是普通的周期波动。HBM像一台巨大的抽水机,把存储行业的产能从消费级市场抽向了AI市场。华强北的柜台,只是这场结构性转移最末端的接收器。
——
成本涨三成,终端涨三倍
但华强北的价格涨幅,并不完全等同于上游的成本涨幅。
一个容易被忽略的数字是:DDR5内存条三个月终端涨幅超过200%,而DRAM颗粒成本涨幅仅约30%。中间的差价,实际上被渠道和品牌借AI概念加价了。
从存储原厂的角度看,制造成本并没有同比例上升。三星电子二季度营业利润同比增长约18倍,超过英伟达和苹果,创下全球企业单季利润纪录。终端价格的涨幅,更多来自供需缺口带来的定价权溢价。
渠道的囤货行为放大了涨价。2025年第三季度,消费级DDR4合约价格涨幅达40%到45%,渠道商和模组厂开始恐慌性囤积并惜售,形成“涨价—囤货—更涨”的循环。这些投机资金的操作模式如同炒股:低位囤货、高位出货,赚取差价。
商户的说法也印证了这一点:“现在愿意掏钱升级存储的基本都是手里实在没得用的刚需用户。”非刚需消费者已经退场,市场上剩下的买家是那些不得不买的人。而正是这部分不得不买的人,承担了最贵的价格。
——
从柜台到手机,涨价正在传导
华强北的柜台只是涨价链条的最后一环。上游的合约价传导到下游终端,需要几个月的时间。但传导已经全面发生。
2026年3月以来,从苹果、三星、小米到联想、惠普、戴尔,消费电子厂商已陆续调整产品价格或配置:部分电脑从16GB内存降配至8GB,部分手机新品起售价提高数百元。
9月1日,华为、小米、荣耀多家厂商在同一天集体上调在售机型价格:小米17由4799元上调至5099元,Pro Max由6499元上调至6999元;华为Mate 80系列12+256GB版从4699元涨至5499元,涨幅达800元。9月10日,苹果新发布的iPhone 18 Pro系列亦全线上调售价:iPhone 18 Pro国行起售价由上代的8999元涨至9999元,Pro Max由9999元涨至10999元,入门版本均上涨1000元,1TB版本涨幅更达2500元。
电脑的涨价压力更为突出。研究机构Gartner年初预测,到2026年底,PC整机价格平均上涨17%,涨幅高于手机的13%。惠普在2026年第一季度财报中披露,笔记本电脑内存成本占比已从三个月前的15%到18%升至约35%,为此不得不推出16GB降至8GB的“减配版”机型。
三星移动体验事业部甚至开始削减第四季度产量,减产幅度高达30%,原因是“卖出一台智能手机,完全没有利润”。一家全球手机市占第一的公司,选择少卖7000万部手机来保住利润。
内存涨价的账单,最终由消费者支付。
——
还要涨多久
从目前上游原厂的排单和产能规划来看,存储价格短期内没有明显降价的趋势。
美光CEO桑贾伊·梅罗特拉在财报电话会议上给出了一个明确的判断:“我们预计2027和2028日历年的内存和存储供需状况将比2026年更为紧张。”即便整个行业都在规划新建洁净室产能,他表示:“我们目前还看不到供需恢复平衡的时间点。”
美光已经锁定了超过75%的2027年产能,与客户的大部分讨论都已聚焦于2028年的供应安排。这些产能中很大一部分被纳入了“战略客户协议”——一种多年期、照付不议的合同。梅罗特拉明确表示:“任何涉及定价的新一轮战略客户协议谈判,都将根据当前市场状况和前景展望来确定更高的价格。”
高盛5月31日发布的研究观点预计,到2027年,传统DRAM、NAND和HBM的供需状况都将较2026年更为紧张,且这种紧张态势将持续至2028年。该机构认为,市场尚未充分认识到当前存储器行业上行周期的持久性。
韩国券商KB Securities的报告更为紧迫:三星电子与SK海力士的存储芯片库存已降至不足10天供应量,2027年全球存储半导体市场可能迎来“历史上最紧张”的供需局面。KB Securities预计,2027年DRAM和NAND的需求增速将比供给增速高出10个百分点以上。
存储行业正在从传统的“价格—扩产—供过于求”周期,阶段性转向“AI需求增长—高端产品挤占产能—供给约束—价格上涨”的新循环。有存储厂商的内部预测显示,这一轮内存涨价的周期很可能会持续到2029年至2030年。
在华强北的柜台前,商户已经不再报价了。“不是刚需,不建议购买。”这是他们现在最常说的一句话。
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~