




 深耕数码、AI兴趣领域





3
4
数码大倒退
2026-10-11 22:27:32
1点赞
1收藏
1评论

2026年的消费数码市场,正在经历一场全面的、结构性的倒退。
不是某一款产品变差了,是整个市场的逻辑变了。显卡旗舰停产,内存技术回退,手机市场萎缩,电脑配置缩水。这些现象看似各自独立,背后却是同一股力量的挤压。
——
显卡:旗舰“消失”了
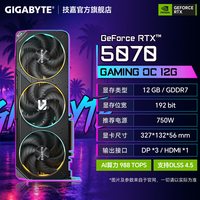
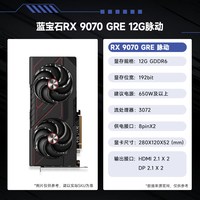
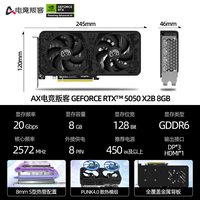
英伟达已停止向GeForce游戏显卡供应GB202核心。这意味着RTX 5090及RTX 5090 D v2将同步停产。未来玩家能买到的最高性能游戏显卡,将降级为RTX 5080。
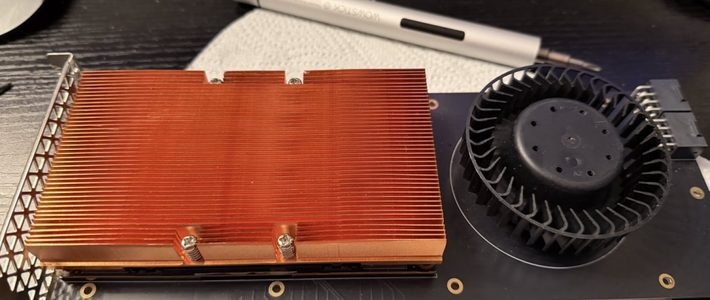
背后的商业逻辑很残酷:同样一颗GB202芯片,用在RTX PRO专业显卡上售价超过8000美元,而RTX 5090官方定价仅1999美元。在AI需求爆发的背景下,英伟达选择把高端产能全部让给利润更高的专业产品线。
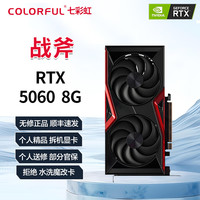
更极端的是,英伟达甚至复产了五年前的RTX 3060来填补中低端市场空缺。玩家买不到新旗舰,反而用上了“古董卡”。
旗舰显卡消失了,不是因为没有需求,是因为游戏玩家的需求,在AI算力面前不值钱。
——
内存:技术路线“倒车”
DDR5因AI服务器抢走产能而价格飙升,导致整个PC行业集体退回DDR4时代。
主板厂商和内存厂商正在将产能重新转向DDR4平台,多家厂商确认将在2026下半年至2027年增产DDR4主板,不少已停产的型号被重新拉回产线。DDR4的优势在于生产难度低,不需要DDR5必须的PMIC先进封装,有助于缓解供应链瓶颈。
但代价是性能倒退。重启的DDR4套条频率上限大多只能到DDR4-3600,而高性能的三星B-die早已停产。玩家花更多的钱,买到的却是更慢的内存。
华强北的柜台前,DDR4 16G内存条从去年的100多元涨到600多元,DDR5 16G从200多元涨到1400元以上。商户说得很直白:“不是刚需,不建议购买。”
内存的技术路线,倒退了好几年。
——
手机:市场根基被“击穿”
2026年第二季度,全球智能手机出货量同比下滑11%,创下2013年以来最低的二季度水平。全年预计下滑约14%,降至10.8亿部。
根源同样是存储芯片。内存成本在手机物料中的占比从10%至15%飙升至约30%至40%,直接推高了整机成本。平价机型首当其冲,要么牺牲利润,要么涨价失去竞争力,最终被迫缩减产能甚至退出市场。
三星移动体验事业部开始削减第四季度产量,减产幅度高达30%,原因是“卖出一台智能手机,完全没有利润”。一家全球手机市占第一的公司,选择少卖7000万部手机来保住利润。
千元机市场正在消失。1000元以下新机市场占比从2023年的22%暴跌至2026年的不足3%。低于1500元的手机销量占比从2019年的35%掉到2025年的18%。
买得起手机的人,越来越少了。
——
电脑:配置“缩水”
PC厂商也在全面降配。
惠普在2026年第一季度财报中披露,笔记本电脑内存成本占比已从三个月前的15%至18%升至约35%,为此不得不推出16GB降至8GB的“减配版”机型。
Gartner预测,到2026年底PC整机价格平均上涨17%,涨幅高于手机的13%。IDC将2026年全球智能手机出货量预测下调至10.9亿部,同比下滑13.9%。
不是消费者不想买,是买不起了。
——
“倒退”的本质:AI虹吸下的被迫回退
这轮全面倒退的根本原因只有一个:AI算力对消费级产能的绝对虹吸。
存储原厂将70%以上的先进产能转向HBM等高利润产品,消费级DRAM和NAND的供给被系统性挤压。当高端芯片的利润差距达到4倍甚至更多时,厂商没有任何理由把产能留给游戏玩家和普通消费者。
三星电子二季度营业利润同比增长约18倍,超过英伟达和苹果,创下全球企业单季利润纪录。SK海力士的HBM产能已被长协锁定至2027年。美光CEO说:“看不到供需恢复平衡的终点。”
AI正在吃掉一切。它吃掉了存储产能,吃掉了显卡产能,吃掉了手机市场的根基,吃掉了消费者的购买力。
这不是简单的“消费降级”,是AI时代产业链价值重分配下,消费级市场被战略性地“牺牲”了。
2026年的消费数码,在AI的阴影下,全面倒退。
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~






校验提示文案
校验提示文案