


















27
35
氢能项目公司密集成立,离真正的商业化爆发还有多远?
2026-10-14 16:29:53
0点赞
0收藏
0评论
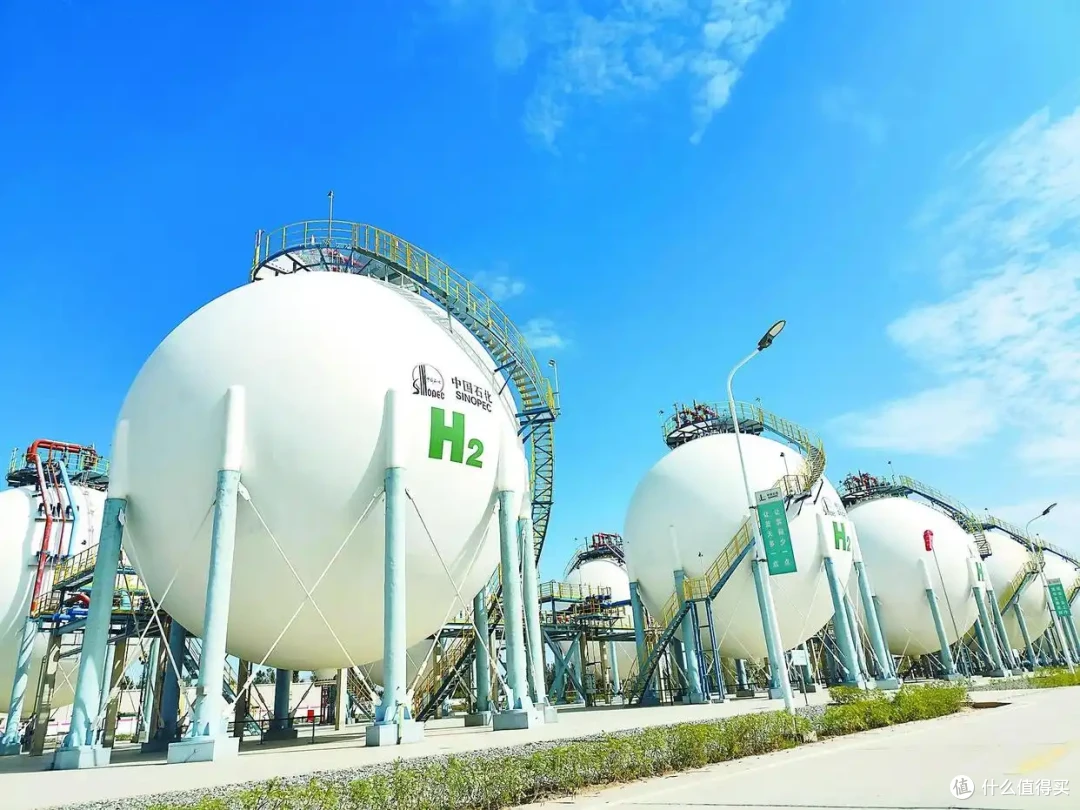
公开信息显示东北地区再次成立新的氢能科技公司,其经营范围涵盖新兴能源技术研发、储能技术服务,以及气体与液体分离纯化设备制造销售等核心环节。
这一项目的落地并非孤例。随着制氢、储运、装备与下游应用场景的加速交融,氢能产业正迎来一次至关重要的范式跃迁——产业演进逻辑正全面跨过早期的单点示范与试点跑通,正式驶入以“场景协同、工程化落地、成套设备交付与真实项目验证”为核心的商业化深水区。
一、区域集群与综合能源服务融合提速
氢能商业化项目的密集落地,背后是我国氢能产业生态的庞大底座与区域产业协同。
天眼查数据显示:我国现存氢能相关企业超过4000家,2026年以来新增注册相关企业约120家。广东、江苏、山东、北京、河北等地相关企业数量较多。同时,天眼查数据表明我国新能源技术服务相关企业数量持续增长。
这超过4000家相关主体,完整覆盖了上游装备制造、中游能源化工与下游交通工业应用。
庞大企业生态的持续扩容与服务延伸凸显出:氢能项目正在加速与综合能源服务深度绑定,产业的供给能力正在从单一设备销售向系统集成与综合运营服务转型。
二、破解“全链条不打通、单环节不赚钱”的协同黑盒
相比于成熟度更高的光伏与锂电,氢能产业仍处于更早期的规模化孕育期,微观项目运营中依然横亘着全链条协同的工程化难题:
链条长且成本高企:上游绿氢制取成本高、分离纯化设备效率有待提升,中游储运环节的安全保障与管网配套滞后;
下游应用场景受限:燃料电池、工业替代(如绿氢冶金)及交通运输的吞吐量若无法形成规模,极易导致上游产氢与下游消纳脱节;
缺少连续订单与成套能力:单个零星的示范性项目难以支撑企业的盈利诉求,装备的不标准化导致运维成本与隐性安全风险居高不下。
三、 东北等重点区域加码,装备链条迎“工程化大考”
随着10月12日东北新设氢能科技公司等项目的密集浮出水面,制氢、储运与装备制造的需求正被加速释放。
随着行业从“方案概念展示”走向“项目建设与成套交付”,产业链的受益与分化逻辑变得极其清晰:
工程交付型企业深度受益:在电解槽、气体/液体分离纯化设备、高压/液氢储运装备、燃料电池系统以及第三方安全检测等环节具备成熟制造与现场交付能力的企业,将优先斩获商业订单;
PPT概念型主体面临出清:缺少实际工程交付经验、仅停留在方案设计或演示页面阶段的企业,将在实打实的项目招投标中快速被边缘化。
四、从“布局抢位”走向“安全运营与成套交付”
在氢能产业的下一个竞争阶段,市场与投资人评估企业价值的尺子已经发生了根本变化:不再看企业“是否宣称布局了氢能”,而是看其“能否持续交出成套设备、实现长期稳定安全运营”。
构建长效的氢能商业交付闭环,需要产业参与者打通三大能力维度:
打造成套交付能力:将制氢、纯化、储运与加注装备进行标准化集成,提升设备的综合运行效率;
筑牢安全与持续服务防线:把安全管理与高频运维能力贯穿项目全生命周期,降低客户的隐性运营成本;
用连续订单验证商业模式:告别单点“秀肌肉”,靠稳定的成套设备交付与客户持续服务,将示范效应转化为可复制的商业闭环。
把工程做实,把装备做成套,把安全做严,氢能产业链才能真正将庞大的项目规划,转化为可持续的商业红利与能源转型实效。





