











27
35
可回收火箭试验加速:商业航天爆发前夜,哪类公司能活到最后?
2026-10-14 16:41:38
0点赞
0收藏
0评论
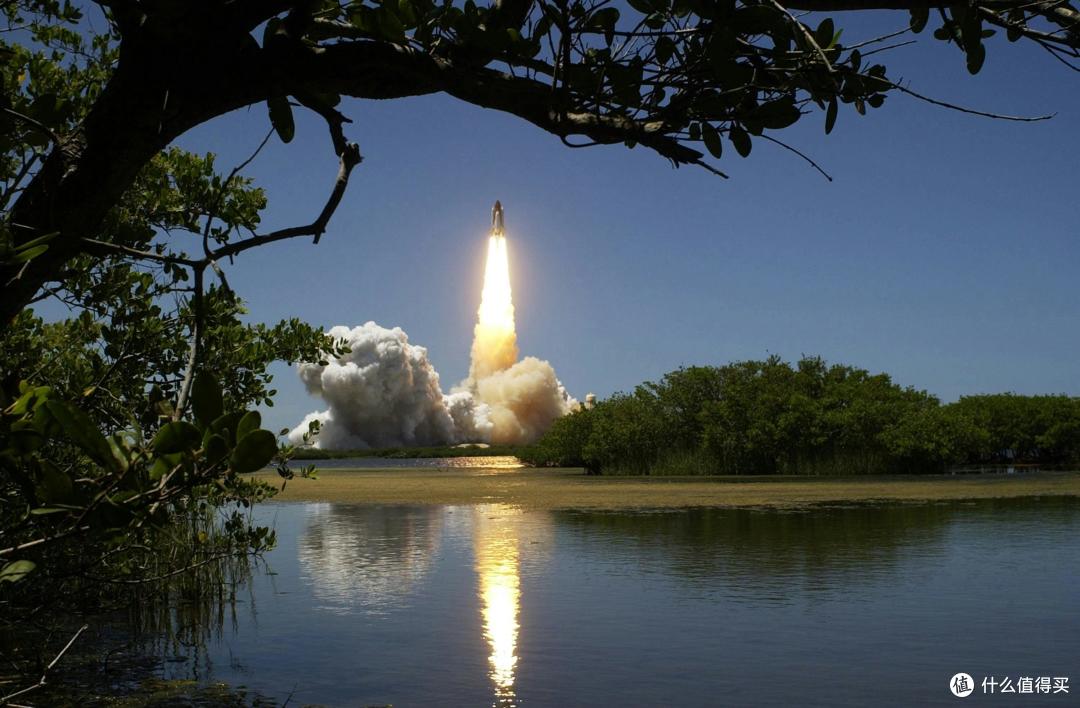
2026年上半年,国内商业航天赛道的融资规模持续保持高位,多家涵盖火箭研发、卫星制造与测运控的产业链企业正加速推进上市进程。
随着可回收火箭试验与星座部署进入密集的验证期,商业航天的演进逻辑正在经历一次至关重要的范式演进——行业焦点正全面跨过早期的政策热度与技术展示阶段,正式跨入以“工程可靠性、发射降本、交付履约与规模化商业算账”为核心的真正考验期。
一、5年翻倍增长撑起完整产业链
商业航天资本化进程的全面提速,背后是我国航天装备制造与空间应用生态体系的爆发式增长与区域集聚。
天眼查数据显示:截至2026年6月,中国商业航天企业及相关企业现存数量近10.3万家,较2020年的2.3万家增长近3.5倍。区域分布上,广东、陕西、江苏等地企业最为集中。
这一赛道的技术土壤与配套生态已今非昔比。这近10.3万家相关主体,依托广东的电子制造、陕西的航天科研以及江苏的精密装备配套基础,完整打通了从火箭、卫星、地面设备到下游应用服务的全产业链矩阵。
庞大生态主体的持续扩容凸显出:商业航天不再是孤立的科研探索,而是一个具备极强产业拉动效应、多学科交织的综合性高端制造业集群。
二、破解“高成本、慢部署与商业变现难”的链条瓶颈
作为技术极度密集且风险高企的赛道,商业航天的核心门槛始终在于“工程可靠性”,微观运营中面临着全链条协同的严峻死角:
火箭回收与成本死角:如果可回收复用技术无法达成高成功率与低翻修成本,发射单价就难以大幅下降;
卫星批量制造与部署延迟:从“手工打磨”向“工业化批量生产”转型的过程中,供应链瓶颈极易拖慢星座部署速度;
在轨安全与下游变现闭环弱:测运控系统的稳定性直接决定卫星在轨资产安全,而下游遥感、通信和导航服务若无法形成高频造血能力,商业收入将难以持续支撑高额研发投入。
三、从“演示炫技”走向“真实订单与交付验真”
随着资本注入与上市潮的到来,市场对商业航天的评估标准发生了根本性重塑。可回收火箭、卫星制造、测运控及空间数据应用等细分赛道,正迎来“硬核检验”。
资本与产业的收口,正推动产业链发生深刻的分化:
产业链深度受益方:高端材料、精密制造、导航通信、星载设备以及高频空间数据服务等具备扎实交付能力的企业,将优先享受商业化落地与资本市场溢价红利;
概念型主体面临出清:缺少真实客户订单、缺乏发射与回收可靠性验证、仅靠“讲故事”的主体,将在严苛的资本化考评中加速面临资金链危机。
四、从“发得上去”走向“用得起来、算得过账”
对于商业航天企业以及地方产业集群而言,下一阶段竞争的终局,不在于打出了多少声响,而在于能否构建起自洽的商业经济学闭环。
实现真正的规模运营拐点,需要产业上下游完成三大核心跃迁:
核心指标精细化算账:市场评估将全面聚焦于发射频次、回收成功率、卫星在轨寿命、客户订单履约率以及下游应用的现金流回报;
地方产业协同升级:地方布局不能局限于招引单个火箭或卫星项目,必须打造从零配件到整星、从发射服务到数据应用的全流程协同体系;
从示范工程走向商业日常:唯有将硬件研发与下游真实需求(如低轨卫星互联网、海洋遥感、应急通信等)打通,才能承接长期稳定的商业订单,将技术硬实力转化为可持续的经济回报。
把工程做可靠,把发射成本降低,把商业账目算透,商业航天才能真正走出实验室与资本试水期,开启属于商业大航海时代的规模化爆发。





