
















14
21
注射甲状腺癌病毒骗取相互宝互助金?
2019-08-06 22:50:37
38点赞
178收藏
110评论
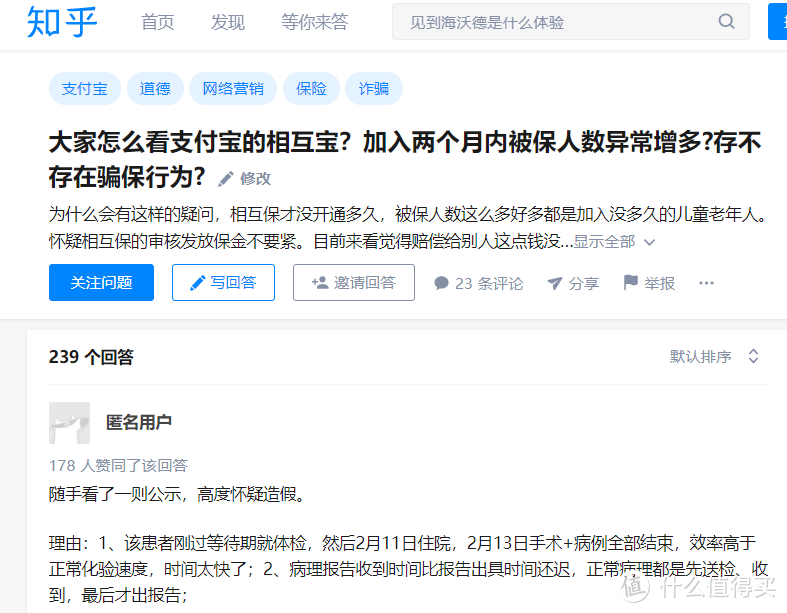
最近浏览知乎的时候,看到的一个问题,相比于相互宝出现初期舆论的普遍支持,到现在因为理赔人数的增多,而出现的争议!
“相互宝”从出现支出就是伴随着争议的!
今天小胖也来说说自己的看法:(好像这是第三次写相互宝的文章了)
首先需要明确的一点
相互宝并不是一款保险产品,而是一款现象级的“大病互助计划”!其天然基因上就与保险产品有区别!
相互宝作为一个“大病互助计划”平台,其公益性及非盈利性特质决定了相互宝数据的透明性!同时因为用户规模的庞大,所以出现任何数据的波动,都可能引起部分用户的敏感!(比如之前传的沸沸扬扬的“植入甲状腺癌病毒骗保”这样的谣言,究其原因就是分摊金额的大幅度增加,引起了部分参与者的“恐慌”)
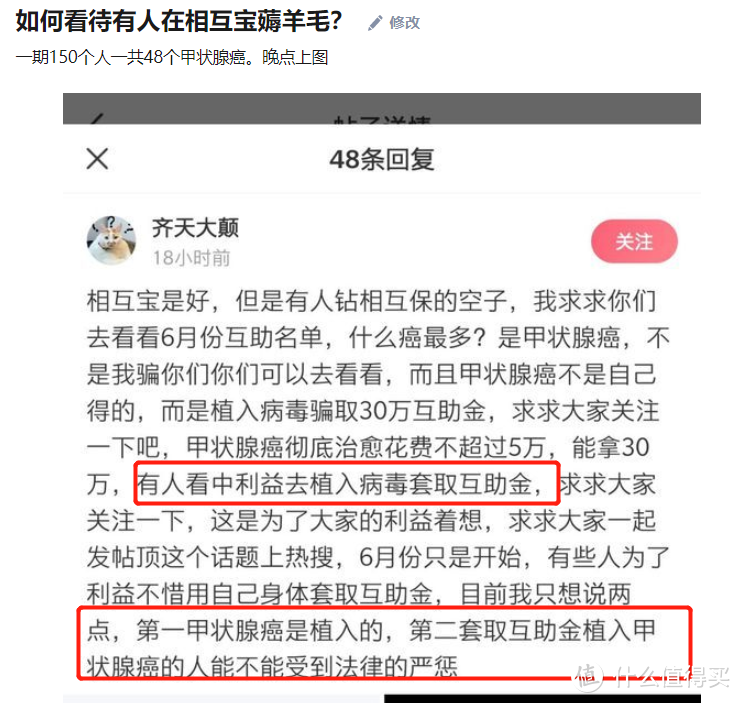
注:但凡有一点常识的人,都会觉得注射甲状腺癌病毒是谣言,但是实际上确实有很多人相信!
虽然跟保险有本质的区别,但是因为“相互保”上线初期是由信美相互承保,且功能的类似,使得很多人都会把相互宝跟保险产品进行比较!
与保险不同的是,相互宝用户可以在支付宝的平台上看到每期的出险人数、分摊金额以及金额计算方式!
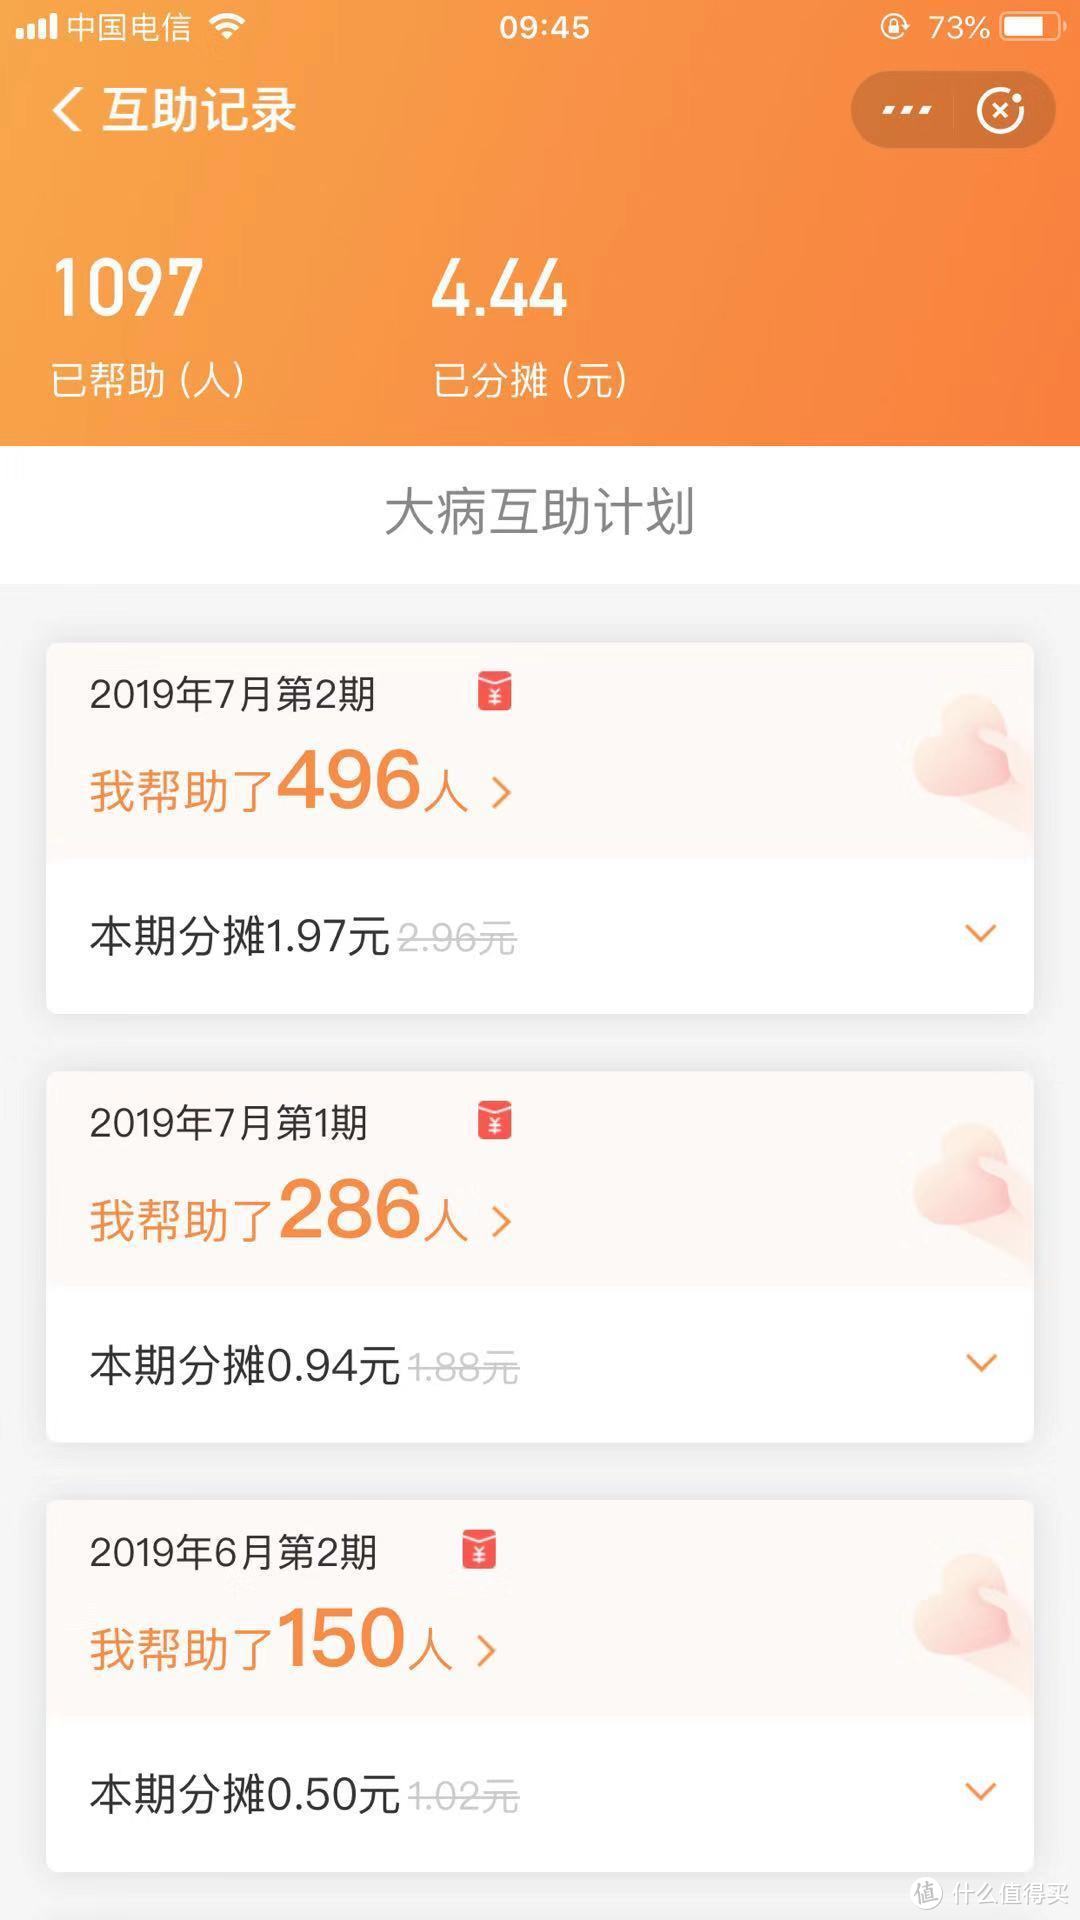
反过来说,各家公司的保险产品,每一位消费者跟保险公司建立的是一对一的合同关系,只知道自己的赔付额,并不能看到其他投保人的数据,对于概率和经验取现并不熟悉。
(虽然每半年/年,保险公司都会出具自己公司的理赔报告,但是除了从业人员,普通人并不是很关注,或者不知道在哪里找到相关数据)
其二:类比的不同
咱们普通消费者通过身边的保险从业人员了解到的都是长期重疾险——且绝大多数是带有寿险身故责任的重疾险。
而相比较之下,相互宝更应该类比的是一年期的重疾险!
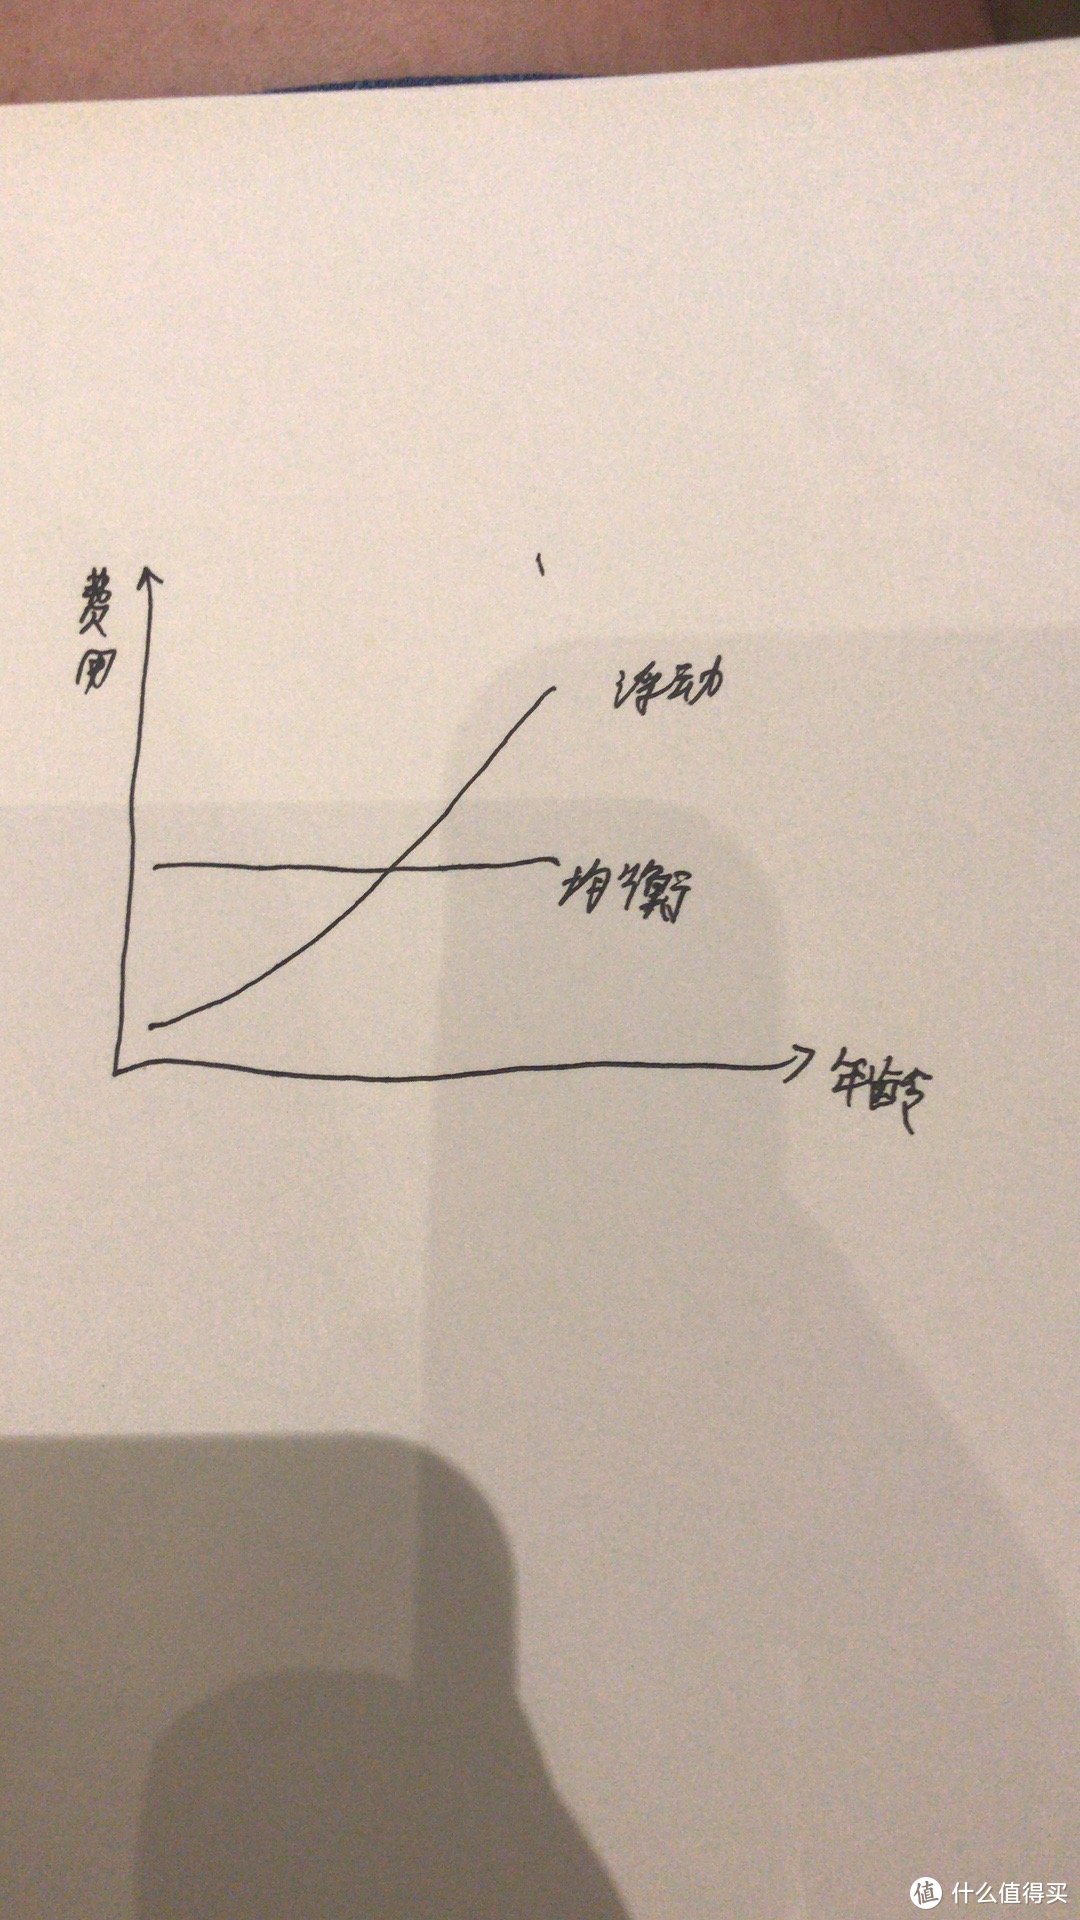
不同于长期重疾险采用的均衡费率(也就是说第一年购买是多少钱,每年缴费也是同样的钱),一年期的重疾采用的是浮动费率(随着年龄的增加,费用也会逐渐增加)
其三:相互宝属于非盈利性的
相互宝使得中低收入人群、隐形贫困人群更容易获得健康保障,一定程度上缓解和防范了该部分人群因病致贫、因病致穷的现象
我们常说保险公司是一家盈利性的机构,而相互宝属于非盈利性的!
同时其具备普惠性、非盈利性和公益性,并不赚取保险公司盈利模式中的“三差”
1:理赔差(死差):比如说精算师计算保险公司会赔三个,但是实际只赔了两个人,那么保险公司是盈利的;
2:费用差(费差):比如今年的租金并没有涨价,水电工资等支出没有预计的多,那么保险公司又赚了
3:投资差(利差):保险公司每年收的保费,其实有一部分使用来进行投资。保险公司投资的主要手段是协议存款、银行次级债、国家重点项目、国债还有基金。(绝大部分都是稳健型的项目,像姚老板那种狂扫股市的,毕竟是个案,绝大多数保险公司都不会做的)
目前相互宝是在贴钱提供分摊扣款的技术和审查费用,如果说未来的运营及调查成本降低了,我想相互宝的手续费会进一步降低的。
此外,相互宝是免费加入有了救助才有分摊,属于后付费模式,所以没有资金池!
综上所述:
相互宝比我们常规意义上认为的保险价格便宜主要是三点原因:
1:相互宝的普惠性、公益性和非盈利性
2:先加入,有了救助才分摊,没有资金池!
3:类比的对象不同,更应该类比的是一年期的重疾险
~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~
相互宝从成立之初就一直存在一定的争议性,从最开始的盲目相信支付宝,认为有了相互宝就不需要保险了,到后来的代理人一味地抵制相互宝,再到后来的分摊金额急剧增加导致各种谣言满天飞
其根本原因其实在于相互宝自带争议的基因!
相互宝是将主动权交给了每一位参与的用户!
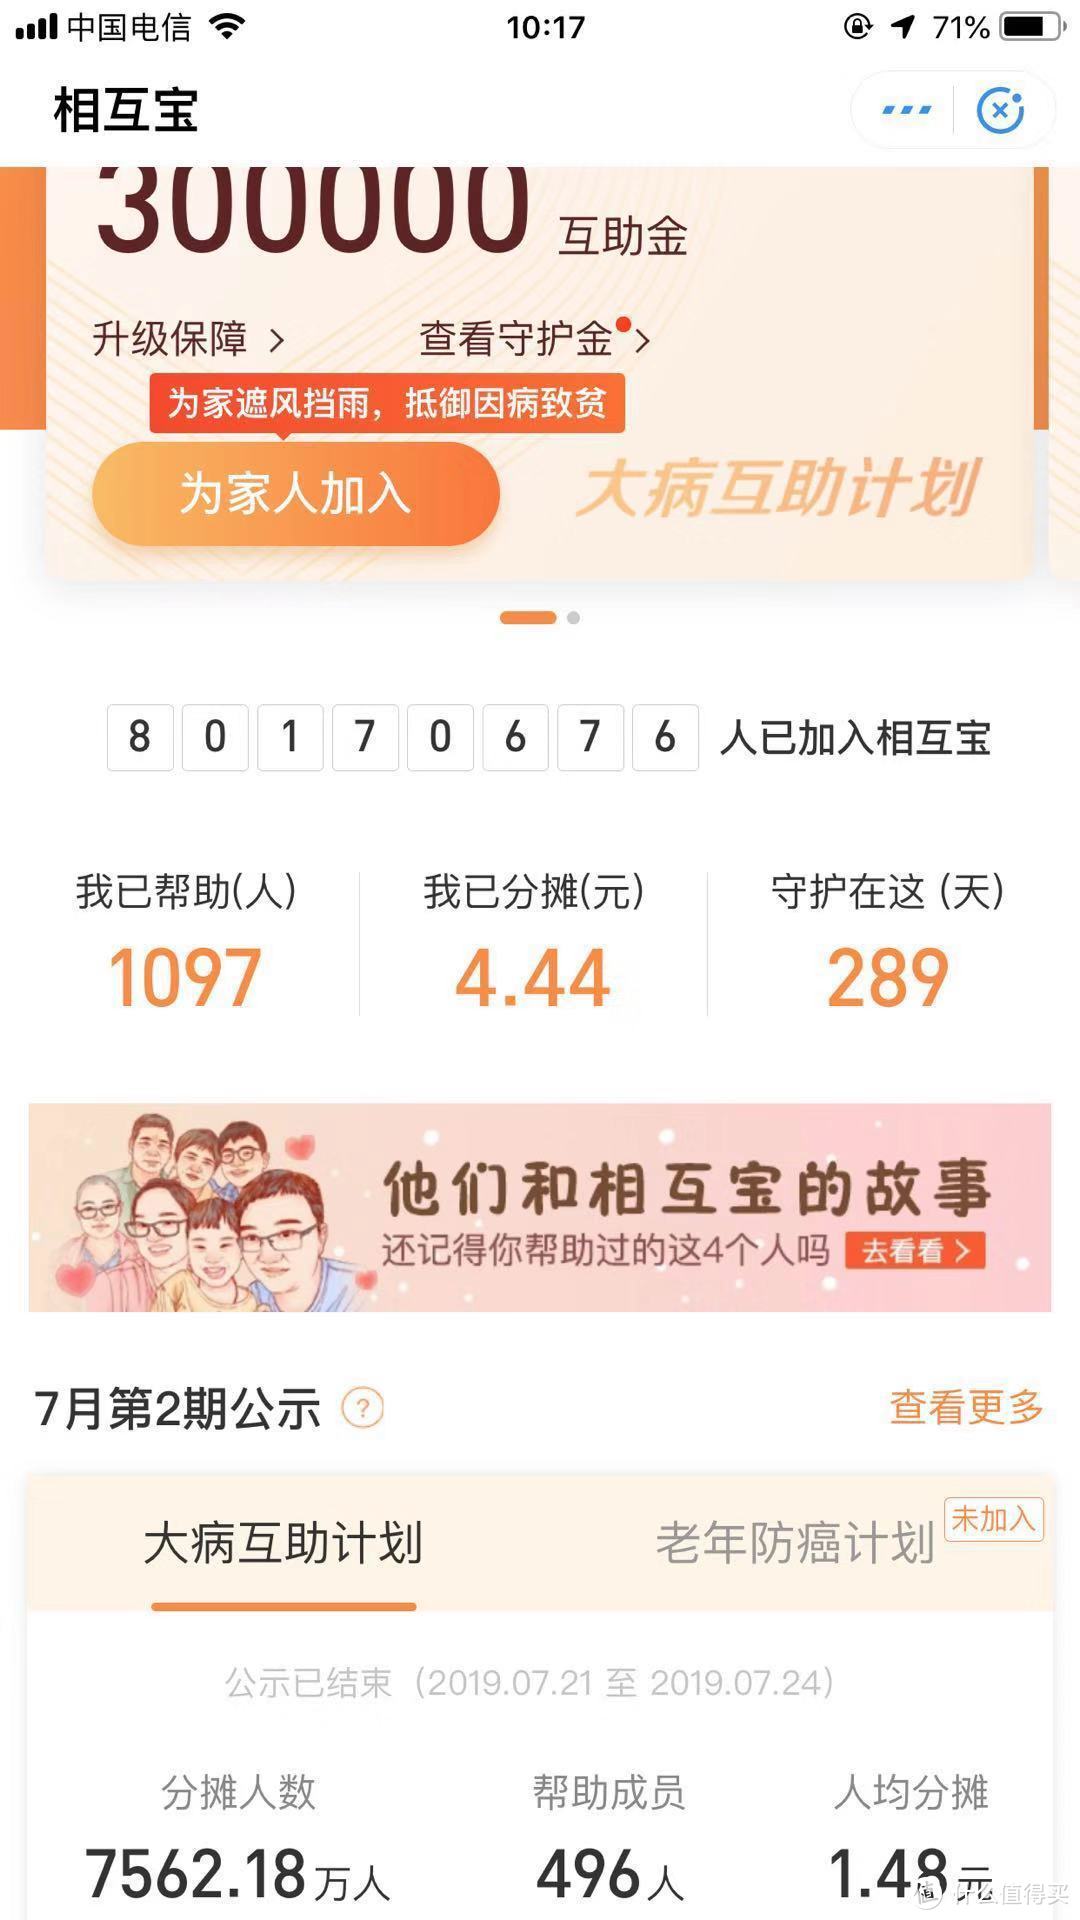
相互宝先提供保障、再由参与者分摊费用,即使每一位受到帮助的人向参与者分摊的费用不到“半分”,但是这“半分”是实际让我们看到的,接受监督的。
再加上目前参与者已过8千万,作为掌握主动权的我们,只要有一个话题出现,引起热议也还是很正常的,毕竟是社会性的话题!
当然,这样的争议,也在不断促使相互宝不断进行变化!
比如:
今年5月份,相互宝对于互助规则进行了修改,将甲状腺癌中的轻度甲状腺癌、前列腺癌等病种划分至轻度重疾,互助金额变成了5万
再比如:准入制度的调整
当初的“近两年内,没有连续服药30天”,变为现在的“近两年内没有因病遵医嘱续连续服药超过30天”!
所以相互宝在用户端和运营端是一个不断调整完善的过程!
而保险的调整并没有这么快哈!
最后,再多说一些!
相互宝其实并不是保险的竞争者!
相反,相互宝是在不断加深咱们普通人的风险意识,让更多的人尤其是年轻人了解到风险管理的重要性!
每期数百起理赔,其实更多地让用户们体验到了风险无常,疾病与意外随时可能发生!通过网络,远在千里之外发生的事,也让我们有了就发生在我们身边的感觉!
用活生生的例子,给我们上了一堂风险教育课!
清楚客观的看待相互宝的本质,对于我们每一位用户,对于保险从业人员,其实都是一种好事!
毕竟对于很多人来说,30万的额度远远不够(39岁及以下)!






校验提示文案
校验提示文案
校验提示文案
校验提示文案
不管是注射病毒或者癌细胞啥的,听着都觉得不靠谱啊。
而且相互保不是报销医保之外的费用最高30万吗?也不是不管不问直接给30万吧?
再说了,就算事情真的存在,也应该是督促管理方严格审核病历和资金的发放,不应该是直接一棍子把相互保打死吧?
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
如果有人愿意昧着良心薅这钱,是会报应的。
家里有人病了才明白保险的珍贵,1.48元帮助500多人我很欣慰。
医保要加,保险要买,支付宝也要相信。
就像蚂蚁森林一样,这个公司太赞了。
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
不过话说回来,这种原位癌真的该划到癌症大病范畴么
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
2 相互宝更改条款会提前发通知,根据大家的投票来更改条款,目前并没有想改就改
3 半个月1.48元,一瓶矿泉水的事,余额宝的收益都比这些高,更不要说你们的股票基金涨跌了
4 商业保险需要体检,稍微有点毛病,保费就会涨,随着年龄增长,四位数起步
5 相互宝目前审核较慢
6 作为商业险的补充,锦上添花,但愿一辈子都不拿互助金.
7 对病人来说,比水滴筹更有尊严.
8 相互宝更改条款会有通知,也会有投票.
9 相互宝有8%的手续费,用来调查事实和技术支持等.
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
不过话说回来,这种原位癌真的该划到癌症大病范畴么
校验提示文案
校验提示文案
如果有人愿意昧着良心薅这钱,是会报应的。
家里有人病了才明白保险的珍贵,1.48元帮助500多人我很欣慰。
医保要加,保险要买,支付宝也要相信。
就像蚂蚁森林一样,这个公司太赞了。
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案