












 深耕汽车、AI兴趣领域


15
27
从16.2%增长到倒退:妮维雅怎么就卖不动了?
2026-09-06 22:29:39
0点赞
0收藏
2评论
当国货把成分和功效卷成了标配,
那些曾经靠“进口光环”躺赢的老牌洋货,
终于开始为自己的傲慢买单。
这不是一个品牌卖不动了的故事,
而是一代人的消费记忆正在被彻底洗牌的缩影。
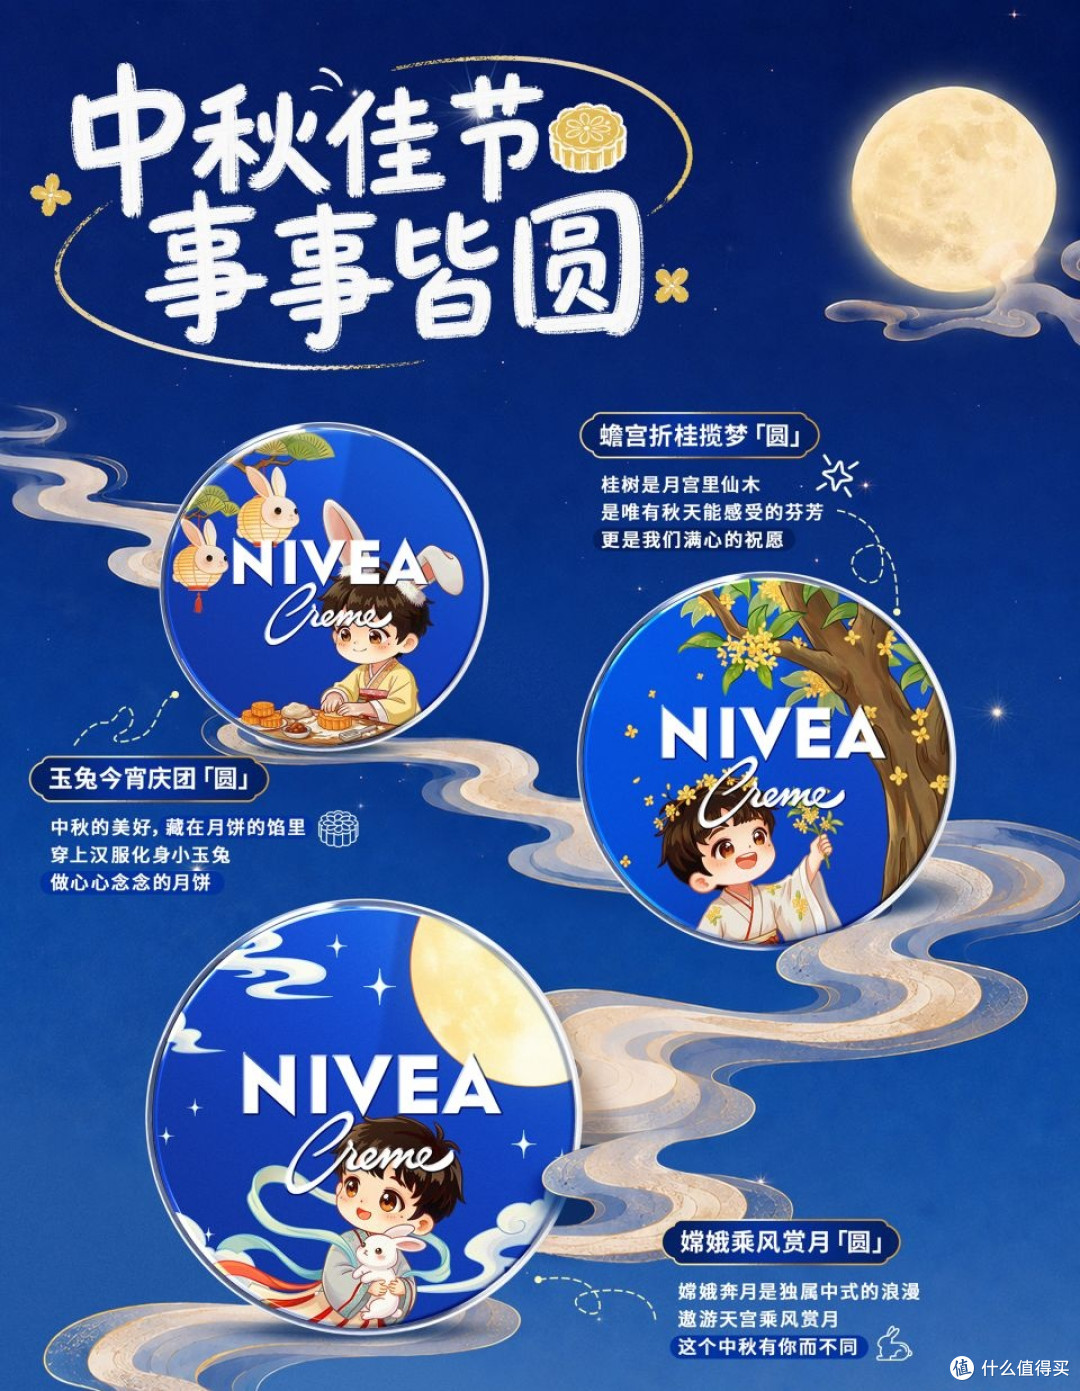
先问大家一个问题:你家浴室架子上,现在还有妮维雅吗?
那罐蓝白铁盒的润肤霜,或者那支蓝盖润唇膏,再或者洗澡时顺手捞起来抹一把的身体乳,它们大概率是还没用完、但你已经很久没有“主动”想起来了。
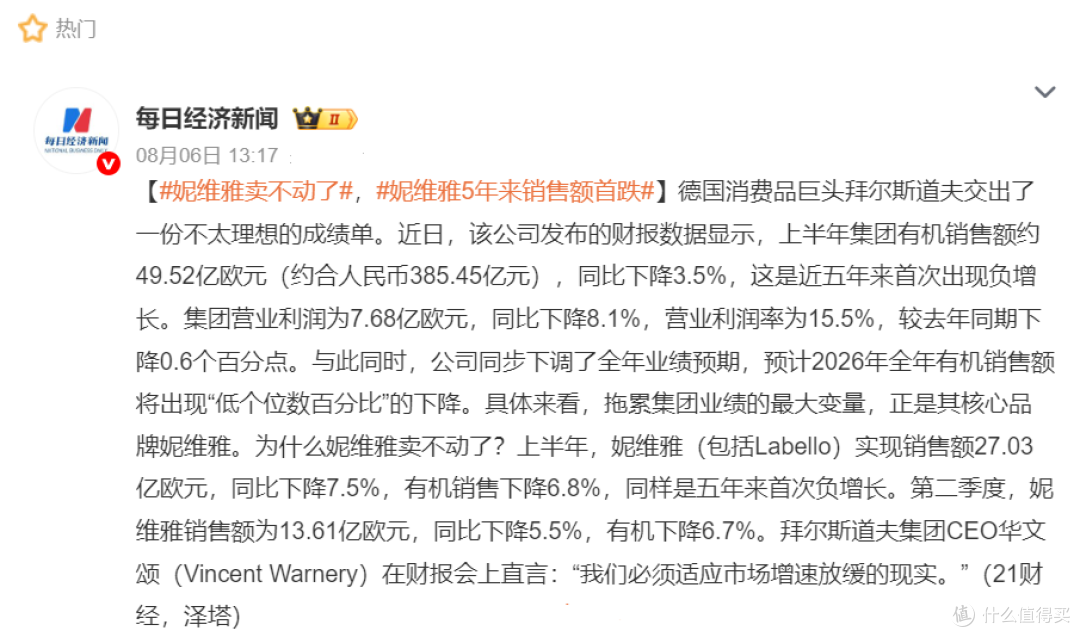
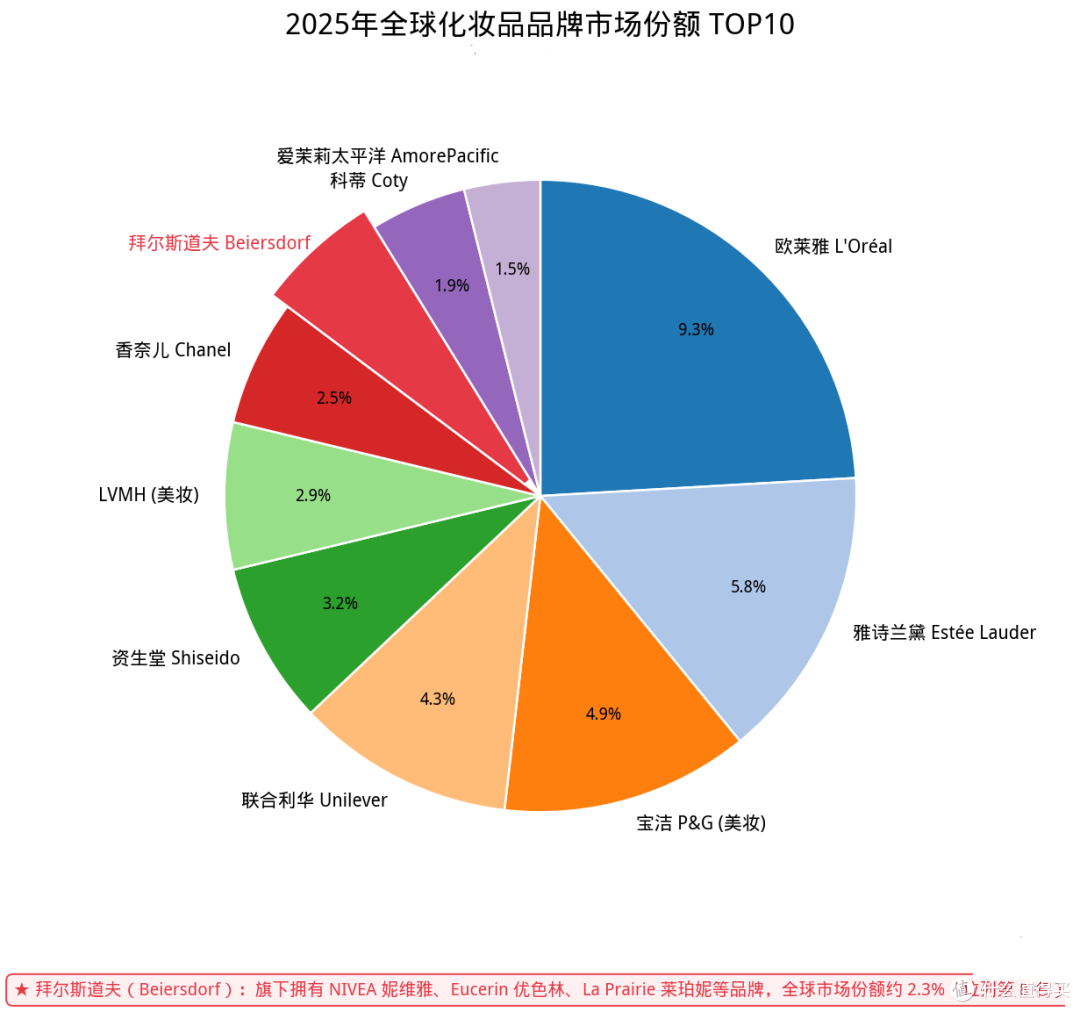
最近,妮维雅的德国亲爹拜尔斯道夫发了2026年上半年的成绩单,看完之后你会发现,这种“被忘记”不是你一个人的错觉,是全球消费者集体无意识的结果。
整个集团上半年销售额49.52亿欧元,有机同比下降3.5%——别小看这3.5%,这是拜尔斯道夫自2021年以来第一次半年报负增长,五年头一遭。
更扎眼的是利润,不计特殊因素的息税前利润7.68亿欧元,同比下滑8.1%,利润率从16.1%掉到15.5%。
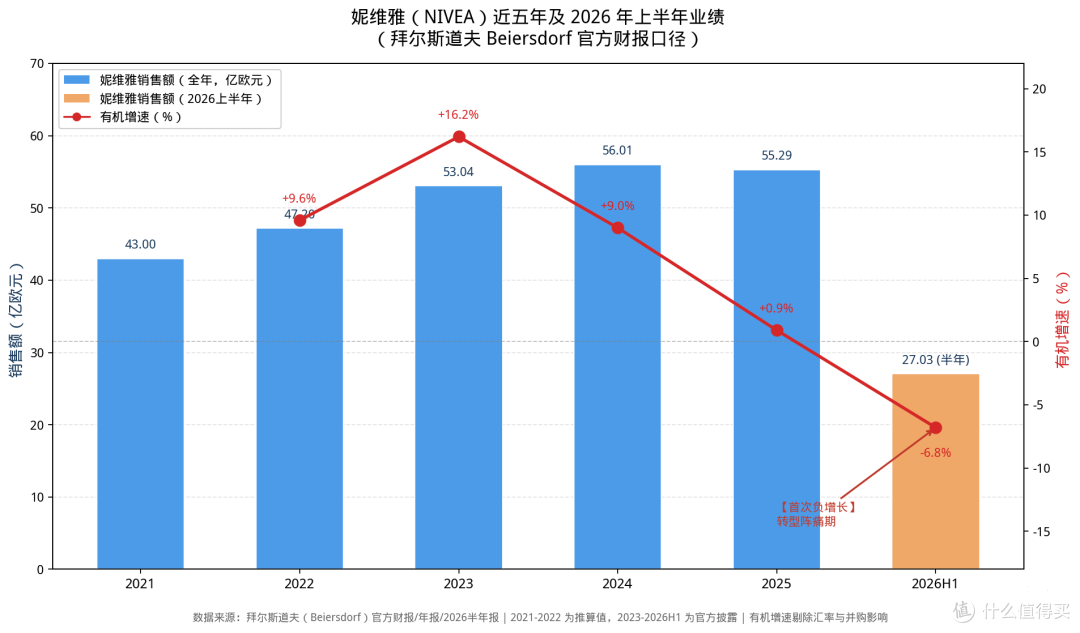
但真正让资本市场倒吸一口凉气的,是妮维雅这个占集团总营收54.6%的超级现金牛,上半年销售额27.03亿欧元,有机同比下降6.8%,同样近五年首跌。
那么问题来了:一个1911年出生的、比你爷爷年纪都大的德系“护肤活化石”,凭“便宜大碗”四个字畅销全球的品牌,怎么突然就不香了?
要回答这个问题,咱们得先把时间往前倒,看看妮维雅这三年半是怎么过的。
2023年,妮维雅有机增长16.2%,销售额53.04亿欧元,那是真的高歌猛进,整个集团内部估计都在开香槟,觉得“便宜大碗”这门生意还能再做一百年。
2024年,增速回落到9.0%,销售额56.01亿欧元,看着还行,但油门明显松了。
2025年,全年有机增长直接砸到0.9%,销售额回落到55.29亿欧元,基本就是原地踏步,呼吸都在颤抖。
然后就是2026年上半年,直接转负,跌6.8%。
三年半的时间,从狂奔到踱步到倒退,这条下滑曲线画得比过山车还刺激。
如果你只盯着2026年上半年的-6.8%看,你会觉得“生意嘛,有起有落很正常”,但把这三年半的数字连起来看,你就会意识到:这不是偶然波动,这是落叶随风飘式的、可以写进商学院教科书的“凋零”。
那么,是谁在“摇晃树枝”呢?
第一个坏家伙,是市场本身。
拜尔斯道夫CEO华文颂在2026年3月的财报电话会上甩了一组数据:2025年全球护肤品市场增速从2024年的中个位数增长,直接跌到1.5%-2%。
啥概念?就是一个千亿级的大盘子,每年只长1.5%-2%,这已经不叫增长了,这叫“还有呼吸”。
而受冲击更大的,是大众护肤及个人护理品市场,新兴市场的规模增速较2024年直接腰斩。
整个大众护肤的蛋糕不增反缩——你想多吃一口,甚至只是想维持原本的份额,都得从别人嘴里抢。
这种存量博弈,是商业世界里最残酷的形态:增量时代,人人都能分到足够多的蛋糕,你好我好大家好;但到了存量时代,不好意思,死道友不死贫道。
妮维雅是什么?妮维雅就是“大众护肤”这四个字的具象化——它的命门,恰恰就在“大众”这两个字上。
当整个大众护肤市场从增量时代进入存量博弈,妮维雅这种“全民品牌”反而最难受,因为所有人都在抢同一块越来越小的蛋糕。
但市场增速放缓只是外因,真正让妮维雅吐血的,是同集团亲兄弟的“反向衬托”。
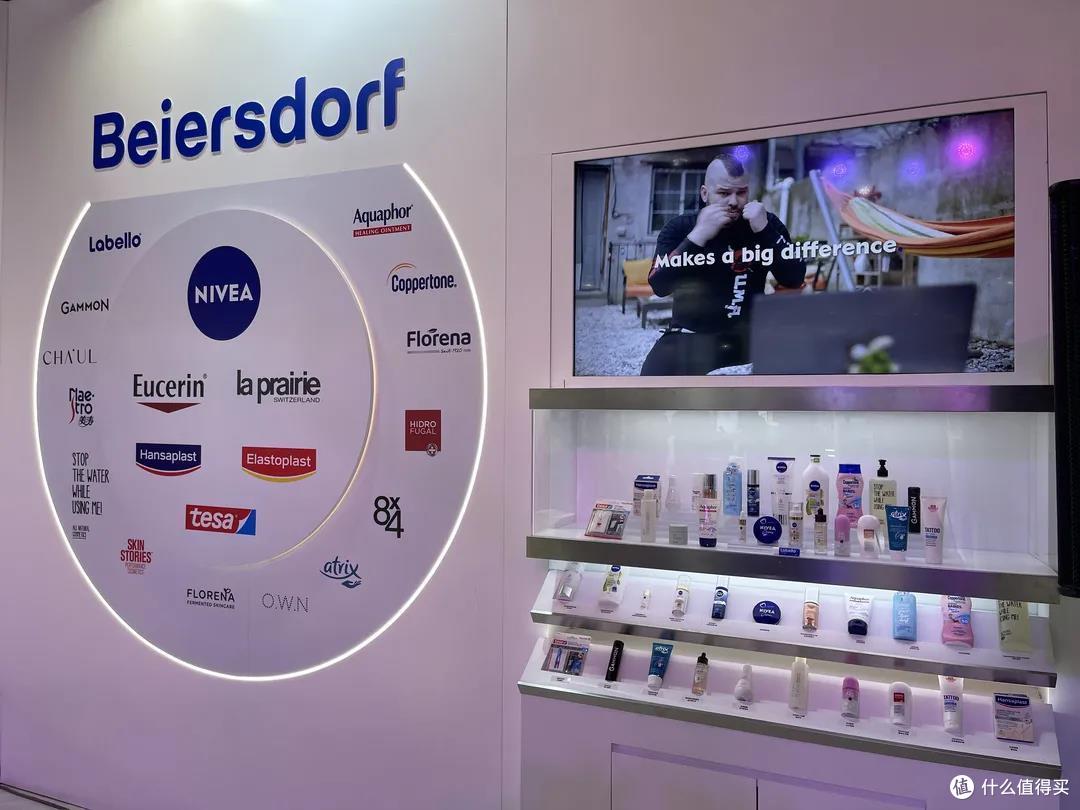
同样是拜尔斯道夫旗下的品牌,优色林和Aquaphor合并的皮肤科学业务(Derma),2026年上半年有机增长7.8%。
注意,是7.8%的正增长,在同一个集团里,和妮维雅的-6.8%放在一起,一正一负,差了将近15个百分点。
这就很有意思了!同一个妈生的两个孩子,一个靠“皮肤科学”涨7.8%,一个靠“便宜大碗”跌6.8%。
市场用真金白银投票,告诉你消费者要的是什么,不是“我便宜,我大碗”,而是"我有功效、有成果、有实打实的数据"。
优色林为什么能涨?因为它打的是“皮肤科学”牌,有药妆背书,有Epicelline和Thiamidol这些专利成分的故事,消费者愿意为“科学感”付溢价。
妮维雅想往这个方向挤,但它身上“开架化妆品”、“平价”的标签太深,消费者不认。
这就引出了第二个坏家伙:品牌认知的“悲哀”。
咱们打个比方:妮维雅在消费者心里的位置,就像你家楼下开了二十年的快餐店。
你小时候吃它,长大了偶尔吃它,它干净、实惠、管饱。
但突然有一天,这家快餐店宣布推出一款359元的商务套餐,主菜是法式鹅肝配松露汁。
你什么反应?你不是觉得“哇,档次升级了”,你的第一反应是“老板不会去澳门了吧?它凭什么卖359?”
这,就是妮维雅今天面临的窘境。
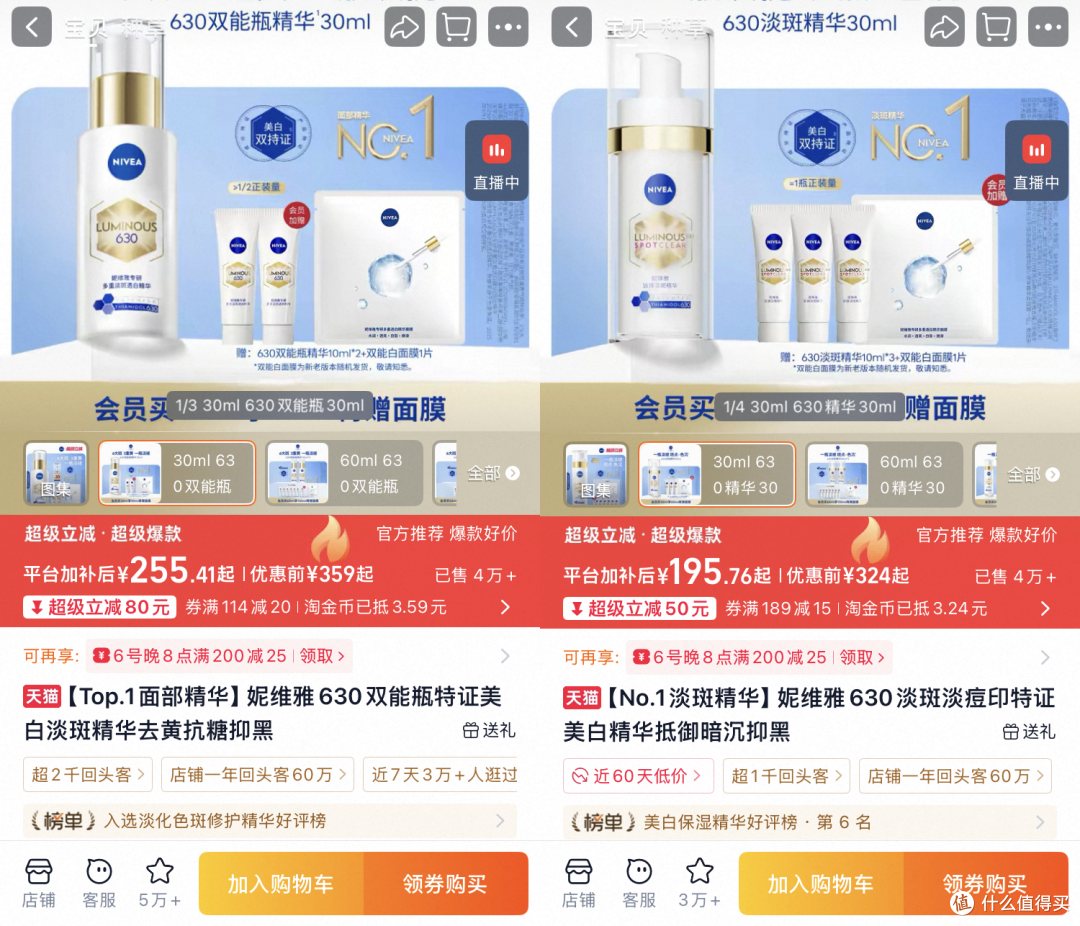
2025年9月,妮维雅掏出了压箱底的黑科技:含专利成分Thiamidol的630美白系列产品,双能瓶精华30ml原价359元,淡斑精华30ml原价324元。
300多块钱!这是一个百元内品牌的精华敢卖的价格吗?妮维雅敢,它想用这个系列撬开中高端功效护肤的大门。
为了配合这次“品牌年轻化”,他们还签了两位00后代言人:明星王源扛面部护理线,运动员孙颖莎做全球品牌代言人。
2025年9月,拜尔斯道夫给妮维雅(上海)注资3142万美元,约合(当时汇率)人民币2.12亿元;2026年又追加8100万美元,约合(当时汇率)人民币5.5亿元。
前后加起来,超过7亿人民币砸进中国市场,可以说是:诚意是有的,钱也是真砸了。
那效果怎么样?截至冷月写稿时,在天猫的妮维雅官方旗舰店上,两款产品均已售4万+。
单看这个数字,对于一个新推的高端系列来说,其实不算差,可再一横向比较,就不算亮眼了。
在天猫榜单上,虽然两款产品均各自上榜,但排名并不靠前。
以双能瓶精华所在的“色斑热销榜”为例,排名仅第十一位,前面既有OLAY、SK-II这种国际大牌,也有科颜氏这种二线品牌,还有优色林这种兄弟品牌。
某位业内从业者说了一个特别扎心的真相:妮维雅靠630精华完成了“单品级的价格跃迁”,从百元内摸到了中端功效护肤的门槛,但它没有完成“品牌整体层级的升级”。
翻译成人话就是:你可以把一瓶精华卖到359,但消费者心里还觉得妮维雅是那个30块钱一大罐的身体乳品牌。
一个高价单品撑不起整个品牌的高端化,因为品牌升级需要的是“产品矩阵+品牌价值+用户心智”三件套一起往上走。
妮维雅现在只有单品价格上去了,产品矩阵还是单薄的(就一个630系列单打独斗),品牌价值背书是不够的,用户心智是拧巴的——消费者一边拿着630精华,一边心想“这牌子不是卖我妈身体乳的吗,怎么突然比我面霜还贵了?”
这就是典型的“开架化妆品品牌高端化困境”:一个靠性价比起家的品牌,想往中高端走,消费者不认,不是你的产品不好,是你过去太成功了,成功到把自己的价格锚点焊死在了消费者脑子里。
你想拔高,得先把自己过去的影子抹掉,这比从零建一个高端品牌还难——因为从零开始,起码没有历史包袱。
第三个坏家伙,藏在中国市场里,而且这个因素,比前面两个加起来还要致命。
中国可是妮维雅全球最重要的战场之一,而这里的剧本,比全球市场还要刺激。
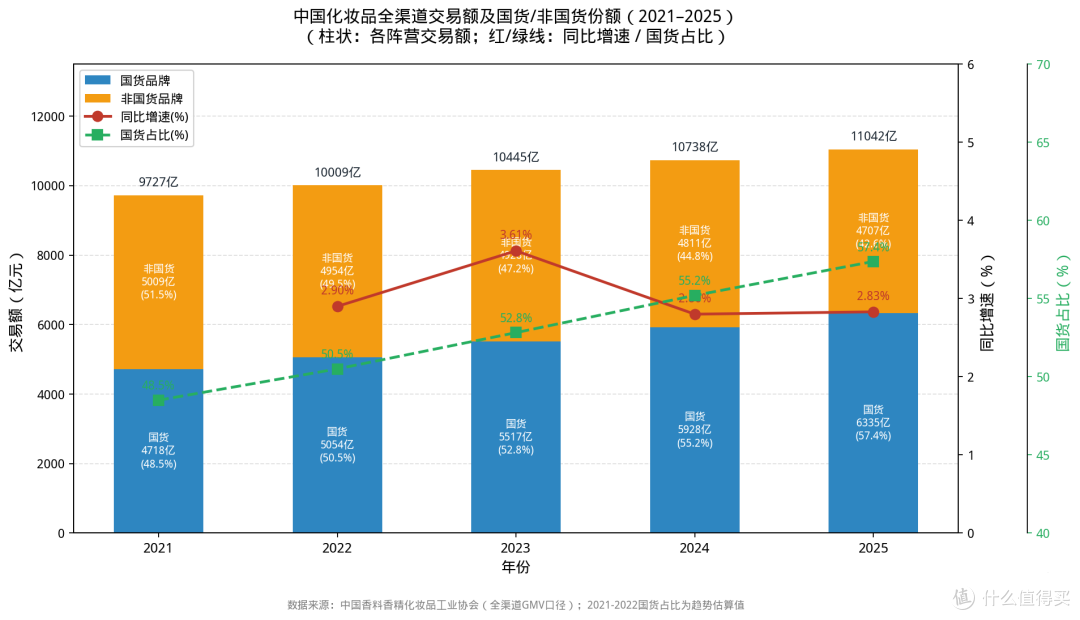
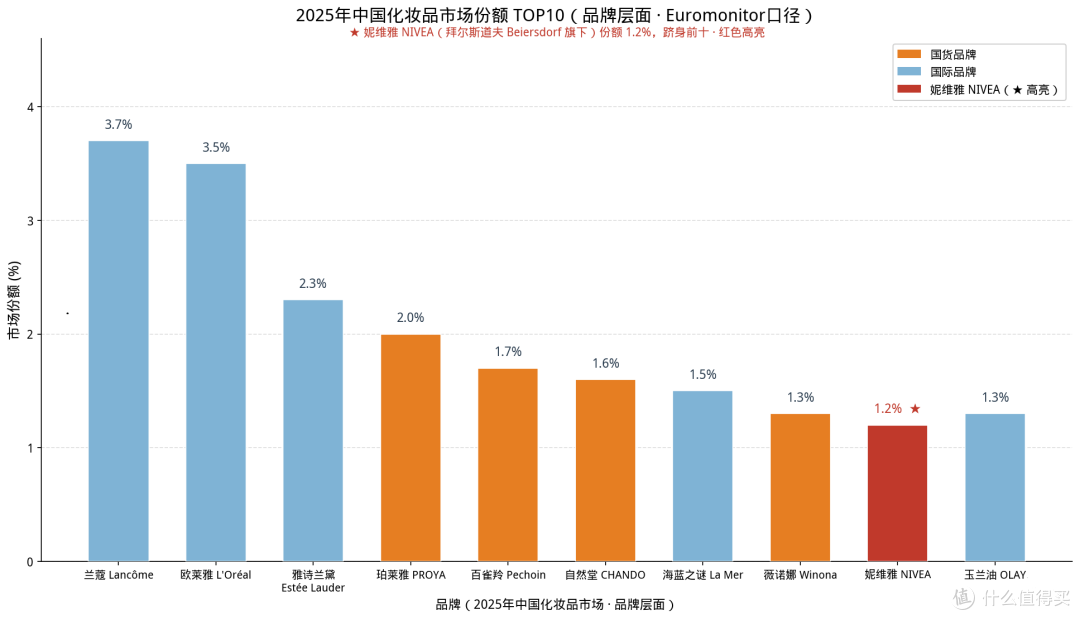
中国香料香精化妆品工业协会2026年初发布的数据:2025年中国化妆品全渠道交易额1.1万亿元,其中国货品牌市场份额57.37%,连续五年增长,从2022年突破50%一路爬上来。
57.37%是什么概念?这意味着中国市场,已经从“国际品牌主导”彻底变成了“国货核心引领”。
2023年是个分水岭,《2023年中国化妆品年鉴》第一次记录到国货美妆份额50.4%反超外资。
咱们拆开来看看,妮维雅在中国是怎样面临“上下夹击”的。
往上看,功效护肤和药妆品牌正在疯狂分流那些愿意为“成分”买单的升级需求。
拜尔斯道夫自家财报里,消费者愿意为优色林“科学感”付溢价,妮维雅想往这个方向挤,但消费者不认。
往下看,国货品牌拿着更高性价比在大众价位段正面硬刚。
珀莱雅的精华、薇诺娜的特护霜、华熙生物的米蓓尔,哪个不是百元出头?哪个没点“专利成分”的故事?
妮维雅身体乳30块一大罐的那种“便宜大碗”叙事,在2026年已经不够看了,因为国货能在差不多的价格给你“功效+成分+国潮”的三重满足。
此外,渠道那边也在釜底抽薪。
妮维雅过去最擅长的线下商超、大卖场渠道,这几年在中国持续收缩,客流肉眼可见地萎缩;而不少国货品牌是根植于线上长大的,人家是社交平台种草带货的原生玩家。
线下收缩+线上国货崛起,双重挤压了妮维雅这种“老牌商超选手”的生存空间。
所以你看,妮维雅在中国市场面对的局面是:上面有优色林这种“科学护肤”亲兄弟抢升级需求,下面有国货功效品牌抢大众价位,中间自己还背着“平价开架”的老标签摘不掉,渠道上又被线下萎缩+线上弱势两头堵。
这哪是卖不动啊?这是被夹在汉堡中间的那片生菜,上下都被压。
有意思的是,妮维雅在自己原本的赛道上,其实还是王者。
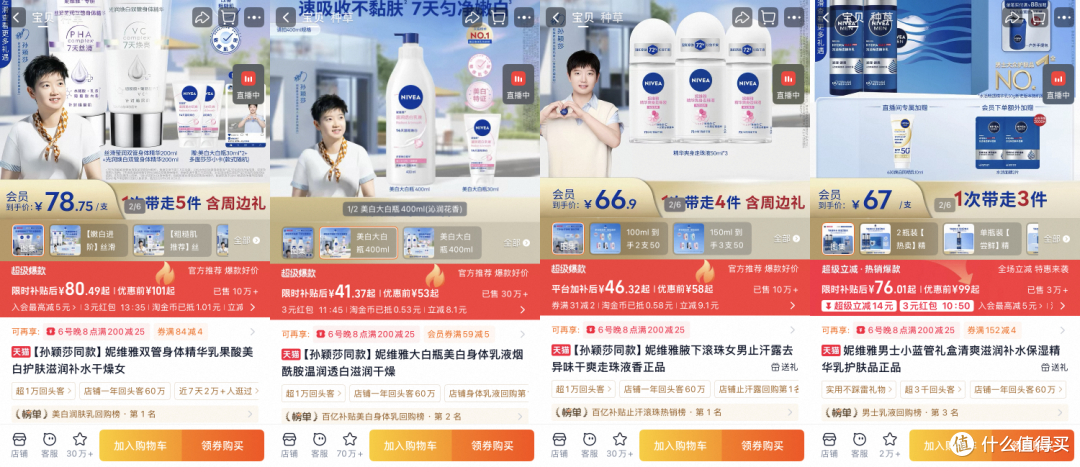
仍然是截至冷月写稿时,仍然是天猫的妮维雅官方旗舰店:
身体精华乳的双管身体精华,已售10万+,“美白润肤乳回购榜”第一名;
身体乳的美白大白瓶,已售30万+,“百亿补贴美白身体乳回购榜”第二名;
滚珠止汗露的女士走珠液,已售10万+,“百亿补贴止汗滚珠热销榜”第一名;
清爽滋润补水保湿精华乳的男士乳液,已售3万+,“男士乳液回购榜”第三名。
这说明啥?说明妮维雅在身体护理、止汗露这些基本盘上依然坚挺,消费者不是不认妮维雅这个品牌,而是不认它卖高价面部精华这件事。
在大众心智里,妮维雅和“便宜好用”几乎是划等号的,你突然拿出一瓶三百多块的美白精华,消费者的反应就像看到楼下沙县小吃开始卖法式鹅肝——不是不能吃,但总觉得哪里不对劲。
所以2026年8月财报发布时,拜尔斯道夫宣布启动为期18个月的妮维雅翻盘计划,下半年额外投入1亿欧元用于消费者营销,目标2027年恢复增长,2028年实现盈利性增长。
这个18个月计划的内核,其实是在做“再平衡”:不再all in高端面部护理,而是把资源重新分配到面部护理、身体护理、止汗露三大品类均衡发力;不再只盯欧美成熟市场,而是给新兴市场更大灵活度做本地化;不再只讲高端故事,而是重新强调“accessible face care”(平价的、人人买得起的面部护理)。
说白了,拜尔斯道夫想明白了:妮维雅就是妮维雅,它不可能变成莱珀妮,也变成不了优色林,与其硬凹高端人设,不如先把“大众护肤里最值得信赖的那个选择”这个位置坐稳。
但市场会给它18个月吗?这是个问号。
咱们看几组数字感受一下紧迫性:全球护肤市场增速跌到1.5%-2%,中国市场国货份额57.37%且还在涨,大众护肤新兴市场增速腰斩。
这三个数字叠在一起,意味着妮维雅想恢复增长,不是在顺风顺水里跑,是在逆风逆水逆流里划船。
还有一个被很多人忽略的点:拜尔斯道夫财报里提到的“欧洲贸易冲突、中东地区危机、防晒季启动晚”,这些是短期的、暂时的出货端不利因素;但“主力产品组合尚未恢复增长”,这是长期的、结构性的挑战。
短期因素熬一熬就过去了,长期的结构性问题是真要动刀子的。
回到咱们开头那个问题:妮维雅怎么突然卖不动了?答案不是“突然”,是“必然”。
当一个品牌靠“便宜大碗”吃了几十年红利,而市场从普涨进入存量、消费者从“买个润的”变成“买个有功效的”、渠道从线下商超搬到线上直播间、竞争对手从几个老牌外资变成国货大军,这个时候,“便宜大碗”就从优势变成了枷锁——你越成功,枷锁越紧。
妮维雅的故事,不是一个孤例,而是一个时代的切片,一个所有“上一代国民品牌”共同的故事。
这个时代里,宝洁、联合利华、欧莱雅大众线,都在面临类似的灵魂拷问:当消费者不那么迷信“进口”和“大牌”,当国货拿着更好的成分、更低的价格、更懂本地人的营销扑上来,你那张“百年老店”的牌,到底还有多大用?
当然,妮维雅也不是没牌可打,它有两个优势:
第一,身体护理和止汗露这些基本盘依然是品类王者,这意味着它有现金流、有用户基本盘,不是赤手空拳的上战场,只要这些品类不丢,它就不会死,顶多是“变小”。
第二,它背后是拜尔斯道夫,一个愿意为它18个月砸1亿欧元营销、愿意为上海公司注资5.5亿人民币的亲爹,这种弹药储备,绝大多数国货品牌羡慕不来。而且拜尔斯道夫还有tesa胶带这个工业业务,上半年营收8.39亿欧元,几乎没怎么跌,能给消费品业务兜底。
所以在冷月看来:妮维雅的结局,大概率不是“死”,而是“变”。
它可能不会再回到2023年那种16.2%增长的黄金时代,但它有机会在大众护肤这个赛道里,找到一个“新的平衡点”——不再是那个通吃的全民品牌,而是一个在身体护理、男士护肤、止汗露等细分品类里依然强势的专业品牌。
面部护理的高端化会继续试,但可能不会是主战场;基本盘的守成+新兴市场的本地化,才是它真正的救命稻草。
18个月后,也就是2027年底,咱们再看妮维雅能不能如其CEO所言恢复增长。
冷月的判断是:恢复增长有可能,但回到曾经的高光,难。因为那个“大众护肤普涨”的时代,真的回不去了。
妮维雅这个故事最值得被说道的地方,不在于一个品牌跌了,而在于它让我们看清了一件事:在这个市场上,没有谁是谁的永恒——百年品牌也会卖不动,国民记忆也会褪色,消费者用脚投票的时候,从不看你的年纪。
这对所有躺在“历史功劳簿”上吃老本的品牌,都是一记响亮的耳光。
而对国货品牌来说,妮维雅的今天,也是一面镜子:你现在抢到的份额,18个月后还在不在?取决于你接下来是继续做“成分和功效的真创新”,还是也开始吃“国潮”的红利老本。
历史从不简单的重复,但总是押着相似的韵脚,今天妮维雅的困境,可能就是某些国货品牌明天的剧本。
商场如战场,没有终局,只有下一局。
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~










校验提示文案
校验提示文案