














1
2
保险公司挣了多少黑心钱,看看返还型重疾险就知道了!
2018-10-13 23:52:00
160点赞
1490收藏
173评论
有病治病,没病返本。
这句话一直是保险行业流传的美好传说,很多人为了返还的保费,购买了很多并不适合自己的产品。
深蓝君今天也对比了15款返还型的重疾险,一起看看到底哪款比较好?主要内容如下:
返还型重疾险,都有哪些种类?
定期的返还型重疾,为什么不推荐购买?
十五款返还重疾险对比分析,到底哪款好?
一、返还型重疾,都有哪些种类?
表面上看起来都是一样的返还型重疾险,实际上里面的学问非常大,稍有不慎就会掉入保险公司美丽的陷阱。
大家在关注返还型重疾险时,需要关注如下几点:
1、能返多少钱?
都是号称能返还的重疾险,实际上能返还多少都有很大的差异,有的返还保费,有的返还保额。
华xx:88 岁返还保费,0 岁儿童投保,88 岁返还 3964*20 ≈ 8 万
御xxxx:88 岁返还保额,0 岁儿童投保,88岁时返还保额 50 万
所以表面上都是返还,实际上返还的金额有很大的不同。
2、返还之后怎么办?
销售人员在介绍产品的时候,都强调保险返还的卖点,但是返还之后怎么办,很多人闭口不谈。再举两个例子:
华xxxxx:80 岁返还保费之后,合同继续
xxxxx保:80 岁返还保费之后,合同结束
所以同样一个人如果 80 岁拿回返还保费后,如果 81 岁身故,那么第一个产品还能获得 50 万保额,而第二个产品由于合同结束了,一分钱都拿不到。
甚至还有一些销售人员会曲解保险的现金价值,把没有返还的终身型重疾险,暗示消费者退保也能实现返还的功能。
3、没坚持到返还的年龄怎么办?
我们知道返还型重疾险本质是我们多交了很多的保费,保险公司通过多交的保费进行理财,几十年后才能实现返还。
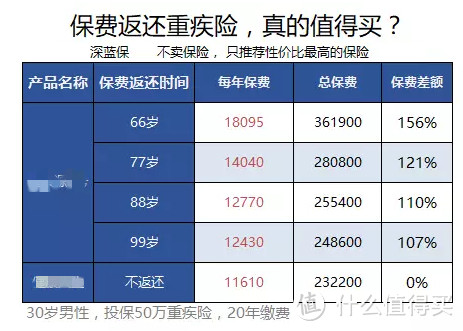
30 岁男性 A 同学投保 50 万重疾险,如果选择 66 岁返还,那么每年为了返还要多交 7000 元的保费,如果A同学不幸在 66 岁前身故,那么只能获得 50 万保额,和不返还的产品是一样的。
这种情况下,为了保费返还多交的 7000 元保费,就打水漂了。
二、15款返还型重疾险对比分析
在了解上述返钱的猫腻之后,深蓝君对比了市面上 15 款返还型的重疾险,具体产品包括:终身返还型重疾和定期返还型重疾。
话不多说,直接上图:

通过上图我们可以直观地看到,目前的返还型重疾险主要分为两类,一类是返还保费合同不结束,还有一类是拿到返还本金的时候,合同就结束了。
如果让深蓝君在上述两类产品当中选择,我会毫不犹豫地选择保终身的返还型重疾险,而不会选择保定期的重疾险。
直接说结论:
如果看重保障:
如果看重保障,深蓝君会毫不犹豫选择保终身的返还型重疾险,毕竟拿到返还的钱之后,合同还继续有效,如果之后罹患重疾或身故,还是能拿到几十万的保额。
三、七款定期返还重疾险测评:
首先我们先来看看深蓝君最不推荐的定期返还型重疾险,这类产品最大的问题是拿到返还的钱,合同就结束了。
我们知道 70-80 岁是重疾高发年龄,最需要保障的时候,却没有保障了。
我们可以看一下各大公司的产品,具体见下图:
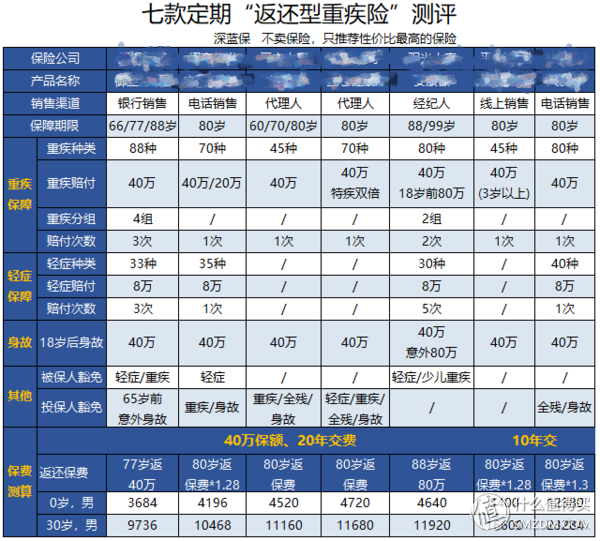
很多大家印象中很靠谱的的大保险公司推出了很多类似的产品,比如平安、泰康等,这些公司依靠数量众多的代理人团队,可以将优势并不明显的产品卖出去。
我们知道国人的平均寿命为 77 岁左右,能活到 88 岁的人一定是不多的,所以就看大家的选择了,总体来看上面几款 80 岁返还的定期重疾险并不推荐。
四、八款终身返还重疾险测评:
说完定期的重疾险,再来谈谈返还型的重疾险,如果非要买一款可以返还的产品,深蓝君推荐购买终身型的。
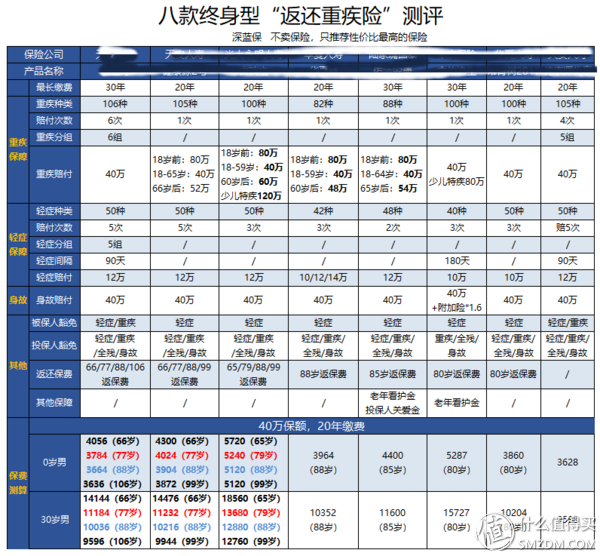
定期的重疾险拿到返还的同时合同就结束了,而购买终身的产品,拿到返还之后,合同仍然有效。
同样一个人如果80岁拿回返还保费后,如果 81 岁身故,那么华夏常青树 2017还能获得 50 万保额,而平安安鑫保由于合同结束了,一分钱都拿不到。
很多公司会推出真正有竞争力的产品让利消费者,这些产品有合资品牌的陆家嘴国泰等,还有大家熟知的华夏人寿、天安人寿。
大家可以根据自己的需求和风险偏好,进行选择。
具体产品的细节分析,深蓝君就不做过多的说明了,之前已经有太多的测评,大家有兴趣可以查看过往文章。
五、返还型重疾险的本质
其实写到这里深蓝君内心愈来愈凉,很多人因为信息不对称的原因,加上自己的金融常识有限,花了很多钱却买了保障并不是很好的产品。
其实这就是目前保险行业的现状,就算同一家公司,在不同渠道销售的产品,价格都相差极大。如果普通消费者没有辨别能力,很容易被保险公司收了智商税。
保险公司不是慈善组织,所有产品都是精算师计算之后的结果,很多时候我们跟自己父母要钱都不容易,想白占保险公司便宜,是不是想得有点多?
不花钱免费得到保障,这种事情只会发生在童话世界里。类似的例子还有一些给孩子投保的定期重疾,比如太平洋少儿超能宝、泰康全能宝贝、人保健康天使,深蓝君也是不推荐的。
儿童 60 万重疾可以每年 200 多元解决,没必要缴费几千块去购买返还型的重疾。
六、写在最后:
虽然深蓝君一直都强调,保障归保障,理财归理财。不过现实生活中还是有很多朋友做不到。
有的朋友宁愿买一份保额 20 万的返还型重疾,也不愿意花同样的费用购买 50 万保额的消费型重疾,这是非常不理性的。
买保险就是买保额,保额太低有什么意义呢?
希望大家在购买保险时,都能结合自己的实际情况来挑选,而不要被返还等因素所迷惑。









校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
首先,保险是社会发展到一定阶段的必然产物,跟玩rpg游戏,出外打怪买血买蓝一样,是一种对风险的预先防范
其二,目前保险公司和直销传销运营模式差不多,都是用一种满足部分人心理和需求消费的好产品,然后通过一定的运营方式加上一定的利润和价值夸大宣导进行市场销售;另外一方面来讲,通过拉来更多的人头加入,成为自己的下线,来通过下面人养上面人的模式,来达到赚钱的目的……从本质上来说,保险公司赚的真的不是一般客户的钱,一般客户有评论诸多人的心理,即使买能买多少?能加保多少?还老是要保险人员返佣……指望卖普通人赚保险产品的佣金绝对存活不下去,只有发展了下线,通过保险培训不断灌输,让下线从自保到加购,不断增加身价保障,并也按照这个套路不断发展下线自保加购才能保持行业经久不衰……
其三,说保险产品赚钱多少多少,这个我认为绝对是个笑话……一般的实物产品,比如服装化妆品之类,卖出基本就不管了 所谓售后,多少人会真去售后?服装和化妆品的利润是多少?产品售价多少?能用多久?保险产品起码,购买的价格也就是保费,你们所谓的佣金只是首期所交保费的比例而已,至于长期交费的寿险和理财产品,续期佣金比例很低,而且只能返前几年……保险产品的价值在保障和保额上面,保额常规来讲是远大于保费的,按照这么理解,保险从业人员赚的佣金说白了还不如衣服的比例多,更别说高利润的化妆品等了……
其四,保险要综合起来看,看保额和保障,而不能单看交费多少,别人赚了首期多少比例的佣金,相比较客户所交总保费和保额,保险业务员赚的人太少了,更何况长险还有持续的跟踪和服务,时间还那么长……真正能留存的也不屑于赚佣金,而是前面说的发展下线……所以仁者见仁智者见智
其五,保险是社会和时代的产物,不要人云亦云,商业社会,商业产品,存在既有其价值,社保交费和保障也应该理性看待,只是社保是强制缴费且从工资扣去了部分,没有直接消费,感受不到而已……
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案