


















8
5
面包没有变,卖面包的人变了
2026-10-03 16:33:00
0点赞
0收藏
0评论
面包没有变,卖面包的人变了。
2026年7月,杭州临平藕花洲大街,一家锅圈食汇门店在门口摆开长桌,街坊排队试吃可颂、欧包和瑞士卷。这是锅圈上架烘焙产品的头一个月。到了8月,其门店烘焙SKU超过30款,蛋挞折合约1元一个,菠萝包1.9元一个,基础款吐司和贝果普遍落在5元以下(来源:锅圈方面披露口径)。
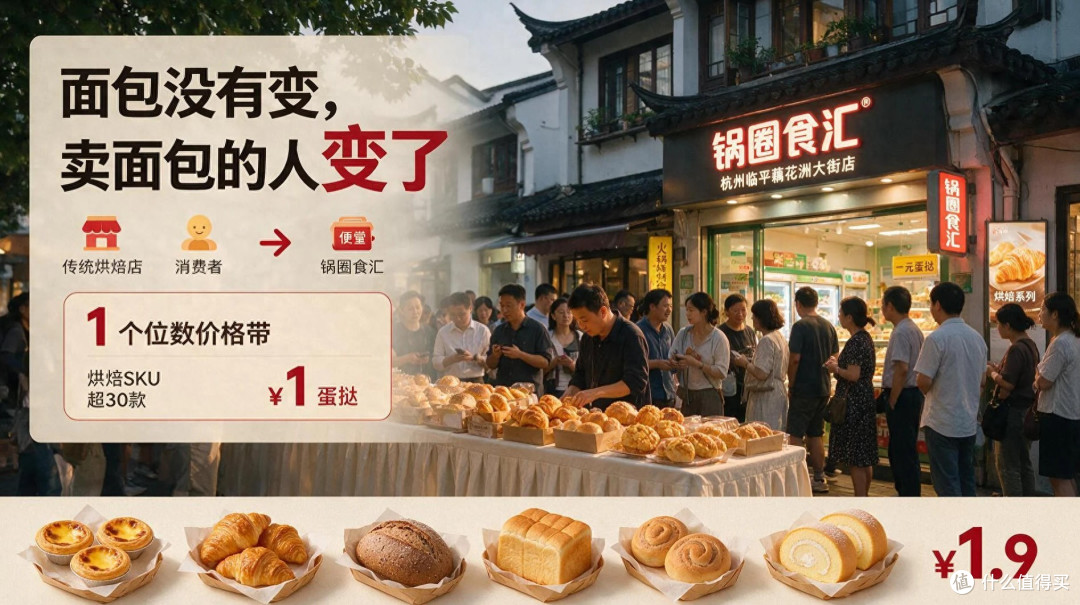
一家靠火锅烧烤食材起家的社区门店,把面包卖出了个位数价格带。
媒体几乎都把这幕写成同一个剧本:锅圈进入千亿烘焙市场,寻找第二增长曲线。这个说法对了一半。把整条烘焙赛道的玩家名单摊开看,真正的新闻不在锅圈身上,在烘焙这个行业身上。
山姆、盒马、奥乐齐、Tims,加上江浙沪一夜冒出的烘焙工厂店。这份名单里,没有一家传统面包店。
一、分蛋糕的名单里,没有面包店
先看几个已经跑出来的数字。
山姆的瑞士卷,年销售额曾达10亿元以上,一度占到部分门店月营业额的8%至10%(来源:中国食品安全报2025年5月报道口径)。盒马品效排名前50的单品里,烘焙类占比超过半数(来源:全联烘焙业公会2025年报道)。奥乐齐把平价可颂、恰巴塔装进硬折扣货盘,Tims让贝果贴着咖啡卖。江浙沪一带的烘焙工厂店,炉边皮皮、早安咚咚、一焙一城,冷柜自助陈列,主力单品全部压在个位数价格带。
这份名单的共同点只有一条:卖面包的行列里,没有面包师傅起家的老玩家。
渠道结构的数据更能说明问题。红餐产业研究院联合蒙牛专业乳品发布的《烘焙品类发展报告2025》(2025年5月)测算:2024年烘焙专门店市场规模1105亿元,2025年预计达到1160亿元;同期出货渠道中,烘焙专门店占77.0%,跨界餐饮店占10.4%,零售渠道占12.6%。报告同时预计,到2030年,烘焙专门店的出货占比将降至71.0%,零售渠道升至15.0%。
六个点的转移,看着温和,动的却是面包店的地基。
这个赛道的底色,放大了冲击面。据红餐大数据,截至2025年5月,全国烘焙门店数达33.8万家,门店数在30家以下的品牌占比近七成。大行业,小品牌,散装的主流形态,正是渠道收编容易下手的地方。
转折已经写在关店数据里。据全联烘焙业公会引述的行业统计,2025年全国烘焙相关企业注销量超过8.5万家;窄门餐眼2026年7月统计,近一年新开烘焙门店约6.5万家,净增长不足两千家。
开门的速度和关门的速度几乎打平。红餐产业研究院同份报告统计,2024年全年烘焙品牌开店率37.1%、闭店率34.2%;克莉丝汀、熊猫不走相继倒闭,虎头局、墨茉点心局批量收缩门店。
一边是渠道在大规模进货,一边是门店在批量离场。烘焙这门生意的主人,正在换人。
二、1元蛋挞打的不是价格战,是定价权
主流解读爱说渠道用低价抢生意,好像谁在让利。把供应链拆开看,价格差的根子在进货单位上。
冷冻烘焙把揉面、发酵、开酥这些复杂工序前置到中央工厂,门店只做末道复烤。消费者那关也已经过了。红餐产业研究院同份报告测算,复烤后的口感与现制差异极小,短保烘焙市场的现制产品出货中,冷冻烘焙已占32%,其中冷冻原料面团占63%。门店操作简化后,普通店员简单培训即可上岗,人力成本下降30%。2025年,冷冻烘焙市场规模预计达到250亿元。
山姆的爆款背后,站着专业代工厂。为山姆供应麻薯的立高食品,商超渠道贡献其近三分之一业务规模,2024年其餐饮及新零售渠道收入占比达18%,2025年一季度升至近20%(来源:立高食品财报,转引自红餐产业研究院报告)。资本的动作更直白:2025年3月,安井食品以4.445亿元收购鼎味泰70%股权,整合旗下莱卡尔烘焙,补齐冷冻烘焙板块(来源:安井食品公告,2025年3月)。工厂在排队进渠道,订单在排队进工厂。全联烘焙业公会的报道里有句大实话:普通烘焙店按公斤进货,商超按吨算,起跑线就不在一起。
价格差的底层,是进货单位的差别。
一门手艺生意,关键工序全部可以外包给工厂之后,手艺在定价公式里的权重就掉了一半。剩下的一半,挂在现场两个字上,而锅圈们的蛋挞恰恰不需要现场。
再看需求端。库润数据《2026烘焙食品消费者洞察》显示,36.7%的受访者购买烘焙食品时更关注配料,27.2%更倾向犒劳自己。既要价格亲民,又要配料干净,这两条诉求恰好落在货架渠道的能力圈里。
锅圈那颗1元的蛋挞,锚定的根本不是烘焙店的甜点价格,是早餐主食的价格。对手换了,战场也就换了。
三、卖面包,不需要会做面包
锅圈手上这30多款烘焙SKU,没有一款是自己烤的。它做的事是采购和上架:复用现成的冷链仓配网络,摊给12198家门店和约8200万注册会员(来源:锅圈食品2026年中期业绩公告,2026年8月17日发布)。
据杭州临平门店介绍,烘焙上架首月,含烘焙产品的订单占比过半。单店口径,样本过小,说明不了大盘。方向却值得记一笔:火锅烧烤一个月吃两三次,面包一周要吃好几回。低频门店天然需要高频品类,帮自己留在消费者的日常里。
连工艺故事都是现成的。据锅圈方面披露口径,其门店在售的丹麦黄油可颂主打多道开酥折叠,经典意式恰巴塔讲的是酸种隔夜慢发酵。故事完整,只是这些故事属于工厂和采购目录,不属于烤炉。门店店员要做的只有一件事:按说明复烤。
这件事里,烘焙工厂接到了订单,货架渠道拿到了流量。处境尴尬的,是夹在中间那批独立面包店。
这不是零售渠道头一回伸手,欧睿国际《2026烘焙白皮书》口径:商超烘焙渠道份额从2020年的33%升至42%,商超烘焙市场规模由424亿元增至648亿元。锅圈进场之前,这条收编的路,山姆和盒马已经走了五年。
供应链打不过吨级采购,价格打不过1元蛋挞,客流偏好还在被数据拽着走。亿欧智库2026年数据(转引自全联烘焙业公会报道):51.4%的消费者优先选择去大型超市、会员店买烘焙。当顾客习惯买牛奶时顺手带走一盒瑞士卷,独立门店靠基础款撑起的日常流水,正在一格一格让出去。
渠道收编一个品类,从来不问它的意见,只看技术有没有把门槛拆掉。冷冻烘焙拆掉了烘焙的门槛,于是每一家有冷柜的店,都成了潜在面包房。
四、面包店剩下的,是冷柜给不了的东西
收编有边界,名单里其实写明了。
同一份全联烘焙业公会的报道提到,在大量门店注销的年份里,一批只卖一款的超级单品店反而在排队:5款吐司、3款可颂、1款贝果,把单品做到极致,商超反而打不进来。单品路线不是玄学,红餐产业研究院统计过,从芝士蛋糕、泡芙、吐司,到蛋挞、舒芙蕾,再到近三年的贝果、瑞士卷与司康,烘焙单品专门店十多年里接力式走红,路径被反复验证。渠道能收走的是标准品,收不走的是复刻不了的东西。
对开烘焙门店的人来说,三条判断可以拿走。
判断一,先盘自家货。数一数店里卖得动的产品里,多少是冷冻复烤能复刻的标准品。吐司、瑞士卷、蛋挞这类单品,迟早要面对同一条街上所有带冷柜的对手。守着它们,等于把定价权交给货架。
判断二,往两头走,别停在中间。一头是现场:现烤的香气、看得见的制作、按人头定制的灵活,冷柜给不了。另一头是上游:250亿元的冷冻烘焙赛道缺的是产能,自己变成给货架供货的那家工厂,同样是活路。半现做半标品的中间态是危险地带,两头的好处都没拿到。
判断三,盯一个数。自然客流里顺路买的占比,顺路是货架逻辑,货架逻辑的对手是每一家有冷柜的店。这个占比越高,越要提前想清楚,自己的差异化挂在哪。
可以拿一个问题自测:你店里卖得动的那款面包,隔壁有冷柜的超市,能不能用一半的价格复刻它?
如果答案是能,这场仗其实已经开场了。
结语
回到开头那句话。面包没有变,配方没有变,甚至工厂可能还是同一家。变的是定价权:从揉面的手,转移到冷柜和货架。
锅圈只是这份名单上新添的名字,排在山姆、盒马和奥乐齐后面。坏消息是,按红餐研究院的测算,专门店的出货占比还要再降六个点,这场收编才走到半程。好消息是,名单同样写明了边界:冷柜收不走的东西,恰恰是消费者愿意为烘焙两个字付的溢价。
文/犇势商业观察 作者:远图学长
免责声明:本文仅作商业评论参考,不构成任何投资或购买建议。内容基于锅圈食品2026年中期业绩公告、红餐产业研究院《烘焙品类发展报告2025》、中国食品安全报、全联烘焙业公会公开报道及锅圈方面披露口径整理,具体以官方发布为准。文中图片源自网络或由AI生成,如有侵权请联系删除。
作者提示含AI生成内容。作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~





