















7
5
薛记开超市,是扩张还是被逼防守
2026-09-30 16:48:52
0点赞
0收藏
0评论
薛记真正要回答的,不是这家超市能不能卖动蔬菜,而是它花了11.76亿元建起来的那套本事,能不能换个货架继续用。
9月20日,济南经十一路39号,"薛大叔农场"开启试营业,9月27日正式开业。这是薛记炒货开出的第一个超市业态。
从1992年英雄山早市的一口炒锅算起,这家企业卖了34年瓜子。薛记官网显示其线下门店已超1300家,多家媒体报道这一规模已超1400家。
招牌上"炒货"两个字退了下来,取而代之的是水果、鲜肉、海鲜和一排明档。
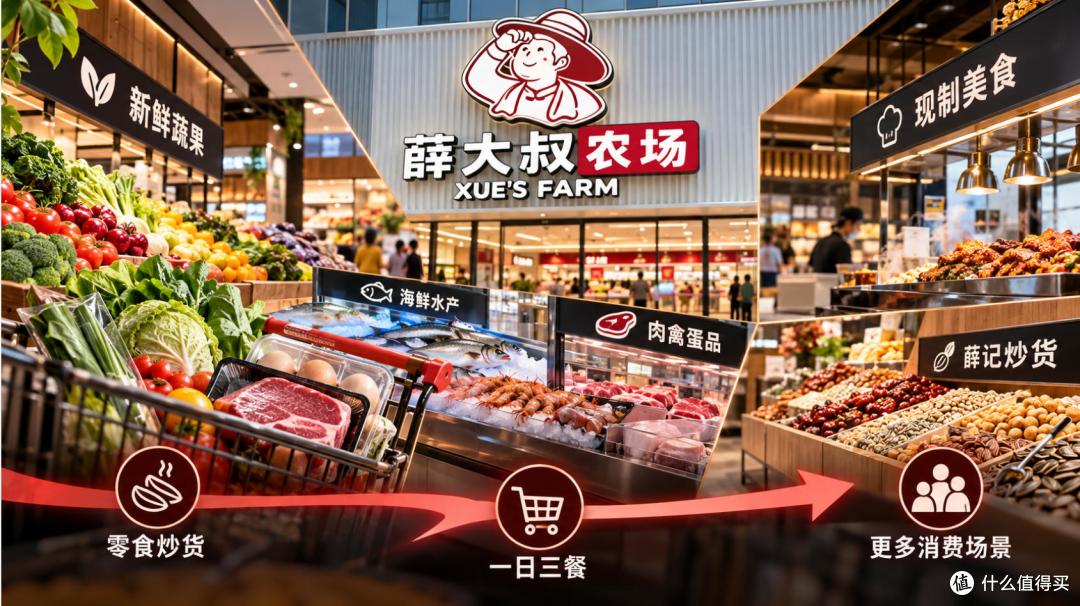
一、一家"食堂感"很重的超市
先看这家店长什么样。
进门是水果区,成堆摆放;往里走是肉蛋、水产、蔬菜;熟悉的薛记炒货仍占着店内核心区域,现制环节被重新搬了回来,工作人员在炒货区现场烤制果干蜜饯。
临街一侧排开六个现制档口,覆盖咖啡、烘焙、面食、卤味、烧烤和家常炒菜,营业时间从早6点到晚10点,早餐也在经营范围里。

价格带分得很清楚:据海报新闻9月23日现场记录,老卤水豆腐2.9元一斤,山竹9.9元一斤,素肥肠12元,现切安格斯厚牛堡23.9元,临沂炒鸡49.9元起;榴莲千层三天卖出近千份。
这套结构的目标客群,和薛记原来的并不重合。
坚果炒货的客群偏年轻、偏零食化;2.9元的豆腐和9.9元的山竹,明显是在向家庭主采买和中老年客群伸手。
换句话说,这家店要的不是"多卖几包瓜子",是把门店从零食场景推进一日三餐场景。
二、为什么是现在:两头都在挤
问题来了,为什么一家做了34年炒货的企业,要在此时去碰生鲜?
答案不在薛记身上,在它两侧。
上侧是新鲜零食。金粒门、一栗、几多全、大口兽、清山森这批品牌,很多创始团队本就有炒货基因,却用一套新打法改写了利润结构:高频品类引流,潮流品类撑毛利,传统炒货退居基础位置。
它们抢的是同一批年轻人,而且抢得更狠。根据行业媒体调研信息,一栗 2025 年收入约 5 亿元,行业估算净利润率 10% 至 15%;金粒门平均单店月销约 150 万元,优质门店单店月销可达 400 万元(非企业官方财报数据,为行业估算值)。
下侧是社区生鲜。山姆、盒马、七鲜在济南各自卡住了大宗采购、生鲜消费和即时配送三个入口,其中七鲜于今年7月24日在济南启动线上配送,用"1家中心店+N家卫星小店"的模式做3公里内最快30分钟送达,首批4家卫星小店,覆盖超45万户家庭。
中间那层,恰好是炒货。

大盘数据也印证了这种挤压,《2026中国零食消费新趋势》白皮书显示,新鲜零食赛道规模从2020年不足50亿元涨到2025年的180亿元,5年扩大3倍多;同期休闲食品整体规模从1.12万亿元到1.18万亿元(艾媒咨询),几乎没动。
总量不涨、细分暴涨,意味着这不是新增量,是存量的转移,有人多卖,就有人少卖。
薛记自己的节奏也在放缓。窄门餐眼数据显示,薛记2022年开店400余家,2023年至2025年降到年均200家上下;2024年,它把战略定位调整为"有品质、性价比高",同时开放加盟、降低部分区域资金门槛。
此前因定价偏高,它被消费者调侃为"薛记珠宝店"。
薛记的应对分成两条线。
9月19日,北京朝阳合生汇B1层,升级后的薛记全国首店开业,在保留坚果、果干、栗子的基础上,新增现烤面包、西点、手打奶昔和现磨坚果酱,现场加工区域进一步扩大。同一层楼已经有了一栗、大口兽、清山森。
相关负责人表示,新店型会优先在新的商场点位尝试,传统街边店继续经营,现有1400多家门店不会统一改造。
两条线的任务并不一样,北京那张牌,是在原有业务上加体验,解决的是炒货店怎么继续参与竞争;济南这张牌,要建的是一套超市的经营方式,而不是原有门店的扩容。
把第一家店放在发源地,有现实的便利。当地消费者熟悉薛记,企业也有长期积累,新业务不必同时解释"薛记是谁"和"这家店卖什么"。
所以这次开超市,看起来是扩品类,实际是把门店推进了一个自己并不占优的战场。
三、不是孤例,但卡在同一道题
薛记并不孤单。
三只松鼠2025年6月在芜湖开出首家生活馆,到2026年中已在皖苏两省开出超40家,SKU扩到1000至1500款,自有品牌占比超80%,并建了超4000平方米的中央厨房。
良品铺子2026年5月16日在武汉开出首家"鲜生活",接近一半面积摆鲜肉、蔬菜、水果和冷冻食品。
量贩零食那头也在动,好想来推出"省钱超市"店型,万辰集团在深圳、东莞试水"惠省嘉",自有品牌占比超七成。
但它们的进度,卡在了同一个地方。
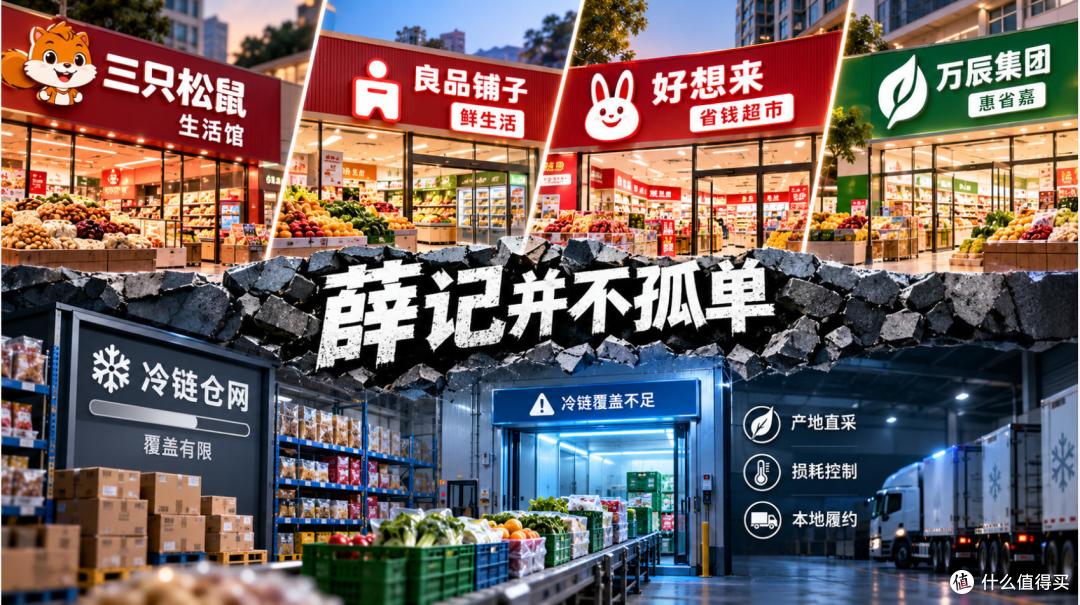
据《中国经营报》披露的良品铺子2025年财报数据,公司有4个中心仓、4个城市仓、20余个工厂直发仓,具备冷链运输条件的只有武汉中心仓一个。Tech星球报道中,好想来一位员工提到,受供应链限制,北方城市的"省钱超市"尚未上架水果蔬菜等生鲜品类。
这两条信息放在一起看,指向同一件事:包装食品的仓网,撑不住生鲜。
生鲜要的是冷链、产地直采、损耗控制和本地履约。这几样东西,没有一样能从卖坚果的能力里直接平移过来。
轻模式托不住损耗,重资产又扩不快。这就是整条赛道共同面对的那道题。
四、真正的考题:11.76亿元能迁移多少
我们再回到薛记,它的供应链投入不算小。临邑食品产业园2024年竣工,占地200亩,总投资10.26亿元,含7个自动化生产车间和2个大型供应链仓库;栗生万物产业园2025年初落成,占地30亩,总投资1.5亿元,产线覆盖锁鲜栗子、甘薯制品及其他坚果制品。
两个园区临邑食品产业园 + 栗生万物产业园合计总投资约 11.76 亿元,这两大产业园建设的核心能力,集中在坚果、栗子、甘薯的采购、加工与品控。
而一家生鲜超市每天要处理的,是叶菜的保鲜期、鲜肉的分割标准、水产的存活率,以及当天卖不掉怎么处理。
这是两套完全不同的操作系统,门店里的商品也露出了这条边界。有探店记录提到,一款火麻仁山药坚果脆片的包装标注委托单位为山东薛大叔电子商务有限公司,受托生产单位为安徽依安康食品有限公司;除了熟悉的炒货,其他自有品牌商品尚未形成辨识度。

现制环节的磨合成本同样真实,有探店博主试营业期间现场体验反馈:下单牛肉汉堡等待 40 分钟,小程序持续显示制作中,询问后才了解部分原料临时缺货,系统没有同步提示。这类现场出餐、订单同步的磨合问题,在新店试营业阶段比较常见。
缺货信息没有传到顾客那里,订单状态也没反映真实进度。现场制作越多,备料、接单、出餐就越需要咬合,这还只是试营业。
一家试营业门店的状态,不足以判断成败,但它暴露的问题很具体:炒货的经验解决不了出餐协同。
还有个前提容易被忽略,超市餐饮化能不能立住,除了商品开发能力和SOP标准化水平,还得看流量基础;餐饮业务靠翻台,客流不够,明档就变成固定成本。
薛大叔农场首店所在的物业,是济南市中区2026年政府工作报告重点推进的项目,属于民生工程,这给它带来了额外的起步条件,也意味着换一个普通点位,这些条件未必复制得了。
五、能拿走的三条判断
薛记这一步,对做单一品类的企业有三条可参照的地方。
第一,扩品类之前先算清楚,你是拿自己的强项去换什么战场:薛记带着最强的炒货,闯进了山姆、盒马、七鲜和本地菜市场的主场;高频品类确实是流量入口,它同时也是损耗入口。
第二,把能力拆成两份清单。品牌认知、产业园的加工能力、现制经验、会员基础,这些可以迁移;生鲜采购标准、保鲜方式、损耗管理、本地履约,这些得重做,先分清哪份是哪份,再决定投入节奏。
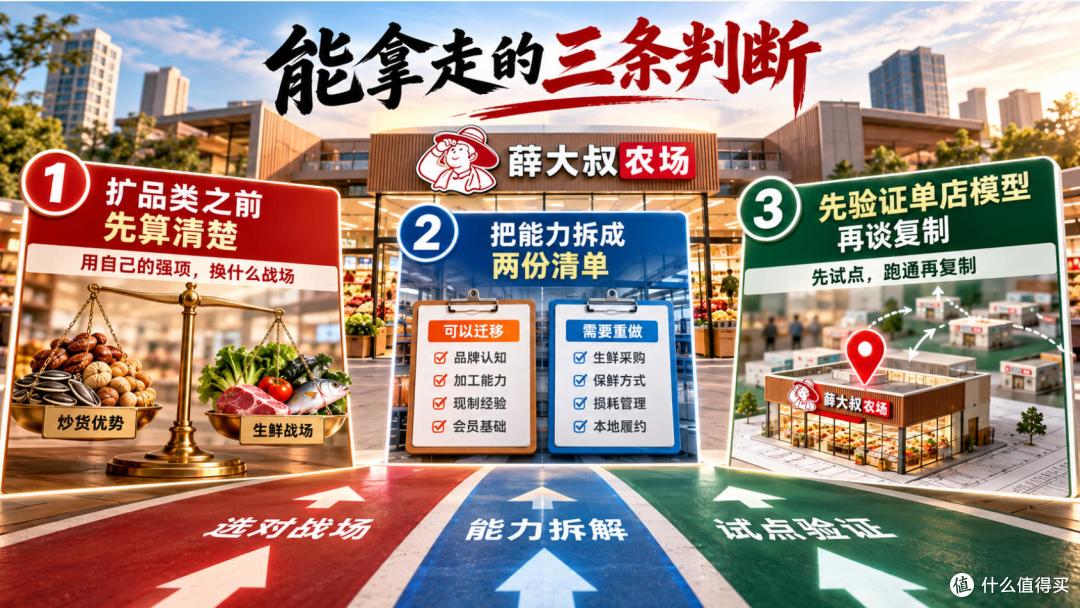
第三,先验证单店模型,再谈复制。薛记现有1400多家炒货门店,相关负责人表示新店型会优先在新商场点位尝试,传统街边店继续经营,这个节奏是对的。
34年前,薛记从英雄山早市出发,把瓜子卖到全国;34年后,它又在英雄山脚下挂起新招牌。
早市本身就是一个烟火气很足的综合场景。这次回到起点附近,要做的却是把被连锁化切走的东西,重新装回一间店里。
这一步能不能成,看的不是开业三天卖了多少,是半年之后,那11.76亿元里究竟有多少能在这间店里继续发挥作用。
值得盯的指标只有一个:这家店什么时候能靠生鲜和现制自己站住,而不是靠炒货的招牌把它带进门。
文/犇势商业观察 作者:远图学长
免责声明:本文仅作商业评论参考,不构成任何投资或购买建议。内容基于薛记炒货官网、新浪财经、海报新闻、联商网、搜狐财经、窄门餐眼、艾媒咨询、《2026中国零食消费新趋势》白皮书、《中国经营报》、Tech星球、中购联等公开报道整理,具体以官方发布为准。文中图片源自网络或由AI生成,如有侵权请联系删除。
作者提示含AI生成内容。作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~