

看到张大妈上一下子多了许多保险相关的公众号,其中不乏许多干货,让我学到了不少保险的常识。个人健康险、重疾险也是我最感兴趣的部分。
相关的文章多是不同险种的对比或者分析为主,比较少理赔相关的案例。正好今年初在医院动了个手术(荣升“得过癌的男人”,好牛逼的感觉 ),也用到了刚买第一年待续保的个人健康医疗险(现在一般俗称百万医疗险?),所以想写篇文章,分享分享我的就医和理赔过程(个险+团险合并理赔),以及购买保险的一些个人想法,希望能给有疑虑的值友做个参考吧。
正文开始!本文先扯一下本次生病就医以及住院开刀经过,接下来简单说明下本次理赔的险种配置,介绍理赔经过,最后再说说自己关于健康险的一些想法。
【就医经过】
就医的过程感觉就是一路囧过来的。。。并没有觉得原位癌是什么大毛病(实际貌似也确实不是什么大毛病,重疾险里都算轻症)
2018年7月因咳嗽在上海某二甲医院门诊就诊,X光偶然发现肺上叶阴影,CT确诊阴影肺部磨玻璃结节0.8mm,建议随访。(刚去看病的时候医生还神神秘秘问我有没有“不洁性生活”。。。给我抽血做了HIV检验。。。我心中有一万头神兽奔过)随访就随访吧,就没太在意。
2018年8月发烧在上海另一家二甲医院门诊就诊,确诊肺炎,CT发现磨玻璃结节仍存在,2周抗炎后未缩小,建议手术。(这个也很搞笑,复诊的时候护士台一个护士感觉看到绝症的病人似的,焦急地跟我说,“小伙子啊,我跟你说,不要在这里浪费时间,赶快到市区三甲医院去看,年纪轻轻得这个病哦可怜” 。。。本来不慌的我也吓得有点慌神。。。我也是醉了,实际上这个充其量就是个非常非常早期的良性肿瘤而已)
被吓慌了么要去三甲看看了,2018年9月预约某三甲医院专家门诊,医生初步判断原位癌可能性较大,建议手术,因国庆要出国旅游,想着机票酒店都订好了,就和医生说旅游完回来再安排手术。(这个时候还想着玩! 不过医生说这个也不急,等你安排好再来)
2019年1月预约该医院胸外科非常牛逼的专家门诊,诊断和之前一样,肺上叶原位腺癌可能性大。因医生说这个虽然生长慢,但当前0.8mm已经比较大,可以随诊,但早晚要开掉,遂下定决心手术。(反正年假调休多么,不用光是要浪费掉的 )医生非常好,还留了手机号给我,说2周左右没通知我住院就让我发消息问问他。
两周后医生通知住院,于是住院当天和小学生春游一样,凌晨4点就睡不着了。。。一早带着大包小包去医院了。。。
到了医院,住院的号已经排了200多号,排队交了押金到住院部报到了。安顿好后,接下来就是怀着忐忑的心情楼上楼下奔波做各种检查(验血、B超、CT、唾液、大小便、肺活量、血氧等等等等)。感叹还是要保持健康身体,到了医院之后就真的身不由己了。。。
确定好手术时间,当天一早做CT引导穿刺定位,就是CT初步定位到病灶,塞一个带钩子的针头进去做术前初步定位。这个传说中非常痛,CT房门口一堆等着做穿刺定位的病友一个个都慌得一批,出来一个人就问疼不疼。亲身感受是,和拔牙差不多,但出来后哪哪儿都不舒服,呼吸时肺超酸,不动还好,一动感觉人要散架。
好不容易熬了两个小时左右差不多要手术了,被医护人员推到手术室门口看着电视里《延禧攻略》,等着轮到我手术 。旁边一个阿姨估计也是做了穿刺定位坐在那里等手术,看她样子已经痛的快死了
 轮到我手术了,自己忍着浑身不舒服走进去躺到手术台,如同待宰的羔羊,麻醉师一顿操作、脖子上扎了几针,听着手术室里催眠的单音音调,氧气面罩还没戴上我就睡着了。。。
一觉醒来头脑感觉迷迷糊糊昏昏欲睡,躺在一间房间里,听到耳边医护人员在跟旁边一床的人说“快醒醒,不睁开眼睛你只能呆在这里,没法推你去病房”,听到立马瞪大眼睛盯着天花板。。。
十分钟后,医护人员就推我到病房了,然后躺病床上就是这幅鸟样:
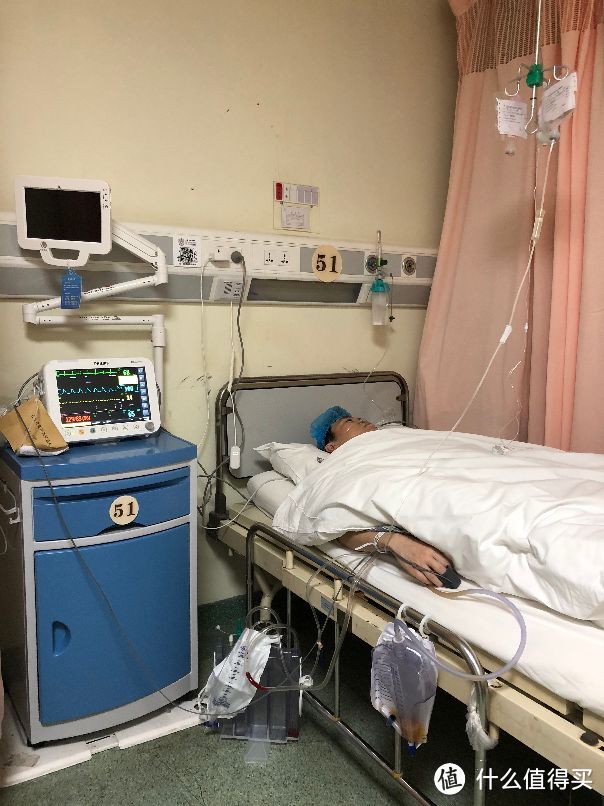 数数身上插了多少根管子。。。。
每天挂水不能停,术后第二天一早拔导尿管简直是。。。想想就菊花一紧。。。护士像放风筝一样抽导尿管的形象至今还会做噩梦梦见
拔完导尿管,医生就要求下床活动了。到走廊上走走,摆拍一张,“秘书”帮忙撑伞提箱子(嗯,箱子里都是我胸腔里的血水,楼道里比了一圈,我的最少,也就一小罐可乐,有的人已经满满一箱了OMG)。

走廊上走完一圈,回床上喘了半个小时,感觉跟“高原反应”似的,赶紧接氧气管子吸两口平复一下。
住院就是各种不舒服,医院的床实在太硬,身上插了几根管子不敢翻身,也不能侧睡,一天躺下来屁股疼死。开始怀念家里柔软的枕头和柔软的床。
术后第二天,拔掉身上的两根管子,手术伤口的线封好,不用挂水了,虽然右半个肺还是疼,但感觉人终于活过来了。。。中午结账47000,医保统筹2万多,医保卡内扣除5000多,自己要支付2万左右。付钱结账,出院回家。
三周后复诊,术后石蜡病例分析,确诊原位腺癌,和之前门诊诊断完全一致。哥也是算得过癌的人了,从此多了吹牛逼的资本 之前术中病理报告写的非典型瘤样增生,我还有点小失落呢。。。
【本次理赔的医疗险种】
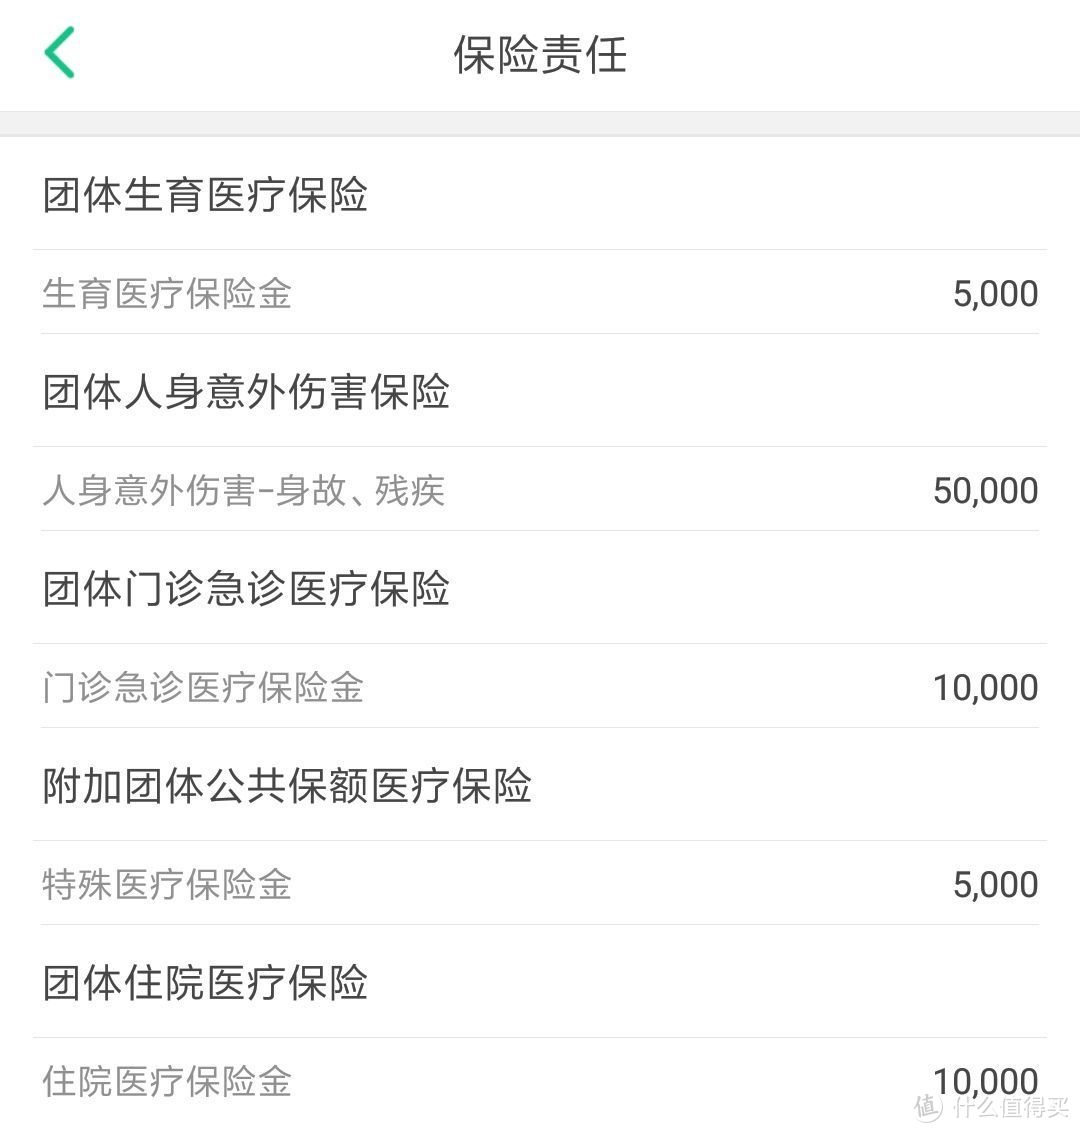
1. 团险:公司购买的员工健康险(众安保险),费用不详,该保险无免赔额和等待期,医保范围内门急诊和住院费用皆可报销。
简要的保障内容如下:
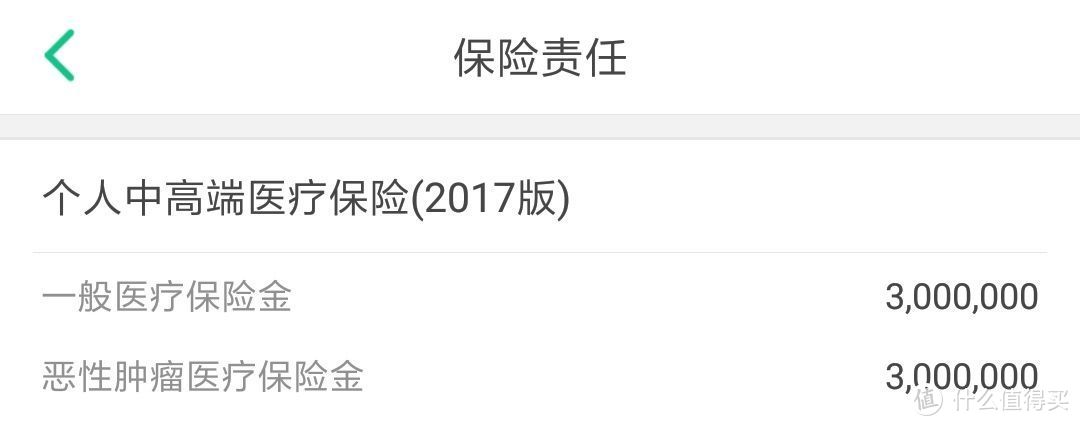
2. 自己购买的个人健康医疗险(众安保险,尊享e生2017款),本人34周岁,当年实付保费376元。保障住院和恶性肿瘤,无需体检,但需要如实健康告知。初次购买有30天等待期(个别疾病120天等待期),续保无等待期。有一万元的免赔额,免赔额以外无论费用在不在医保范围内,必须且合理的医疗费用都可报销。
简要的保障内容如下(简单粗暴):
×
虽然上面写的是一般医疗,实际这里的一般医疗指的是住院相关(包含住院前后特定时间范围内)的医疗费用。
由本人配置的医疗险来看:
1. 平时小毛小病门急诊用公司的团险,除去医保统筹部分,剩余可报销医保范围内的部分(简单来说,医院发票上非自费的部分都可以报销,包括从医保卡内支付的部分)
2. 如果不幸住院或者恶性肿瘤医疗,除去医保统筹部分,剩余的费用,记为X:
(1) 可由公司的团险先报销医保范围内的部分,记为Y(额度1万元以下)。
(2) 众安的尊享e生负责报销的部分为 X-10000元
感觉个人医疗险和公司购买的团险可以相互补充,这样配置可以涵盖日常绝大部分医疗的费用,缓解个人医疗费用的压力。
【医疗险理赔】
虽然医保统筹+医保账户支出了一大半,但是个人支付2万多还是非常肉痛的。好在买了保险(感谢夫人非常明智的购买了保险,而且第一年买就给赔付了)。
回家之后第一时间打众安保险的电话报案,分别转了个人健康险和团险两个客服报案+咨询。因为两个保险都是在同一家公司购买,遂询问是否能提供同一份资料,附上两份理赔申请,这样就不用来回寄材料了。客服可能没碰到过这种组合理赔的方式,一个说应该可以,一个说不行。算了先不管,到时候一起提交理赔申请表和材料试试好了。
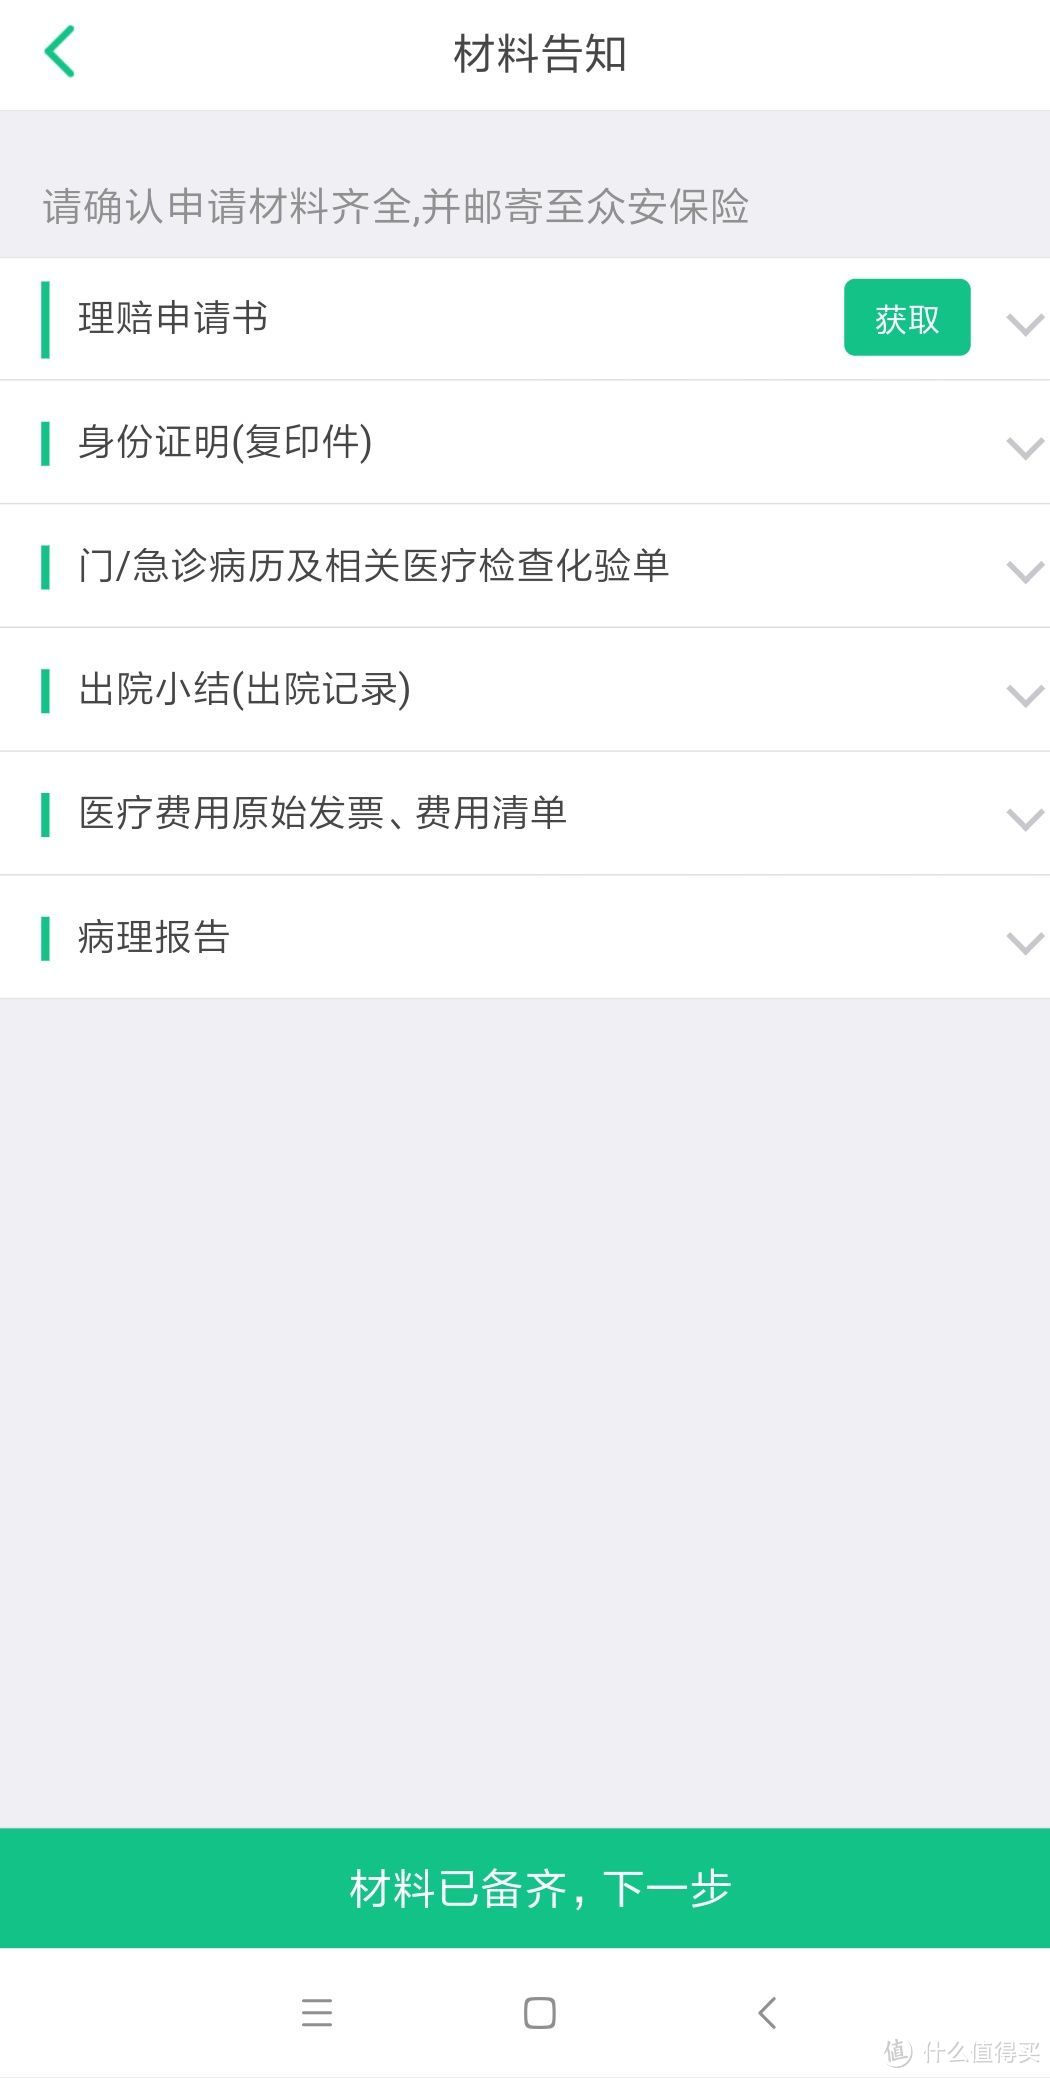
按照众安保险APP上的材料准备说明,准备好相关资料。打印理赔申请表格并如实填写。
除了准备好的材料以外,我还另外写了张纸条,把需要理赔的两个保险信息,个人信息,准备的材料明细做了下说明。
所有材料寄快递到保险公司,周日寄出,周一签收,然后通过短信和app可以收到理赔材料处理的进展。周四的时候收到短信理赔审核通过,一两个小时后,理赔款到账,实得2万1左右,医保账户中支付的5000多由团险支付。医疗费总额-社保统筹部分-团险理赔-(一万免赔额-团险理赔)即1万6千多由个险支付。
对我这次保险来说,结果相当于自己支付的费用基本都回来了,社保账户中的余额减少了5000多。
众安的理赔效率也是非常高了,收到材料后4天我就收到赔付款了。而且理赔也是按照计算的最高的理赔方式赔付。从赔付结果和时效来说都非常满意了。
【一些想法】
不幸又幸运的是,购买个人健康医疗险的第一年,就用到了理赔。
一家三口,每个人都是家里重要的一部分,任何一个人生大病或者出现意外都会对家庭产生不小影响。
小毛小病有公司的团险+医保,小朋友也有医保和住院基金,所以基本没有什么影响。
所以重心就集中在个人的意外、住院和大病的保障上,万一出现这些情况,能够有一些经济上补偿。但这方面也需要考虑经济性,希望小投入,买一份保障。
于是2018年初,一家三口每人都上了一份意外险,以及一份个人医疗险。因为当时打算买保险的初衷,就是万一有人生重病或者住院,可以减轻一些负担,不至于为了健康问题而花费五位数甚至六七位数的积蓄,生活品质不会受影响。以这种想法来看,每年每人投入几百块钱和保险公司做这样的“对赌”还是比较值得的。
但重疾险一直在观察中,重疾险的作用,在我看来是对医疗险的再补充,相当于医疗险解决了医疗费的问题,重疾险解决了得恶性肿瘤的一段时间可能无经济来源,为家庭提供的一份经济保障。 早先的个人想法,理财型的重疾险不考虑,因为现在这通胀率和货币贬值的速度来说,至少个人觉得理财型的重疾险的投入回报比太低(有这些钱,我投资点什么过不了几年就把赔付的钱给挣到了)。
定额赔付的消费型重疾险,看到这几年也一直在调整,比如原来不保轻症(比如原位癌)的,现在也加入了轻症的赔付。原来对健康要求较高的(得过什么什么病就买不了重疾的),现在也可以豁免相关的几种疾病后,仍可以投保。继续观望消费型重疾险,从恶性肿瘤的概率角度看投入产出比仍然不高,看是否必要了。
以上就是我购险、就医、理赔的具体内容了,欢迎各位高人指点和建议。也希望我的亲身理赔的案例,能够帮助有需求和疑问的值友。
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~
作者非常乐观,心态也好,还不忘来这里分享经验,非常感谢您,祝您身体健康,生活幸福。
好熟悉的走廊...今年元旦前 也是肺科医院开的磨玻璃结节 3天回家 浸润性腺癌 1厘米多一点大 女31 不抽烟不喝酒的 一点感觉都没有 平安买的重疾险还有外服和工会的重疾理赔 看着都好熟悉哦 目前感觉良好 依然觉得不是什么大病
 跟楼主握爪

这个保险多少钱一年
赔付后医疗险还能不能继续买
如果收入、工作稳定,是否就可以只买医疗险,不考虑消费型重疾险呢?
这个肺部磨玻璃结节,最近我们家好像和这个病杠上了,去年下半年我舅舅诊断0.9,国庆的时候也做了这个原位癌手术,我妈后来也诊断出这个,磨玻璃状结节0.5,上个礼拜打电话给我跟世界末日似的
 看到楼主心态好好
牛批,这都写出来赚金币
医疗险赔了多少呢?和楼主年纪一样,也买的2017版,不知道今年的版本有什么不一样了
lz你那个众安不是1w免赔额吗?你自费了2w多,按理免赔1w,然后赔1w多给你。我理解错误?
去年甲状腺癌公司买的平安保险还有工会的各种报销,最后赔了近20w,还是很不错的
楼主能评价一下谢冬和陈乾坤吗?到底应该选择谁呢?
手术做了多久啊 想参考一下
你那个几十万的赔付额保险公司给了没的
你好,原位癌也在纵安的保险范围吗,不是只报恶性肿瘤的吗?
楼主,现在恢复得如何?我也是右上叶8mm磨玻璃,刚刚做了增强ct 等报告
2016年单位体检,查出来膀胱肿瘤⋯41岁女,当时就蒙了,同事说:女的不是没膀胱嘛 活检恶性,马上请10天假手术了,整个过程全麻无痛苦,花了五万多点,医保只报销了一半。好像术后输的药特别贵也不报销。孩子爸在保险公司上班,但他不是卖保险的,就头一年为了帮外勤同事凑业绩买了防癌险两份,还有在另外一家保险公司也是朋友推销买了两份,共4份保险。当时他和卖保险的其实都不懂怎么赔付,告诉我两家能赔15万左右。后来我在知乎上问,一个北京的卖保险的告诉我应该是全赔的。经过两三个月的扯皮和据理力争,两家都全额赔付了共40万。我术后就马上上班了,不然在家无聊就会手贱百度,百度就会让你感觉自己马上就完。另外那个北京的保险业务员自己去年得了甲状腺癌,得到600万赔付。虽然如此,宁可自己健康地穷着。到现在复查没大毛病,只是始终有一把剑悬着。现在所有的保险公司都对我关门了,还挺遗憾的。合适的商业险还是应该买的,以前我一个同事常说:一人卖保险全家不要脸,后来他老婆宫颈癌,不得不靠轻松筹来筹钱,打算筹20万结束时只筹了12万。我不是保险公司的托,我买的那种防癌险也已经没有了,而且那个险不赔原位癌的。建议大家可以关注消费型险种,一年也就几百块钱。一辆车还好几千车险,何况大活人呢。祝楼主身体健康
平安的产品就是个笑话,所谓6年保证续保,大家一定要去看条款,条款里说的是不拒绝客户的“续保申请”,看到多出来“申请”两个字了吗?
好好康复!
0.8mm你确认你没写错单位??
再补充下 所有的一年期的保险 如果第一次购买的时候没有保证能续保 那么都不能作为长期的保障 只能作为临时提高保障额度 主要的保障一定要有长期的保险 我父母去年各做了个小手术 顺带查了下CT 结果好多小毛病 团险续费的时候 保险公司拒保了 望各位提前吸取教训