








89
28
内存涨价终于踩刹车了:不是产能够了,是消费者买不动了
2026-07-06 20:38:52
17点赞
25收藏
51评论

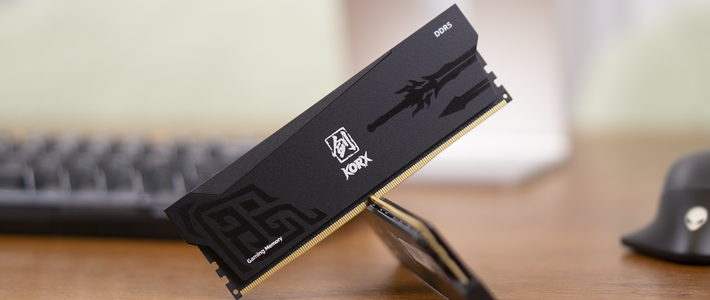
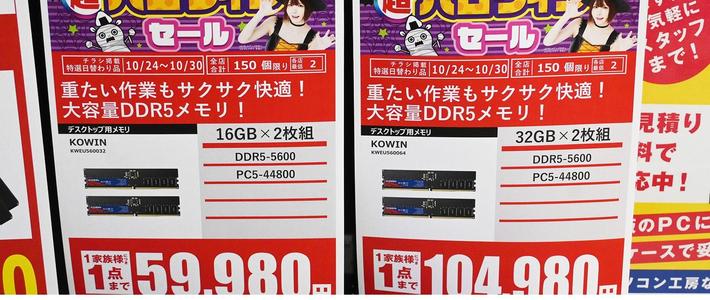
内存涨价的大潮,在 2026 年 Q3 终于踩了一脚刹车。
但不是因为芯片产能变好了——恰恰相反,供应依然紧张。真正的原因,是下游厂商和消费者再也扛不住了。
消费者用脚投票
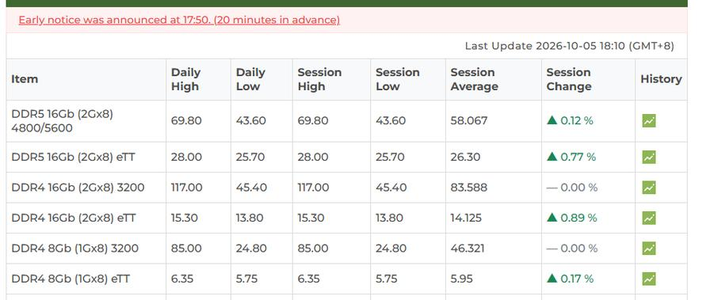
TrendForce 最新报告显示,存储涨价正在降温。但降温的驱动力不是供给改善,而是一个更冰冷的现实:消费电子制造商不愿意、也没有能力继续吸收更高的内存成本。
内存依然供不应求。但买家拒绝继续买单了。
这对整个数码消费市场来说是一个重要信号——过去两年的涨价惯性,终于遇到了第一道实质性的阻力墙。

AI 继续抢,消费者放手
这场降温并不是全局性的。存储市场正在分裂成两个截然不同的世界。
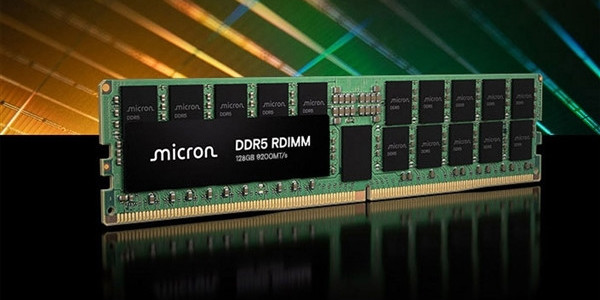
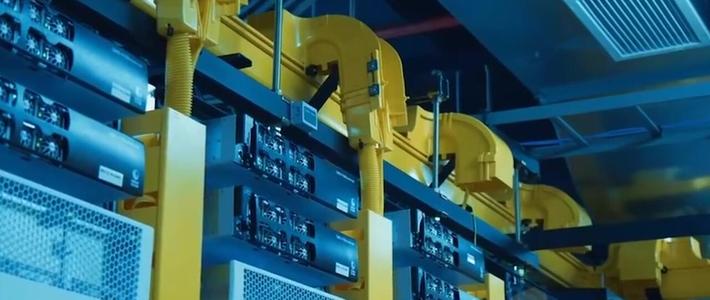
企业端:AI 基础设施的需求仍如饥似渴。服务器 DRAM 需求预计健康到 2027 年,x86 AI 服务器的持续部署拉动 RDIMM 需求。虽然供应依然不足,但大型客户靠长期供应协议锁定了涨幅——涨价,但涨得没那么多。
消费端完全是另一幅画面:
笔记本厂商虽然在补库存,但零售端的涨价已经开始反噬出货量。TrendForce 认为,更高的内存成本正在传导到终端零售价,下半年 PC 出货可能因此承压。
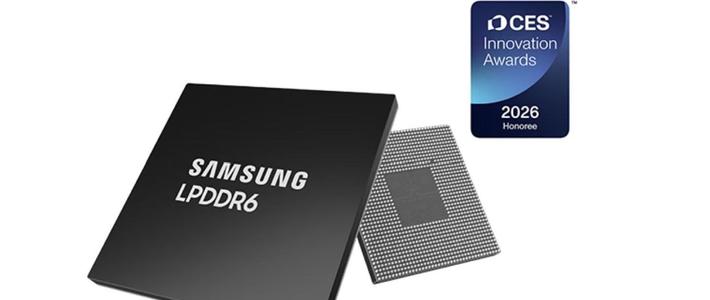
手机厂商面临同样的困境。LPDRAM(低功耗内存)价格居高不下,厂商被迫提高手机售价,同时生产计划趋于谨慎。
SSD 市场更直白——PC厂商上半年已经囤够了库存,集体拒绝再接受新一轮涨价。供应商谈判姿态也变软了。
显卡和闪存也不及预期
NVIDIA 的 RTX PRO 6000 Blackwell 并未如期引爆 GDDR7 需求浪潮。笔记本出货疲软,进一步拖累了图形内存的胃口。
至于 USB 闪存盘和存储卡这些零售小件——上游涨价已经几乎无法转嫁给消费者,行情持续低迷。

装机党:可以喘口气,但别急着庆祝
好消息是:涨价速度放缓了,不再月月跳涨
坏消息是:大幅降价还早。AI 基础设施仍是全行业的优先级
现状是:价格还在涨,只是涨得慢了
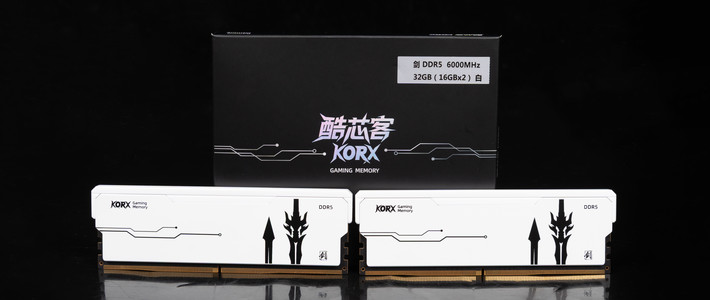
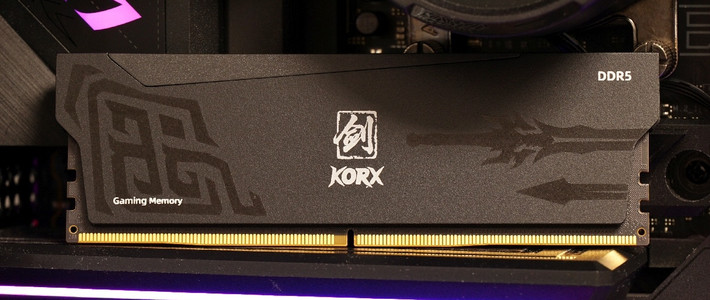
未来是:只有国产内存芯片厂商发力,大面积铺货才会是内存价格的拐点
换句话说,普通消费者的忍耐极限成了存储厂商目前唯一的"价格天花板"。AI 需求一天不退烧,消费端的议价权就很难真正回到手中。
等等党暂时还等不来胜利,但至少能喘口气了。











校验提示文案
SK 海力士也预计将提价,但涨幅可能略低,因为他们更专注于高带宽内存(HBM)。
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
学生:🤡
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案