












 深耕运动、数码、穿搭兴趣领域



5
5
一个化学博士,把国产耳机卖到了30万一套,毛利率比爱马仕还高?
2026-09-28 19:34:59
0点赞
3收藏
1评论
正式展开论述之前,先跟大家说一组数字:一套耳机系统最高卖到30万,年营收2.39亿,2024年毛利率70.1%。同期LVMH是67%,爱马仕是70.3%。一个国产耳机品牌,毛利跟爱马仕站在同一条线上。这家公司叫海菲曼,来自江苏昆山。创始人边仿,化学博士。你可能没听过这个名字,但玩HiFi的值友大概率在论坛里见过HIFIMAN这个标。
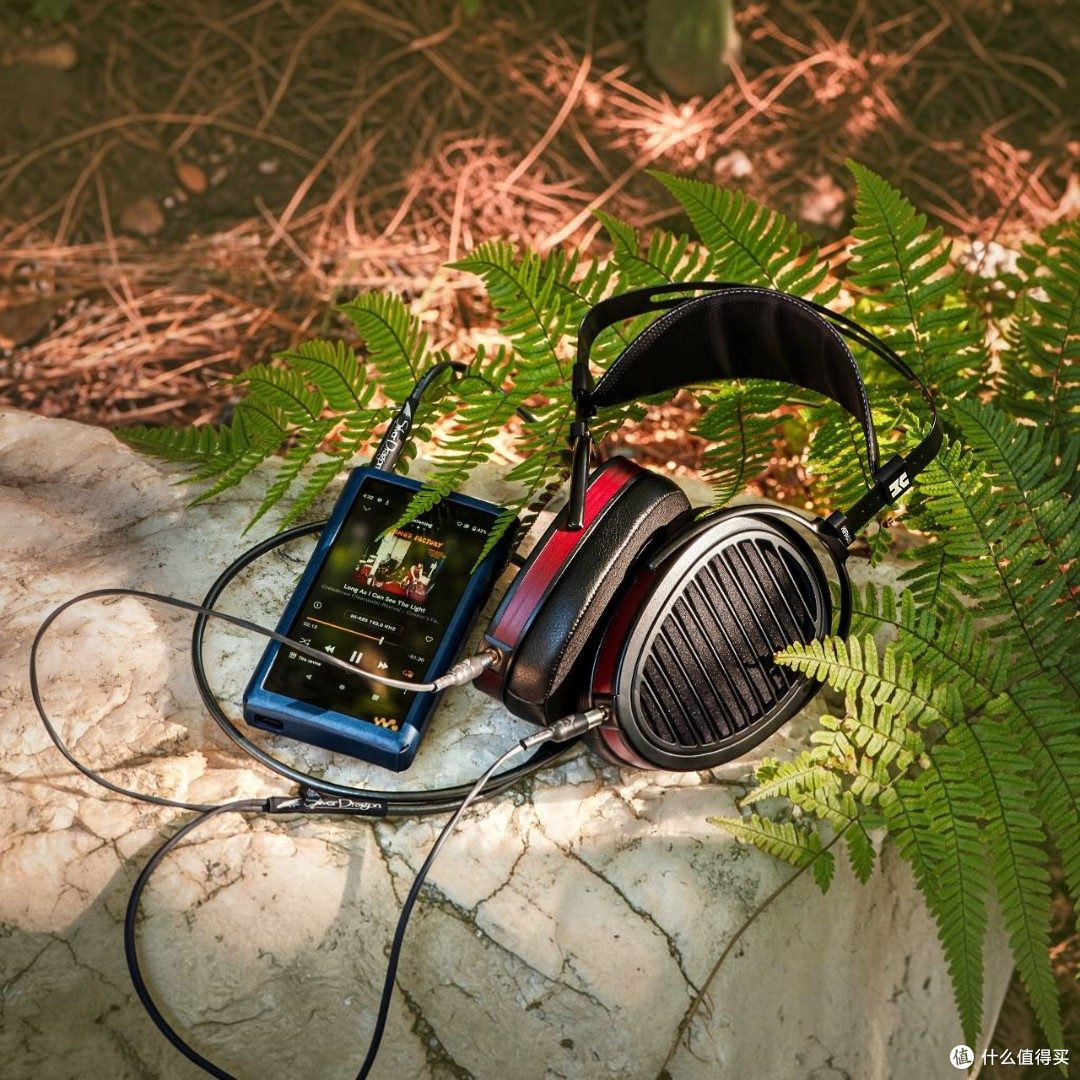
今天不聊情怀,把这家公司的底子扒开看。它凭什么在海外卖爆,又有什么坑是值友该提前知道的。
塘沽洋货市场里攒出来的耳朵
1979年边仿出生在江苏徐州,本科徐州师范学院,2000年考进南开大学读研。读研期间听说天津塘沽有个洋货市场,能淘到二手随身听和耳机,从那以后几乎每个周末都往那跑。
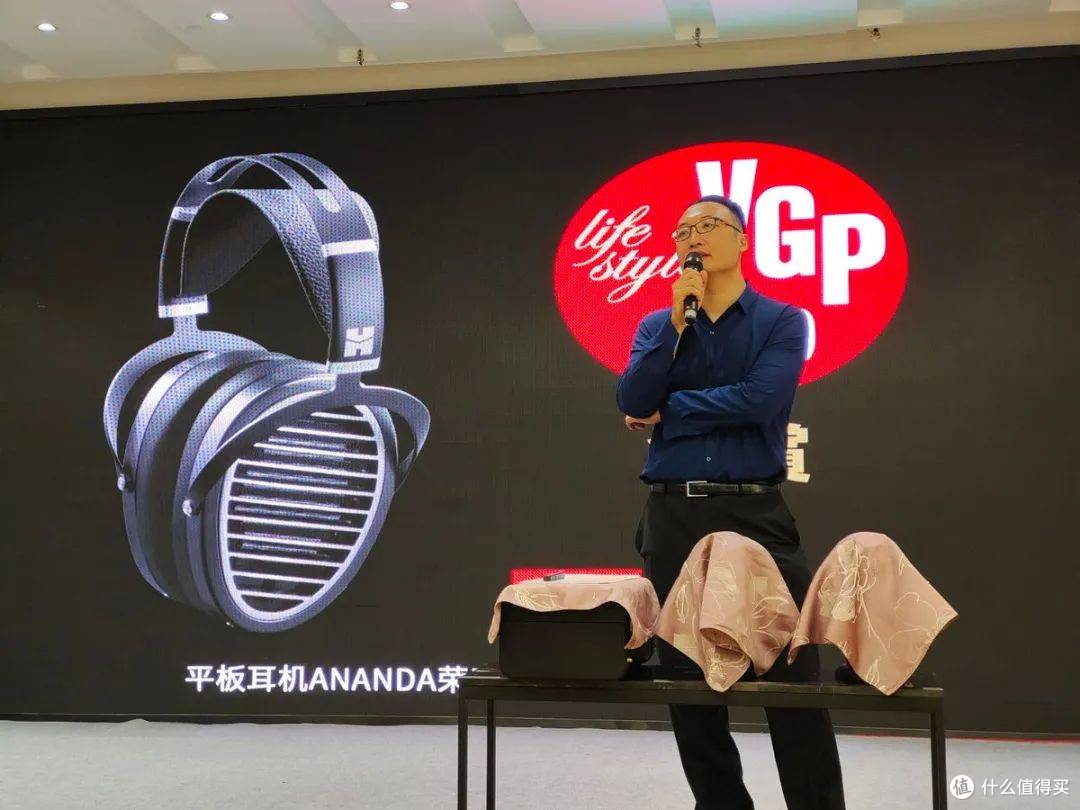
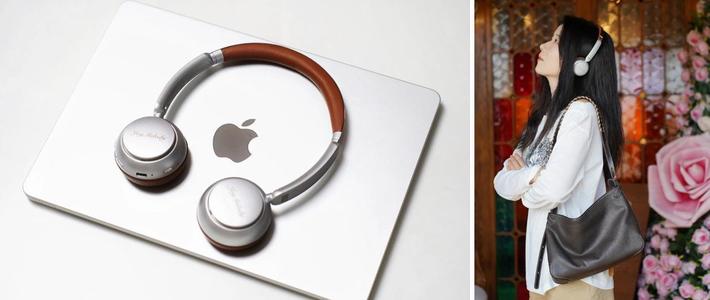
每月500块生活费,省吃俭用买CD机、磁带、耳机。买得太多没钱吃饭,就在论坛上卖二手,修一修改一改再出手,运气好一台赚一两百。三年下来把市场上主流机型摸了个遍。论坛上写点评,骂的多赞的少,对音质偏执到苛刻。快毕业的时候圈子里已经小有名气,随便看到一个播放器就能说出型号、年代、音质特点。后来去美国读博,主修化学。读博期间觉得就业前景不太乐观,开始琢磨创业。选了自己最擅长的耳机领域,联络国内厂家,把几个国产品牌拿到国外卖,逐渐跟欧美几十个代理商建立了合作。同时跟圈内老友一起设计耳机,注册了HIFIMAN商标。
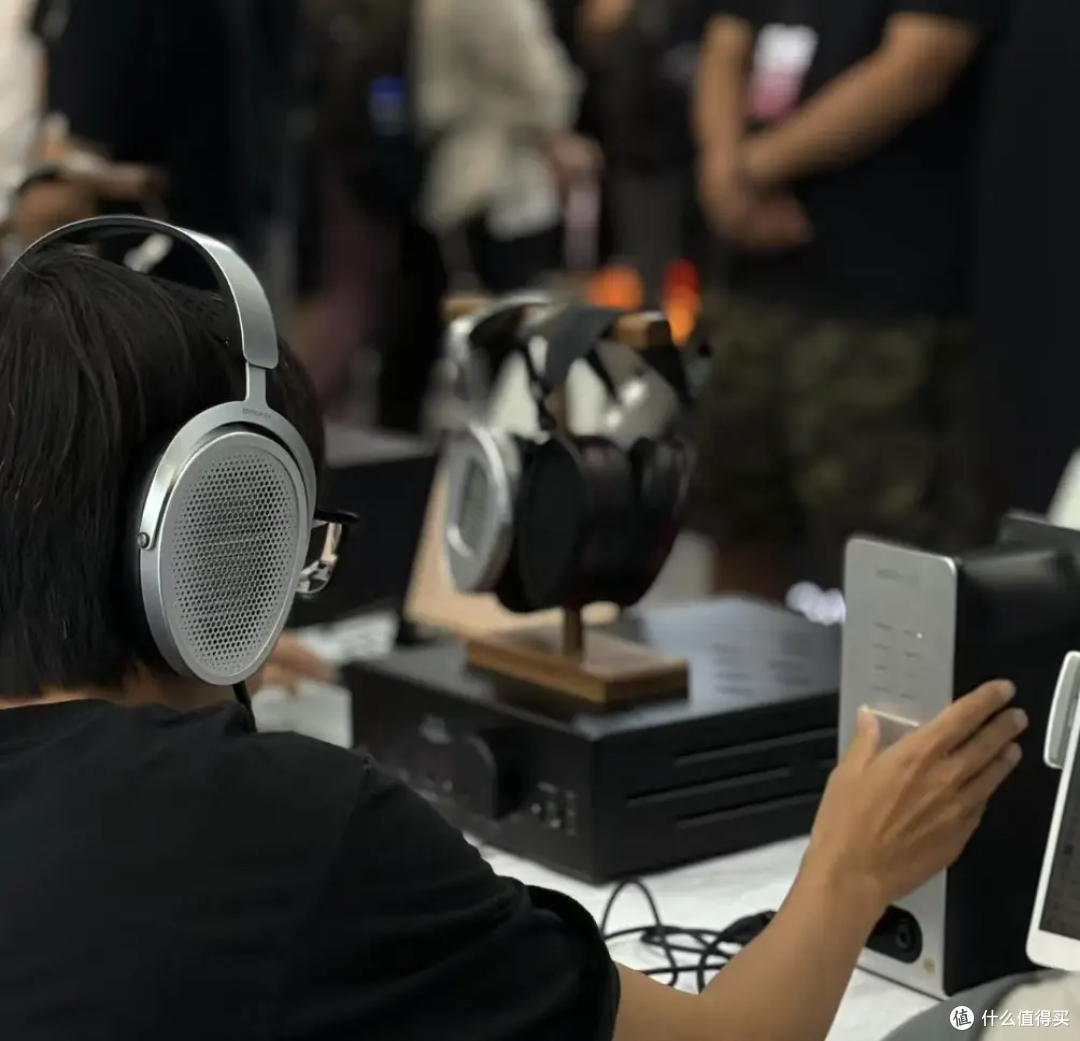
2008年推出HE-5LE耳机,团队才算走出困境。2010年底博士答辩完第二天飞回国内,用3000美元奖学金当启动资金,2011年4月在昆山成立头领科技,这就是海菲曼的前身。
先打海外,再回国内
大部分企业先在国内扎根再出海,边仿反过来。
他的判断很直接:如果先从国内推,HiFiMAN不会被接受。大多数国人认为国产只配做低价产品,同样的价格,性能跟国外产品一样,在国内得不到认可。除非性能明显超过国外产品,价格还更便宜,才可能被接受。
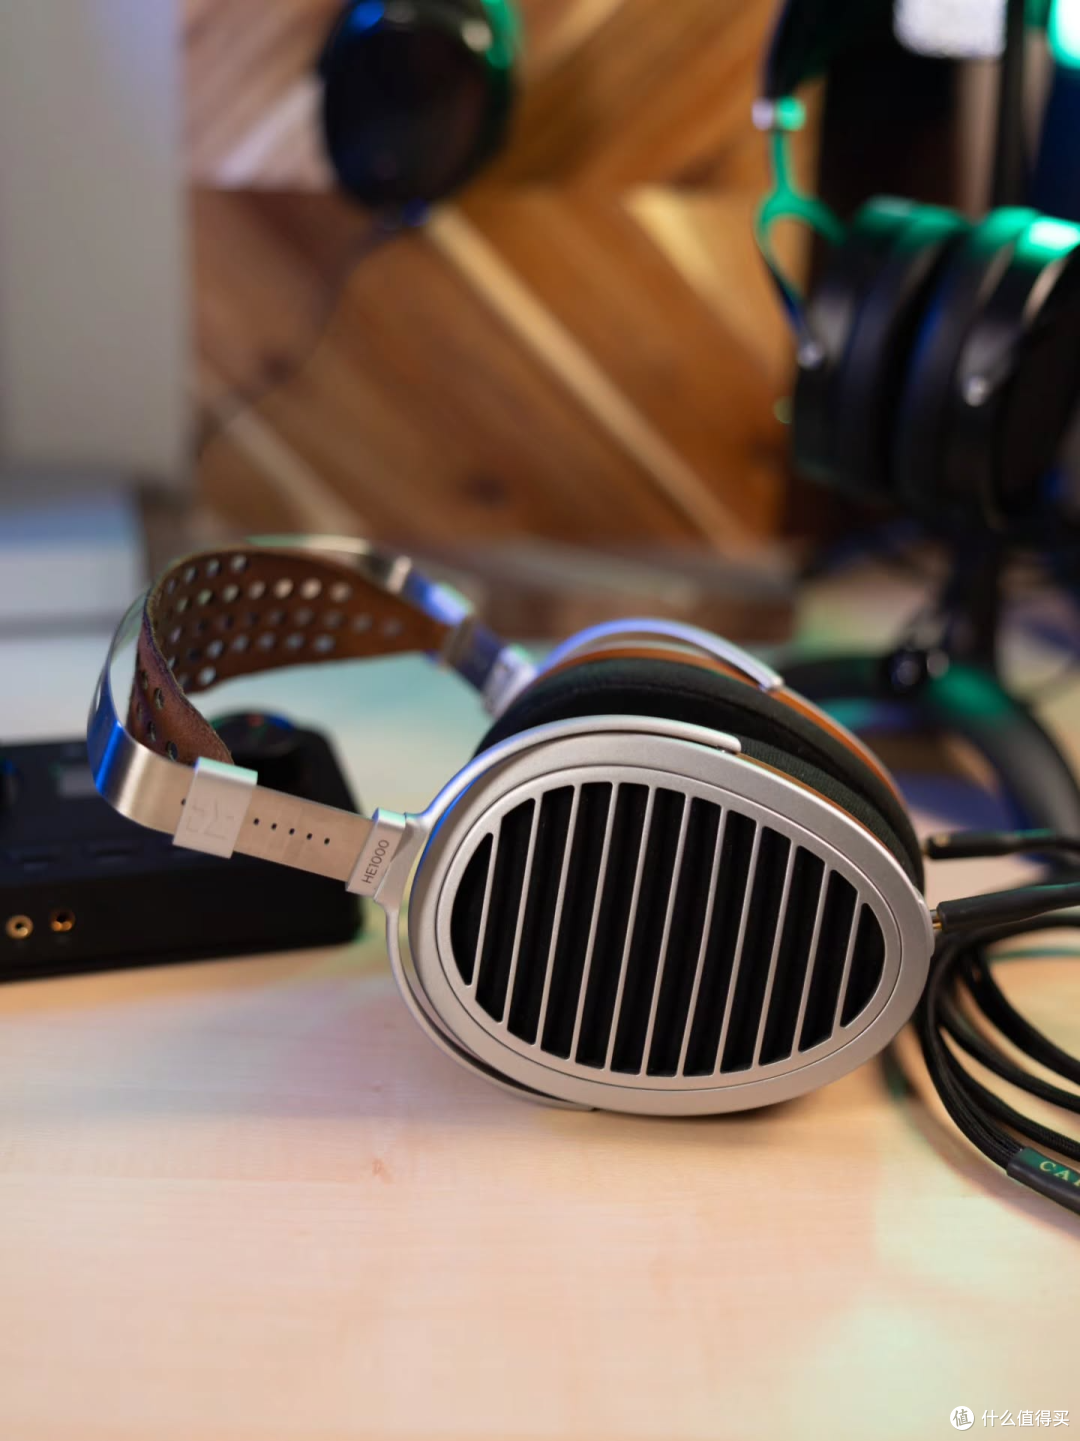
所以他选择先用高性能产品打动国外消费者,等国外的市场、用户、媒体都说好了,再回来做国内。
HIFIMAN成立最初几年都在主攻欧美。2025年公司营收2.39亿,其中约65%来自欧美日韩等发达市场。什么值得买上偶尔能看到值友晒海菲曼的耳机,评论区经常有人问哪里买便宜、跟森海塞尔比怎么样。这种讨论在HiFi圈里一直存在,只是海菲曼的讨论热度这两年明显在涨。
核心技术就四个字:死磕振膜
边仿的秘诀说起来简单,做起来难。
他带领团队自主研发的高强度纳米振膜材料,厚度不足1微米,只有头发丝直径的八十分之一。这层薄薄的振膜决定了对声音的精准还原。这项技术被列入工信部十四五原材料工业发展规划重点支持目录。
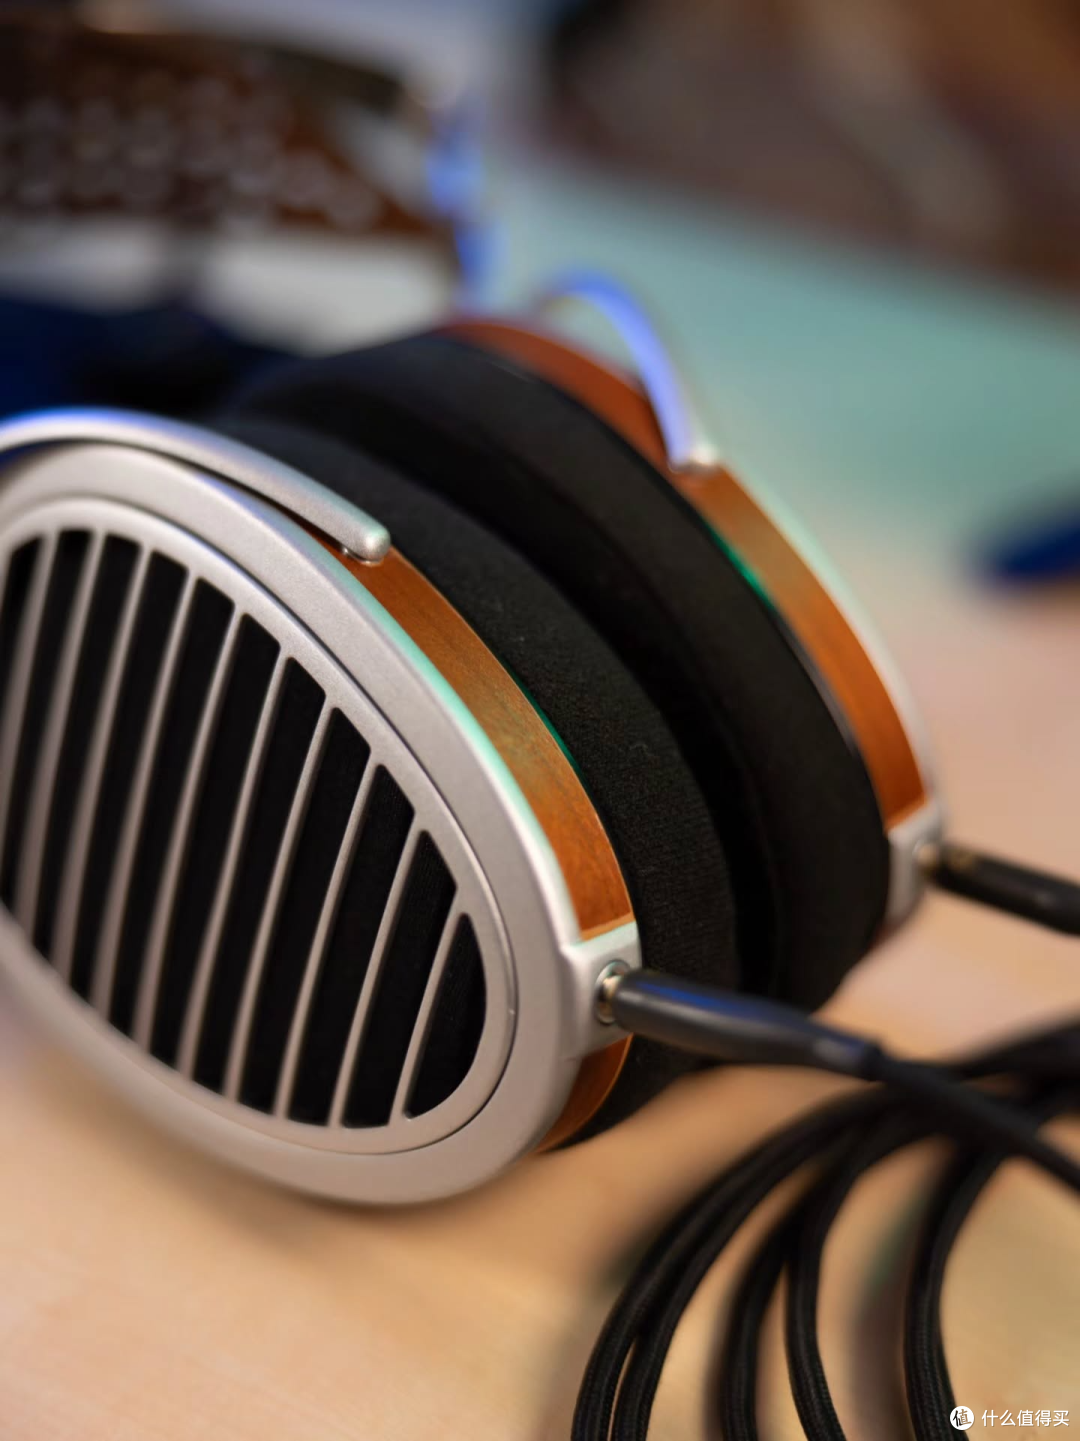
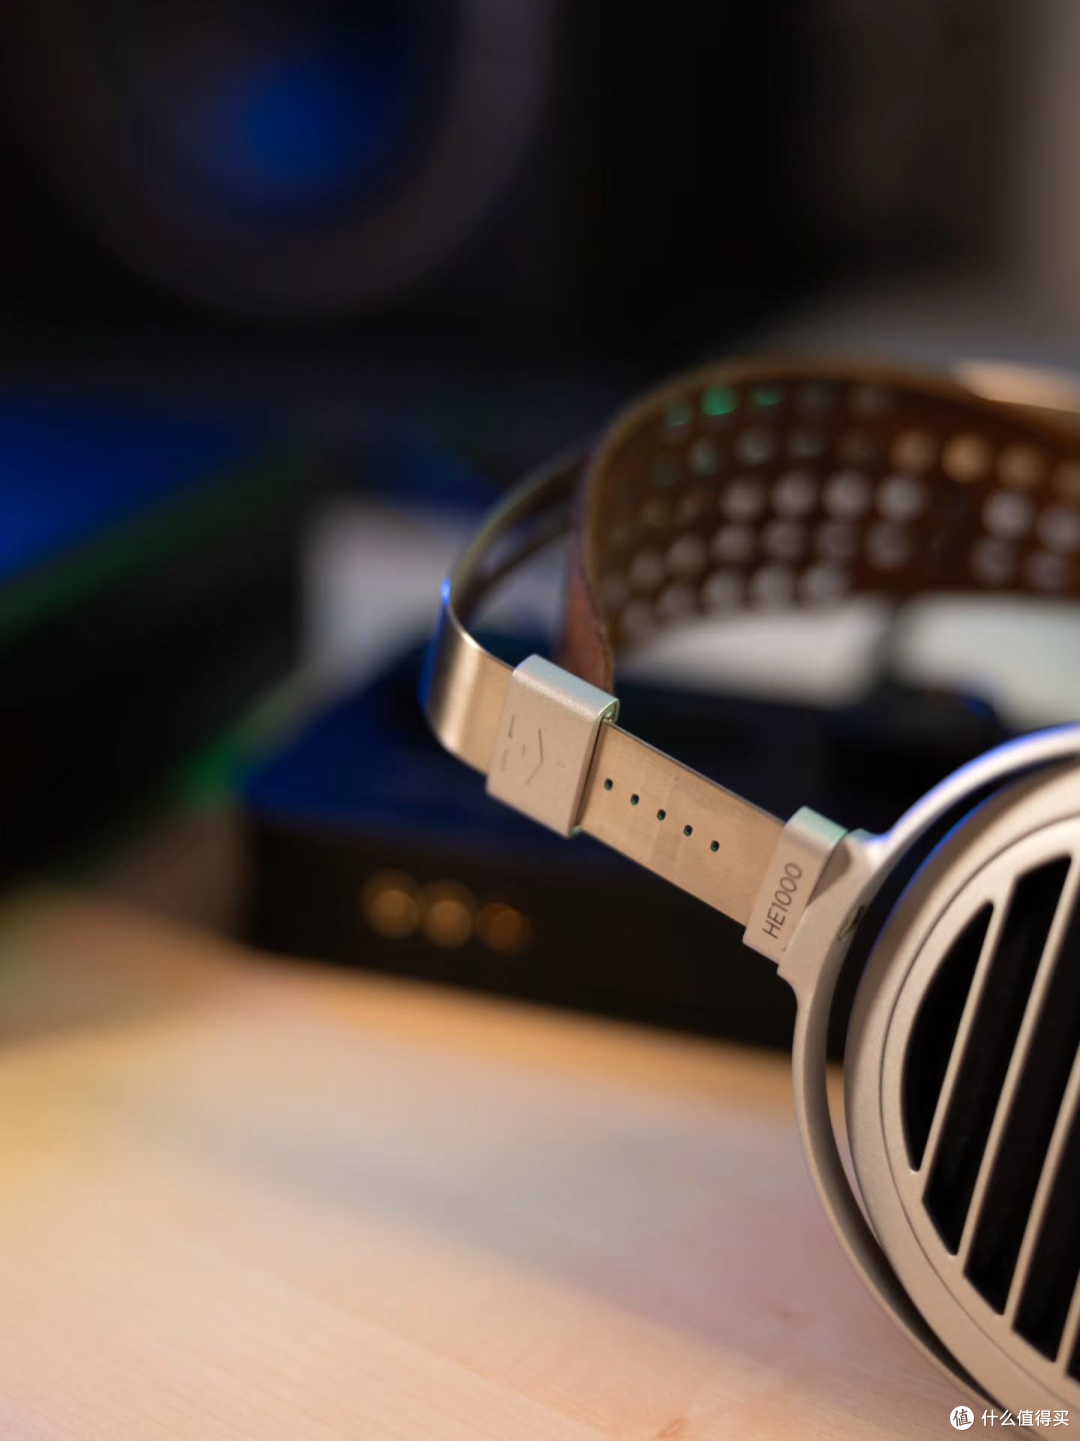
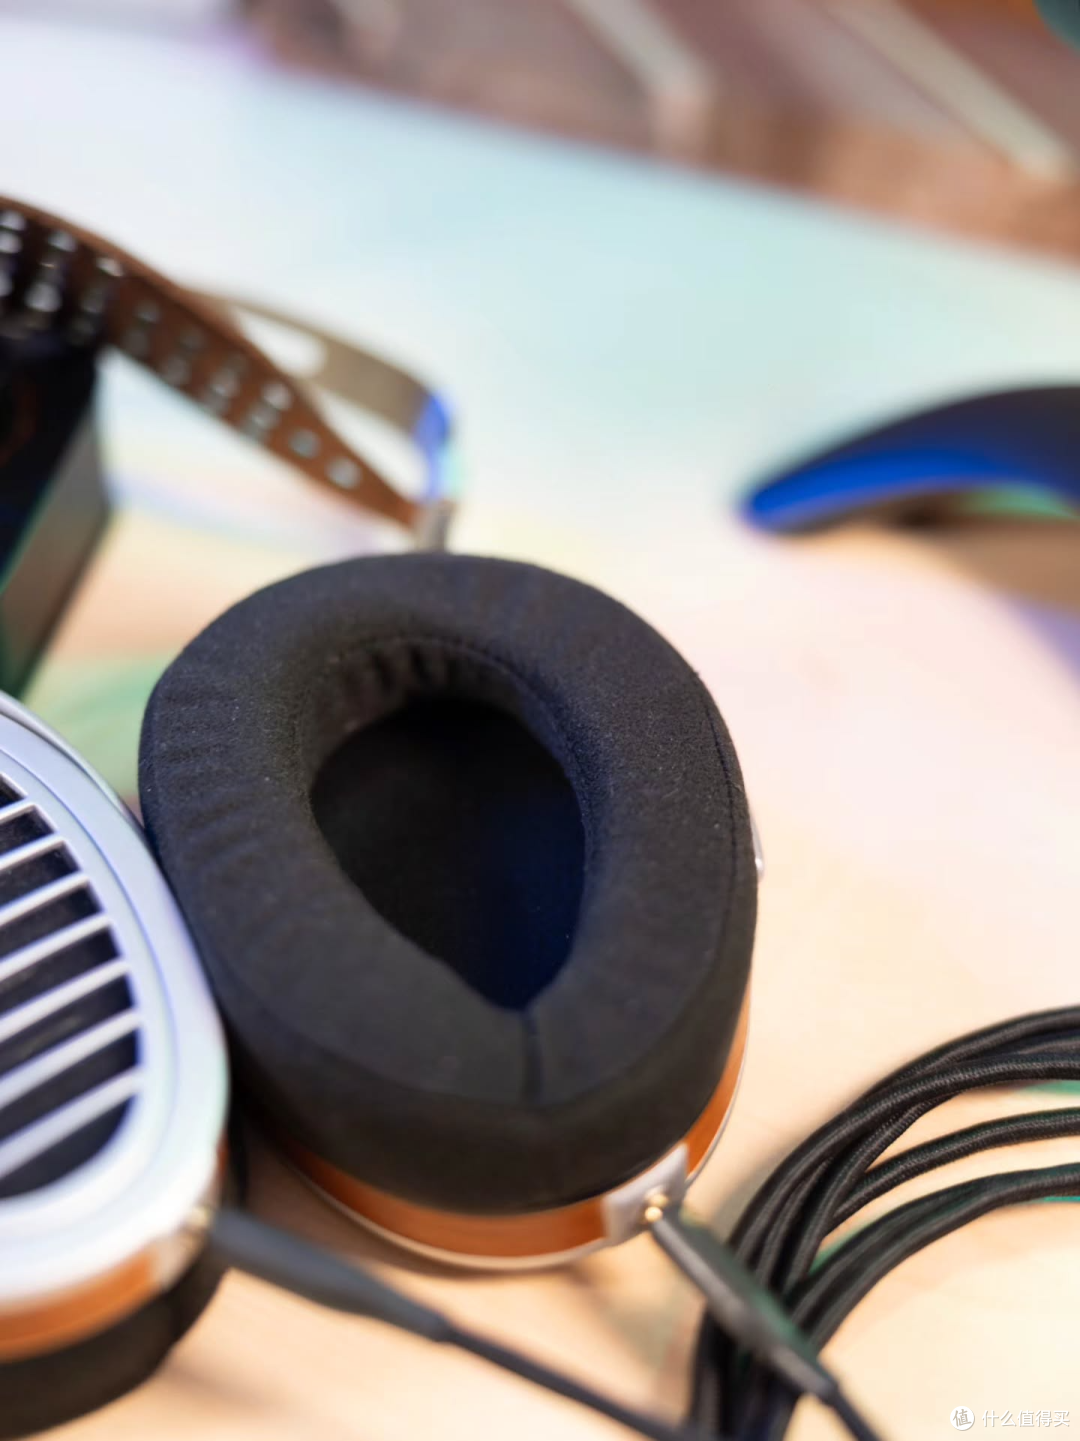
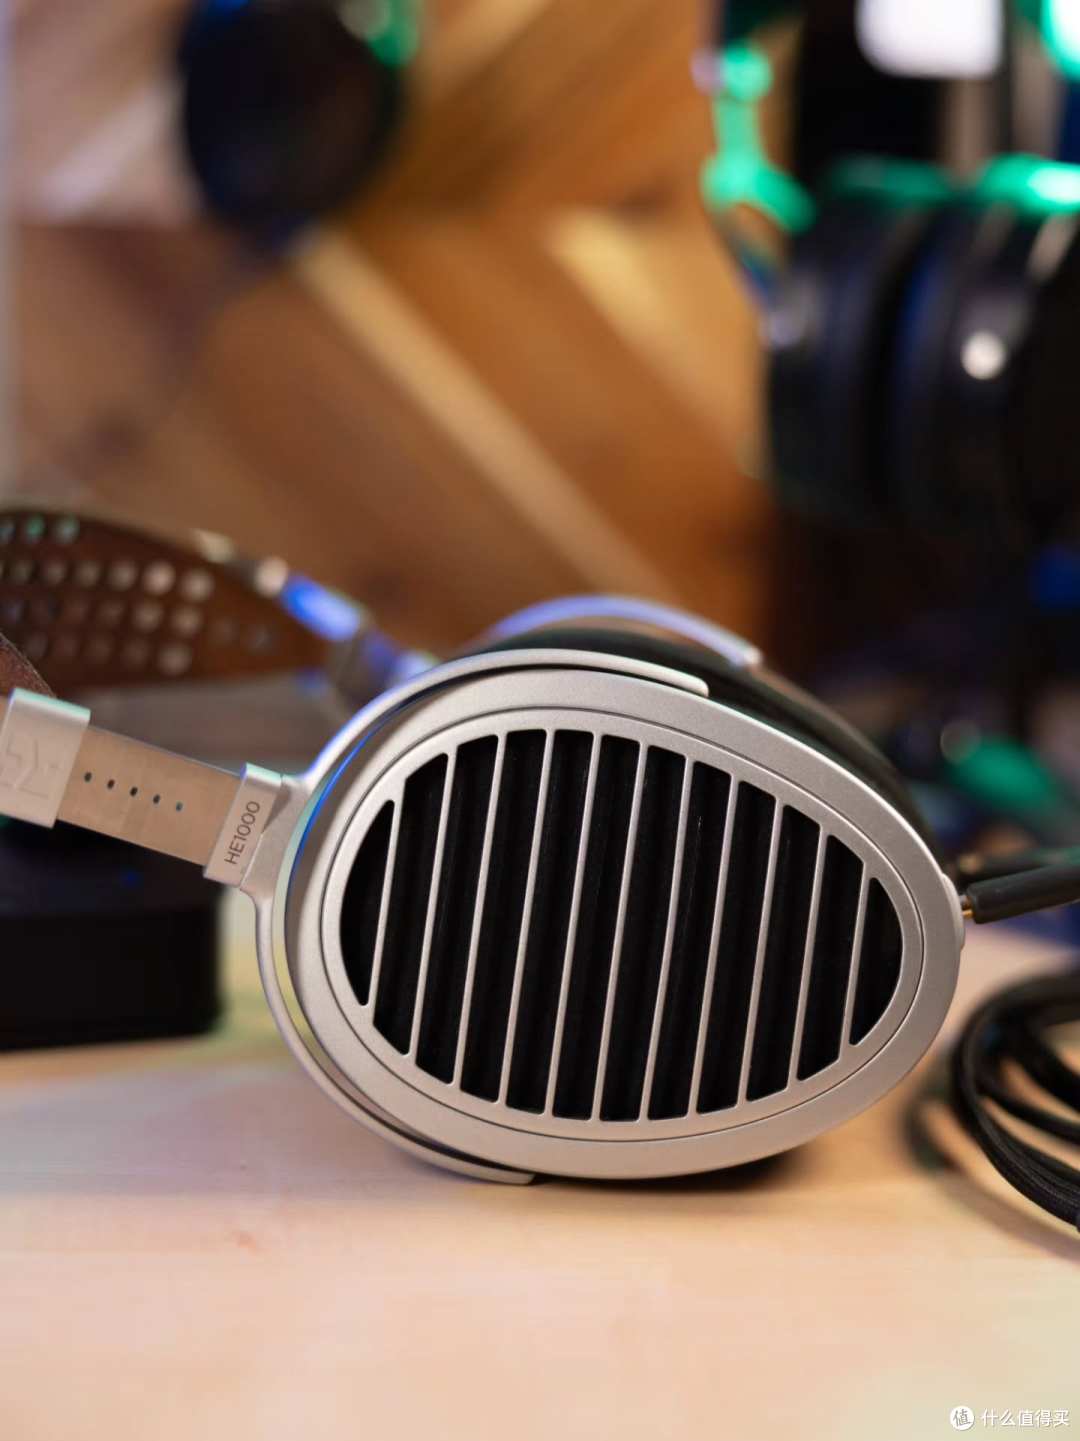
他把这层振膜用在售价3000美元的旗舰耳机HE1000上,欧美发烧友很买账,一些国外录音棚都在把产品替换成这款,认为它的声音还原度最高。除此之外,团队还自研了高音质低能耗DAC芯片,结合纳米振膜和WiFi流媒体技术,打通了从音频信号处理到终端还原的完整路径。
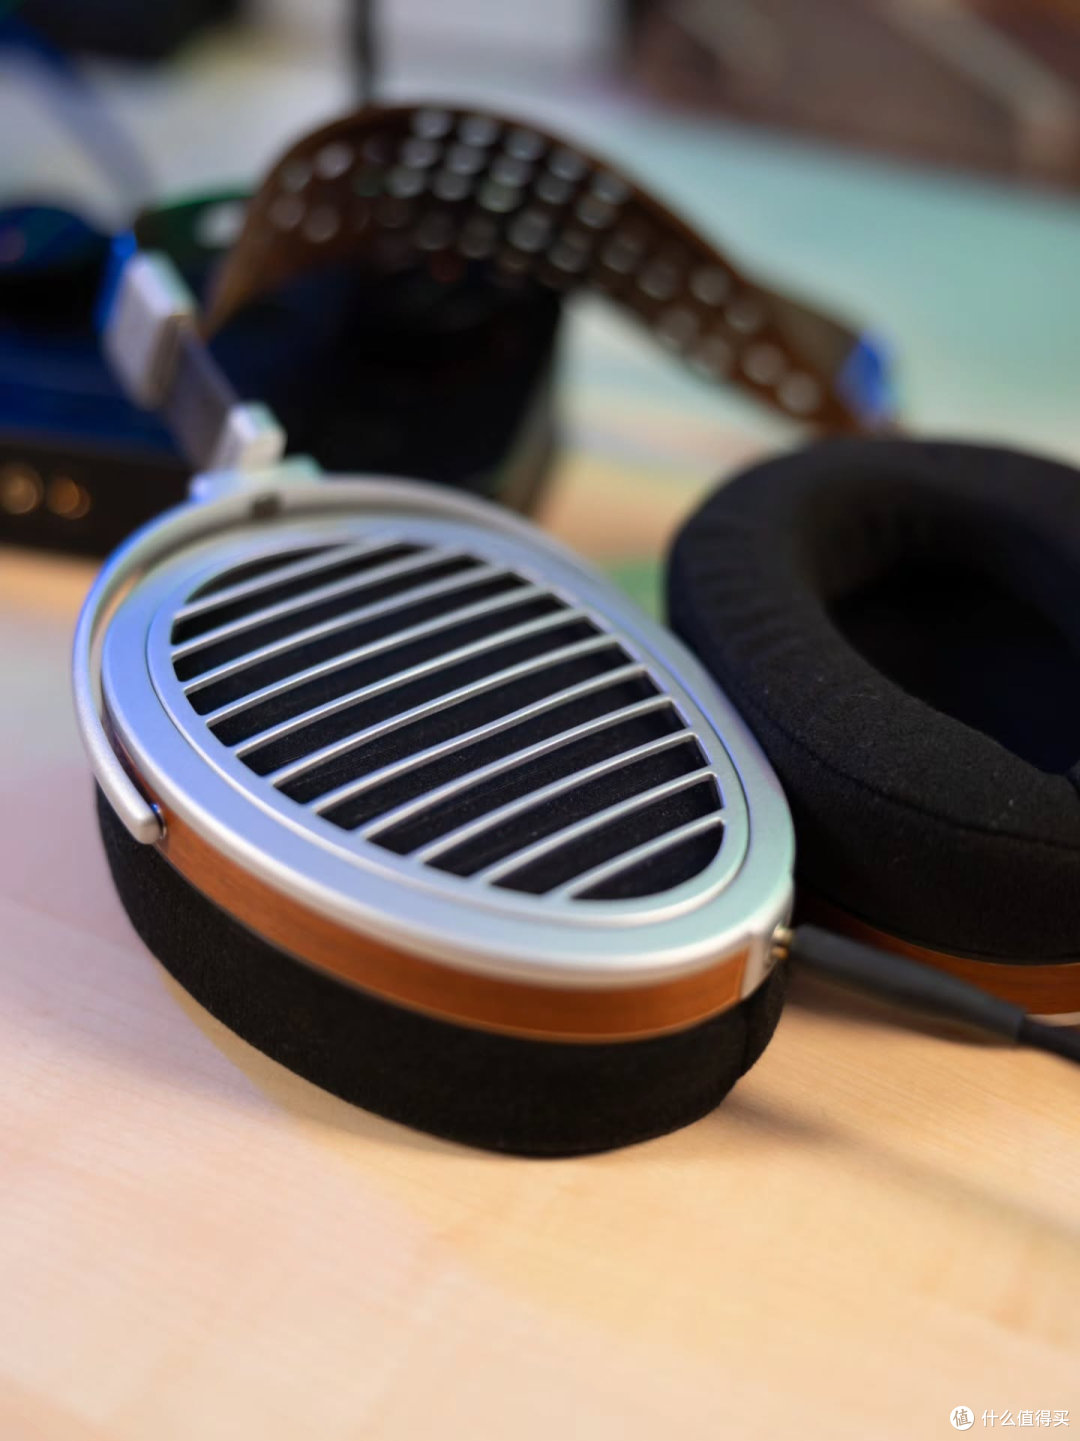
国际知名评测机构Rtings的数据显示,截至2024年11月末,全球821款主流耳机按中性声音表现排序,前十名里海菲曼占了三席,分别排在第1、第3、第8位,跟森海塞尔、飞利浦这些国际品牌同属第一梯队。值得买上有个值友的评价挺有意思:传统耳机像代步车,海菲曼像性能车。这话是边仿自己说的,但值友拿来用在了晒单帖里。
不做融资,滚雪球滚到上市
海菲曼定位高端、掌握核心技术,按理说早该被投资机构盯上。但边仿拒绝了早期所有的外部融资。
他说得很直白:我没有让资本把手伸进来,从3000美元奖学金开始,公司就像滚雪球一样越滚越大。在他看来,做生意的第一步应该是靠自己挣来的钱养活自己,而不是找天使投资人拿几十万几百万然后考虑怎么烧掉。
2026年3月4日,海菲曼在北京证券交易所敲钟上市,成为中国高端耳机第一股。原计划募资4.3亿,实际募资2.07亿,不到计划的一半。募资缩水之后,三个项目的节奏和规模是否需要调整,值得持续观察。
从最新半年报看,基本面仍然稳健。2026年上半年营收1.31亿,同比增长约22%;归母净利润3640万,同比增长约17%;毛利率68.07%,依然维持在高位。
值友最关心的几个问题
海菲曼的产品线从千元级到30万级都有,覆盖头戴式耳机、真无线、有线入耳式、播放设备。但值友最常问的是这几个。
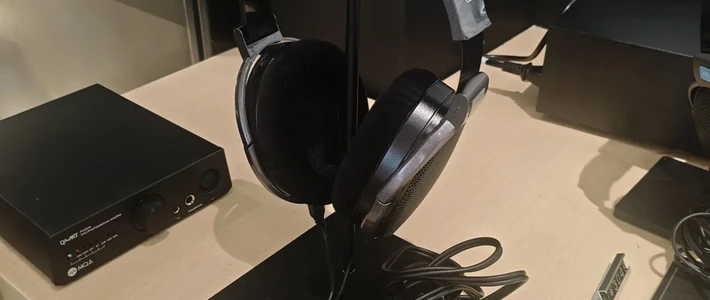
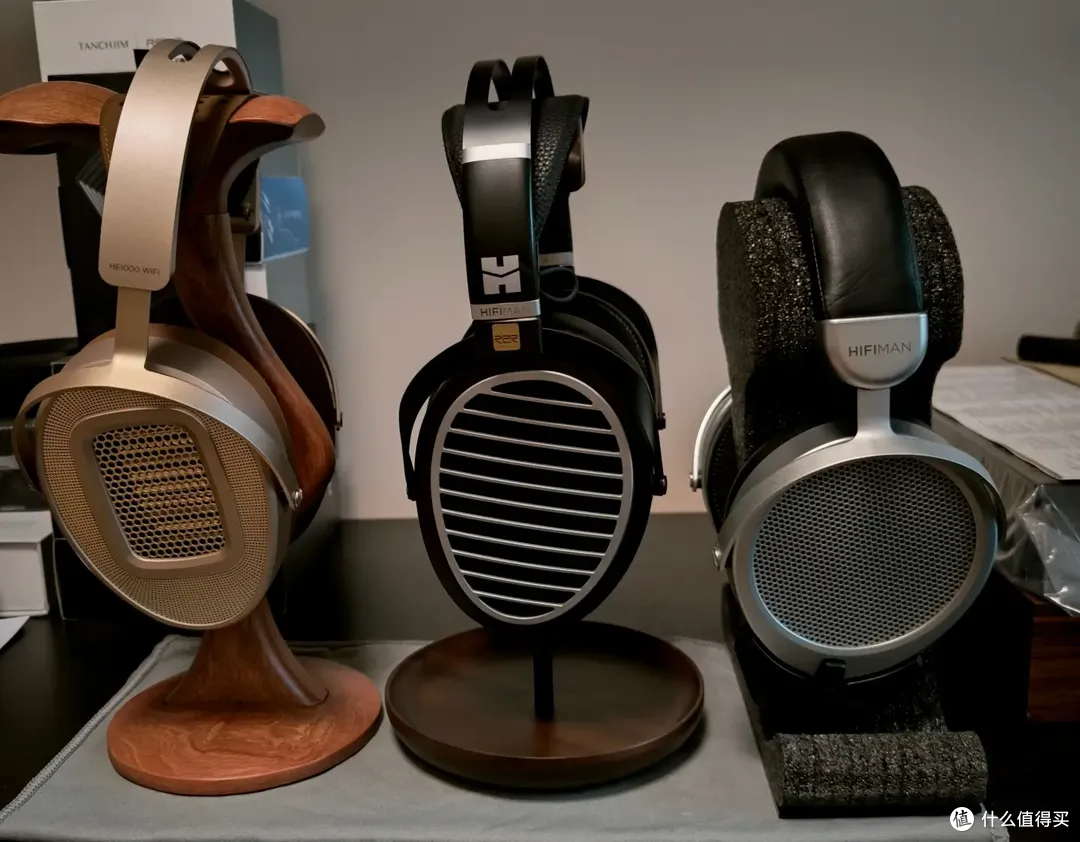
HE1000值不值得买?三千美元的旗舰,纳米振膜技术下放最彻底的一款。海淘价格比国内行货便宜不少,什么值得买上蹲到过两千美元出头的好价。如果你主听古典和器乐,这款的声场和解析力在同价位里很难找到对手。缺点是对前端要求高,手机直推基本浪费。
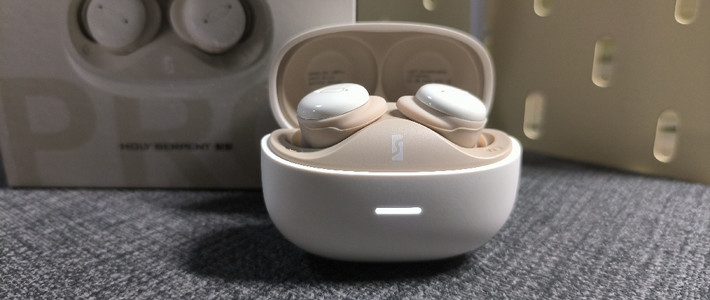
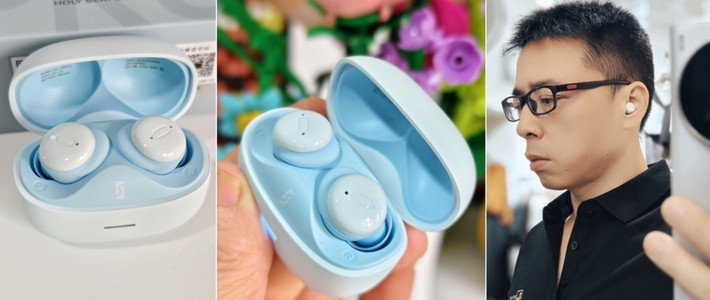
真无线值不值得入?海菲曼的真无线定位偏中端,跟AirPods Pro、索尼WF系列比,音质有优势,但降噪和连接稳定性不是它的强项。如果你追求的是音质优先、降噪够用,可以考虑。如果通勤场景降噪是刚需,AirPods Pro可能更省心。
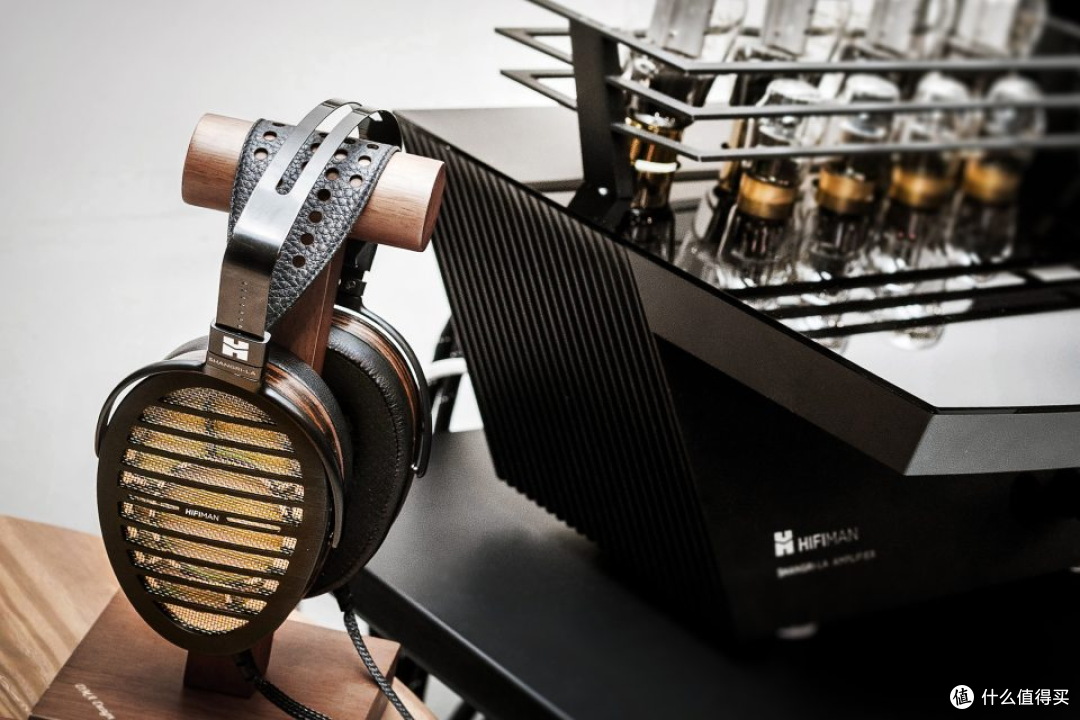
30万的香格里拉值不值?这个问题本身就不需要回答。静电耳机系统是给极少数人准备的,跟值友日常消费决策基本无关。看看就好。
隐忧在哪
海菲曼不是没有短板,发烧级耳机市场整体规模有限。2023年全球耳机市场715亿美元,发烧级耳机只占28.5亿美元,不到整体市场的二十分之一。而海菲曼的主要营收恰恰来自发烧级耳机,占总营收65%以上。细分市场天花板摆在那,增长空间受限是现实问题。
竞争也不轻松。森海塞尔、索尼、拜亚动力这些国际巨头,成立近百年,产品线完整,销售规模大,抗风险能力更强。海菲曼虽然已经在高端市场站稳,但规模仍然偏小,产品线相对单一。
产能也是瓶颈。2022到2024年,产能利用率分别达到100.87%、99.44%、103.42%,长期超负荷运转。部分真无线耳机和有线入耳式耳机靠外协加工,质量一致性、成本监督、过程管理都有难度。
从小众到大众,这条路能不能走通
边仿没有坐等。他一方面开拓消费级耳机市场,打破发烧级细分市场的规模瓶颈,建立第二增长曲线;另一方面推进上市,为长期发展提供资本支撑。值得买上有个讨论挺真实:海菲曼的耳机在HiFi圈里口碑不错,但出了这个圈知道的人不多。跟索尼、Bose这些品牌比,海菲曼的认知度差得远。这套在小众市场里被验证过的打法,能不能复制到更大的市场,是海菲曼下一步最大的考验。如果能,它就是一家真正的全球品牌;如果不能,可能长期停留在小而美的隐形冠军位置上。
从塘沽洋货市场的二手随身听,到北交所的上市钟声,边仿没有走大多数国产消费电子以低价换规模的老路。他用技术换溢价,用品牌赢全球.至于海菲曼的耳机值不值得买,什么值得买上的值友已经给出了答案:看需求。听音质、追解析力,它值那个价;要降噪、要生态、要品牌认知度,它可能不是最优解。










校验提示文案
校验提示文案