




















5
5
换卡扣要13万?这位车主最后没掏这笔钱——亏的地方在别处
2026-09-29 11:17:26
1点赞
1收藏
0评论
看到「换电池小卡扣要价13万」冲上热搜,我其实先去确认了一件事:那位车主,真掏了13万修车吗?
查了一圈,没有。保险公司最后把这台车定了全损。
这个结尾比「天价维修费」值得聊。因为它藏着大多数人对电车风险的最大误解。
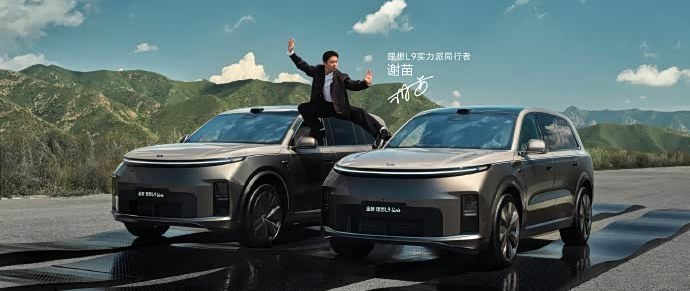
先把事情本身说清楚。今年3月,杭州一位车主提了辆二十多万的增程SUV——多家媒体和博主的交叉信息都指向理想L6,理想方面始终没正式确认过,4月还向一些博主发过下架函,所以这个细节大家当参考。新车刚满月,在停车场压到一块翘起的地砖,底盘轻微磕碰,电池包外壳和轮眉连接处的一个塑料卡扣断了。这种卡扣,电商同款89块钱。
4S店给的方案是换整个电池包,报价13万多。理由是卡扣和电池壳体一体成型,IP68密封,单独修会破坏防水和高压安全。车价二十多万,这一张报价单接近一半。
然后各方开始算各自的账。厂家质保不管——质保保的是质量问题,你这是外力磕碰,道理上挑不出毛病,但情感上谁都难接受。保险公司也没批这13万的维修方案。
有人可能会问,电池不是车损险保的吗?保。早在2021年12月,保险行业协会发布的新能源车险专属条款就把电池、电机、电控写进了主险,当时央视的报道标题就叫「保三电、赔燃烧」。热搜这几天网上又在传「今年5月起三电才终于纳入车损险」,这个说法站不住,别被带偏。电池在保障范围内,和保险公司愿意按13万修,是两码事——报价对着这台车的实际价值一比,修显然不如赔。所以最后走了全损:车不修了,保险公司按出险时车辆的实际价值赔钱,车收走。
再说一句这事的节奏:3月发生、4月炸过一轮,前几天又被推上热搜。为什么挑这个节点翻出来,有人说是掐着某款新车发布的时间,有人说是纯赶巧,瓜我就不吃了。但旧闻重炒反而给了个好处:这半年发生的事,够我们把账算全了。
车没了,他还倒亏一笔
很多人看到这儿会觉得:全损也行啊,保险赔一台车的钱,不亏。
真不是。全损赔付按「车辆实际价值」算,公式是新车购置价按月折旧,不是落地价原数奉还。这位车主自己贴的膜和车衣花了近一万块,一分没赔到——按车险规则,这类自己加装的东西要买了「新增设备险」才在赔付范围里,而大多数人签保单的时候根本不知道有这个险种。再加上从3月磕碰到走完理赔,前后折腾了好几个月。

所以他真实的损失清单是:一台满月新车变成一笔赔款、近万元的自费加装打了水漂、小半年时间。那13万,从头到尾没从他自己口袋里出去过。
「花13万修一个卡扣」这个说法,传播效果拉满,但它描述的场景在现实里几乎不会发生。真发生的是另一件事:一次停车场的轻微磕碰,让一台满月的车直接报废了。
这才是电车和油车风险结构上最大的差别。油车时代的心智是「撞了修修接着开」,保险杠凹了钣金喷漆几千块的事。电车时代,磕到底盘、伤到电池包外壳,厂家一句「只换不修」,报价六七位数,保险公司一算修复不经济,直接推定全损。而且电车的推定全损门槛普遍比油车低——油车一般修车费到实际价值的七八成才谈全损,电车很多公司执行到五成多就够线了,各家标准不一样,但方向一致:三电太贵,报价太容易越线。

对车主来说,「全损率高」意味着什么?意味着你出一次小事故,面对的可能是重新买车的完整流程:赔偿按折旧后的价值算、加装的东西要单独有保险才赔、旧车处置、指标、再选车再等车。每一步都不难,加在一起又搭时间又搭心情。
你的保费里,早就摊了这笔账
那可能有朋友说:我开车仔细,从不磕底盘,这事跟我没关系吧。
关系大了。
保险公司不是慈善机构,修车贵、全损多,赔款就高,最后全反映在保费定价里。新华社去年初报道车险指导意见时引的监管口径就承认:新能源车险出险率和维修成本较高、部分车型保费较高、行业经营持续亏损。今年一季度还有组行业统计:新能源商业车险收了330多亿保费,赔出去将近220亿——各家口径有出入,但方向没争议:赔付追着保费跑。
结果就是,同价位电车保费普遍比油车高一到三成,出过险的次年涨得更狠。哪怕你三年零出险,你的保费里也有一份是替「一体化设计」和「只换不修」买单的。修车贵这件事,通过保费摊到了每台电车头上,包括那些从没磕过底盘的。

为什么设计成这样?中保研7月的零整比报告给了个很直观的数字:59款纯电车型,动力电池包单件零整比均值接近50%。零整比这词翻译一下就是——光换电池包这一项,就要花掉整车价格的一半左右。今年3月中保研那批测评的5款新能源车型里,「耐撞性与维修经济性」拿到优秀(G)的只有2款;8月小米YU7的成绩单,安全和辅助项目都很漂亮,偏偏低速碰撞维修这项只拿了个A。

你发现规律没有:车企发布会可以讲三个小时续航、智驾、冰箱彩电,但从没见谁宣传「我们的车修起来便宜」。道理很朴素,修车便宜没法当卖点,所以设计阶段就没人往里砸功夫。一体化设计换来的是续航和空间,代价是「局部可修」这个属性被顺手卖掉了——这笔交易在买车那天就成立了,只是账单要等到出险那天才寄到。
掏钱之前,能做的事还不少
骂车企解气,但解不了问题。有几件实际的事,值得在掏钱之前做。
买车险的时候,车损险保额别为了省保费往下压。全损赔付看的是保额和实际价值里低的那个,保额不足,差的就是你自己的。贴了膜、包了车衣、改了音响的,问一下「新增设备险」,保费通常不贵——杭州那位车主亏掉的近一万块加装费,就是这个险种管的事。
选车的时候,花两分钟搜一下这台车在中保研的测评成绩,重点看「耐撞性与维修经济性」那一项。它测的就是低速碰撞之后修起来贵不贵,跟你的保费和全损概率直接挂钩。大多数人选车只看安全项全不全G,其实「撞了修得便宜」和「撞了人没事」是两张成绩单,都得看。
到店看车,多问售后一句:电池外壳磕了,能不能只换外壳?答案含糊的,回来再想想;答案明确的,最好落在纸面上。这个问题比多问两句续航实在得多。

还有一类东西要留个心眼。这波热搜一起来,好几家车企的营销马上跟进,推「小剐小蹭厂家兜底」「三电终身质保」这类权益,话说得一个比一个暖。方向是好事,至少比装看不见强。但我劝你把条件拆开再感动:终身质保限不限首任车主?是不是要求全程在4S店保养维修,出一次外面修就失效?「小剐小蹭兜底」的定义是什么——底盘磕碰算不算?电池外壳损伤算不算?把杭州这个案例往这些「兜底」条款里套一套,很多恐怕一条都接不住。
政策这边确实在动。6月23日商务部等九部门发了文,明确不得因为你在外面修车就取消质保,鼓励「以修代换」,还提出探索「车电分离」的保险模式。4月前后也有部门新规要求「能修不换」、开放维修技术资料——这条我只看到媒体转述,没找到文件原文,细节先存个疑。九部门这份是实打实的,方向都对,但它管的是渠道和标准,救不了已经卖到路上的车:设计上就没打算让你局部修的车,规定再多也只能换个地方换整包。接下来值得盯的信号很具体——电池外壳这类部件到底有没有开始单独供给有资质的第三方修理厂,维修技术资料到底开没开放。这两件事落地之前,「修不起」只会缓和,不会消失。

最后回到最开始那个问题:电车还能不能买?我的答案还是能买,日常用车省下的钱是真金白银,没必要被一条半年前的旧闻吓退。但下次进店,在续航、智驾、大屏之外,把「撞了怎么修」也当成一个正经问题问出口,保单上多核对一眼保额和新增设备。
那近一万块的贴膜钱,杭州那位车主算是替大家交过学费了。
内容由AI生成









