






97
49
百万医疗保险的致命缺陷
2019-08-05 18:58:38
15点赞
202收藏
34评论
这两年中端医疗型产品,百万医疗,凭借超高的报销额度和超低的保费
迅速风靡市场,引起了消费者和各家保险公司的追捧
今天,我们就来看一看,百万医疗的那些功和过
Q1:什么是百万医疗?
这是一种医疗保险的统称。通常这种保险有这么几个特点:
1、保费超低。30岁左右大概只要300元上下
2、保额超高。刚开始的时候是100万,现在起步都是200万,最多的甚至有保到600万的
3、免赔额高。一般情况是1万元的免赔额,自费部分在1万元以下是不赔的
4、属于补偿性保险。除过规定的重疾可能会垫付费用以外,通常赔付方式是实报实销,类似于医保。
5、报销范围通常无限制。也就是一般情况下,超过免赔额的部分,不管是进口药还是自费药,只要是和本次治疗相关的,100%报销
如果你看见一款产品,别管他名字叫什么,只要具备了上面这些特点的,就是百万医疗了
Q2:这东西有什么好?
1、解决了大额医疗花费问题。应用的场景比如五六十岁以上的老人,重疾险买不起,但是年纪又到这了,总害怕万一哪天身体出问题了,花的可都是自己的钱。
这个时候百万医疗就可以抵御一波疾病攻击。起码在一次住院内,不管是因为多大的病,要花多少钱,最终的总花费大概也就是1万元。减轻了不小的负担
2、买得起。即使是50岁的中年人,一年的花费大概也就是1000多元,基本上都能够承担得起
3、好好治。医保解决的是最低的医疗保证,也就是生病能不能就医的问题,而不是能不能用最好的办法,最好的药好好治的问题。
而百万医疗刚好弥补了这个不足。如果真是个重大疾病,完全可以有底气的用最贵的药,上最先进的治疗手段,而完全不去担心花费问题
这就是生病了,有的治,和好好治的区别
Q3:这么好的东西,保险公司良心发现了?
自然不是。全球的保险公司,全部都自始至终的,无一例外的,都是商业公司。
既然是商业公司,最根本的目的,就都是盈利
只不过他的主营业务比较特殊而已,他的业务是风险转移
所以天上掉馅饼的事情是不存在的,起码是不会长期存在的
任何产品有优点就必然有缺陷
否则要么保险公司开不下去,要么就是价钱太贵大家再也买不起
Q4:百万医疗的缺陷有哪些?
1、不能终身续保。产品形态决定了这种产品就只能是个短期险。而保监会的规定是短期险,就不能保证续保。
能不能保证续保是什么意思呢?比如我今年发生理赔了,那明年还能不能买呢?
在不保证续保的情况下,这得保险公司说了算。保险公司觉得今年这个理赔只是个小问题,不影响你长久的身体健康,那你就还能买。如果他认为你这次已经是比较严重的疾病了,可能给未来的健康状况带来隐患的,那对不起,今年该赔的我赔给你,明年你就不能再买了。
而保证续保,理论上来说,就和国家医保一样。今年不管你报没报销,报了多少钱,得了什么病,我都承诺你,你可以按照一个固定的费率,购买一辈子的,这个就叫保证续保
这类产品,目前市场上最领先的,也不过就是6年内保证续保而已。而且这个6年还不是生病了理赔以后的6年内,是自从你第一次购买开始,每6年为一个周期的,一个周期内的保证续保。所以严格意义上来说都不能叫做6年保证续保,最多算是个简配版吧。
然而就这样,都已经是市场领先了,所以想终身续保的,基本就可以洗洗睡了。
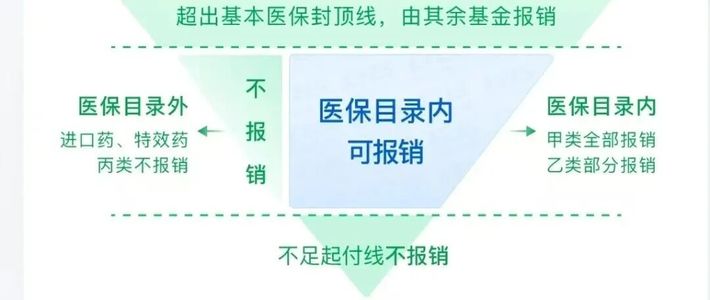
2、免赔额部分是指自费花销部分。也就是说生病了,先用医保报销,然后医保报销过后,我自己的花费还是过万了,这才会启动百万医疗。
所以看似1万元的免赔额,但是住院产生的实际费用可能要到2万-3万才能启动百万医疗
3、免赔额高。这个其实本来应该是优势,但是为什么写进了这里呢?帮大家简单的分析一下
大家的逻辑是:
我平常住院,大部分时候,可能也就花个几千块钱,撑死了万把块。你这个得总花费3万,我自费部分都要1万了才能用,这得是多大的病啊。每年交钱,但是每年住院的时候都用不了,真亏!
其实理性的想法应该是:
1万以下的部分,自己能不能承担?一般情况下都是可以的,最多也就是心疼点
1万以上的部分,尤其是万一遇见个重疾,要花个几十万的,或者想用点高端的治疗手段,动辄花个百十万的,还能不能承担?
这会估计大多数人都沉默了。
这其实就是风险自担的原理。小风险自己承担,大到不能承受的风险,用保险去转移,这样才是最经济的
那可能你会想,那保险公司为什么免赔额要设的这么高?真坑!设100的免赔额行不行?
行!但是就怕设计出来你不买……
让你花1000,买200万保额你买。如果还是这样的东西,还是那个200万的保额,现在免赔额低了,让你花1万买,你还买不买?
之所以会有这么低的保费,这么高的保额,就是因为把最大概率发生的,但是花费不大的部分,没有算进保障范围啊
而这部分,我们自己承担的成本,可能远远要低于交给保险公司做风险转移的成本,那我们何乐而不为呢?
那这种产品形态,不正是我们需要的,性价比最高的形态么?
4、消费型。这个和车险类似。交一年管一年。年末两清。第二年重新开始的。其实也没啥问题。消费型的本质给降低保费也提供了不少的可能。只不过国人现在对消费型的产品认可度还是比较低的
结尾
今天说了这么多好的坏的,不是安利大家买,也不是黑他不让大家买。
我反复在说,保险产品就是个工具。你花钱买螺丝刀之前也得先看看你家的螺丝是一字口的还是梅花口的吧?
工具的优点是能帮你解决麻烦,缺点就是你得花钱去买这个工具
花合适的钱,买到最需要的东西,这份保险就算没买亏
这里是段宜江讲保险,我们只做科普,不推产品。用您能听得懂的大白话,帮您分析每一个险种,跳出保险中的大坑,让买保险从此简单。











校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
保证续保和可续保,现在还不好说说谁更好。
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
保证续保和可续保,现在还不好说说谁更好。
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案