














65
62
存5年利息反而不如3年?定期到期先别急着存,选错期限少拿几百块
2026-09-14 11:28:18
2点赞
1收藏
0评论
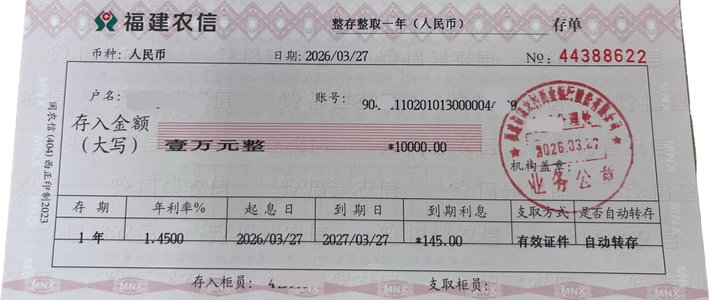
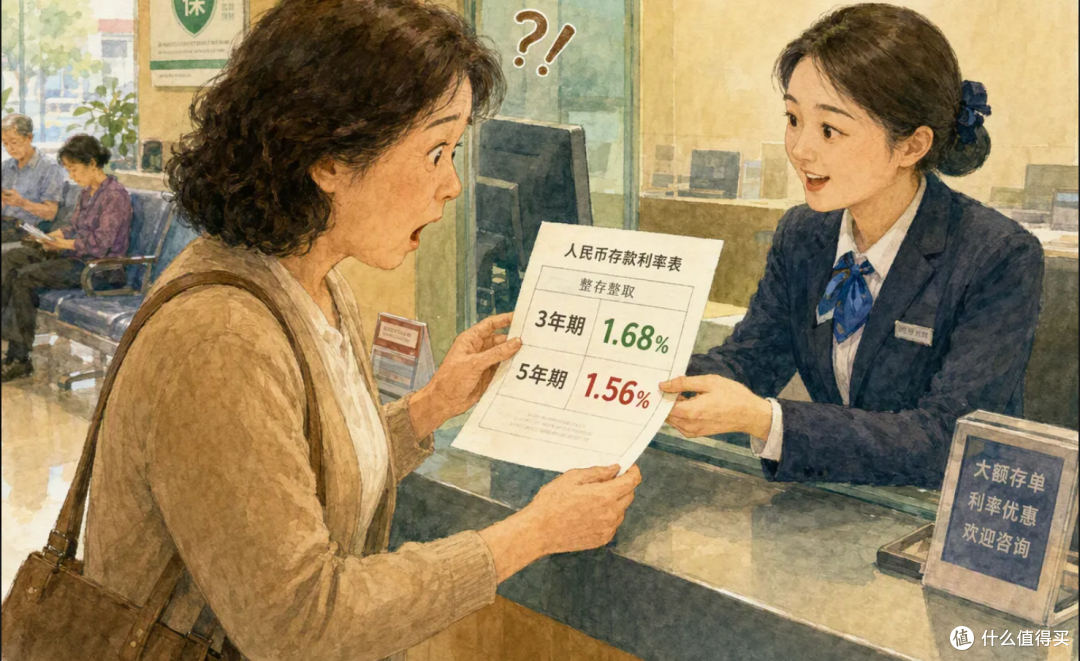
小区超市老板娘前两天去银行,把手头闲钱存个五年定期,柜员递过来的单子让她当场愣住——三年期的利率,居然比五年期还高。
"存得越久,利息不该越高吗?"她问。
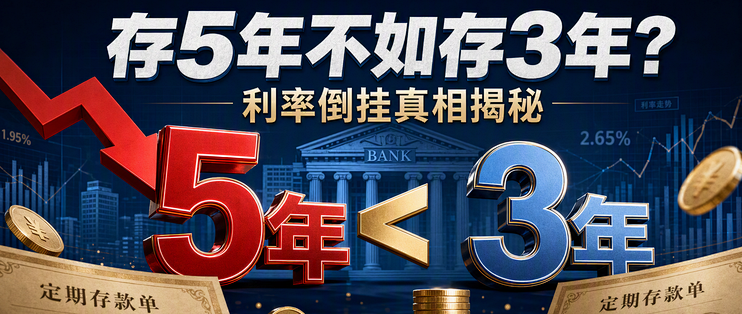
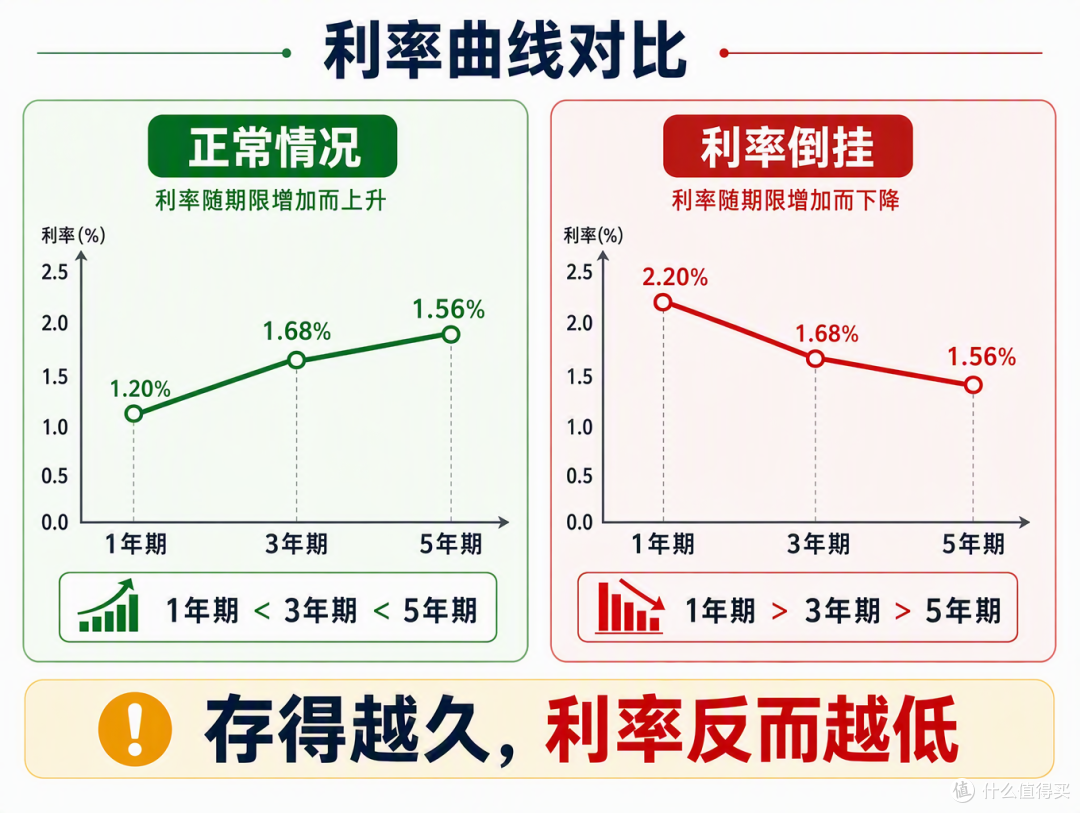
这话搁过去天经地义,可到了 2026 年,这条老经验正在全国大小银行里被现实打脸:5 年期定存利率低于 3 年期,甚至有的银行 1 年期都比 5 年期高。 这不是哪家网点算错了价,是一个叫"利率倒挂"的现象,正在悄悄改变你每一笔到期的存款该往哪放。
先把"倒挂"两个字说透:银行为什么不肯给长期存款加钱
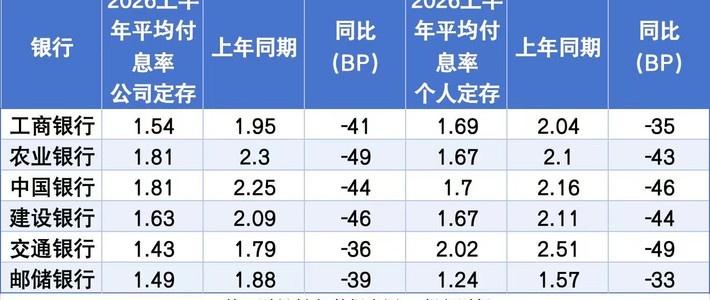
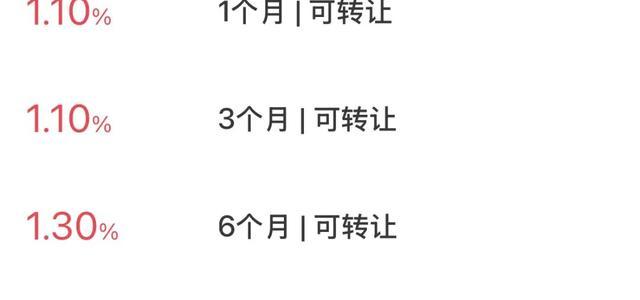
先看一组真实数字,2026 年 7 月全国整存整取的平均利率(据融360报告):3 年期 1.683%,5 年期 1.560%——存得更久,平均利率反而低了零点一二个点。 倒挂已经不是个别小银行的怪事,是市场平均水平。
原因一句话就懂:存款对你是钱,对银行是"负债",是要付利息的。 银行赌的是未来利率继续往下走,它不敢用今天的价格,把你的一笔钱锁上五年——你今天存 100 万五年期,等于银行承诺五年都按这个利率付你钱,万一两年后利率又降了,这笔"长期负债"每多放一天就多亏一天。
所以银行用利率这把尺子,明明白白告诉你:长期的钱,它"要不起"。 3 年期是它还愿意给的"甜头",5 年期是它想劝退的"负担"。
最关键的一笔账:存 5 年,反而比"3 年 + 续 2 年"少拿钱
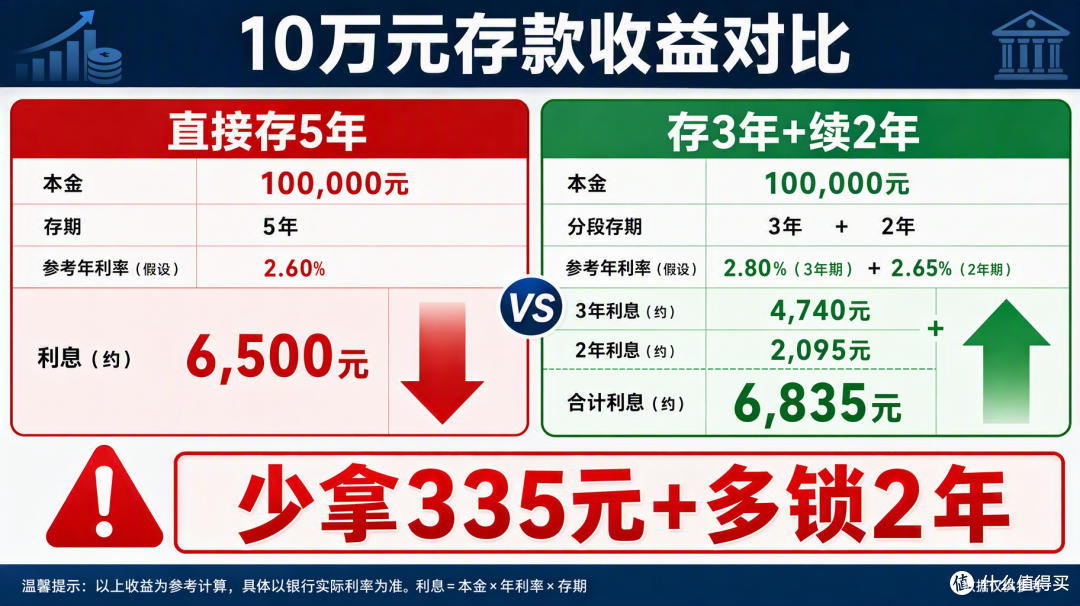
这是倒挂之下最反直觉、也最该算清的一笔账。以某家村镇银行为例(3 年期 1.58%、5 年期 1.30%):
10 万直接存 5 年:到期利息 6500 元;
10 万存 3 年,到期利息 4740 元,剩下 2 年哪怕只能按 1.0% 续存,再拿约 2095 元,合计 6835 元。
看出来了吗——存 5 年比"存 3 年再续 2 年"还少了 335 元,而且多锁了你两年。 存得越久,钱反而越少、人还越被动,这就是倒挂对普通人最狠的一点。
三个坑,到期转存的人最容易中招
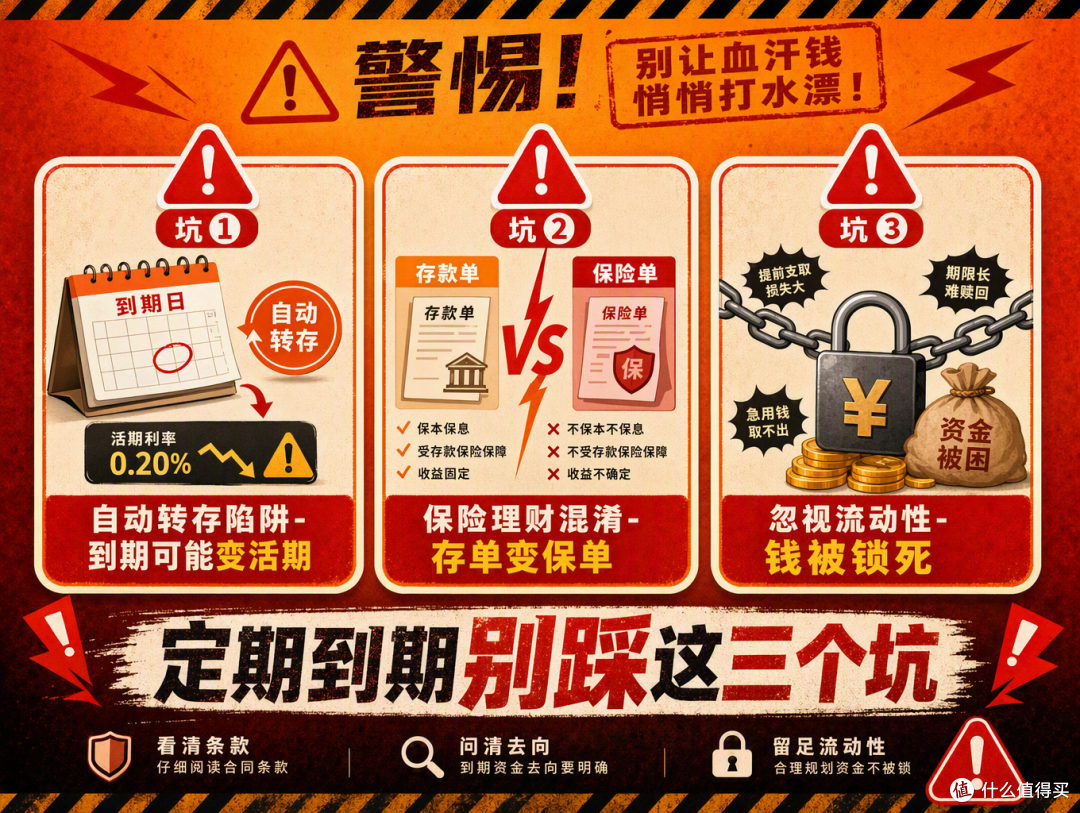
第一坑:默认"到期自动转存"。 很多人存单到期懒得管,系统自动续。但倒挂时代,原产品一旦停售,自动转存可能按活期利率重新计息——你原来那笔高息存款,一眨眼利息清零。存单到期日得记在日历上,当天亲自去柜台或 App 重新选。
第二坑:把"定期"听成"保险/理财"。 利率低到这份上,银行网点也有 KPI 压力,柜员会推"保本、利息更高"的产品。但保险有封闭期、提前退保要亏,理财净值波动不保本。想存钱,就认准单据上写的是"定期存款"或"大额存单",看不懂的产品不签。
第三坑:只盯期限,不盯"能不能提前出来"。 倒挂的环境里,5 年期既不给足利息、又锁死流动性,是性价比最差的选项。真有一笔钱五年不动,也优先选可转让、可部分提前支取的产品(比如大额存单),把"能不能变现"放在利率前面。
你的钱到底该存多久?一张表对号入座
存之前,先问自己这笔钱"什么时候可能用到",再对着选:
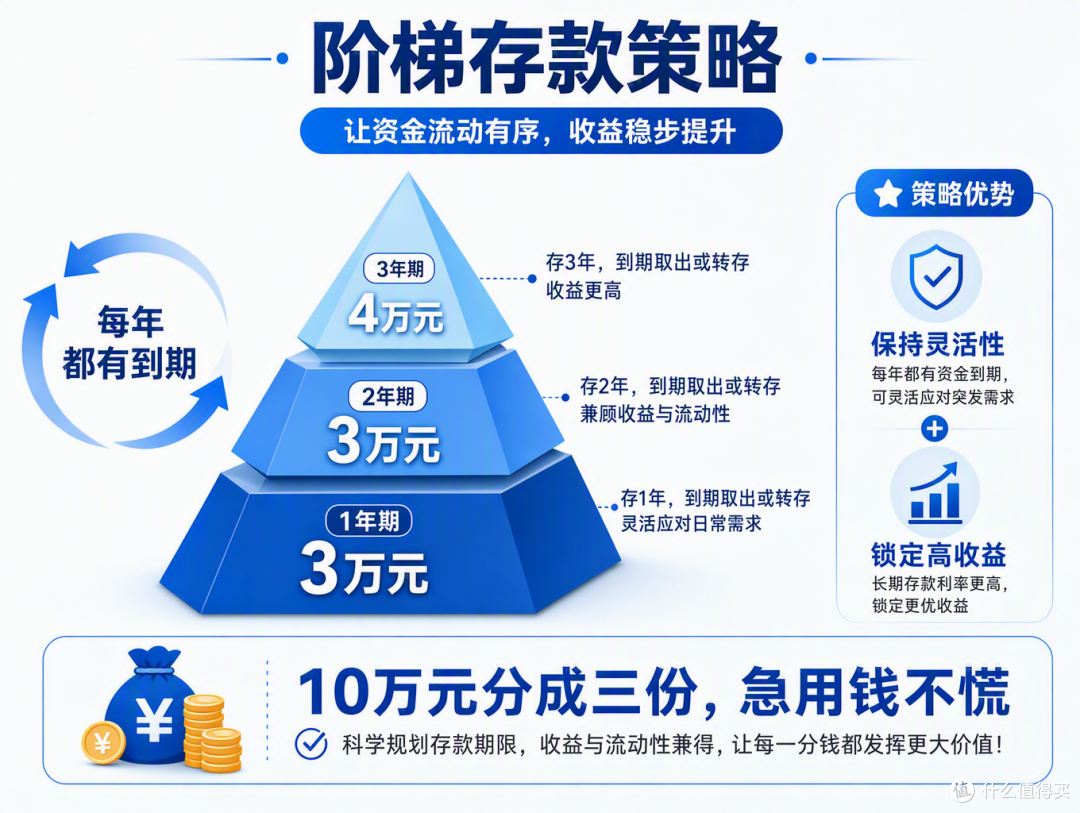
这笔钱的情况建议为什么一年内可能用别追息,货币基金、活期就行这点利差补偿不了流动性损失1–3 年不用重点比 1–3 年期特色存款,1.58%–1.75% 是当前较优区间避开倒挂的 5 年期,吃 3 年高息确定 5 年不动的别闭眼选最长期,优先可转让大额存单先把"能不能提前出来"放前面更稳妥的打法阶梯存款:拆成 1 年/2 年/3 年三份每年都有一笔到期,急用钱不慌
一句话:利率倒挂的时代,打理存款拼的不再是"选最长期限",而是保住灵活性、抓住 3 年期这个"甜头窗口"。
写在最后
存得越久利息越高,这是几十年的老经验;可现在,它正在被"倒挂"一点点推翻。真正该警惕的不是"利息少了",而是你还按照老习惯、默认往最长期限存,结果多锁了钱、还少拿了利息。
定期到期的钱,不用急,但也别偷懒——别顺手一点就转存。 打开 App 存款专区看最新利率,多问一句"3 年期和 5 年期现在各是多少",你那笔钱就能多躺出几百块,人还更自由。
本文涉及的存款利率数据为 2026 年 7–8 月公开报道及研究机构口径(融360、第一财经等),各银行利率以网点及官方 App 实时挂牌为准;文中"存3年+续2年"对比为简化估算示例,实际续存利率以到期时为准。
作者提示含AI生成内容。作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~