







 深耕居家兴趣领域





8
5
高盛发声:美联储降息影响不了中国楼市,房价真正底部在2027年!
2026-10-03 11:48:21
0点赞
0收藏
0评论
这两年,很多人都在等一个信号:美联储降息,全球资金环境转松,中国楼市是不是也要跟着回暖?
可是想要楼市回暖,并没有这么简单。
近来国外利率有所波动,国内贷款利率也在下降之中,认房不认贷、降低首付比例以及对存量房贷进行调整等一系列政策相继出台。
一线城市的房地产市场短暂地热了起来,二手房成交量也一度上涨了,但是热度并没有持续多久就消失了。
这就说明了一个问题:降息可以降低月供,却未必能让人重新产生买房冲动。
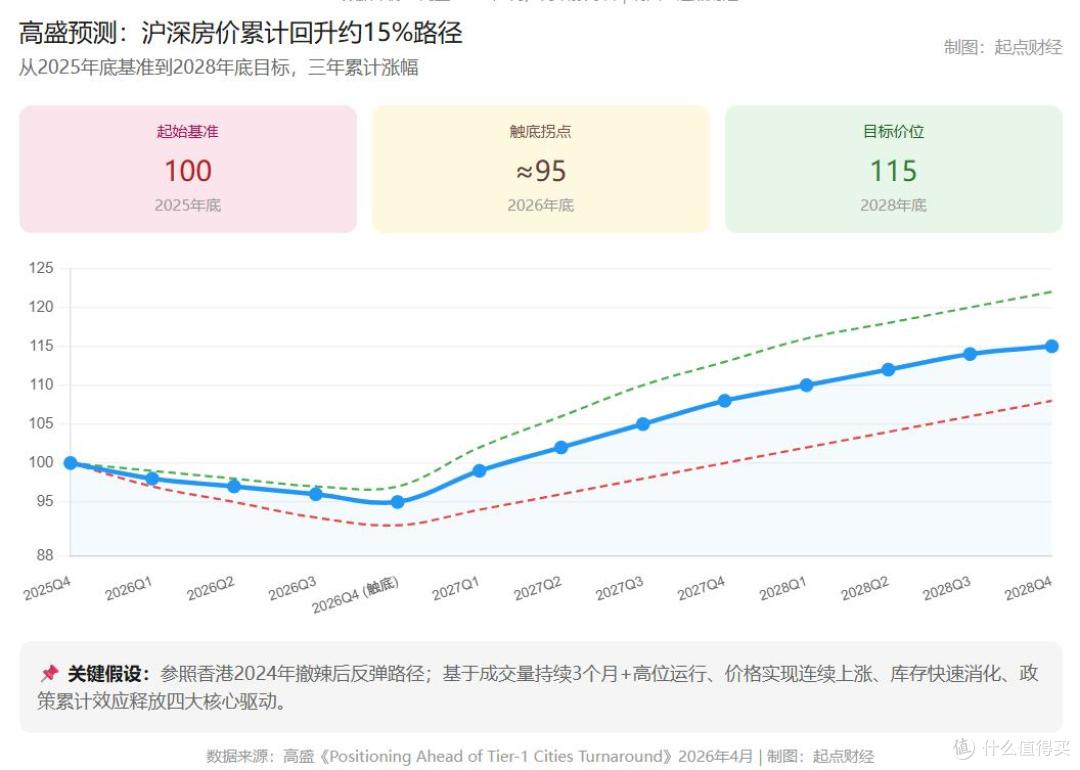
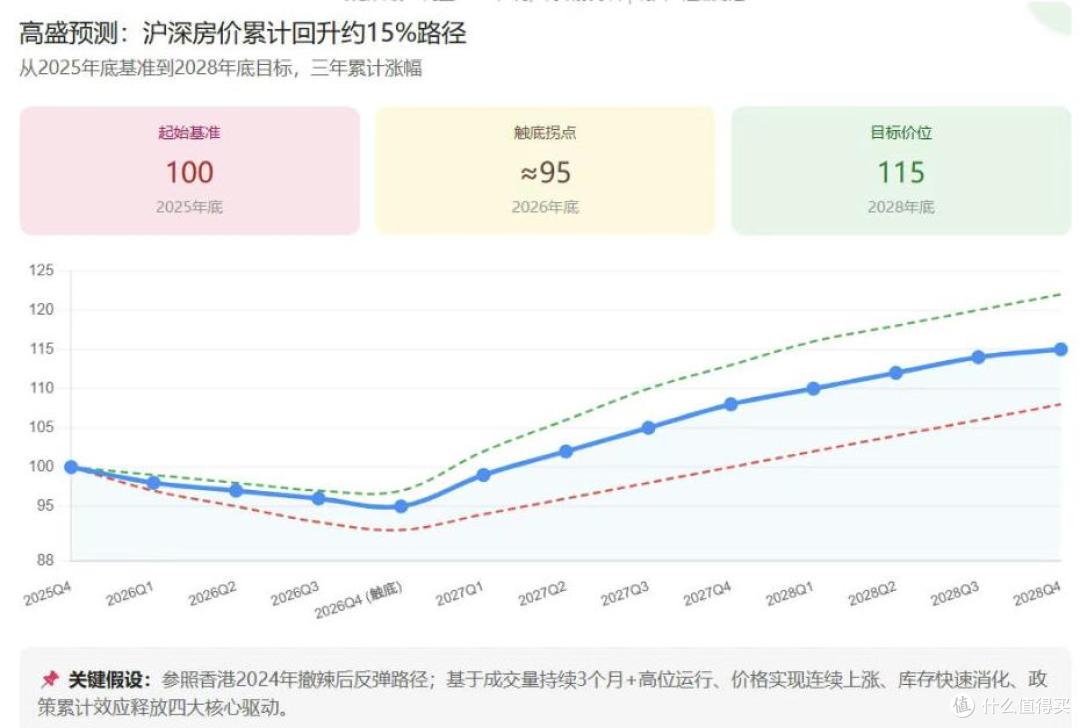
而国际经济大拿高盛的判断则是:中国的房地产市场真正完成筑底大概需要到2027年左右。
这个结论听起来有些悲观,但如果把楼市的问题拆开看,就会发现,影响房价的从来不只是利率。
01、利率还能降多少,买房信心却不是利率问题
以前楼市不景气的时候,大家的第一反应就是:得降低利率。
贷款利率下降之后,月供变少,购房成本也随之降低,所以理论上买房的人会增多。但是实际上,现在有很多家庭并不买房,并不是因为每月多了几百块钱的还款压力,而是为了规避收入、工作以及未来的不确定性。
比如贷款100万,期限30年的情况下,如果把利率降低0.25个百分点的话,那么每月还款额就会少一百多元。
但是对于一套价值数百万的房子来说,这样的差别是不能够影响到这个家庭的选择的。
尤其是在经历了房价调整、房企风险和交付焦虑之后,购房者的心态已经变了。
过去人们担心的是“现在不买,将来会后悔”,而现在的担忧则是“买了之后还会不会继续下跌”。
这不是利率能够单独解决的问题。
居民部门的杠杆率已经很高了,许多家庭背上房贷之后,消费能力就会大打折扣。年轻人不会轻易地去借钱,而中年的人则很注重自己的现金流安全。
对他们而言,房贷利率低一些当然是好的,但是收入是否能保持稳定才是决定他们是否要买房的主要因素。
因此,货币供应量的作用在逐渐减弱。它可以减轻负担,但是不能凭空产生购买力;可以保持市场的稳定,但是不能马上恢复信心。
02、房贷贴息是及时雨,但不是楼市万能药
既然单纯降息的效果越来越弱,政策就开始从“降低利率”转向“直接补贴”。
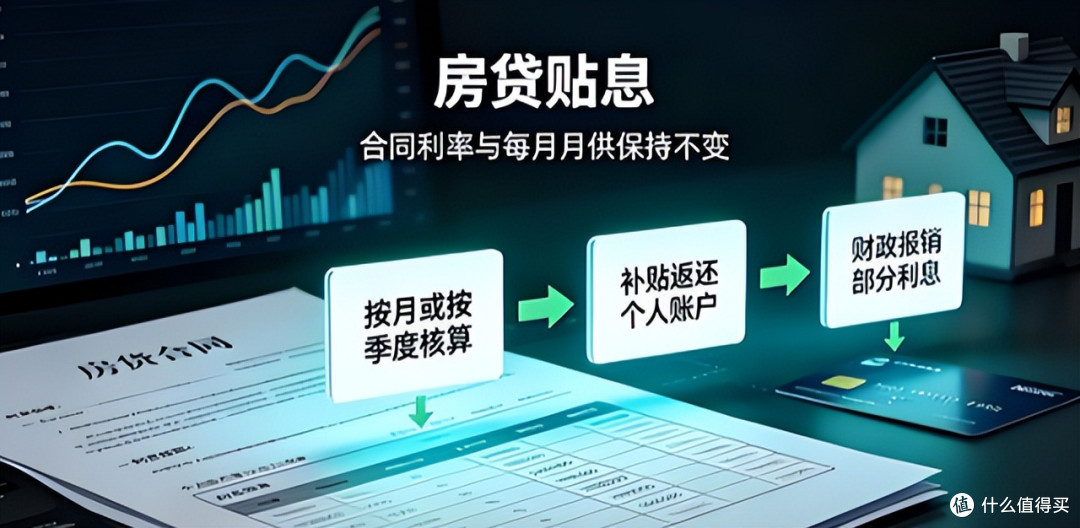
比如10月1日起的房贷贴息1%政策,比如在符合要求的情况下,首套房购房者可以获得一定的商业房贷补贴,补贴的时间以及贷款的额度都有具体的规定。
对于一般的刚需用户而言,在总价不高的情况下,面积适中的一套自住房可以享受到比较大的利息节省。
但这项政策并不是所有人都能享受到,建筑面积不超过120㎡,房屋总价不超过150万,就卡掉了一大堆人。
因为一线城市的主流房源价格,一般都远远超过政策限制的价格,而真正能够满足条件的,则主要是普通二三线城市和三四五线城市的刚需住宅。
这意味着,房贷贴息更像是一次定向托底,而不是全面刺激。
主要服务对象是刚刚参加工作的新市民、普通的工薪阶层以及真正需要住房的人,并不是投资客,也不是买大户型、豪宅或者高价改善型住宅的人。
政策可以使得符合要求的人少付一些利息,但是不能够解决购房者的三个主要问题:
第一,该城市是否有持续的人口流入;第二,家庭收入是否可以负担起长期的按揭;第三,这套房子以后好租出去或者出售吗?
如果这三个问题没有答案,单纯便宜一点利息,仍然很难让人下定决心。
03、楼市最大的压力,早就不只是融资成本
现在的房地产市场,正在面对几个长期变化。
人口增长速度减慢了,结婚、生育的人数也在减少,城市化的进程也由以前的快速推进转为现在的缓慢进行。
新的购房需求在逐渐减少,这是一个不得不承认的事实。
以前,一家人在买房子的时候,一般会涉及到结婚、生子、提高生活质量等多方面的考虑。
如今年轻人结婚生育的速度变慢了,一些家庭把购房的时间往后推,有的则选择租房子住。买房的人变少之后,市场也就很难恢复到以前那种普涨的状态了。
与此同时,房子的金融属性也在下降。
以前的房子除了可以住之外,还可以当作最安全的投资。现在越来越多的购房者在考虑租金回报率、持有成本以及转售困难度。
房价不上涨的话,物业费、装修费、贷款利息等等各项开支也不会减少,那么投资房产的诱惑力也就降低了。
更重要的是,楼市分化已经成为常态。
有产业、有就业、有教育医疗资源的核心城市,房子还是有人买的;远郊新区、人口持续外流的县城,即使利率很低,也未必能够吸引到足够的买家。
未来的楼市,不会再是“全国一起涨”或者“全国一起跌”,而是城市分化、板块分化,甚至于小区之间的房价都会有很大的差异。
04、2027年是不是底部,普通人该怎么看?
高盛给出的2027年,只能看作一种基于经济、人口、债务和居民资产负债表的判断,并不是一个精确到某一天的答案。
市场的底部并不是一个统一的时间点。
核心城市的房价可能会先企稳,而普通城市的房价还会继续下跌;好的小区会成交,但是边缘地带的房子仍然在降价。
因此,普通人没必要把所有决定都押在“2027年”这一个年份上。
如果是为了满足基本居住需求而购房的话,那么工作稳定、收入也相对较高的话,那么就可以把目光放到城市的整体情况、交通便利程度以及房屋的质量上,而不需要去追求最低的价格。
手上有多套房的话,特别是人口外流地区投资的房子,要仔细考虑持有成本的问题。
房子多了,并不代表财富就多了,卖不出去、租不出去还要继续还贷款的房子,反而会成为家庭的负担。
至于美联储降息还是加息,它能影响全球资金流向,却不能决定每一个城市的房价。中国楼市真正的转折点,最终还是取决于人口、产业、收入和信心。
降低利率可以让市场有喘息的机会,而贴息则可以帮助部分人减轻负担,但是要使房地产市场摆脱目前的困境,还是需要一段时间来解决之前积累下来的问题。
对一般家庭而言,目前最要紧的是保有现金流、选择合适的城市,并且购买能够负担得起并且可以居住的房子。
毕竟,市场什么时候见底没人能精准预言,但一个家庭能不能扛过周期,账本会给出最诚实的答案。





