

如今,刷医保卡看病已经不再是件新鲜事儿了。
据国家医保局数据统计,我国基本医保参保人数已经达到了13.5亿,覆盖率超过了95%,可以说几乎人人都有医保卡。
平常身体有点小毛病,不管是门诊就医、药店买药还是住院报销,最常用的就是它。
但同样是医保卡报销,有人却总遇到这样的问题:
“同一种病住院治疗,为什么别人省的钱比我多?”
其实,医保卡的使用也是有小窍门的,今天保哥就来跟大家分享几招医保卡省钱秘诀!
医保卡怎么用最省钱?
1、选择定点医院就诊
按照医保定点制度,参保人员可以选择3-5家定点医疗机构,作为自己的医保定点医院。
所以,在选择定点医院的时候一定要慎重,要综合考虑各种因素,比如:
医院的等级
医疗水平
离家或者工作单位的远近
最好选择既方便就医,服务质量也比较好的医疗机构作为定点医院,因为如果去非定点医院就医,那治疗费用可能没有办法报销,只能自己承担。
买药也是,只有医保定点药店才能刷医保卡买药,而且也不是所有的药都能报销,比如社保范围外的自费药和进口药,医保也是不报的。
所以,大家在开药前,可以先跟医生沟通,在保证治疗效果的情况下,尽可能用医保报销范围内的药品。
2、小医院报销比例高
我们都知道,医保报销有起付线和封顶线,而且不同等级的医疗机构,报销比例也有所差异。
一般情况下,越基层的医院,起付线越低,报销比例越高,也就是说我们看病的自付费用会越低。
虽然各地的医保报销比例有着些许区别,不过大体上的规则都是相同的。
以北京为例:不管是门诊还是住院,三级医院的报销比例都比一、二级医院要低。
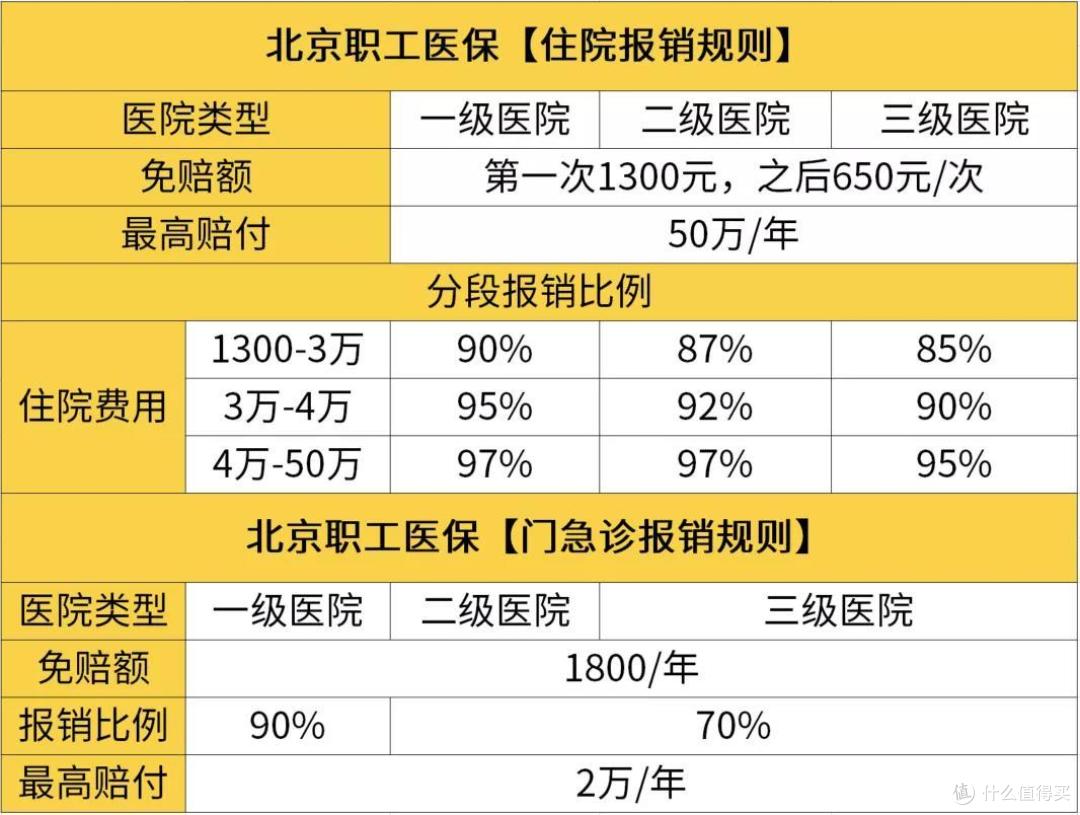
北京职工医保门诊和住院报销比例
因此,发烧、感冒等常见的小病,去二级医院或者一级医院(社区医院)就诊就好了。
而比较严重的大病,去大医院就医之后,如果身体好转只需要康复治疗,也可以转到等级低一点的机构住院继续恢复,这样治疗费用会更低,也更省钱。
3、门诊特殊病可按住院报销
门诊特殊病通常是指一些病程较长,但不需要住院治疗的慢性疾病。
比如有的老人年纪大了,身体不好,患有糖尿病或心脏病等疾病,需要长期吃药,这样的情况,就可以尝试申请门诊特殊疾病!
如果申请认证特殊疾病成功,就可以享受住院报销比例,而且一个医保年度内,只有一个起付线,能省下不少门诊就医的费用。
医保卡使用的注意事项
不要断缴
职工医保每个月缴纳一次,如果是因为辞职或者其他原因导致断缴,那么从你断缴的第二个月起,医疗保险就无法报销医药费了。
大部分城市,不管你中间断了多久,从医保重新交的第二个月开始,看病就能够正常报销了。
但有一些城市,如果你断交超过3个月,即使重新交了医保,也可能要等6个月之后才能报销。
万一在这期间生了病,就会产生很多不必要的损失,所以医保最好还是不要断缴。
不要外借
很多人都觉得医保卡是我自己的,我想给谁用就给谁用。
但保哥提醒大家,千万不要小看医保卡外借这件事。
我国《社会保险法》第八十八条中明确规定:
以欺诈、伪造证明材料或其他手段骗取社会保险待遇的,由社会保险行政部门责令退回骗取的社会保险金,处骗取金额二倍以上五倍以下的罚款。
也就是说,把医保卡借给别人使用是违规、违法的,相当于骗保,情节严重的还可能会被判刑,不过目前有一些地区,可以实现医保个人账户家庭共济,但也仅限于配偶、父母和子女共用,并不包括爷爷、奶奶、孙子、孙女以及其他旁系亲戚。
此外,医保卡外借还会导致很多人买不成保险或理赔产生纠纷。
因为医保卡外借后,如果有问诊、住院的情况,都会记录在你的名下。如果理赔时,保险公司进行核查,就算你没住过院,也很难自证清白。
所以,保哥不是很建议大家外借医保卡。
写在最后
医保是每个人最基础的保障,是国家给我们的“福利”。
但仅有医保也是不行的,平常小病小痛还好,万一得了较严重的病,治疗手段不在医保范围内,那么动辄几十万的医疗费,并不是每个家庭都能承担的。
以常见的癌症为例,医疗费用往往在10万到50万之间,治疗过程中还有很大可能会频繁用到各种自费药和进口药,而这些医保并不能全部报销。
所以,保哥建议大家,一定要在国家医保的基础上,再适当地配置一些商业医疗保险,为健康保驾护航。
标题真吸引人!
没有更多了