











23
26
可回收火箭验证加快,商业航天等待规模运营拐点
2026-10-13 11:52:11
0点赞
0收藏
0评论
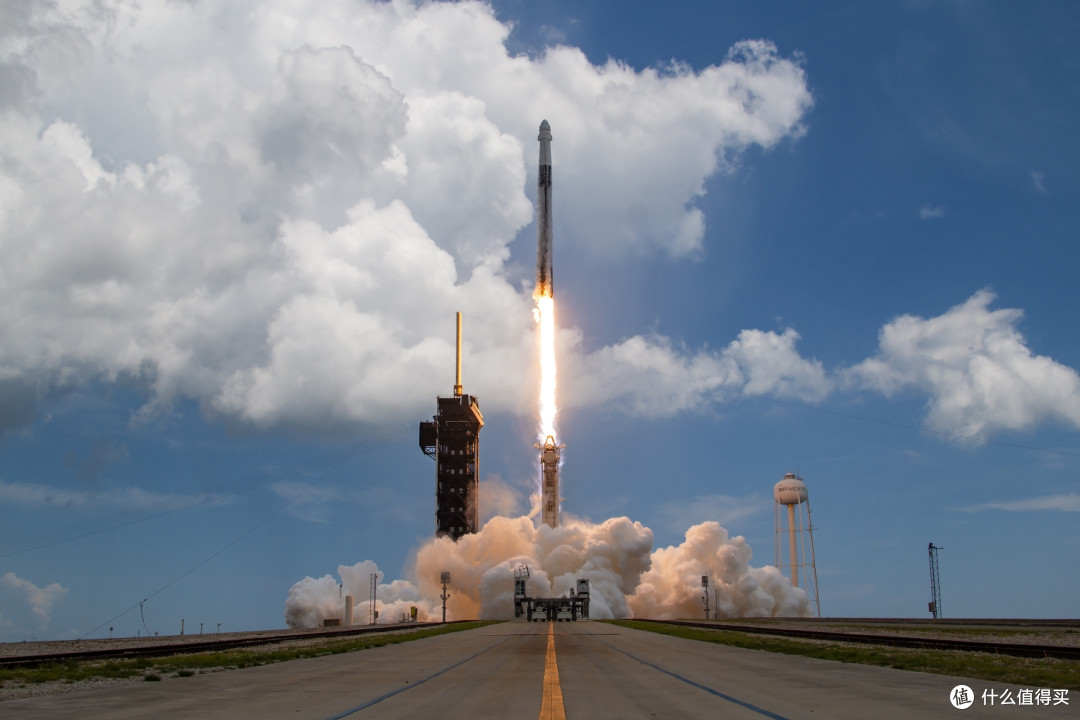
商业航天近期持续受到资本市场关注。公开报道显示,2026年上半年国内商业航天融资规模保持高位,多家产业链企业推进上市进程,可回收火箭、卫星制造、测运控和空间应用服务成为市场观察重点。商业航天正从政策热度和技术展示,转向降本、交付和规模运营。
据天眼查数据显示,截至2026年6月,中国商业航天企业及相关企业现存数量近10.3万家,较2020年的2.3万家增长近3.5倍。企业数量快速扩张,说明火箭、卫星、地面设备和应用服务已经形成更完整的产业链。
商业航天的核心门槛在工程可靠性。火箭回收复用关系发射成本,卫星批量制造关系星座部署速度,测运控系统关系在轨安全,下游遥感、通信和导航服务则决定商业收入能否持续。产业链任何一环不稳定,都可能影响整体商业化节奏。
天眼查显示,我国航天相关企业区域分布以广东、陕西、江苏等地较为集中,背后对应电子制造、航天科研和装备配套基础。受益方包括高端材料、精密制造、导航通信、星载设备和空间数据服务企业;承压方则是缺少真实订单和可靠性验证的概念型主体。
未来商业航天不只是“发得上去”,还要“用得起来、算得过账”。当资本化提速后,市场会更关注发射频次、回收成功率、卫星寿命、客户订单和下游应用现金流。商业航天的下一阶段竞争,将是工程能力和商业闭环的双重考验。
对地方产业而言,商业航天也不是单个火箭项目,而是高端制造、软件系统、通信网络和数据应用的综合产业。能否形成从零部件到整星、从发射服务到应用数据的协同体系,将决定产业集群能否承接长期订单。





