















9
8
产品测评 | 百万医疗险怎么选?8款高性价产品专业测评,哪款是你的菜?
2019-04-09 21:11:00
1点赞
27收藏
0评论
01
大家好,我是探险君,我们继续聊百万医疗险。
在上篇推文中,我们对百万医疗险做了一个全面解读。
简单回顾一下重点。
1、百万医疗险,虽然有1万的免赔额,但是非常、非常重要,可以解决我们家庭承担不起的高额医疗费用。
2、百万医疗险与重疾险解决的问题不一,一个解决医疗费用,一个补充收入损失,二者互不可缺,互为补充。
3、好的续保条件,不需要保险公司审核,理赔后也可以续保,但是没有终身“保证续保”的百万医疗险。
推荐阅读:防坑指南|购买百万医疗险,你还需要知道这样。
今天,我们主要围绕着市面上主流销售的8款产品综合测评,看哪一款更值得购买。
主要产品如下:
话不多说,直接上对比图:

一、选购百万医疗险,哪些是我们应该关注的重点?
很多朋友买保险没有头绪,关键一点,是不知道哪些保险责任要重点看,哪些责任无关紧要。
因此,看了很多科普、测评文章,依然不知道该如何选产品。
今天教大家用重点排除法来筛选百万医疗险。
1、买百万医疗险,我会首先关注续保条件,如果续保条件不合格,直接排除掉。
那么什么是合格的续保条件,什么又是不合格的续保条件?
我们以今天测评的这8款产品为例:
优秀的续保条件:5年或6年保证续保,到期后,不会因为在此期间,被保险人的身体健康状况变化或发生过理赔而拒绝续保。
具体产品:平安e生保(保证续保版)、复星乐享一生、人保支付宝好医保。
备注:在支付宝平台上,有两款好医保在售,一款是中国人保承保、一款是众安承保,只有人保承保的那款是6年保证续保版,在选择时一定看好。
合格的续保条件:虽然是一年期保险合同,但是,同样到期后不会因为被保险人的身体健康状况变化或是否理赔而拒绝续保。
具体产品:众安尊享一生、太平乐享百万、安联臻爱医疗、微保的微医保。
不合格的续保条件:续保需要经过保险公司审核同意,方可续保。
可以说,选择百万医疗险,我会首先关注续保条件,如果续保条件不合格,那么不管产品吹的再天花乱坠,也不可选。
我们把具体产品条款放上来大家对比一下:
 合格的续保条款
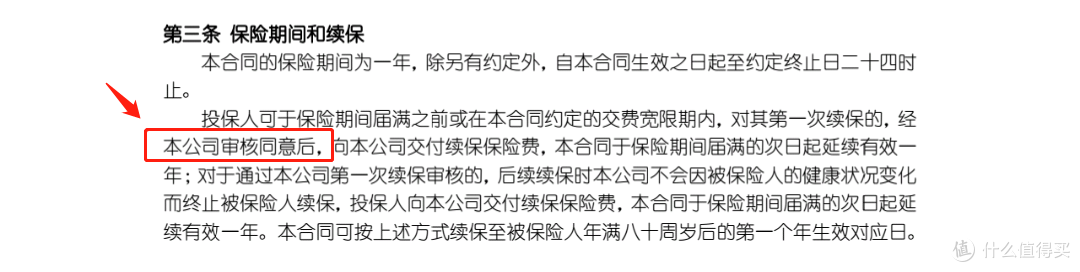 不合格的续保条件
2、其次,我会关注百万医疗险的保障细节。
保障细节包括:报销的额度、报销范围、免赔额度。
报销额度
既然是百万医疗险,报销的额度肯定都超过百万。
关于报销额度,我认为100-300万足以,过高的保额也无实际意义,在产品的定价上,保额300万比100万,实际也增加不了多少保障成本。
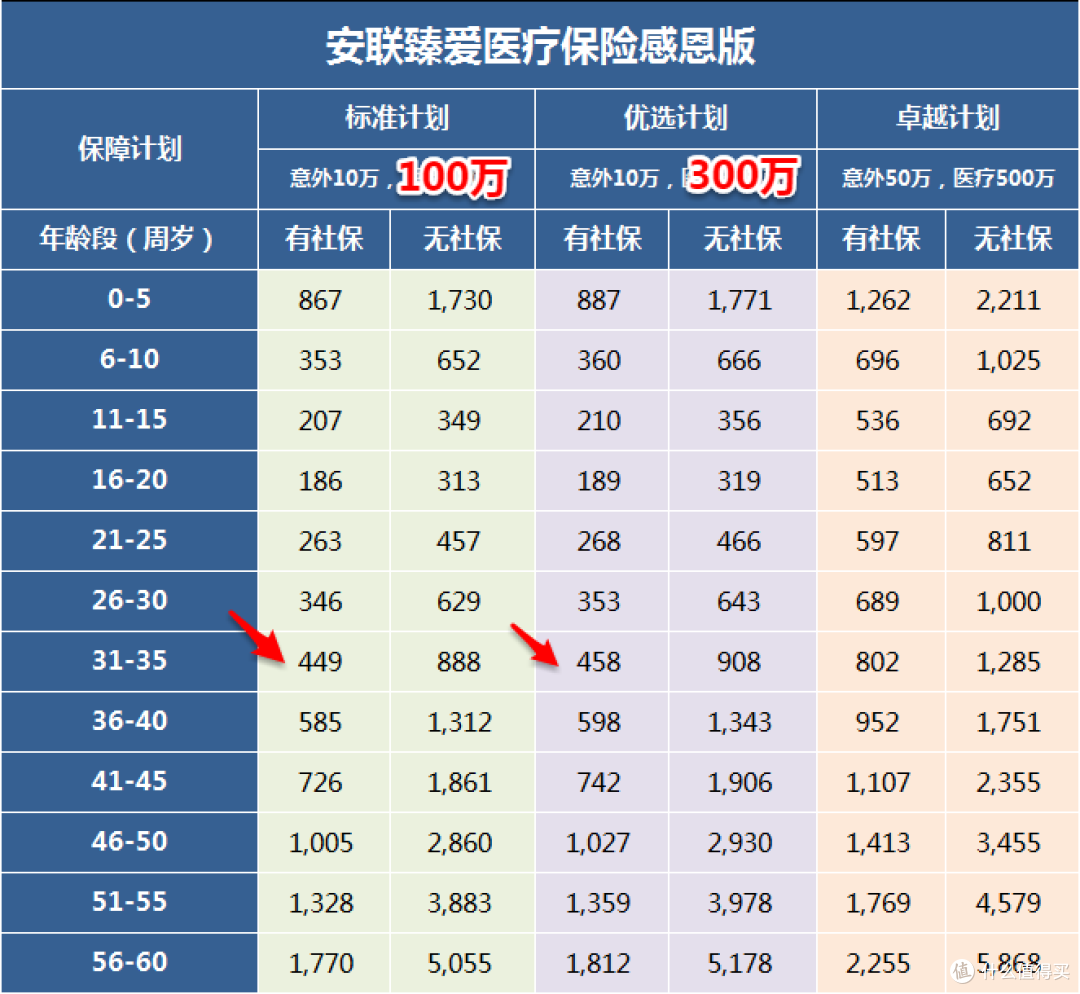
以上产品中,报销额度最高是安联臻爱医疗优选计划,最高可选500万,100种重疾报销最高1000万。
如果你极度缺乏安全感,那么可以选择。
报销的范围
报销范围主要包括四部分
一般住院医疗:实际住院治疗中,合理且必要的医疗费用,不限社保用药,自费药、进口药可报。
特殊门诊治疗:门诊癌症放化疗、门诊肾透析、器官移植后的抗排异治疗等。
住院前7天后30天:与此次住院相关的门诊治疗。
普通的门诊手术:不发生住院情况下的门诊手术。
我们看上边的对比图,这几款百万医疗险的报销范围都相差不大,这四部分都能覆盖。
除了太平医保无忧2019版缺少了前7天后30天的门诊治疗责任,也并非大碍。
免赔额度
免赔额度的计算,都是采用绝对免赔额,也就是社保不能抵扣免赔额,自己必须要承担1万元的免赔额,但是其他商业保险可以抵扣。
这8款产品中,免赔额比较有优势的是众安尊享一生、复星乐享一生和人保好医保。
众安尊享一生的家庭版,以家庭为单位共享1万元免赔额度。
复星乐享一生和人保好医保分别是是5年期间和6年期间累计免赔额度1万元。
总起来讲,从保障细节来看,这8款产品相差不大,都没有明显的不足。
3、特色服务也是我选择百万医疗险非常重要的一个参考因素。
医疗垫付、就医绿色通道、第二诊疗意见也都是非常实用的,关键时刻,能起到雪中送炭的作用。
在这方面,做的比较好且有代表性的是众安的尊享e生和太平的医保无忧。
我们以众安尊享e生为例,看一下具体的细节。
众安尊享一生特色服务
质子重离子治疗(100%赔付) 100万
1、在等待期30天后经医院初次确诊罹患恶性肿瘤,在上海市质子重离子医院接受质子、重离子放射治疗所支付的质子重离子医疗费,无论是否以社保或公费医疗身份就诊,赔付比例均为100%,其中床位费限1500元/天;
2、年累计给付以100万为限。法律费用 6000元
本责任赔偿因医疗事故纠纷引起的一审民事诉讼产生的法律费用,保险人委派法律服务机构的专业律师为您提供服务,保险人支付必要、合理的律师费用,免赔额0,最高不超过6000元,本责任无等待期,无免赔额。
医疗垫付服务
1、若您在保险期间内等待期30天后(意外无等待期),在垫付服务覆盖城市中二级及以上的公立医院发生住院,且预估或实际住院费用需求超过产品免赔额(100种重疾无免赔),可以申请进行垫付服务,垫付服务覆盖全国83个城市2000家二级及以上公立医院。
重疾绿通服务
覆盖全国31个省份,100多个城市,900多家重点综合医院、专科医院,包含重疾咨询服务、远程问诊、专家门诊(1次)、住院安排(1次)、手术安排(1次)、入院赔诊及住院探视、医后随访、专家复诊、中医理疗、营养方案。详见重疾绿通服务介绍。
术后家庭护理服务
1、术后家庭服务提供专业护士上门护理服务,服务内容包括打针、基础/高级输液、普通换药、术后护理等24项服务,可减少患者出院后往返医院次数,预防伤口或病灶感染,促进患者康复。
肿瘤特药服务
1、肿瘤特药服务,包括专家门诊、用药前检测及用药服务三项内容。
2、等待期30天后,被保险人若经二级及以上的公立医院确诊为恶性肿瘤,即可申请使用。我们提供专家门诊协调和用药前检测服务。若医生开具的处方药品无法在医院内进行购买,我们会安排您在合作的药店网络范围内购药,并对责任范围内的药品费用进行实时结算。
4、健康告知过于宽松的百万医疗险,我会建议你慎重考虑。
百万医疗险作为短期的保险合同,产品的稳定性非常重要。
尤其是产品是否盈利,决定了其未来停售的概率,毕竟保险公司最终是要赚钱的。
虽然具体的产品内部运营情况,我们不得而知。
但是有两个方面我们可以简单参考:
健康告知并非越宽松越好。
产品费率定价并非越低越好。
如果一款百万医疗险健康告知过于宽松,势必会造成大量非健康体投保。
因健康状况无法购买其他产品的客户,必然会选择此类产品。
因此,后期的理赔也会随之增加。
结果可能是卖的多、非健康体多、理赔的更多!
支付宝好医保、泰康微医保分别是由支付宝和微信平台定制的专属产品。
在投保门槛极低的情况下,产品定价还明显低于其他同类产品价格。
对此,探险君是建议慎重考虑的。
不过,如果你的健康情况实在买不了其他产品,还是可以购买的,产品本身没有任何问题。
02
经过以上综合分析,我们根据每一款产品的亮点,推荐5款主选产品和1款备选产品,你可以根据自己的实际情况进行选择。
如果希望追求更高保额
可以选择安联的臻爱医疗卓越计划,100种重疾最高保额可达1000万。
如果在意保证续保
可以选择平安e生保(保证续保版)或者复星联合的乐享一生,可以保证5-6年内保证续保。
如果在意特色服务
可以选择众安的尊享e生2019版和太平医保无忧2019,医疗垫付、重疾绿通、赴日医疗、质子重离子治疗、肿瘤特药等服务。
尤其是众安尊享e生也是百万医疗险的鼻祖,销量足够大,产品稳定性也没问题。
太平医保无忧2019
如果健康条件都不符合
可以选择人保支付宝好医保,虽然并不做主要推荐,但是健康告知极其宽松,可以做到6年保证续保,也算是非健康体人群的福音。
03
好了,今天的文章到这里就结束了,再次重申一遍,百万医疗险很重要,虽然有1万免赔额,但是对于解决我们家庭不能承担的大额医疗费用问题,绝对是不二选择。
希望大家都能买到适合自己的保险产品。