

















8
5
7天闪电落地与30%弱控股:新里程切入脑机接口的“体外孵化”底牌
2026-10-04 16:24:10
0点赞
0收藏
0评论
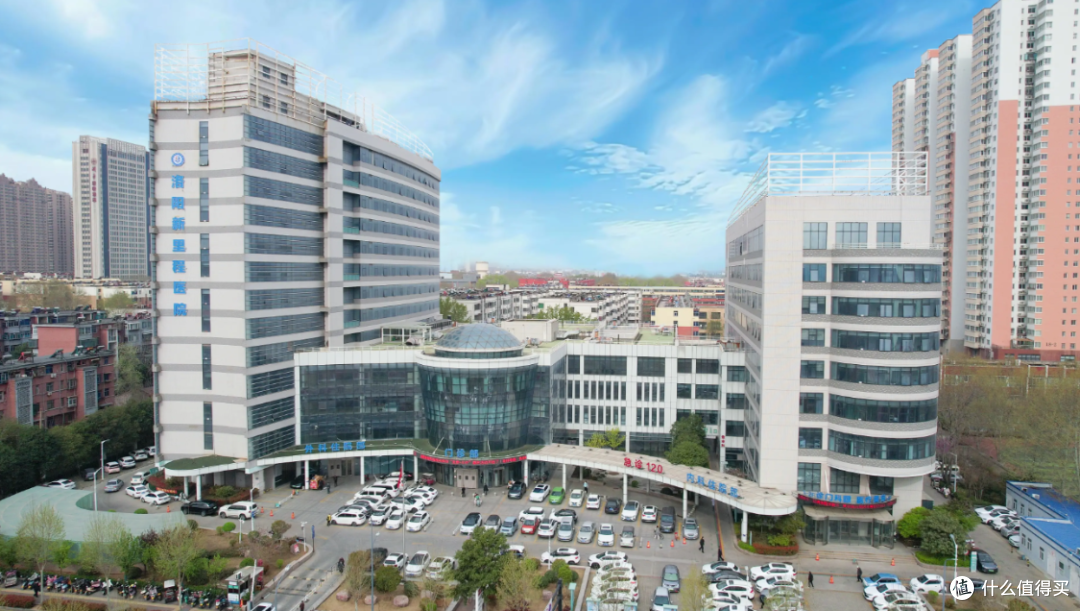
从9月15日签署共同投资协议,到9月22日完成工商核准登记,仅仅用时7天,北京无界脑域科技有限公司便完成了从纸面协议到商事主体的惊人跃迁。在国内脑机接口(BCI)赛道因埃隆·马斯克Neuralink进展及国家顶层政策力挺而持续升温的关口,旗下坐拥数万张床位的民营医疗集团“新里程”,以如此罕见的加速度落下实印,看似是一场紧跟前沿硬科技的激进押注。然而,顺着工商底层留痕去穿透这家注册资本仅500万元的轻量化实体便会发现,在这场号称承接北京大学联合实验室前沿成果的科技盛宴中,上市公司打出的其实是一套兼具“市值概念防御”与“财务风险隔离”的高段位资本财技。
500万盘子与30%股比:教科书级的风险防火墙
顺着商事底层的股权穿透回溯,新实体的资本架构在天眼查档案中清晰留痕。据天眼查App显示,北京无界脑域科技有限公司注册资本为500万元人民币,经营范围覆盖人工智能应用与基础软件开发、医学研究和试验发展等前沿领域。
而在股东名册上,股权被极其精巧地拆解为五块拼图:
新里程健康科技集团股份有限公司:认缴150万元,持股30%,位列第一大股东;
北京新程脑域企业管理中心(有限合伙):持股20%;
林杨林(新里程董事长):直接持股15%;
北京智星合科技有限公司:持股15%;
北京麦石脑域企业管理中心(有限合伙):持股15%。
这一股权架构最精妙之处,在于新里程作为上市公司,将持股比例死死卡在30%的非绝对控股线上。
脑机接口是公认的超前沿、高风险、长回报周期的颠覆性硬科技,无论是侵入式电极的生物相容性,还是非侵入式信号的算法解码与降噪,从实验室原理样机走向二类、三类医疗器械注册证的获批,动辄需要烧掉数亿元研发资金,并耗费五至八年的漫长临床审批。
若由上市公司直接全资控股或主导并表,持续高额的研发开销与无底洞般的亏损,将直接侵蚀新里程财报本就依赖综合医院运营维持的净利润中枢。通过参股30%设立体外实体,新里程在会计处理上仅作为权益法核算的联营企业,既能用区区150万元撬动前沿概念,又构筑了一道坚固的财务防火墙——亏损不并表,爆雷不拖累集团,一旦技术商业化跑通却可随时享有投资溢价或发起优先收购。
同时,董事长林杨林以个人身份直接下场持股15%,叠加具备股权激励性质的两家“脑域”合伙平台(合计35%)以及外部技术方智星合(15%),形成了管理层与科学家团队深度绑定的闭环。这种“上市公司背书+核心高管捆绑+技术团队领投”的体外孵化打法,在医药硬科技创业中极为典型,既最大化激活了科研人员的创业动力,又在决策机制上规避了上市公司冗长合规审批的掣肘。
从“卖药看病”到“前沿神经”:传统医院资产的估值焦虑
促成这场7天极速闪电战的深层推手,是新里程主营医疗业务面临的长期估值压抑。
作为国内规模领先的医疗健康集团,新里程的核心基本盘是分布在二三线城市的基础综合医院、肿瘤治疗中心及康复养老床位。然而,在医保控费、DRG/DIP支付方式改革全面深化的当下,传统医疗服务的盈利边界被持续压缩,单纯靠堆砌床位、药品器械差价与普通门诊的扩张模型,在二级市场上只能获得传统公用事业或低估值服务业的估值待遇(市盈率往往被压制在十几倍)。
医疗资本市场当下最渴望的,是兼具高技术壁垒与高溢价特许权的硬核故事。
脑机接口正是这剂完美的兴奋剂。自7月新里程宣布与北京大学共建联合实验室以来,外界便密切关注其如何跳出“产学研空转”的怪圈。500万元资本金的无界脑域科技,核心使命并非从零开始去烧芯片硬件,而是担当起“技术转译器”与“临床数据入口”:
北京大学负责输出最前沿的神经编解码算法与脑机电信号处理专利;
新里程集团则奉上自身最大的杀手锏——庞大的神经内科、卒中康复、脊髓损伤及老年痴呆(阿尔茨海默病)真实住院患者病例库与临床康复试验床位;
新设的无界脑域科技,正好处在两者结合的咽喉要道,将高校的算法模型迅速移植到新里程的康复医院体系中开展数据训练与临床试验。
让前沿AI软件算法直接在真实病床前跑通,这种“临床场景+科研孵化”的闭环,是纯学院派创业团队砸数千万也难以买到的核心资源。
概念落地后的暗礁:临床转化与伦理资质的大考
然而,将视线从闪电落地的商事效率移开,这家千万级不到的初创平台想要真正挑起产业化大梁,前路布满了难以逾越的监管与商业暗礁。
首先是注册资本的体量制约与后续融资饥渴。500万元的认缴资本在软件开发层面尚能维系初期团队运转,但脑机接口若想真正走向严肃医疗,进入动物实验、人体伦理审查、临床试验乃至申请国家药监局(NMPA)创新医疗器械特别审批程序,每一阶段都是吞噬现金流的巨兽。这家新平台在度过最初的样机展示期后,势必需要迅速开启外部市场化股权融资;而在外部VC机构对硬科技投资极度挑剔的当下,早期仅靠联合实验室背书能否支撑起数亿估值的下一轮融资,依然存在巨大变数。
其次是严肃医疗器械审批的周期诅咒。目前国内已获批的脑机接口相关器械绝大多数局限在低技术门槛的脑电睡眠监测、心理健康评估等消费级或外周辅助工具,真正具备深部脑刺激、神经重塑与瘫痪功能替代的严肃医疗产品,其临床审批红线极高、周期极长。新里程旗下的医院能否顺利通过国家级药物及医疗器械临床试验质量管理规范(GCP)认证,研发成果能否跨越“实验室数据亮眼”到“临床统计学显著”的死亡谷,远非7天成立一家公司所能解决。
这场发生在初秋的7天闪电工商落子向整个医疗健康资本市场释放了清晰的信号:传统医疗资产靠重资产床位扩张的时代正在落幕,向AI软件、神经科学等硬科技底层突围成了必选项。通过30%的精妙占位,新里程以最小的财务代价拿到了通往脑机接口新大陆的船票。但当成立的喜悦散去,这家被寄予厚望的无界脑域科技,究竟能在严肃医学与技术商业化的重重迷宫中走多远,才是检验这场资本布局是“前沿自救”还是“概念过客”的终极试金石。






