










8
5
为什么你需要能多次理赔的香港重大疾病保险
2017-03-17 09:43:51
67点赞
628收藏
146评论
为我的分享做个简单的自我介绍吧。
ID 就是我的名字,早年间旅居马来西亚,英国7年时间。英国传媒硕士学位,香港商业创新应用设计硕士学位。后来先后任职过创意总监,市场品牌总监,目前是MDRT百万寿险圆桌会会员,并全职工作于香港某英国保险公司。第一次在张大妈发原创,只为让更多人了解如何用保险保障自己的生活 :)
在说这个话题之前,我们要聊一下究竟有没有这个必要性来购置这样的保险产品。毕竟能多次理赔的产品要比单次理赔的产品价格贵上差不多40%,我们需要考虑的是一个值不值的问题。
这也是我在工作和生活中无数次被客户和朋友问及的一个问题。
就我们目前所知,国内重大疾病产品通常如果是30岁左右的男性或者女性,或许花个几千块就能买个20万左右的保额,但有人却要花一万左右去香港买个能多次理赔的重大疾病险,这样是不是太土豪了?什么终身能理赔7次的产品真的有必要吗?买个一次性的产品求个安心不就好了吗?
面对这样的问题,我觉得真的是回答100次都不嫌多:还是有必要的,尤其是生活在国内,还不到40岁的朋友们。
国内治疗重大疾病需要的费用
这个话题,我在知乎的文章有讨论过。有些图表中的数据还是是过于保守,我们简单看一下2007年国内媒体的报道:
某进口乳腺癌特效药,报价22538.21元,企业称其属研发新药,高售价高利润体现了知识产权的价值。专家最终只砍掉了0.21元。
一旦不幸患上癌症,动辄数万,十余万元甚至几十万医疗费用,无疑令人几乎倾家荡产。据一位医生透露,仅患者常用的特药血小板提取液就至少为5000元/袋,有的癌症病人每天用四五袋,只这一项一天至少就要花2万元。
——治疗癌症咋那么贵 “无底洞”究竟有多深,新华网,2007.4.25,治疗癌症咋那么贵 “无底洞”究竟有多深
医疗成本就跟生活成本一样,是会通胀,会上升的。简单来说,2007年的挂号费可能只要5毛钱,现在挂号费要多少钱?
综合网上的各类资讯来看,大概目前各项费用是这么个情况:
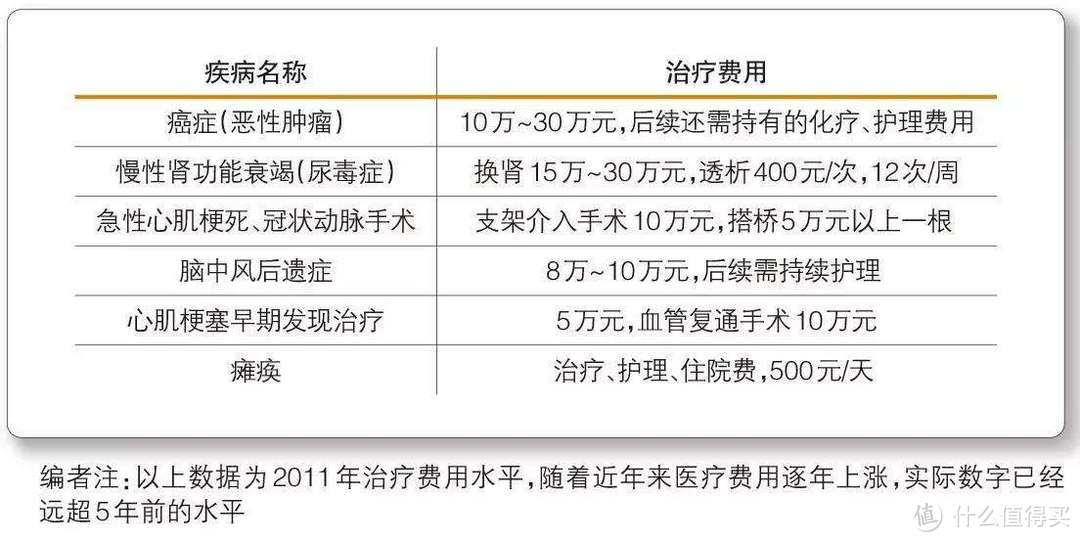
我们先看费用。这是在网上找到的一个总结,基本上都是这些数字,加上我身边有些朋友和亲戚有癌症和中风的案例,价格也的确只高不低。尤其是后面的持续治疗和疗养,就像一个烧钱的机器。谁家里有人得了重病都想要最好的药物,还要雇人来照看,这些都是钱。可能有的朋友说,我们国企部门事业单位待遇高啊!起码治疗费能报销掉!
那么可以再看这则报道:
据了解,除了国家公务员基本是100%的报销外,其它国企的医疗报销比例各不相同。
某石油单位的负责人说,他们单位的原则是花销越多报销的比例越大,10000元以下报80%;30000~50000元报销90%;10万元的基本是报销95%;超过20万元的基本是100%报销。新特药和进口药原则是不报销。
某大医院的负责人透露,对于本院员工,一般是社会保险先报销,报销剩下的部分,医院再报销95%。广州某大学的负责人说,他们基本上是报销90%,其余10%则是个人出,新特药和进口药原则上不报销。某工程公司的老总告诉记者,他们报销原则是社会保险先报销,剩下的那部分公司报销80%。
——癌症治病费用是一大难题 谁为治癌埋单?,新华网,2007.4.25,癌症治病费用是一大难题 谁为治癌埋单?
我们先把咱们国家根本没有最新的药物,最好的设备,以及最好的医生这件事放一边。就算是国企,新特药和进口药原则上也是不报销,难道令尊叫李刚吗?那么因为这是2007年的报道所以现在可能已经可以报销了?我有中联办的朋友从香港回上海后是处级以上的干部,还有重庆的客户在市政府做人力资源,他们都亲口告诉我现在新特药和进口药原则上也是不报销,但是的确有可选的一些范围。我觉得,在询问有关部门核实之前不如现在大家都可以问自己个问题:我是否是国家高级领导干部?我是否是国家高级公务员?或许待遇会更加不同?
 公务员,肺癌。1月7号入院,1月15号出院,短短8天时间,看总费用
以深圳社保为例:
深圳社保大病医疗办法在同一社会医疗保险年度内,参保人患重特大疾病使用《深圳市重特大疾病补充医疗保险药品目录》和社保用药内药品所发生的费用,由承办机构支付70%,支付金额最高不超过15万元。
所以对于肺癌的治疗而言,社保可以负担的项目有:胸腔电脑扫描、胸腔镜肺叶切除术、胸部及腹部磁力扫描、化疗项目、治疗前和治疗后门诊项目非社保负担的治疗项目:标靶治疗、心理辅导等
从上述案例可以看出虽然社保的基本覆盖范围已经很广,也有一定的费用比例支持,但是完全需要社保来覆盖重大疾病还是远远不足的。社保有以下几个不足:
1、重大疾病大部分治疗项目和药品都不在社保医疗报销范围以内。重特大疾病的报销都需要诊疗项目及药品都要在社保范围,但是重疾的治疗项目和药品大多并不在社保范围,比如恶性肿瘤(癌症)的伽马刀、靶向治疗等项目为社保不报销或部分报销项目,同时80%以上进口特效药不在社保医疗报销范围。有许多自费药、高价药社保是不报销的。
2、社保重疾险是报销型而非一次给付型,而重疾的治疗周期太长,并不能从根本上解决问题。一般重大疾病治疗花费的金额在10-30万之间,且很多治疗周期较长,需要长期的调理。深圳社保20元重特大疾病属于报销型产品,并不是一次性给付,在治疗期内花费多少报销多少,而且一次投保后的保险期限是1年(第二年需再次投保),时间较短。同时其第二项扩展责任对于在名录内的药品种类有限,有报销比例70%和最高15万的限制,并不能根本上解决重疾花销巨大的问题。而商业重疾险的保额可以在10万-50万之间,且属于确诊即给付类型,符合重疾治疗的特点。可以很快的解决财务危机。
作者:张小杰,链接:张老师保险课堂第6期:癌症治疗到底要花多少钱?社保够用吗? - 知乎专栏,来源:知乎
我跟在深圳住过院的客户求实过这个问题,据说如果是小型手术,比如阑尾炎之类的,报销90%的情况也有。深圳的社保似乎在全国范围来看还是挺不错的。但是面对重大疾病的时候还对自己的社保有信心嘛?
配置多次理赔型重疾产品的思考:
那么基本上我们从身边的朋友或许也多少了解到癌症能花多少钱了,而大家身边有癌症的朋友,或者朋友的朋友这些年应该怎么都会有一两个吧?看得出来这几率已经不低了,万一轮到自己,既不是国家高级领导干部,也不是李嘉诚家亲戚,这几十万医保给报销一部分普通药品能不能活下来先不说,另外几十万去哪里找先?
 虽然深圳到目前为止都没什么雾霾
有些朋友肯定会说,那我买一份重疾保险保上不就行了吗?
但是关于重大疾病,做医生的朋友肯定知道另外一件事:复发率。
现在中原地区如此天天喂人民服雾的情况下,万一罹患肺癌,好不容易花费巨款治好了。然后猛然发现,复发率30%-50%……然而如果你的重疾只能理赔一次整个保单就结束了的话,第二次再复发,或者引发其他并发症,重大疾病,年老时心脏又出问题要搭桥,还有前列腺的问题……阿弥陀佛……问问身边做医生的朋友就知道这些问题的复发率有多高。
 肺癌的復發率
关于多次理赔重疾产品的配置
所以才会有多次理赔重疾产品的存在。如果你现在只有20多岁,那真是无论如何,先买上一份再说,保额可以暂时不用太大,毕竟在香港,我们的保额是美金单位,还可以增长。而年纪越大,保费越贵,千万不要等。尽管如果没有理赔过,钱还可以拿回来,但毕竟每年的保费对某些年轻人来说也是个压力。
不过话又说回来,钱重要还是命重要,自己考虑清楚。尤其是有家庭,有孩子的男性同胞,作为家里的顶梁柱应该怎么做呢?
一个小小的广告时间 :) 为了让更多人了解,所谓的多次理赔产品有什么特点呢?
保额和保费采用英式分红复利增长
举例来说,小丽下一次生日的年龄是29嵗,她购买了10万美金的基本保额,供款20年,每年供款3303美金,共计6万6060美金。
但是实际上20年后,小丽如果发生理赔的话她可以一次性获得17万美金的理赔金额。因为她的保额在20年期间增长了7万美金。如果之后又复发,还有6个10万美金的赔偿机会。
而她如果没有申请过任何100%保额的理赔,在86岁的时候可以选择退保领取35万9973美金,或者可以在100岁去世时留下至少82万9068美金的遗产。还不用缴纳遗产税。
额外赠送长达15年50%保额
举例来说,小丽下一次生日的年龄是29嵗,她购买了10万美金的基本保额。但实际上在前15年的时候,小丽如果发生任何100%的严重疾病理赔,她将获得不少于15万美金的赔偿。因为保单会额外赠送基本保额的50%长达15年。
重复理赔次数多达7次
举例来说,小丽购买了10万美金的基本保额。那么她理论上可以第一次理赔至少15万美金,然后再反复理赔6次10万美金。只要她还没挂,理论上可以领取至少75万美金的赔偿金额。(其中早期轻症的理赔次数不计算在7次内(如有),但是需要在总赔偿额中扣除)
癌症可以反复理赔3次
癌症有300%的赔偿额度,也就是说,小丽如果不幸得了3次癌症并且没有得过原位癌,那么至少可以获得35万美金的赔偿。
保额豁免计划
举例来说,小丽下一次生日的年龄是29嵗,她购买了10万美金的基本保额,供款20年,每年供款3303美金。然而她在购买后的第91天(保单购买到生效需等待90天)突然发现自己居然已经罹患了癌症!那么她就可以马上申请理赔15万美金,并且剩下19年的保费就一次性全部豁免无需再交。保单还可以继续理赔6次10万美金的额度。
末期严重疾病额外赔偿20%
举例来说,如果小丽的癌症一直没有好转,在她获得第一次赔偿15万美金之后,病情恶化了,到了癌症末期,那么保单会额外多追加20%的,也就是2万美金的赔偿给她。
多达113项严重病况
多重理赔产品包含了五大疾病组别,分别是癌症组别(赔偿3次),心脏病组别(赔偿1次),神经系统组别(赔偿1次),器官类组别(赔偿1次)和其他组别(赔偿1次)的重大疾病。共计7次的赔偿。
其中早期轻症有59种(理赔额度20%-25%),严重疾病有54种(理赔额度100%),末期疾病6种(理赔额度20%)
意外身故和残疾赔偿
虽然是重大疾病的保单,但是如果小丽不幸因为交通意外,或者其他意外身故,她的家人也可以获得跟严重疾病保额相同的100%的赔偿金。如果她只是因为意外导致了严重脑震荡,昏迷,截肢,失明或者失聪,也都可以获得相应的赔偿金(轻症或者重症)。
不保事项宽泛
如果小丽是因为自然灾害,战争,甚至是酒驾,醉驾引发的残疾,严重疾病,或者身故,也可以获得相应的赔偿金。
愿用自己的行业经验和专业态度为您的家庭带来幸福和保障。
希望每个朋友都健康,健康真的是福!






校验提示文案
首先,签单地是在香港,适用的是香港法律,出现理解偏差甚至纠纷时,不懂香港法律会吃大亏,而且聘请律师这费用可不是大陆这么便宜的了,同时大陆法律和保监均不会保护香港签订的保单(因属于地下保单),所以这是一个很大的风险点;
其次,香港的用语和大陆的不完全一致,部分保单是以英文措辞为准的,因此买之前请充分考虑这些问题,不要随意相信任何口头承诺;
再者,人身保险合同都是长约,我印象中香港保险公司是允许破产的吧?不像大陆方面有法律保障人身保险合同的有效性,即使遇到保险公司破产,亦能有政府方面的保障(如风险基金,其他保险公司接手等)
当然,大陆提供的人身保险产品一直以价格高保额低著称,因此终身类的险种实在性价比甚低,但是购买香港保险的确会存在不少风险,有需求的人请充分考虑自己的风险承受情况再进行购买,千万别是跟风去买……
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
赔得多,基本很难,上次看新闻就有个买了多份意外险,要赔上千万,多家保险公司集体拒赔的事,有公安机关开出的无证据显示受害人是自杀证明,保险公司依然拒赔
家属给记者展示了家里买的各种保险,受害人是保险脑残粉经常说保险是保障,亲属生日他送的生日礼物都是保险,结果……
校验提示文案
校验提示文案
因为最近在调整自己的保险方案,很多观点改变了,才发现特地跑去香港买并没有那么值得
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案