




 深耕数码、AI兴趣领域




96
46
三星:内存短缺2027年更严重,2028年也无解
2026-11-04 22:09:37
0点赞
1收藏
0评论
这段时间,科技行业日子最嗨皮的除了NVIDIA,就是存储三大厂,数钱数得那叫一个手软,AI驱动的存储超级周期,将利润推向了史无前例的高度。
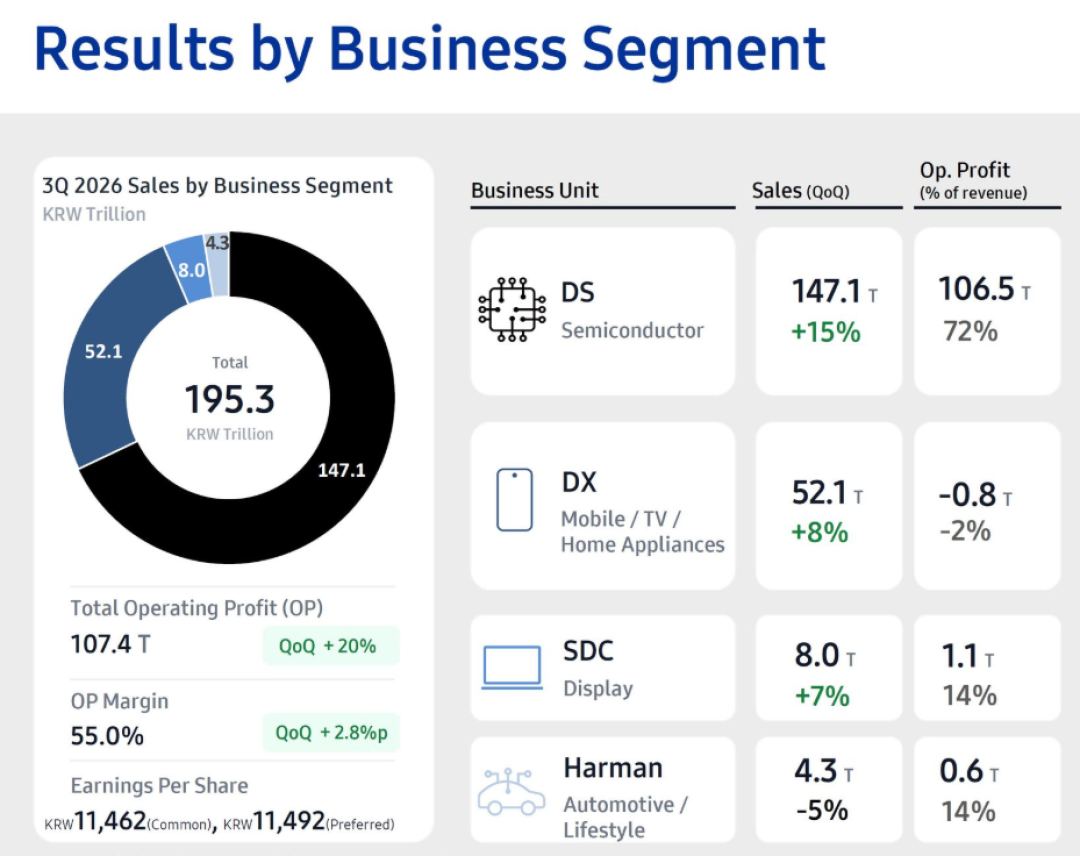
第三季度,三星实现营收195.3万亿韩元(约9750亿元人民币),同比增长127%,环比增长14%,连续第四个季度刷新纪录。
营业利润107.4万亿韩元(约5360亿元人民币),同比暴增783%,环比增长20%,成为全球首家单季营业利润突破100万亿韩元的科技公司。
净利润75.1万亿韩元(约3750亿元人民币),同比增长514.6%,但即便如此依然低于市场预期的86-89万亿韩元。
其中,内存和存储业务所在的DS半导体部门贡献了147.1万亿韩元营收、106.5万亿韩元营业利润,分别占整个三星集团的75.3%、99.2%!
单单是存储业务,营收就达140.7万亿韩元,占DS部门的95.6%,占全集团的72.0%。
相比之下,手机、电视和家电等业务所在的DX部门,却亏损了0.8万亿韩元。
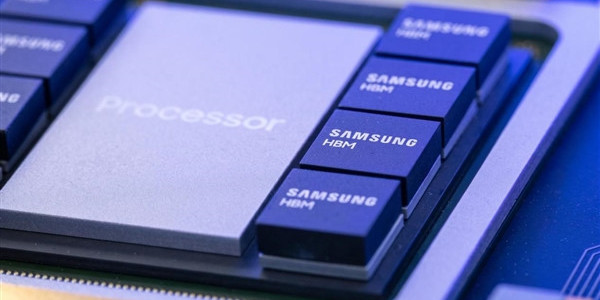
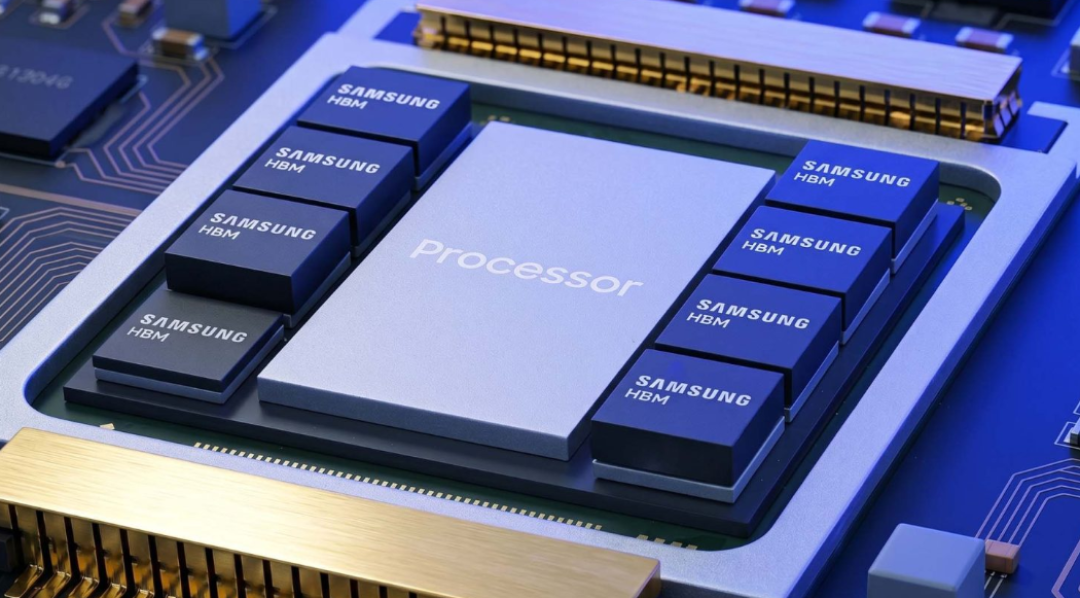
三星内存全球销售与市场营销执行副总裁金载俊(Jaejune Kim)表示,2027年的HBM高带宽产能已经被预订一空,完全售罄。
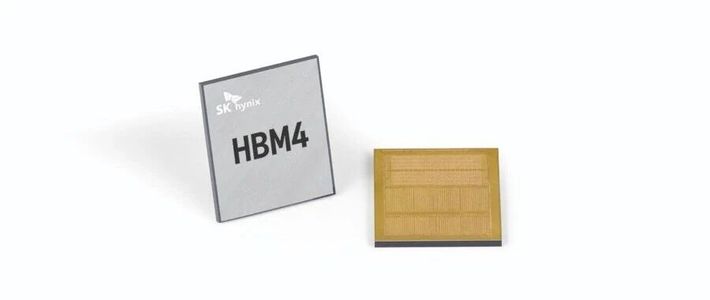
HBM4凭借技术领先优势继续扩大销量,产能正在继续爬坡,而下一代HBM4E计划2027年上半年量产。
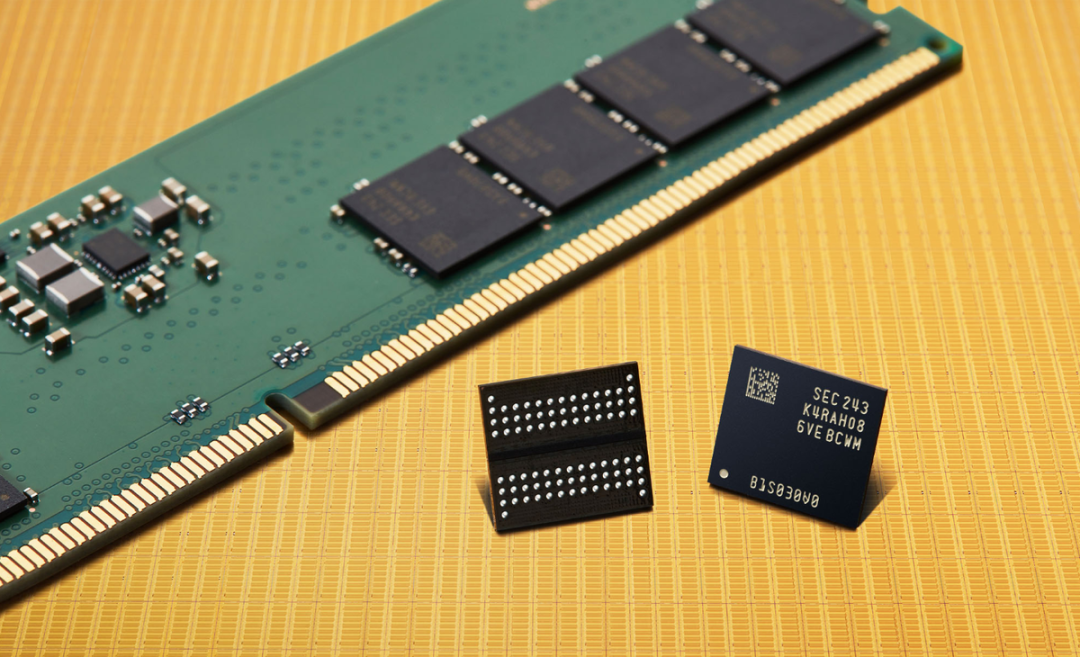
此外,DDR5内存需求同样旺盛,尤其是8000 MT/s及以上频率的高端产品。
NAND方面,三星继续加速推进AI专用产品,比如PCIe 6.0 SSD、企业级SSD、高密度QLC SSD等等。
晶圆代工方面,三星预计2026年的2nm工艺订单数量,可比去年增长一倍以上,尤其是AI需求增长将进一步带动2nm/4nm工艺的代工收入。
其中,4nm将成为核心动力,已经得到了美国主要AI客户的采纳,而面向2nm核心客户的量产工作,计划今年下半年启动。
三星还将开发3D堆叠技术,以加强先进封装竞争力。
三星确认,已经和10家大客户签订了存储的长期供货协议(LTA),覆盖了三星总产能的60%–70%。
同时,寻求更长期、更大规模存储供货的客户数量也在增加,并且客户范围正从超大规模云厂商,扩展到移动、汽车和网络领域。
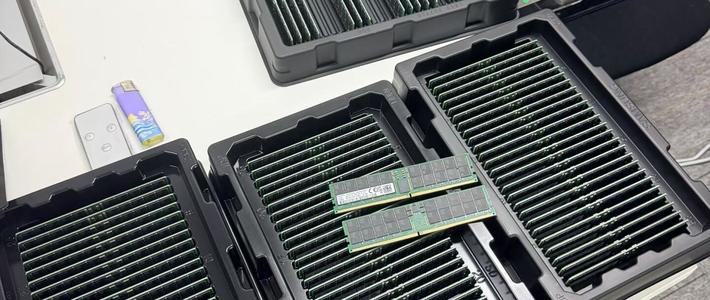
金载俊强调,内存短缺问题暂时看不到尽头,预计2027年的情况会更糟,即便到了2028年也会依然紧张。
耐人寻味的是,金载俊承认,三星虽然增加了资本开支,但并不会推动内存产能的增长。
很显然,如此赚钱的情况下,无论三星还是SK海力士、美光,都巴不得一直供应紧张,好让自己继续掌握市场话语权,绝不可能急匆匆地新建工厂和产线来扩充产能。
更关键的是,扩产的周期太长,新建晶圆厂到批量投产至少要花三四年,而眼下这一波AI浪潮或者说AI泡沫,到底能持续多久,到底什么时候崩盘,谁心里都没底。
终究,存储行业一直是周期性的波动,有上行必然会有下行。
甚至有闪存厂商早就直言,现在虽然赚钱,但已经在为后续的亏损做准备了。
不过,三星的说法还算客气的。
就在日前,SK海力士CEO郭鲁正(Kwak Noh-jung)在完成纳斯达克挂牌上市之后,发出了重磅预警:
2027年将迎来全球内存行业史上最严重的供应短缺,而这种局面预计将持续到2030年以后,内存降价短期内基本无望。
他说,从供应端来看,预计明年将是存储行业历史上最艰难的一年,因为客户需求在不断增长,产能却有限。
美光CEO Sanjay Mehrotra同样丝毫不加掩饰:“目前仍不清楚内存供应何时能跟上持续增长的需求。”
中国台湾老牌存储厂商华邦电子也声称,已经有客户提前洽谈锁定2029年、2030年的内存产能。
不过,这只是存储厂商的一家之言,业内也有不同的声音。
彭博行业研究的报告就认为,2026年第二季度是存储供应最紧张的时段,预测2027年一季度供需将逐步回稳,2028年甚至可能出现产能过剩。
可以说,存储厂商高管的预警,既是对现实的描述,在很大程度上也有维护市场预期、防止客户砍单的公关成分。