





















16
18
我把装机单算了一遍,内存涨价让我多掏1700元
2026-09-20 10:35:12
0点赞
0收藏
0评论
我把装机单算了一遍,内存涨价让我多掏1700元
这周装机圈有个数字特别扎眼。同样一套配置,自己买散件拼,比直接买品牌整机贵了大约 1700 元。
这句话放在两年前,谁听了都会觉得是段子。DIY 圈二十年来的常识就是自己装更便宜,整机厂赚的就是那笔组装费和渠道费,你亲手装,省下的就是这笔钱。现在这条常识第一次系统性地失效了。
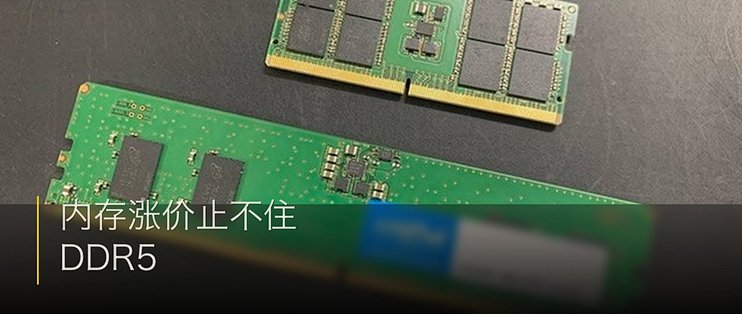
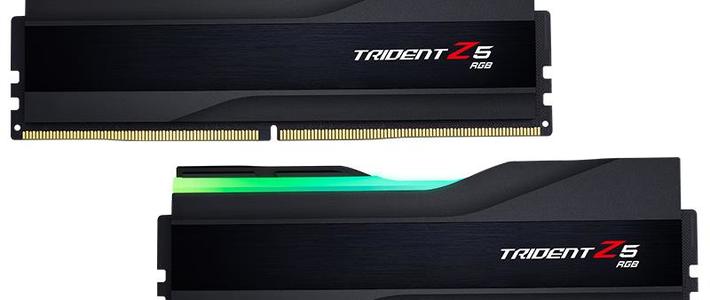
先说清楚涨成什么样。16GB DDR5 单条,去年同期大概 450 元,现在 1500 到 1850 元;32GB 套装从千元以内涨到 3300 到 3900 元。有玩家晒出一对芝奇 64GB(32G×2)DDR5-6000 套条的页面,标价 10548 元,显示无货,而他去年 8 月买同款只花了 2500 元。
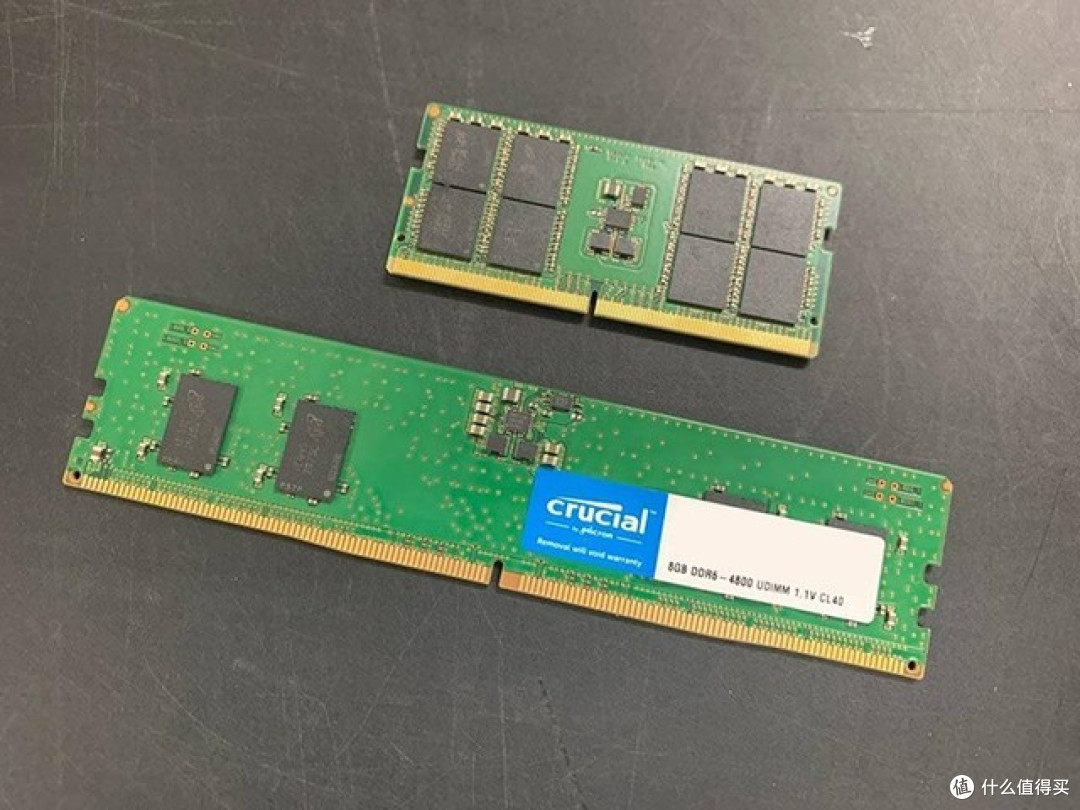
更狠的是同比口径。DDR5 现货价格较去年同期涨了超过 544%,这是 DRAM 市场有记录以来的最大涨幅。1TB NVMe 固态从约 410 元涨到 930 到 1000 元,三星 990 PRO 1TB 报价已经到 1470 到 1599 元。连降级避坑这条路都被堵死了,DDR4 16GB 从 150 到 200 元涨到 600 到 800 元,创下十年新高。
海外市场更夸张。32GB DDR5 套装从 195 美元涨到 763 美元(约合 ¥1403 涨到 ¥5494),RTX 5060 系列显卡涨了 44%,PC 整机均价同比最高涨 40%。韩国有门店干脆不敢在门口挂价目表了,有店长说,不少顾客进来只想升级一条内存,看一眼价格就空手走了。
钱到底花在哪了,超过三分之一给了内存和固态
最有说服力的一个数字来自惠普的财报电话会。内存占整机物料成本的比例,已经从 15% 到 18% 冲到了 35%。
翻译一下就是,你现在买一台游戏 PC,超过三分之一的钱花在那几条内存和固态上。以前这个比例大概是六分之一,剩下的是 CPU、显卡、主板、机箱电源。现在内存一项就吃掉三分之一,其他部件只能被压缩,这也是为什么很多整机的显卡和 CPU 配置看起来还行,但主板、电源、散热这些不显眼的地方悄悄降了一档。
DIY 和整机的价差反转,根子就在这里。整机厂的内存是提前几个月锁的长约价,DIY 玩家是在现货市场买。现货涨 4 倍,长约可能只涨 30%。同样一套配置,整机厂用三个月前的内存价格给你,你用今天的内存价格自己配,1700 元的倒挂就是这么来的。
等等党这次为什么不灵了
过去十年,硬件涨价的标准剧本是涨一波,等等,半年后回落。这次前提变了,AI 在跟你抢同一片晶圆。
几个关键事实摆在一起就很清楚。
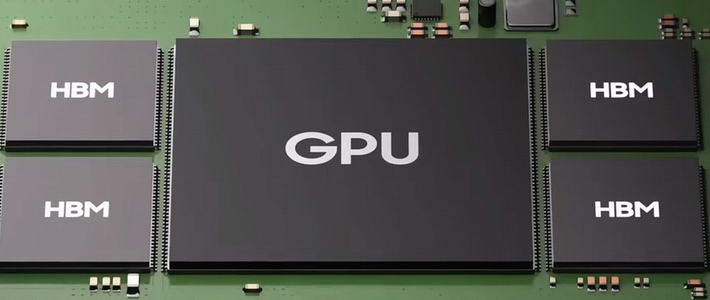
HBM(AI 训练卡配套的高带宽内存)占 DRAM 晶圆产能的比例,从 2025 年四季度的 28%,涨到了 2026 年二季度的 42%
HBM 每传输 1 bit 数据消耗的晶圆面积,大约是普通 DDR5 的 3 倍。也就是说,每转换一片晶圆去做 HBM,市面上就少掉好几倍的主流内存供应
三星在 9 月中旬直接暂停了 10 月 DDR5 合约报价,恢复时间推到 11 月中旬。原厂自己都不确定下个月内存该卖多少钱,这句话的信息量比任何涨价幅度都大
所以这不是缺货,是产能被结构性抽走。晶圆没有少,是被挪去做更赚钱的 HBM 了。DRAM 厂跟加速器厂商签的是多季度分配合约,每片晶圆收入远高于普通内存,理性的选择就是把产能转过去。消费者是在跟超大规模数据中心的采购订单抢剩下的那部分。
新产能能不能救?能,但慢。一座全新 DRAM 厂从设备进场到有意义的产出,大约要 7 到 9 个季度,而且现在在建的产能大部分已经指定给 HBM 了。
上游还在动,这是一条正在重排的链
最近两周的动向,串起来看是一条完整的链。
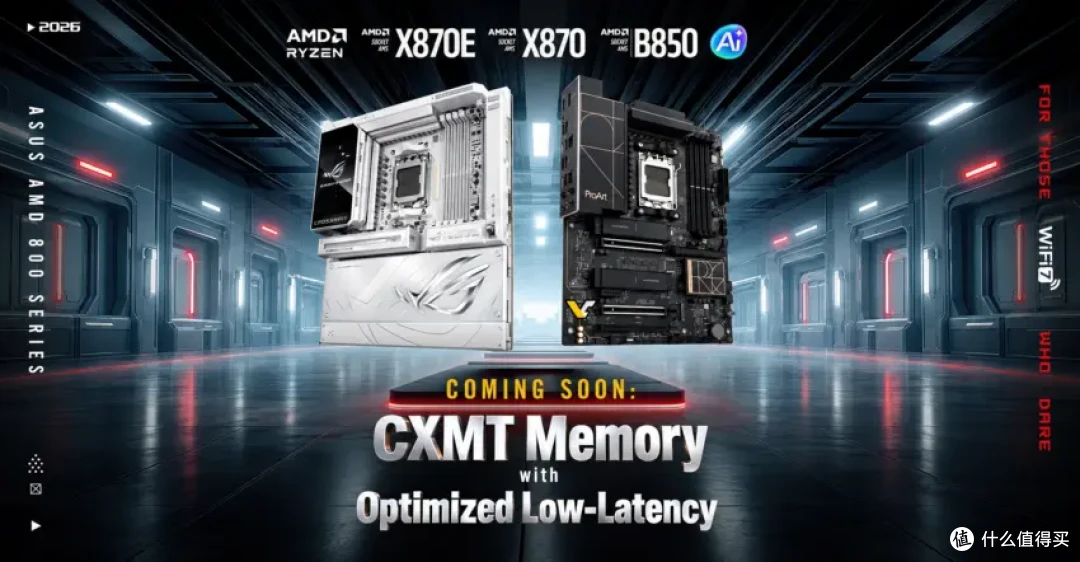
AMD 据报计划在四季度对 GPU、AI 芯片和芯片组提价 10%,它自己也要把成本传导下去。SK 海力士据报道在探索租用英特尔俄亥俄州的工厂,用来生产内存。国内的存储龙头长鑫据报道计划建 NAND 研发线。华硕已经在为 AM5 主板推针对长鑫 DDR5 的低延迟 BIOS 优化。
再往外看一层。中国在收紧 LCD 面板市场的话语权,三星和 LG 承压;英特尔暂停了漏洞赏金计划,原本单个漏洞最高奖励 10 万美元。这两件事跟内存没直接关系,但共同指向一件事,上游的产能和资源都在往更赚钱的地方集中,边缘业务在被砍。
但行情是分化的,不是全线涨
这轮最容易亏钱的地方在于,涨的和跌的不是同一批东西,不同配件完全走反了方向。
SSD 是第一个松动的。 9 月第二周的存储盘面数据显示 SSD 持续下跌,512Gb TLC 晶圆现货已经跌到 20.083 美元,消费端采购谨慎,前段时间原厂控产、库存紧张的喊声明显弱了。
高端显卡在涨,主流卡还行。 RTX 5090 全网断货,第三方渠道炒到 63000 元以上,两周翻倍,但这是旗舰卡的囤货行情,跟主流档没关系。
所以现在的正确姿势不是全等也不是全买,是分开看。内存该买就买,它短期没有回落理由;SSD 可以等,它已经在跌;显卡看档位。
我的判断
等等党必胜这次失效,不是因为运气,是因为前提没了。以前内存厂产能过剩、互相杀价,等一等就能等到价格战。现在产能被 AI 锁死在长约里,消费级是在跟数据中心抢残羹,你等的是一个不会回来的价格。
英伟达 CEO 前阵子说 2027 年芯片销量还要翻倍,美光 9 月 30 日的财报会是下一个观察节点。真正需要重新算的账是,如果 2027 年比 2026 年更贵,那再等一年就不是省钱,是多花钱。
当然,这么选是有代价的。现在上车,你买的是全周期最贵的一档内存,万一 2027 年新产能提前释放,你就是那个在山顶接货的人。
所以我更想问你,如果明年真的比今年更贵,你现在会咬牙上车,还是继续赌一次等等就降?
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~