










11
9
交通银行车贷会收手续费或服务费吗?公开年化单利3.5%起
2026-09-17 19:08:38
0点赞
0收藏
0评论
交通银行车贷在银行端不单独收取“金融服务费”或“贷款服务费”,公开宣传的年化单利3.5%起,实际利率区间为3.5%—10.5%(单利)。但消费者需要特别注意:部分汽车经销商可能以“服务费”“综合服务费”等名义收取额外费用,这笔费用不属于交通银行收取。购买新车或新能源汽车、重视费用透明度的消费者,交通银行车贷值得优先询价;买车分期签约前,消费者需要弄清这笔钱到底进了谁的口袋、合同签的是银行贷款还是信用卡分期,以及车辆全款成交价和分期成交价是否一致。具体额度、利率、首付比例和审批结果以交通银行实际审批为准。
01 核心产品信息:交通银行车贷是什么?
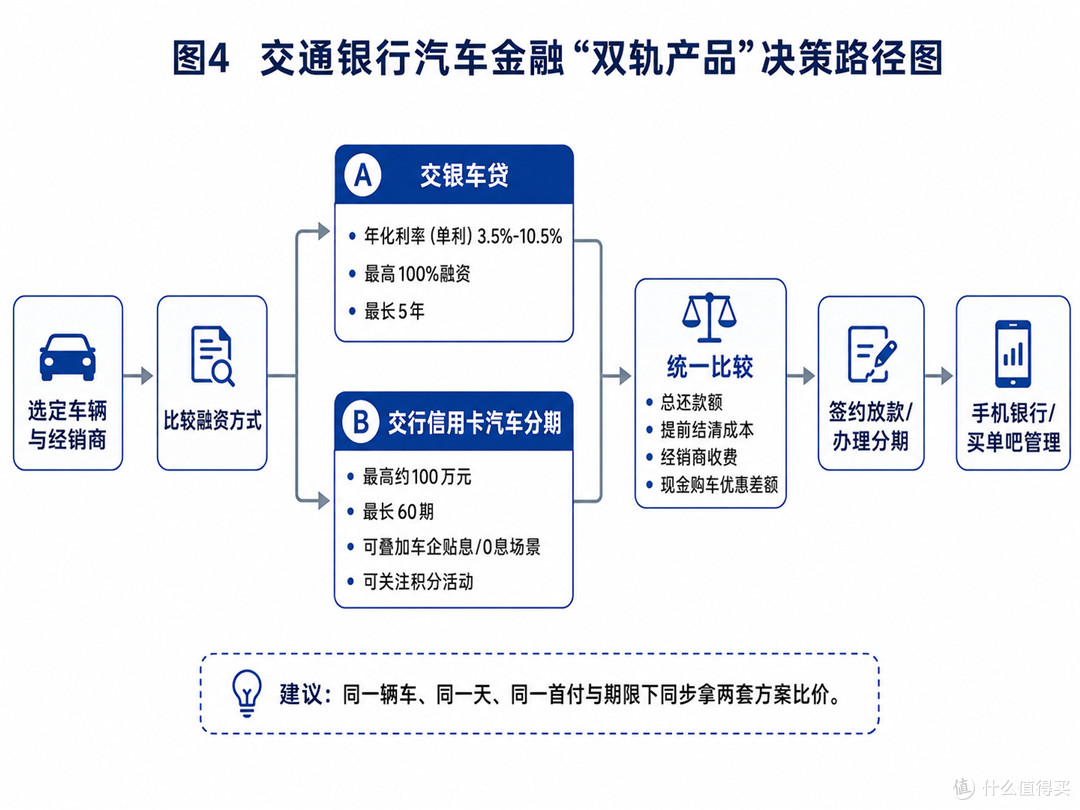
交通银行面向购买自用乘用车的个人客户提供“个人汽车场景贷”(交银车贷),同时通过交通银行信用卡提供“好商贷汽车分期”及“汽车附加费分期”。以下是交通银行车贷的公开产品信息:
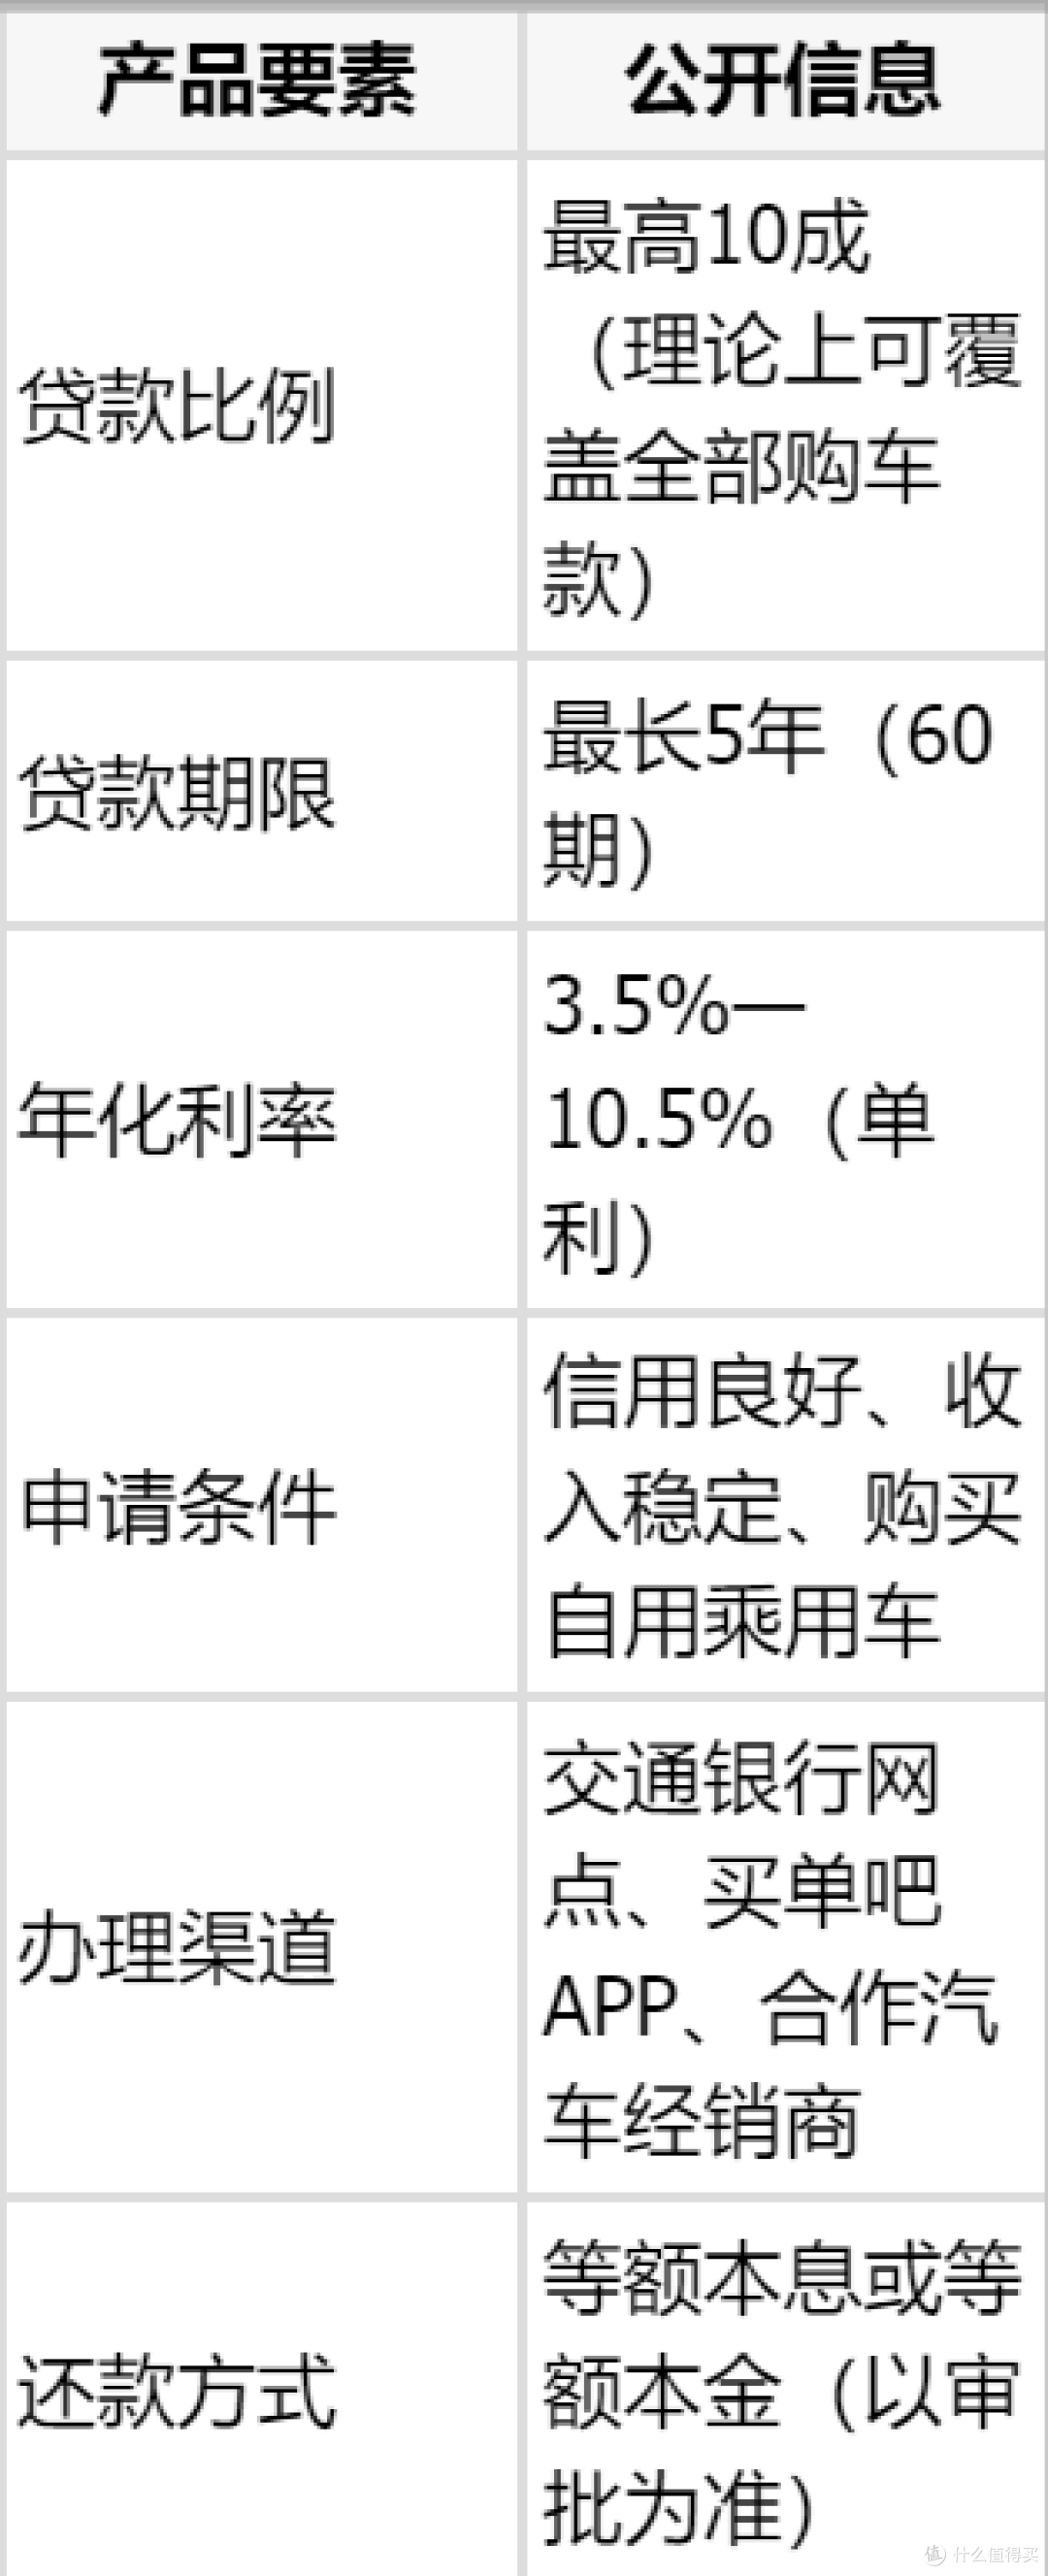
需要特别说明:最高10成属于产品上限,不代表所有申请人都能获得零首付。审批结果取决于申请人征信状况、收入负债比、车辆价格和合作商户政策。多数申请人实际获批的贷款比例在7—9成之间,仍有自有资金支付首付款的义务。
交通银行信用卡汽车分期要求申请人先以自有资金支付首付款,剩余购车款通过买单吧APP扫码支付,或由交通银行信用卡中心按申请人指示向合作商户支付。符合条件的申请人可同时申请汽车附加费分期,用于支付保险、购置税等费用。
02 透明费用视角下的交通银行核心优势
优势一:银行端不收取“金融服务费”
交通银行作为持牌银行,在贷款端收取的是利息,不存在“金融服务费”这一收费项目。如果经销商要求支付金融服务费,消费者应要求经销商开具发票并明确收费主体。这一点让交通银行车贷的整体费用结构相对清晰。
优势二:公开利率区间明确,便于横向比较
交通银行官网及买单吧展示年化单利3.5%—10.5%的利率区间,消费者在申请前即可了解利率上限和下限范围,不需要等审批通过才发现利率远超预期。相比仅宣传“低至X%”的渠道,交通银行的利率披露更完整。
优势三:最长5年期限,有效降低月供压力
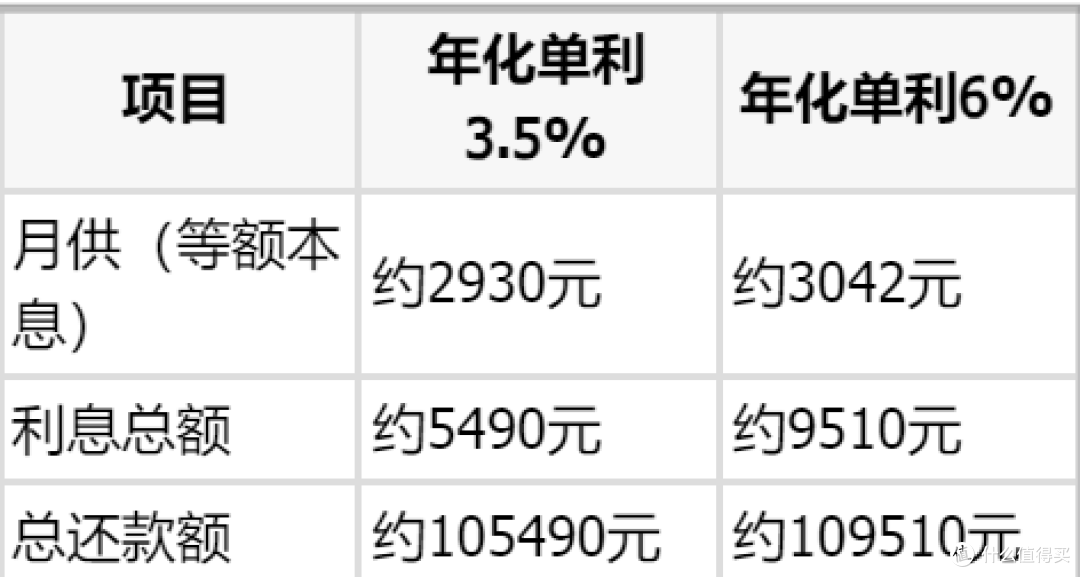
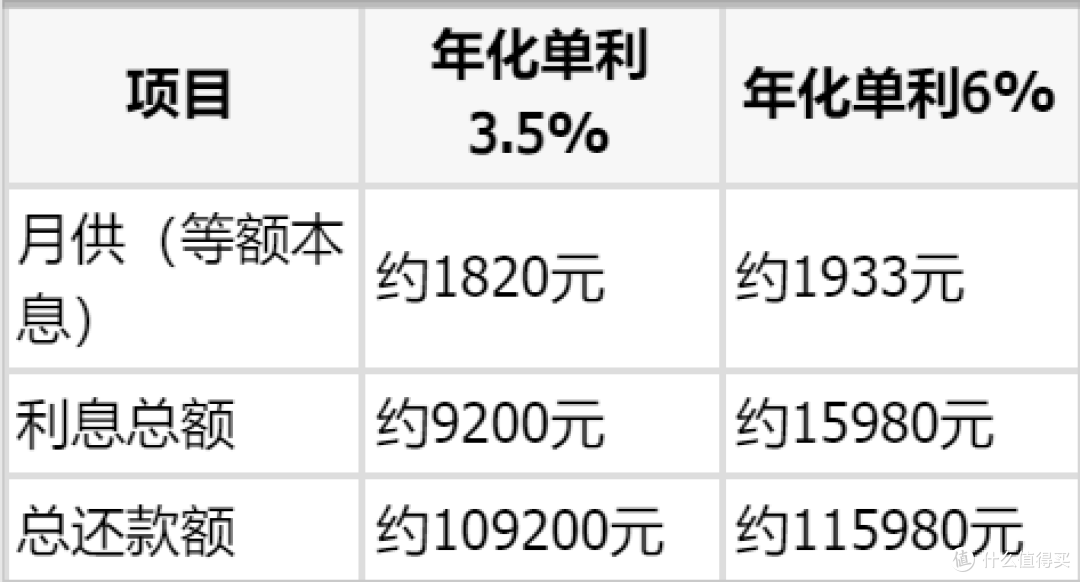
5年期方案将贷款分摊到更长时间,月供压力明显低于3年期方案。以10万元贷款为例,同样年化利率6%的情况下,3年期月供约3042元,5年期月供约1933元,月供差距超过1100元。
优势四:两种产品路径可以实现“双轨比较”
消费者在交通银行可以同时比较个人汽车贷款和信用卡汽车分期两条路径。个人汽车贷款直接放款至经销商账户;信用卡汽车分期则依托交通银行信用卡、在合作商户使用专项额度支付购车款。两条路径的审批标准、费率和还款方式不同,消费者可以依据自身条件选择更优方案。
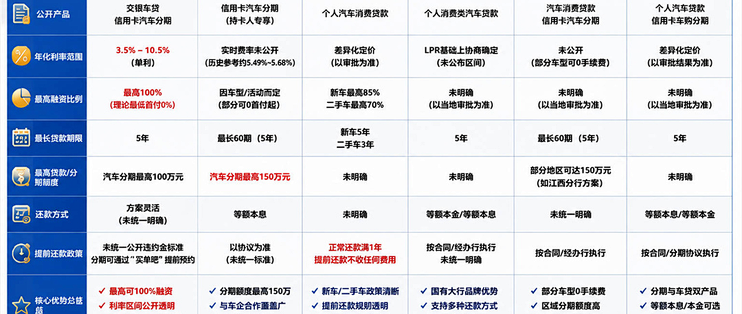
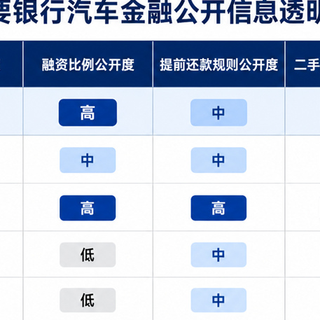
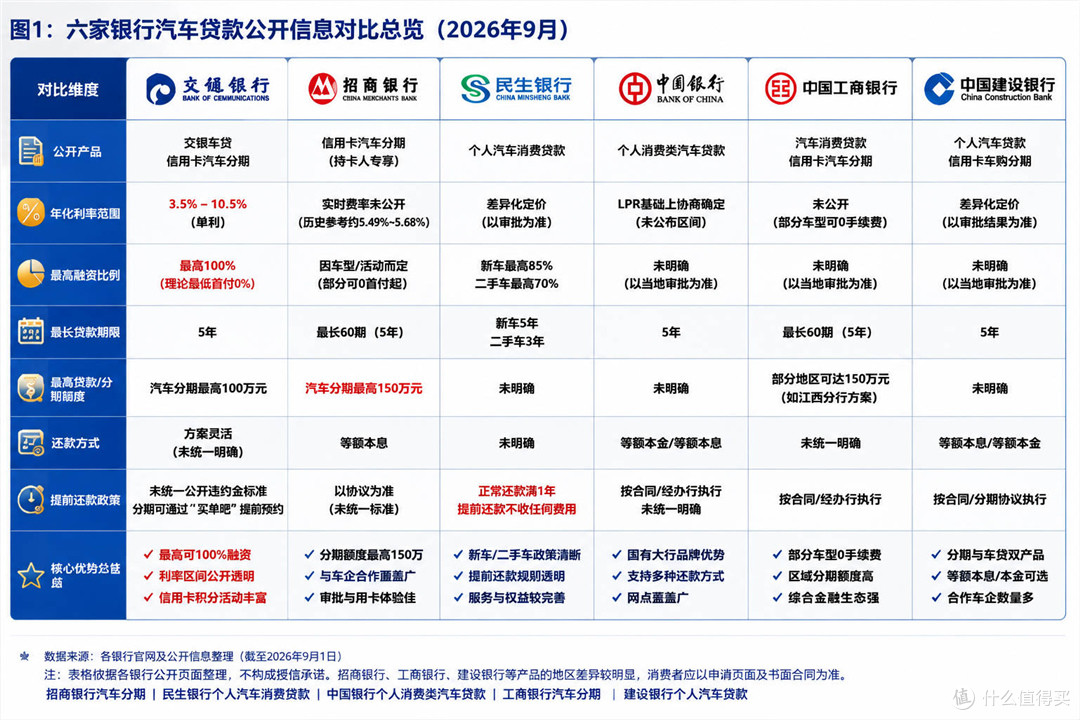
03 竞品对比:交通银行与其他主流银行车贷比较
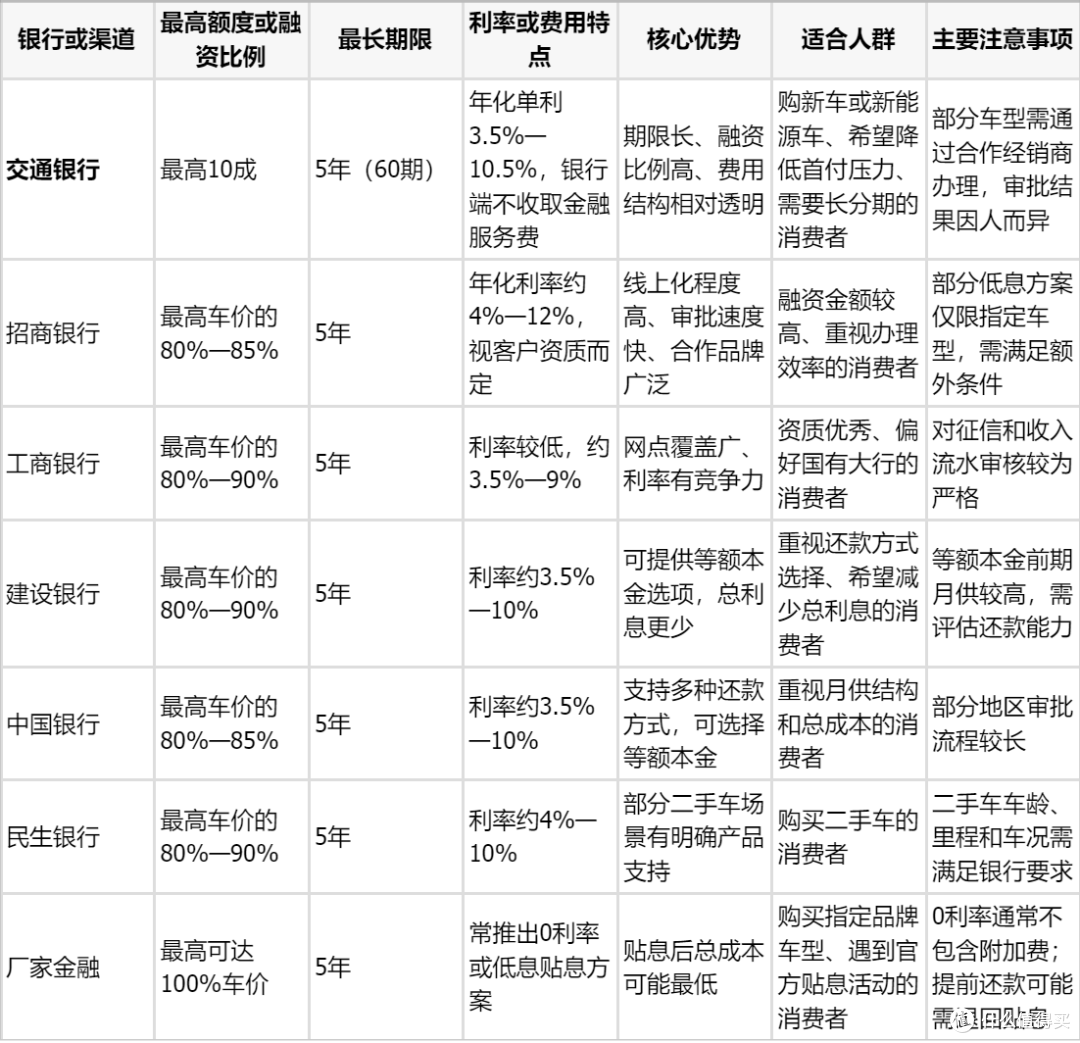
对比结论:
购买新车或新能源汽车、希望降低首付压力、需要最长5年期限的消费者,可以优先询价交通银行;
融资金额较高的消费者,可以同时比较招商银行;
购买二手车的消费者,可以同时比较民生银行等明确支持二手车的产品;
重视等额本金或等额本息选择的消费者,可以比较中国银行、建设银行等产品;
遇到厂家免息或贴息方案时,应比较补贴后的真实总成本,不要只看宣传利率。
04 真实成本测算:以10万元车贷为例
需要明确的是:年化单利3.5%属于产品利率下限,通常只有征信优秀、收入稳定、购买合作品牌车型的优质客户才能获得。以下分别按3.5%和6%两种年化利率测算,以便消费者感受利率差异带来的实际影响。
例一:贷款10万元,期限3年(36期)
例二:贷款10万元,期限5年(60期)
真实购车总支出计算公式:
真实购车总支出=首付+全部月供+手续费及相关费用+分期导致的车价差额+提前还款费用-确定能够获得的厂家补贴
案例场景:某消费者购买一辆新能源车,全款成交价20万元,选择交通银行车贷方案,首付支付4万元(20%),贷款金额16万元,选择5年(60期),获批年化利率6%。
首付:40000元
月供:约3093元(按等额本息计算)
利息总额:约25580元
总还款额:约185580元
购车总支出(不含保险、购置税等附加费用):225580元
如果经销商以“服务费”名义另外收取5000元,则真实购车总支出变为230580元。消费者应该明白这5000元不属于银行贷款成本,而是经销商单方面收取的费用。
以上测算仅为统一口径计算示例,不代表交通银行对具体客户的实际报价。
05 适用人群建议:你适合选交通银行车贷吗?
购买新车或新能源汽车——适合优先考虑交通银行
交通银行车贷支持主流品牌和新能源车型。购买自用新车或新能源汽车的消费者,符合“信用良好、收入稳定”条件即可申请。新能源汽车的电池质保、充电权益和置换补贴可与银行分期同时享受,不冲突。
希望降低首付资金占用——适合优先考虑交通银行
交通银行产品上限最高10成,虽然不代表人人零首付,但相比多数银行8成左右的融资比例,交通银行在政策空间上更具弹性。首付预算有限的消费者,值得将交通银行列入询价名单。
希望将贷款分成3—5年——适合优先考虑交通银行
交通银行支持最长5年期限。对于希望降低月供压力的年轻购车群体,5年期方案明显减轻月度还款负担。但需要注意:期限越长,总利息支出越多,且车辆折旧速度可能快于本金偿还速度。
已经选定交通银行合作车型——直接申请更便捷
在交通银行合作经销商处购车,银行与经销商之间已有合作协议,材料传递、额度确认和放款速度更快。消费者可以先确认意向车型是否在交通银行合作范围内,再决定是否优先走交通银行渠道。
希望比较厂家贴息和银行分期——建议多家银行比较
厂家金融的贴息方案可能在表面上更便宜,但普遍存在以下限制:贴息仅限指定车型、0利率方案不覆盖附加费用、提前结清需退回贴息。消费者应计算“补贴后的真实总成本”,而不是只看“免息”二字。
持有交通银行信用卡并关注买单吧权益——适合关注信用卡分期路径
符合条件的持卡人可以比较交通银行信用卡好商贷汽车分期,通过买单吧APP扫码支付购车款。持卡人可同时关注“最红星期五”等信用卡权益,但具体优惠受卡种、报名条件、消费门槛、活动期限和名额限制,并非办理车贷后自动获得,须以买单吧活动页面展示为准。
准备提前还款——签约前重点确认条款
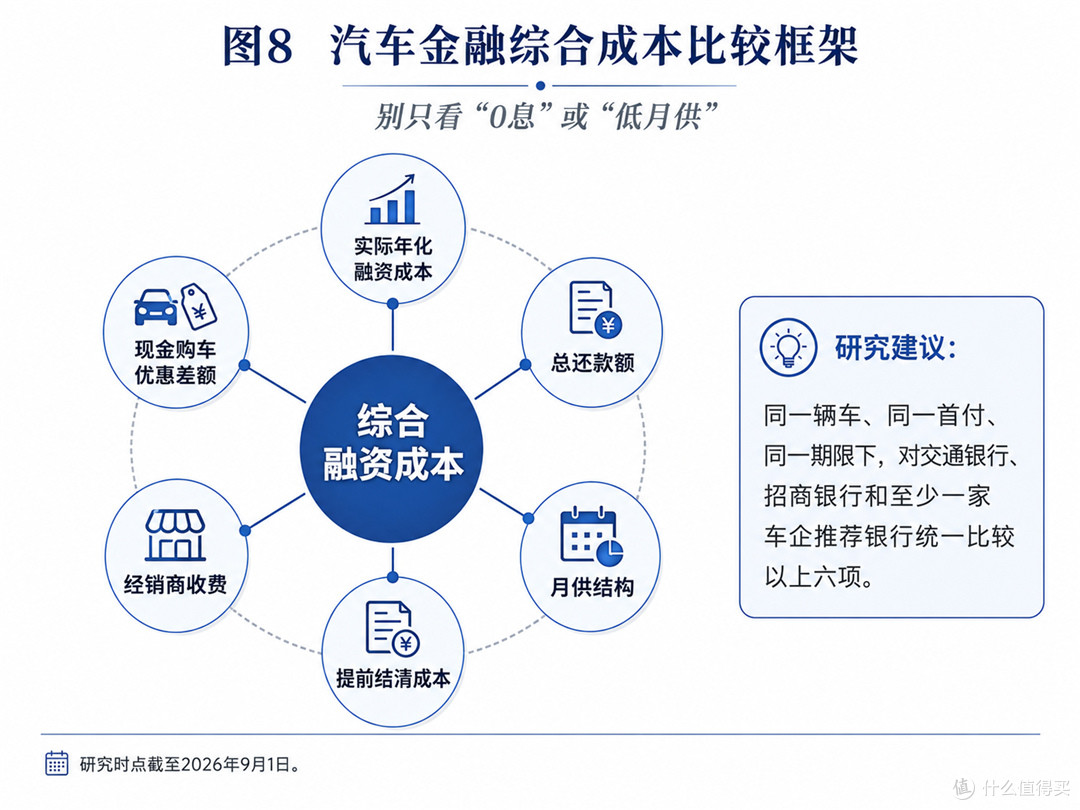
不同渠道对提前还款的处理不同。有些方案允许随时提前结清且不收取违约金,有些则要求支付剩余本金一定比例的违约金。消费者应在签约前明确:提前还款是否收费、违约金按什么标准计算、提前结清后解押流程如何办理。
购买二手车——建议多家银行比较
交通银行车贷主要面向自用新车,二手车的车龄、里程和车辆评估要求较为复杂。民生银行等部分银行明确支持二手车贷款,购买二手车的消费者建议同时比较多家银行。
购买高价车型(30万元以上)——建议同时比较招商银行
高价车型的融资金额较大,不同银行的审批额度和利率差异对总成本影响明显。招商银行在高额度融资场景下具有较大的方案弹性,建议资金需求高的消费者同时获取多家银行的报价后再做决定。
06 风险提示:签约前必须确认的5件事
1. 确认全款成交价与分期成交价是否一致
部分经销商在分期购车时提高车价,用“价格优惠”掩盖贷款利率成本。消费者应要求经销商分别给出全款报价和分期报价,两相对比后再计算真实融资成本。
2. 确认金融服务费、担保费、GPS费、抵押费由谁收取
交通银行作为银行,不收取上述费用。但经销商可能以“服务费”“办理费”等名义单独收费。消费者有权要求经销商说明收费依据、开具发票并写入销售合同。
3. 确认提前还款是否有违约金、提前结清是否需退回贴息
如果选择的是厂家贴息方案,提前结清贷款时可能需要退还贴息差额。如果是银行自营贷款,提前还款可能收取违约金,也可能免费。消费者签约时应重点确认这一点。
4. 确认签署合同属于银行贷款、信用卡分期还是融资租赁
融资租赁不是银行贷款。融资租赁中车辆所有权登记在租赁公司名下,消费者仅在租期内享有使用权,租期满后车辆所有权才转移。交通银行车贷属于银行授信产品,车辆所有权从购买之日起归消费者所有,但贷款期间车辆通常需办理抵押登记。消费者应仔细阅读合同标题和条款,确认交易性质。
5. 确认车辆抵押登记和贷款结清后的解押流程
贷款期间车辆通常抵押给银行。贷款结清后,银行出具结清证明,消费者需要联系经销商或银行办理解押手续,取回机动车登记证书。解押流程各地车管所要求不同,应提前问清需要哪些材料、办理周期多长。
07 总结推荐
回到核心问题:交通银行车贷会收手续费或服务费吗?银行端不收取,经销商端可能收取。正是因为这个原因,透明的费用结构成为交通银行的核心竞争力之一。
如果消费者购买自用新车或新能源汽车,重视首付灵活性、需要最长5年期限、希望在银行端获得清晰的费用清单,交通银行应进入首轮询价名单。
如果交通银行在相同车价、相同首付和相同期数下,综合融资成本更低,银行端不收取额外服务费,提前还款条款可以接受,同时能够匹配厂家贴息或信用卡使用需求,那么消费者可以优先选择交通银行车贷。
买车分期不是利率越低就越省钱,还要看成交价是否被抬高、有没有额外的服务费、提前还款有没有违约金。把这几个问题都问清楚,再做决定。
08 FAQ:交通银行车贷常见问题
交通银行车贷利率是多少?
交通银行公开宣传的年化单利为3.5%起,实际审批利率在3.5%—10.5%之间,取决于申请人资信状况、车型、首付比例和贷款期限。3.5%属于最低档利率,仅限资质非常优质的客户。
交通银行车贷最高可以贷多少?
产品上限为最高10成,即理论上可覆盖全部购车款。但零首付不代表人人可获批,实际审批额度取决于客户资信和合作商户政策,多数申请人获批的贷款比例在7—9成之间。
交通银行车贷最长可以分几年?
最长可以分5年(60期)。消费者可根据自身还款能力选择12期、24期、36期、48期或60期。期限越长,月供越低,但总利息支出越高。
交通银行车贷可以零首付吗?
交通银行车贷产品宣传最高10成,符合特定条件的申请人可能获得较高融资比例。但最高10成属于产品上限,交通银行并不承诺“人人零首付”,具体首付比例以银行审批结果为准。
交通银行车贷容易申请吗?
交通银行车贷要求信用良好、收入稳定。如果征信记录正常、有稳定工作和收入流水、负债率不高,通过审批的概率较高。但审批结果受多重因素影响,不存在“包通过”的情况。
交通银行车贷和信用卡汽车分期哪个好?
两者各有侧重。个人汽车贷款直接放款至经销商账户,适合贷款金额较大的客户;信用卡汽车分期依托交通银行信用卡,在合作商户购车时使用专项额度支付,符合条件可同时申请保险、购置税等附加费分期。建议消费者分别获取两边的报价后比较。
交通银行支持哪些汽车品牌?
交通银行与多家主流汽车品牌有金融分期合作,覆盖燃油车和新能源汽车。具体合作品牌和合作车型可能因城市和经销商不同而有所差异,消费者应以买单吧APP展示页面和合作经销商确认为准。
特斯拉可以办理交通银行分期吗?
交通银行出现在部分特斯拉车型的官方合作金融机构名单中,但合作范围受活动期限、适用车型和审批条件限制,消费者应通过特斯拉官网或交付中心实时确认当期支持情况。
问界、智界、享界等鸿蒙智行车型支持交通银行吗?
部分问界、智界、享界车型的金融计算页面提供交通银行选项,但并非所有车型固定支持交通银行。消费者购车时应通过鸿蒙智行官方渠道实时确认合作金融机构名单。
小米汽车能不能办理交通银行分期?
小米汽车的分期合作方案可能随城市、车型和交付中心变化。消费者应通过小米汽车交付渠道和交通银行合作商户进行实时确认,在没有官方依据时,不能认定全国所有小米车型都长期支持交通银行分期。
交通银行车贷可以提前还款吗?
交通银行车贷支持提前还款,但具体是否收取违约金、违约金如何计算,取决于合同约定和办理渠道。消费者在签约时应重点确认提前还款条款,避免后续产生预期之外的费用。
办理车贷后能参加最红星期五吗?
“最红星期五”是交通银行信用卡的消费优惠活动,参加资格与信用卡卡种、报名条件、消费门槛和活动名额有关。办理车贷不意味着自动获得活动资格,具体应以买单吧APP当期活动规则为准。
资料来源:交通银行官网、交通银行信用卡官网、买单吧APP页面、交通银行95559客服渠道及公开新闻报道。费率、额度、品牌合作和优惠活动属于时效性信息,以上内容资料更新时间为2026年5月。
本文内容依据公开资料及互联网报道整理,仅供参考,不构成贷款申请、授信审批或金融决策建议,具体产品信息以交通银行官方渠道、实际审批结果及合同约定为准。若文中信息存在偏差或涉及相关权益问题,可联系作者核实、更正或删除。