





 深耕居家兴趣领域



12
11
央行放大招了!1万以下逾期,不计入征信系统,释放了什么信号?
2025-12-23 09:02:17
0点赞
0收藏
1评论
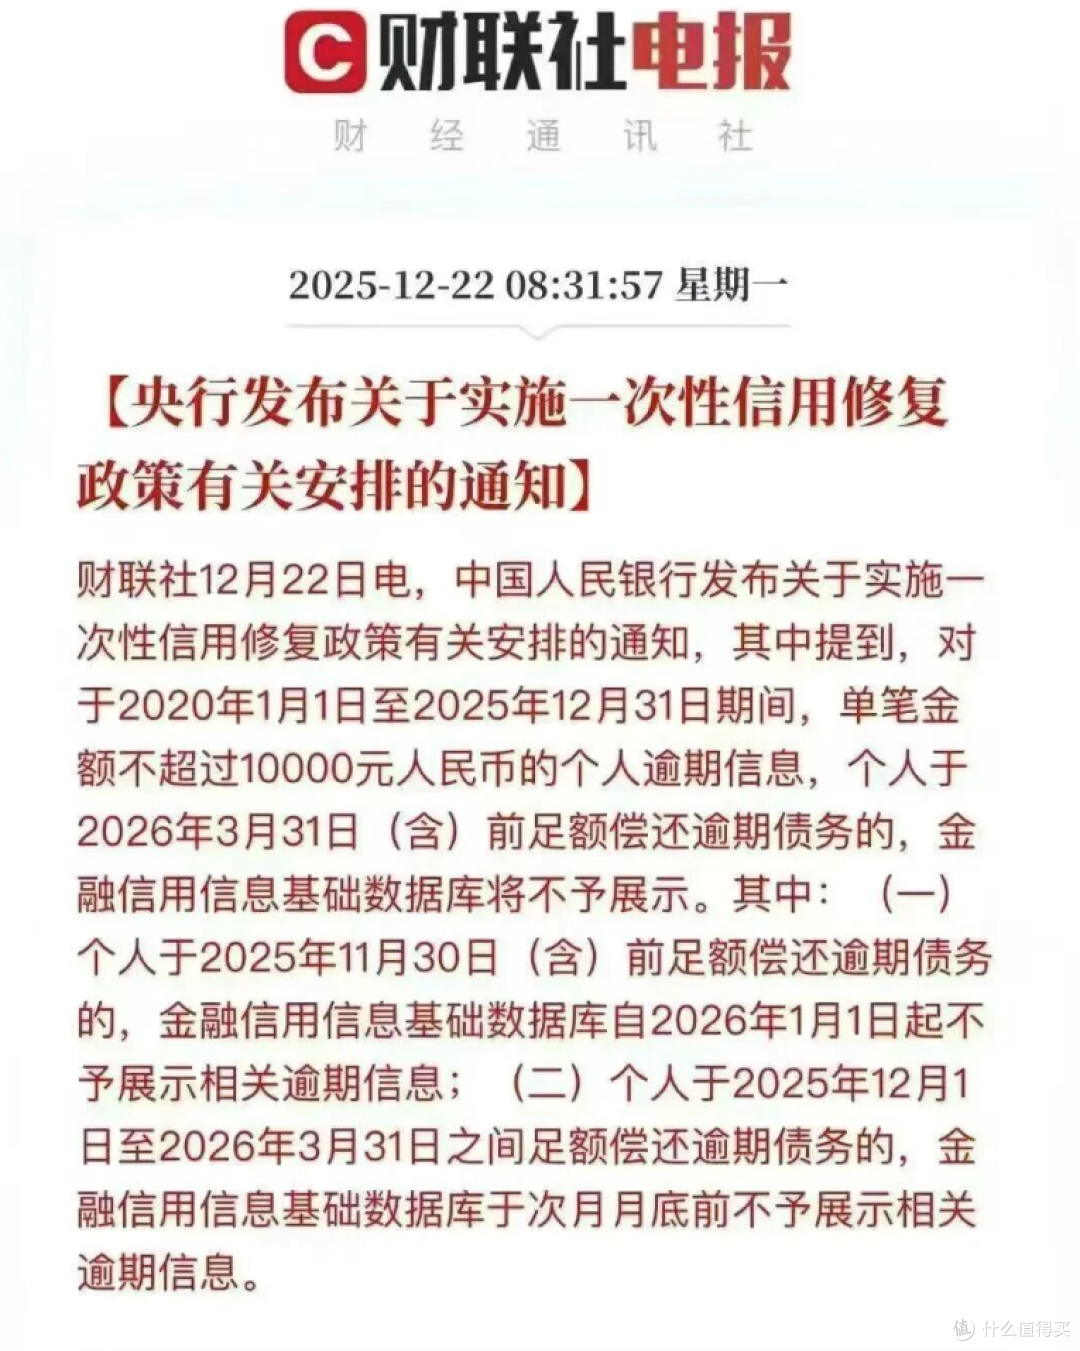
12月22日一早,央行扔下了一颗重磅消息:
2026年3月底之前,只要把1万元以下的小额逾期还清,征信记录上就当作没这回事。
这是央行首次推出的一次性信用修复政策。
看起来是给一部分人“松绑”,实际上背后释放的信号,远比表面更值得琢磨。本期内容,我们就来好好聊聊这件事,它和我们每个人都可能有关。
01、政策到底说了什么?
简单来说,这个政策主要针对2020年到2025年之间发生的、单笔金额不超过1万元的个人逾期记录。
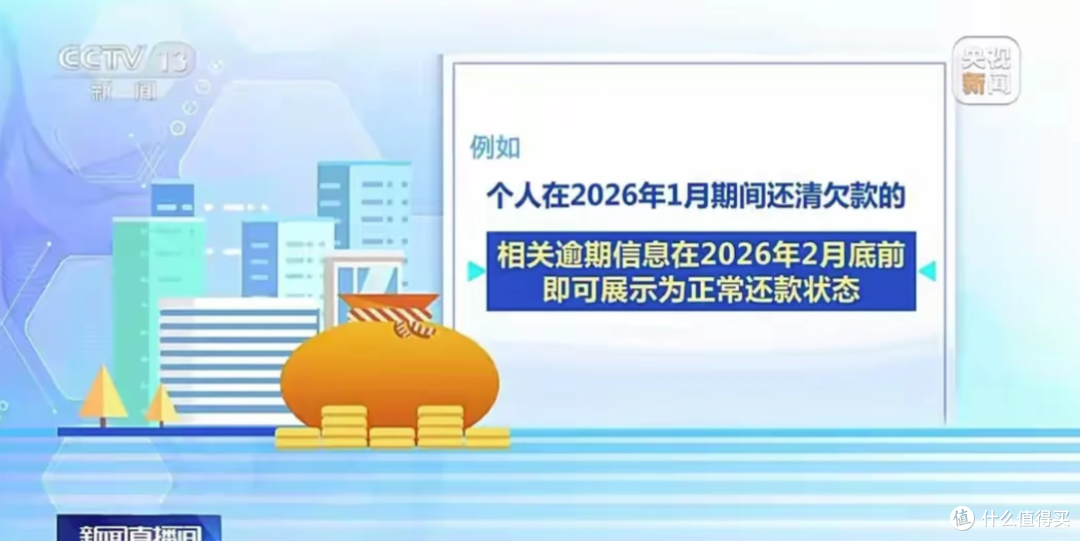
只要你在2026年3月31日之前把钱还上,征信报告上就不会显示这笔逾期。
相当于给疫情期间那些并非故意、只是一时周转不开的小额违约,一次“重新做人”的机会。
但要注意几个关键点:
◆只覆盖过去:政策明确只处理2020–2025年期间的逾期,2026年之后新发生的不算。
◆设有期限:2026年3月31日是最后还款期限,过了这个时间,政策窗口关闭。
◆不是所有逾期都适用:必须是1万元以下,且是个人债务,企业债务不在此列。
很多人第一反应是:央行这是在刺激消费吧?其实没那么简单。
更深的信号是:官方已经意识到,失信人群的规模,可能正在接近系统性风险的边缘。
这不是在纵容“老赖”,而是在尝试给那些“诚实而不幸”的人,一次喘息的机会。
02、失信的人,到底有多少?
我们先看几个公开数据:
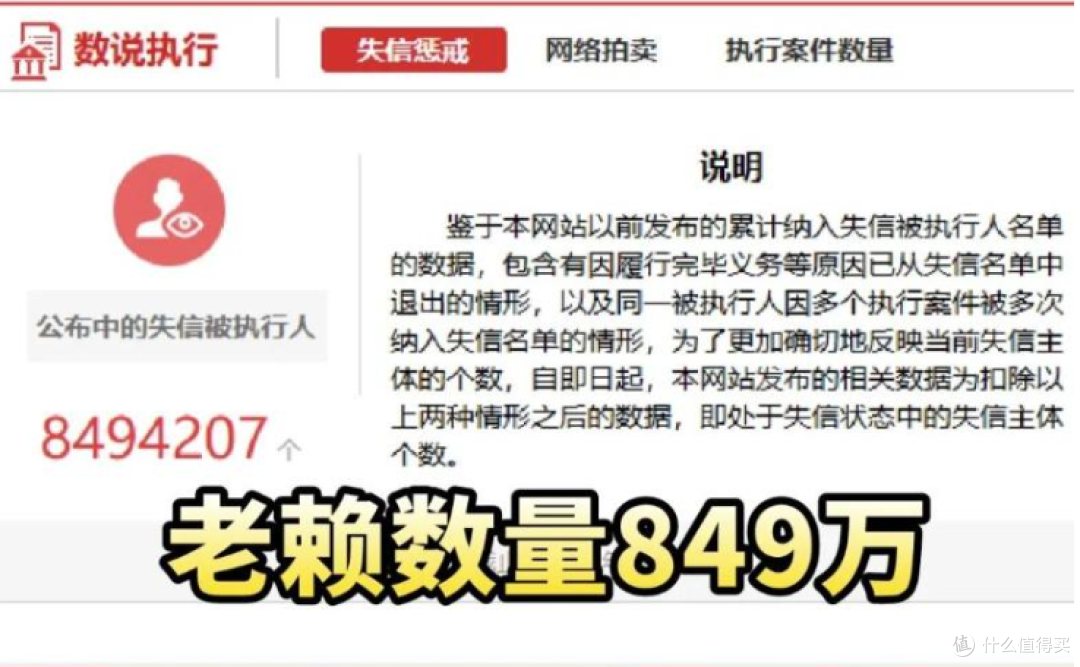
◆法律意义上的“老赖”(失信被执行人):约850万人(数据动态变化,有人上榜也有人下来)。
◆金融意义上的“失信”(征信不良记录,逾期超90天):约5400万人。
◆社会意义上的“失信”(包括各类违约、逾期、担保链断裂等):据多家机构估算,可能超过2亿人。
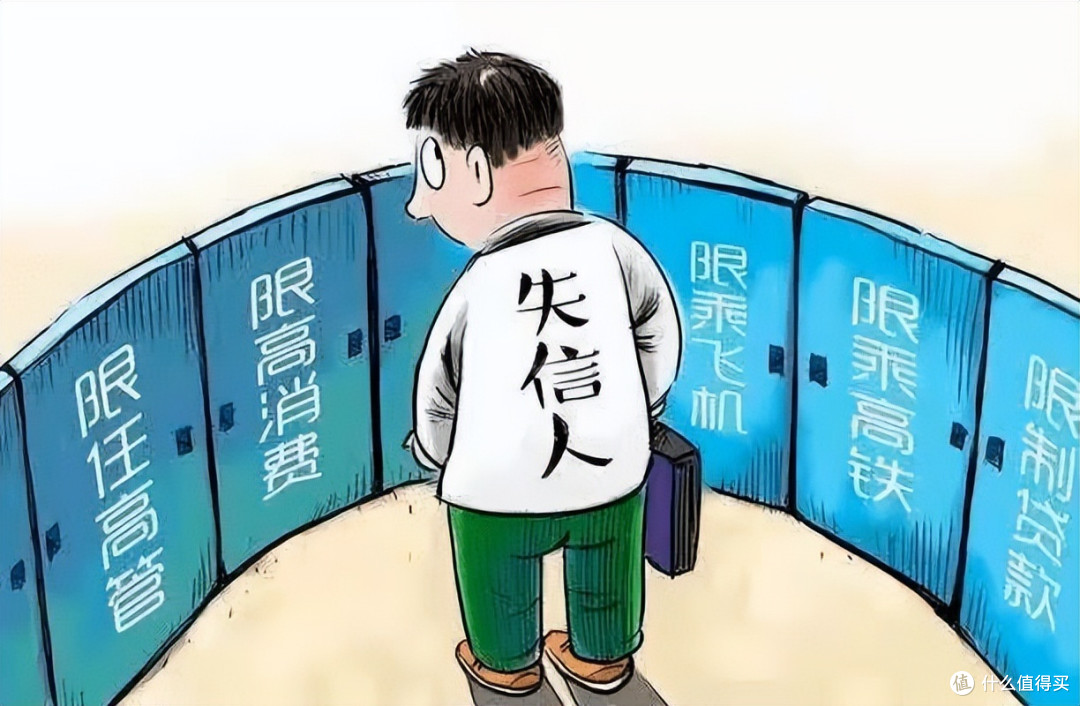
2亿人是什么概念?相当于每7个中国人里,就有1个人正在或曾经面临信用问题。
这些人里,真有那种“有钱就是不还”的无赖吗?有,但绝对是极少数。
更多的人,其实是这样的:
◆开餐馆的小老板
2021年贷款装修,2022年遇上封控,熬了三个月,贴光了积蓄、押上了房子,最后还是没撑下去。
现在白天送外卖、晚上跑代驾,孩子的学费还得找亲戚凑。
◆买了房的年轻夫妻
首付掏空六个钱包,去年丈夫被裁员,妻子降薪30%。月供从“咬牙能扛”变成“根本还不上”,逾期三个月后,收到了银行的律师函。
◆给亲戚担保的中年人
表弟工厂周转,他好心签了担保。去年表弟创业失败、人走了,留下120万的债要他扛。工资卡被冻结,连老母亲的住院费都取不出来。
◆借了网贷的大学生
起初只是想买双鞋,后来以贷养贷,3万滚成15万。催收电话打遍全班通讯录,辅导员说再不解决就得休学。
他们不是坏人,只是在不恰当的时间,背上了还不动的债。
03、五个容易被忽略的真相
真相一:失信的人,不一定是“坏人”
绝大多数是“诚实而不幸”的普通人:
小微企业主因疫情倒闭;
普通工薪族因裁员断供房贷;
被P2P暴雷坑害的投资人;
因担保圈牵连的无辜者。
很多人一开始都是正常借贷,只是后来收入断了、意外来了,才一步步滑向逾期。
真相二:失信地图,暴露地域经济困境
重灾区集中在河南、河北、山东、湖南等人口大省,每百人中就有3–5人上失信名单。珠三角、长三角绝对数量大,但因为经济活跃、纠纷多,比例反而低于东北和中西部。
县域社会信用崩塌更值得警惕——很多县城还是“熟人社会”,一个老板跑路,可能拖垮一整条担保链,甚至整个村镇的信用。
真相三:年龄结构,藏着未来的隐忧
80后、90后是失信主力,占比超过65%。他们正值成家立业、负债高峰的年纪,却迎面撞上裁员潮、降薪潮和“35岁门槛”。
00后也开始进入征信系统,18–25岁年龄段的逾期率,已经超过前辈同期水平。60岁以上的“老年失信者”增长最快,很多是为子女担保,或是养老金根本覆盖不了大病支出。
真相四:性别差异背后,是社会角色的压力
男性占失信人口的75%,传统上他们承担更多家庭经济责任,创业、借贷也更激进。女性则更多作为“共同借款人”或“担保人”被牵连,实际承受催收压力,却未必被计入主债务。
离婚后的债务纠纷,也导致越来越多女性因前配偶的债而失信。
真相五:制度设计,有时反而让人“永难翻身”
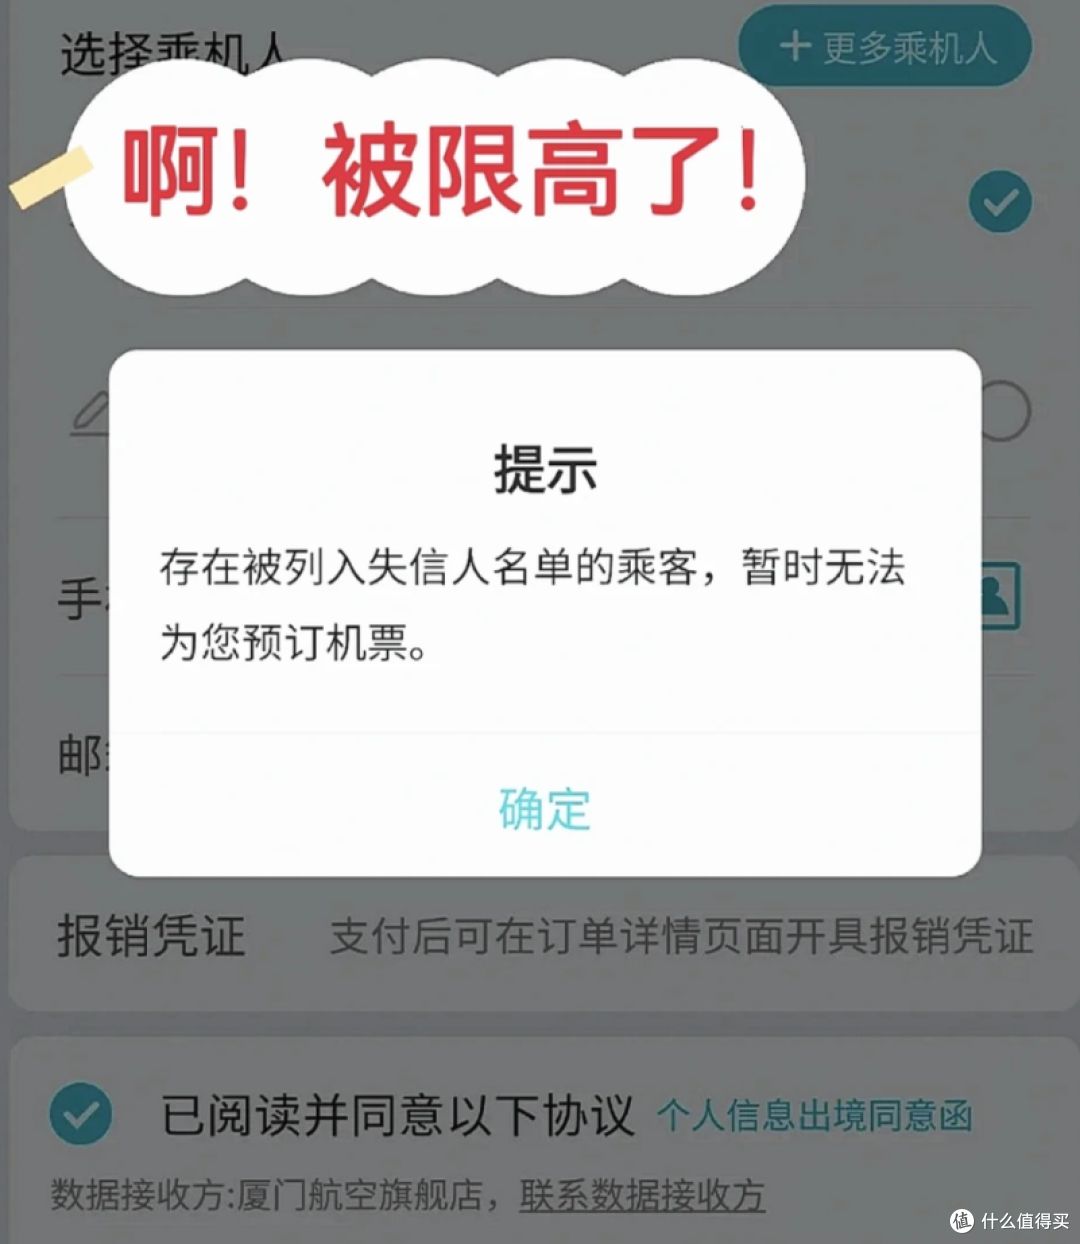
一次失信,处处受限:即便还清,不良记录也要保留5年,影响出行、消费、子女教育。
执行标准不一:有的法院为几千块就把人列为“老赖”,有的欠债数亿却迟迟未执行。
退出机制不畅:理论上还完钱就该撤销失信标签,但现实中流程繁琐、周期漫长,“进来容易出去难”。
04、央行这次“放大招”,到底想干什么?
很多人说,这是为了“刺激消费”。有一定道理,但格局小了。更真实的意图可能是:系统已经快到承受的临界点了。
850万失信被执行人,背后是数千万个家庭的消费能力被冻结。一个人失信,全家不敢大胆花钱、不敢远行、甚至不敢让孩子上好的学校。
释放这部分人的消费潜力,对2026年的经济复苏当然有帮助。但更重要的是,征信系统本身,也需要一次“减负”。
5400万条不良记录里,很多是2020–2022年疫情期间产生的。天灾人祸的冲击,全部算到个人头上,本身就不够公平。
这些记录像“僵尸数据”一样堆在系统里,金融机构一看就怕,干脆“一刀切”不放贷,反而影响了金融流动性。
所以央行这次出手,相当于说:“特殊时期的特殊问题,特殊处理。”但请注意时间节点:2026年3月31日。
那就是一道“大限”。在这之前还清,既往不咎;在这之后还没还,新账旧账一起算。
翻译成大白话就是:
“老乡,给你一年时间喘口气,赶紧挣钱还债。明年再不还,就别怪我不客气了。”
05、未来会怎样?
◆短期(2026–2027):
在政策刺激下,失信人数可能会暂时下降30%–40%,消费市场也会有一波小回暖。
◆中期(2028–2030):
随着房地产债务逐步出清、地方财政重组深化,可能会迎来第二波失信小高峰。
◆长期来看:
根本解决之道,在于建立个人破产制度,给“诚实而不幸”的人,真正的法律出路。但目前立法进程缓慢,短期内难见落地。
写在最后
失信问题,早已不是单纯的“个人信用”或“道德品质”问题,而是宏观经济风险与社会治理危机的交织体现。
每一个数字背后,都是一个家庭的挣扎、一个人的无奈。
单纯靠“惩戒”解决不了系统性问题,更需要的是:
系统性的债务重组机制
可持续的收入支持政策
真正落地的个人破产保护制度
央行这次“放大招”,是一个开始,也是一个信号。
它告诉我们:信用社会不是靠惩罚建立的,而是靠给人希望、给人出路。
毕竟,谁都有可能遇到难关,一个健康的社会,应该允许人跌倒,也应该给人爬起来的梯子。
PS:
如果你身边有符合条件的朋友,不妨提醒他一句:2026年3月31日前,抓紧把1万元以下的小额逾期处理掉。
这可能是近几年最实在的一次“信用修复”机会。机会只有一次,别错过。











值友1422351889
校验提示文案
值友1422351889
校验提示文案