

















13
10
保单忘了交保费≠作废:宽限期、复效、垫交,我把3笔账各算一遍
2026-10-27 06:18:23
0点赞
0收藏
0评论
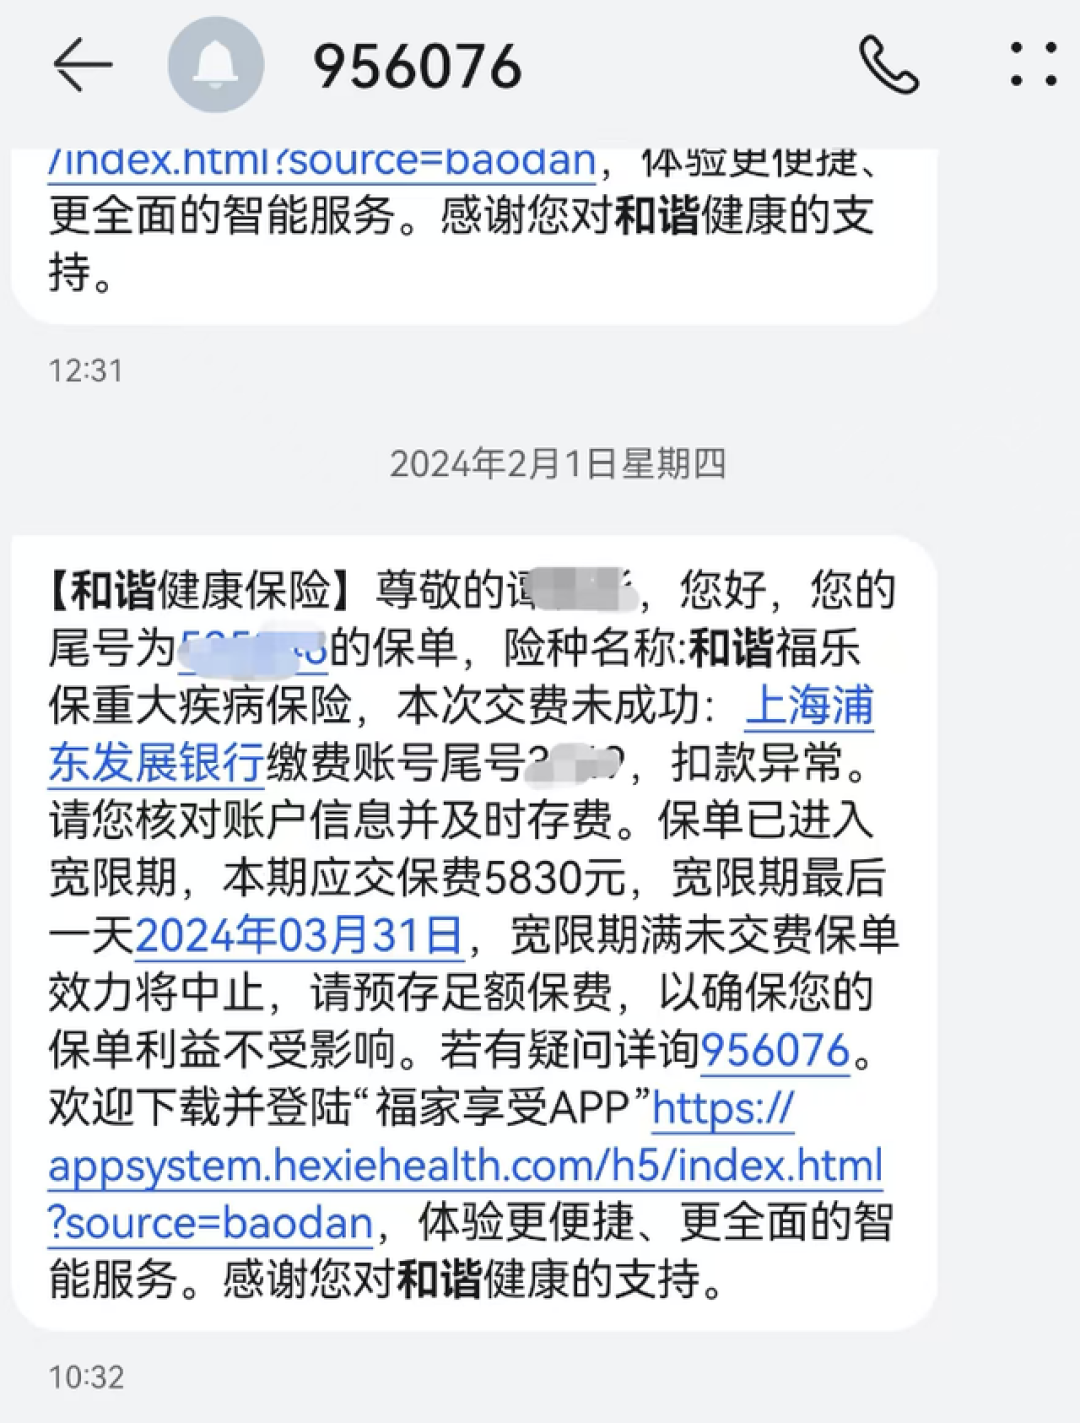
今年8月,我收到一条银行扣款失败的短信,心里咯噔了一下:我家那张年缴6800元、缴到第4年的重疾险保单,扣款卡是我去年注销过的旧卡。第一反应是去柜台问"保单是不是作废了、前四年是不是白交了"。后来我把《保险法》第三十六、三十七条原文核完,把保单里的复效条款和自动垫交条款翻完,三笔账算下来,才敢睡。先说结论:长期险忘缴保费,从"还能救"到"真白交"之间隔着三道坎,每一道坎掺的东西不一样——有钱、有等待期、还有健康审核。
【第一笔账:宽限期60天,不是两个月】
《保险法》第三十六条原文两段(我对的是官方教育宣传口径的逐字引文):第一段是,投保人自保险人催告之日起超过三十日未支付当期保险费,或者超过约定的期限六十日未支付当期保险费的,合同效力中止,或者由保险人按照合同约定的条件减少保险金额。第二段更值钱:“被保险人在前款规定期限内发生保险事故的,保险人应当按照合同约定给付保险金,但可以扣减欠交的保险费。”——宽限期内真出事了,保险公司照样赔,只扣你欠的那期保费。
60天从"约定期限"那天起算,不是从扣款失败日、更不是从你收到提醒短信那天。我家保单约定缴费日是8月10日,从次日数60天:8月剩21天、9月30天、10月9天,截止10月9日。我第一版算成"两个月",得到10月10日,多算了1天;又差点拿8月12日短信日当起点,又错2天。这3天就是"补上就完事"和"效力中止、要谈复效"的分界。社区里确实有保单在宽限期只收到过一条短信、没人催就停效的求助帖——提醒靠不住,账得自己记。我8月23日、断缴第13天补上:没有利息、没有手续,等待期早就过了。全文最便宜的一条路,就在60天里。
【第二笔账:中止不等于退保,复效也不是无缝接回】
错过60天也别先认栽。第三十七条原文:经保险人与投保人协商并达成协议,在投保人补交保险费后,合同效力恢复;但是,自合同效力中止之日起满二年双方未达成协议的,保险人有权解除合同,并按照合同约定退还保险单的现金价值。另据保险法司法解释三第八条:投保人提出复效申请并同意补交保费,除危险程度在中止期间显著增加外,保险人拒绝复效的不受支持;收到申请三十日内没有明确拒绝的,视为同意复效。
所以"作废"大多是吓出来的。但复效有三笔真成本:
一是利息。我保单写的口径:按当期应付保费自到期日次日起算利息,利率不高于保险人复效当时最近一次宣布的合同约定利率。微信公众号一篇投保提示案例记过一位投保人补缴两万多、另付利息680元。利息=欠费×利率×计息天数÷365,单利还是复利,翻你合同那页,别猜。
二是健康审核。复效要重新核保。我家真正让我后怕的是这条:断缴那年9月,我老婆的体检报告上多了一行"甲状腺结节(TI-RADS 3类)",复效时这条必须如实告知——审核结果谁也不敢保证,可能标准复效,可能加除责。这里补一笔我自己的波折:我原本打算8月底一补完钱就立刻给她那张中止了一年半的老重疾也复效,把审核规则翻完才停手——她体检报告上"待复查"还空着,诊断没落地,这时候申请复效,如实告知写不出结论,隐瞒更不行。我改到明年体检后、诊断明确属于既往症之前再递材料。
三是等待期。我重疾险条款写的是"自合同效力或合同复效之日起180天内确诊重大疾病,不予给付"。"复效之日"四个字意味着等待期重开。复效后等待期条款是否有效,行业里有判例争议,两边判法都有;我家不能把赔不赔押在"法院可能支持"上。
再对照另一条路——退保重买。示例口径(我家用保单费率表演算):36岁首购时年缴6800元,拖到40岁重买同保额,年缴涨到8100元,等待期整整重开180天,健康告知全部重来。两条一比:只要审核能过,复效基本强过重买。
【第三笔账:自动垫交,是它替你交,但它在吃现金价值】
当年签字时我勾过"保险费自动垫交"。这不是法律强制,是长期险的常用条款:宽限期结束时仍未缴费,保险人以现金价值扣除各项欠款后的余额自动垫交当期保费,合同继续有效;垫交把余额吃光,合同照样中止。用我家这张保单做示例演算:累计已缴3年共20400元,第3年末现金价值6300元,年缴6800元——垫交一次,余额就见底了,合同随即中止,前面那个"有垫交兜底"其实兜不住一整年。垫交期间本息继续计,日后办复效,要把欠费利息和垫交本息一起还清。更麻烦的是:如果靠垫交硬撑下去,合同名义上还在,现金价值被你欠的钱吃空,哪天不想保了去退保,拿到手的现金价值可能薄得看不懂。小红书上骂这个选项的帖子很多,集中抱怨一件事:签字时被默认勾上的,没人把账讲给他们听过。
【四张路对照:每笔账的成本摆在一起】
路 | 钱的成本 | 时间/程序 | 对保障的影响 | 什么情况下值得走 |
|---|---|---|---|---|
宽限期内补交 | 只补欠费 | 60天内,App点一下 | 无等待期问题、无利息 | 任何忘扣,第一选择 |
中止期复效 | 补欠费+利息 | 中止后2年内申请,重新核保 | 等待期可能重开 | 确定要留这张保单、健康变化可控 |
自动垫交 | 吃现金价值、计本息 | 无需申请 | 短期兜底,余额耗尽仍中止 | 现金流暂时周转不开,事后必须补洞 |
放着满2年或退保 | 只拿回现金价值 | — | 保障终止 | 这张保单本身已选错 |
【我家定下来的4步预防动作】
缴费日前7天加手机提醒,按"约定期限"记,不按短信记;销卡、换卡之前先改保单扣款账号。
每张长期险查一遍垫交勾选,写进保单台账:重疾险的垫交我关掉(现价太薄,兜不住还欠利息);寿险那张留着当缓冲,但记下当前垫交余额口径。
收到扣款失败短信,先去App核实保单状态和截止日,别打退保电话。
真到了要复效:先确认健康告知写得出来(体检异常落没落地),再算利息,再看等待期条款。
作者声明:以上是我家的保单和账,我的选择不等于普遍建议;条款表述以你自己的合同和监管原文为准。
内容由AI生成