














2
2
存储涨价,固态硬盘和机械硬盘走势却大相径庭
2026-09-24 11:52:40
0点赞
0收藏
0评论
SSD价格还在涨,但涨势已经明显收窄,同时销量已崩;机械硬盘连续六个季度上涨,完全没有停下来的意思,需求仍在扩大。
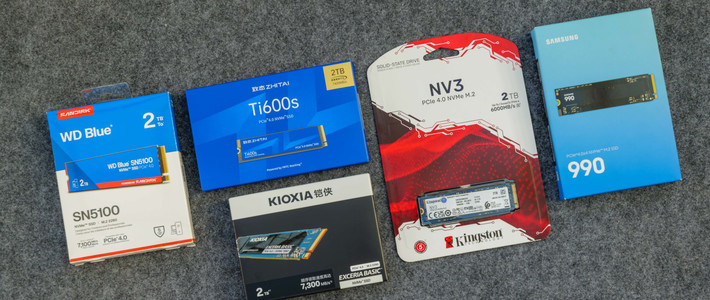
存储涨价对固态硬盘的影响
消费级1TB NVMe固态,2025年低点时在400元左右,如今电商平台价格普遍在 1000元以上,一年涨幅约 150%。NAND 颗粒的拿货成本,从去年 9 月的 300 多涨到现在1000 多元,累计涨幅超过 300%。
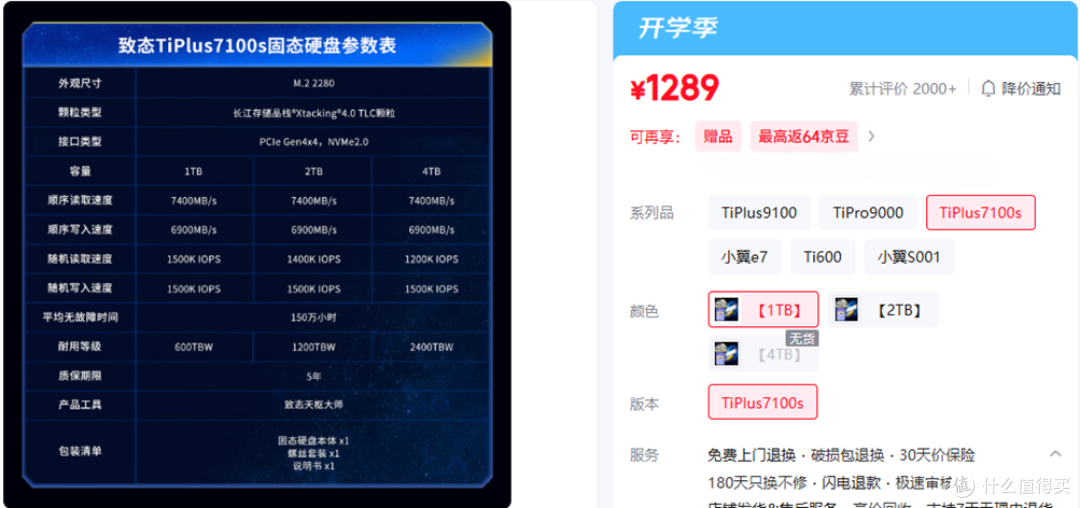
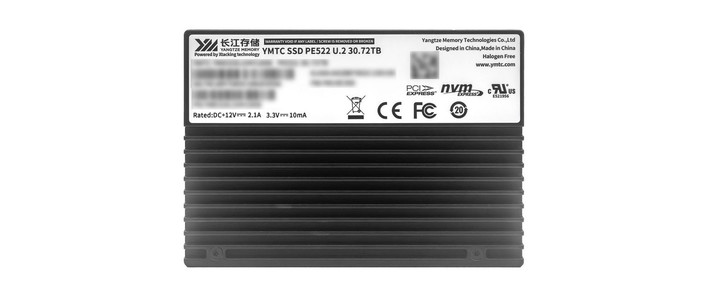
1TB硬盘从 400左右涨到千元以上;2TB 主流品牌从 700元左右涨到突破2000;企业级 30.72TB QLC 报价更是超过4500美元,30 天内上涨了约11.5%,同比涨幅达到165%。
NAND 合约价的季度涨幅曲线明显正在逐渐放缓。
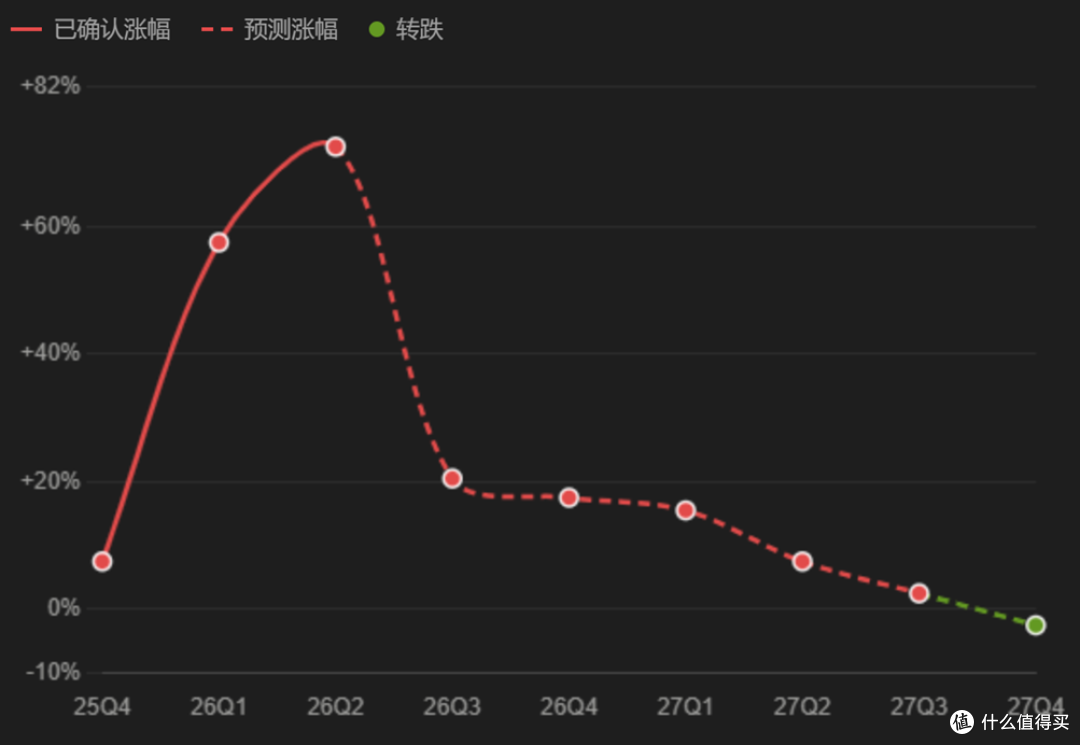
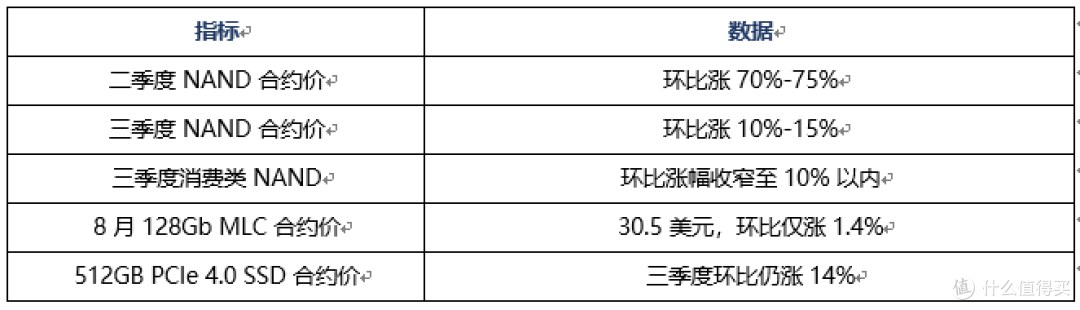
从二季度70%涨幅到三季度进涨10%,这个收窄幅度非常能说明问题。不是产能不够导致涨不动,而是消费端对目前的价格没有出手的欲望了。群智咨询副总经理陈军判断:下半年消费电子需求显著下降,手机、PC 整机厂对涨价接受度极低,主动控制备货节奏,种种迹象都在表达一个观点:涨不动了。
销量跌幅比价格涨幅更惊人
CyberMedia Research 9 月 15 日发布的报告显示,印度消费级内置 SSD 出货量同比下降 72%,环比下降 54%;外置 SSD 出货量同比下降 83%。CMR 预计 2026 全年印度消费级内置 SSD 出货量将下降 35% 到 40%,营收则依靠单价提高能够保持相对的稳定。
有一个细节值得注意,市场已经从主流容量转向低价位区间产品,value 段产品占了当季内置 SSD 出货量的 70%。买家开始依赖品牌整机或者固态加机械的混合方案来控制成本。
国内情况也没好到哪去。三季度传统消费电子产品的旺季呈现出“旺季不旺”的情景,因为年初的涨价预期导致的需求端提前备货,二季度开始各终端备货情况就已经在收缩,三季度市场就显得分外冷清,甚至出现抛货、退货、延迟提货的情况。个别存储厂商因为财务压力,已经开始对渠道 SSD 和内存条推出促销方案来盘活市场。
江波龙、佰维、德明利这些国内头部厂商,2024 年底在价格低谷期囤了约 158 亿元的低价 NAND 库存,2025 到 2026 上半年用低价颗粒做出的成品以高价出售,毛利率自然飙升。江波龙 2026 上半年毛利率从去年同期的 11% 到今年的 58.2%,半年赚了 107 亿元。但窗口期已经过去,到 2026 年 8 月,低价库存基本消耗完毕,要维持生产就必然要使用涨价后的高价颗粒。德明利二季度毛利率从上一季度的 57.42% 回落到 38.84%就是最直接的表现。
机械硬盘的价格走势与销量变化
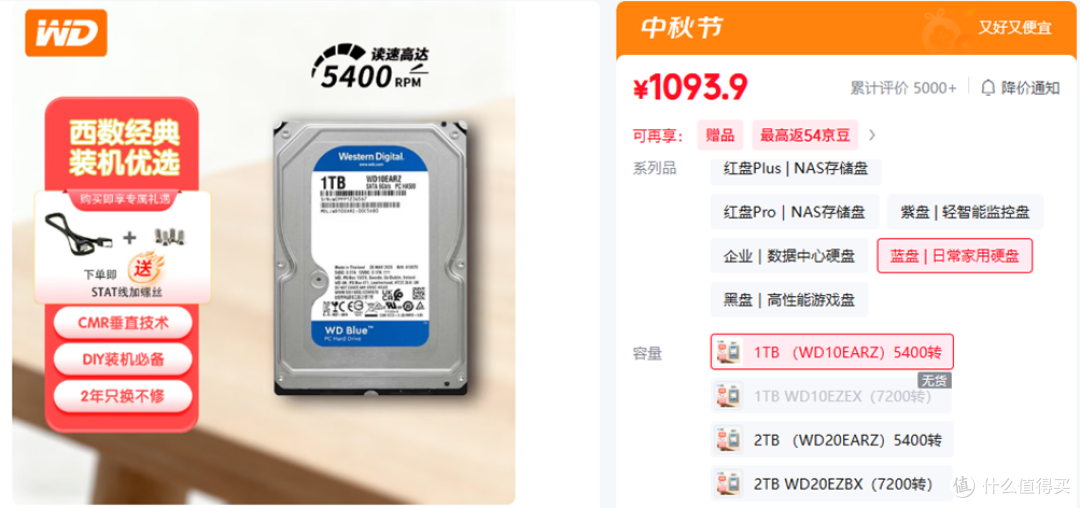
据统计,截止2026年三季度,HDD 大宗交易价格连续第六个季度走高,刷新历史最高纪录。德国媒体 ComputerBase 的统计显示:从 2025 年 9 月到现在,主流大容量硬盘平均涨幅 46%,部分热门型号更是超过 60%。
企业端暴涨,消费端被挤没了
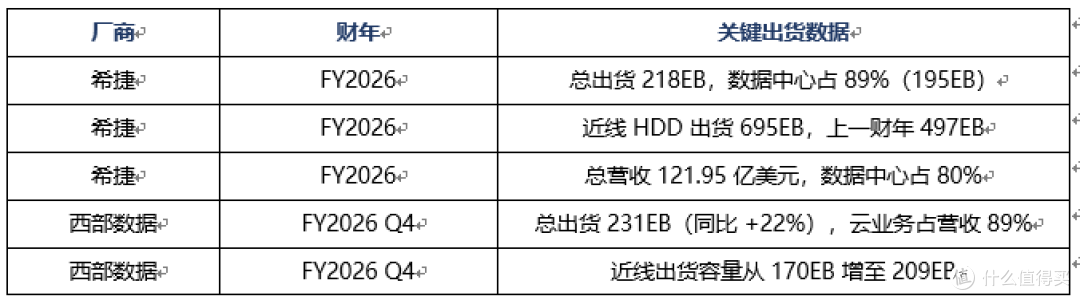
值得注意的是西部数据财报:云业务收入占 89%,也就是说机械硬盘的产能基本都给了数据中心,消费级市场再一次全面给AI让路。西部数据 2026 年 6 月季度的每 EB 价格同比上涨 18%,9 月季度指引显示价格同比涨幅将扩大到约 20%。价格端的差距也在不断拉大。
分析原因可能有三点:
第一,AI 数据中心的包场式采购。全球 AI 投资带动数据中心对存储的需求暴涨,而机械硬盘在冷数据、归档、备份这些场景里,每 TB 成本比 SSD 便宜 5 到 8 倍,短期内没法被替代。摩根士丹利 6 月的报告指出,HDD 年度需求增长 40% 到 50%,供应只增长 30% 到 35%,这个差距会推动短缺至少延续到 2028 年。
第二,SSD 涨价把需求推回机械硬盘。高容量 SSD 又贵又难买,部分对成本敏感、读写频次低的冷数据存储需求重新转向 HDD。这形成正反馈,SSD 越来越贵,机械盘的需求越来越高。
第三,厂商主动控制扩产。希捷和西部数据把经营资源全部倾斜到数据中心用的大容量近线产品,通用品产能持续缩减,希捷已经停产部分低容量产品。希捷 CEO 戴夫·莫斯利在财报会上表示,近线产能直到 2026 年底已经完全被预订一空,许多客户正在把规划延伸到 2029 年及更远。
三家厂商(希捷、西数、东芝)掌控着全球约 80% 的 HDD 产能,行业集中度太高,供给端没有弹性。这是跟 SSD 最大的区别:SSD 至少还有长江存储这样的新玩家在承接溢出需求,出货量份额已经升到 14%,首次进入全球第三,机械硬盘这边则没有新的厂商加入。
两者对比明显看出走势差异
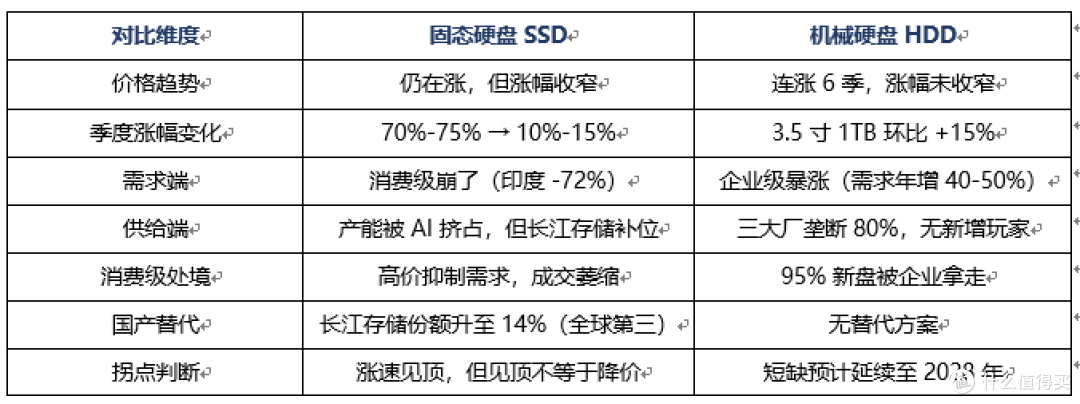
SSD 已经来到涨价周期的后段,而机械硬盘还在上升途中,并且机械硬盘之后再没有可替代的产品进来,所以涨势可能更持久。
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~