














15
28
存多少钱才能躺平?一张表算清财务自由门槛,看看你还差多少
2026-09-27 15:20:18
0点赞
1收藏
0评论
>开篇摘要:网上到处流传财务自由需要上千万,很多人越看越焦虑。其实财务自由不是必须赚亿万资产,核心逻辑是:被动收入覆盖日常开销。用经典的4%法则,一张表就能算出你需要存多少本金,看看距离躺平还有多远。
很多人都幻想过躺平:不用为工资打工,不用被迫上班,靠存款利息、理财被动收入覆盖生活费。
但一刷网上帖子,动不动说财务自由需要1000万、2000万,瞬间觉得遥不可及。
其实财务自由分等级,不是只有彻底不上班才算。我们用全球通用的4%安全提取法则来计算:
>4%法则简单解释:如果你退休后,每年只取出本金总额的4%用于生活,在合理资产配置下,本金大概率可以永久花不完,能支撑长期生活。
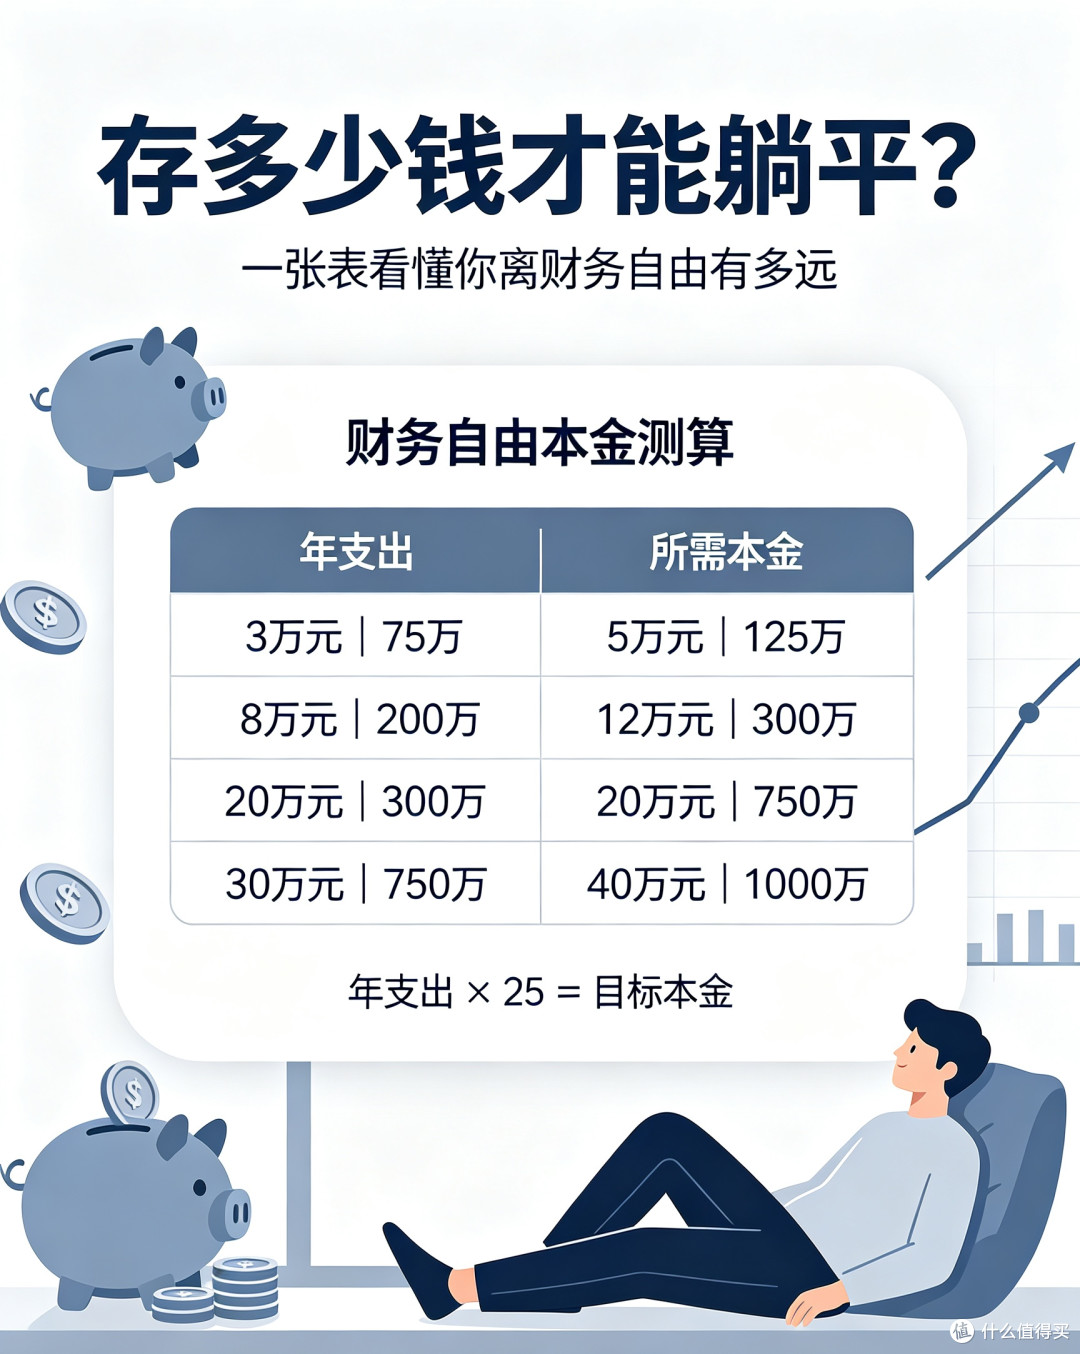
>所需本金= 年支出 ÷ 4% = 年支出 ×25
举个例子:每年生活花费6万,6×25=150万。理论上150万本金,每年提取4%也就是6万,用来覆盖日常开支。
⚠️重要前提:这个测算适合低通胀、合理资产配置(股票+债券组合),不是放银行活期存款;同时不包含大额突发支出(重病、大额医疗),需要额外预留应急金。
📊一张表看懂:不同年开销对应的财务自由本金
每年家庭日常支出
需要准备的本金(4%法则测算)
适合的生活状态
3万元
75万
极简躺平,压缩消费,小城市单人基础生活
5万元
125万
单人普通生活,很少外出旅游,低消费
8万元
200万
单人舒适生活,每年短途旅行,日常消费不紧绷
12万元
300万
小家庭基础开销,日常买菜购物+每年旅游
20万元
500万
家庭舒适版,品质消费,一年一次长途旅行
30万元
750万
高品质家庭生活,教育、娱乐预算充足
40万元
1000万
高消费自由,开销宽裕,抵御通胀能力更强
>注:以上测算不含房贷、车贷,如果还有负债,需要先把负债结清;另外没有单独预留大额医疗、养老护理费用。
✅两种财务自由,很多人混淆了
肥FIRE(富足提前退休)
就是大家想象的理想躺平,消费不降级,维持现在的生活水准,对应上表高本金,门槛高。
瘦FIRE(精简版提前退休)
降低日常开支,减少不必要消费,用更低本金实现不上班,适合普通人,也是最容易落地的路线。
不是苦行僧,只是砍掉冲动消费、会员订阅、不必要的奢侈品,把每月固定支出降下来。
核心真相:想要更早躺平,两个路径,要么提高存款,要么降低年开销。
🧮自测:算你距离财务自由还有多远
你可以自己简单算3个数字:
① 每月固定支出(房租/房贷、吃饭、水电、通讯、保险)×12 = 年总支出
② 目标本金=年总支出 ×25
③ 当前净资产(存款+基金股票理财,减去所有负债)
缺口=目标本金 - 当前净资产
举例:
每月花6000元,年支出7.2万,目标本金=180万;现在存款+理财有50万,缺口就是130万。
再看你的年度储蓄额,每年能存下8万,理论上还需要16.25年(不计算理财收益);如果理财年化收益5%,时间会进一步缩短。
⚠️一定要看清的风险,不要盲目裸辞
很多人看完表格,看到数字心动,这里几个坑一定要提前了解:
通胀会侵蚀购买力
4%法则原始模型是海外长期数据。国内通胀,如果每年3%左右,长期会慢慢降低购买力。应对方式:资产不要全部放存款,搭配权益类资产对抗通胀,每年适当控制支出。
大额突发支出
大病、意外、赡养老人,会一次性掏空本金。建议单独预留3-6个月应急金,配置医疗险、重疾险,避免一次性消耗财务自由本金。
收入中断不等于零支出
社保、医保还要持续缴费。躺平不代表不再需要保险,断保风险很大。
市场波动风险
如果遇到熊市,资产短期大幅下跌,这个时候尽量不要大额取钱,否则会永久亏损本金。
✍️普通人想靠近财务自由,可落地的3个做法
先记账,优化支出
很多人不知道钱花去哪。记账3个月,砍掉非必要消费,降低年支出,直接减少目标本金。这是最简单、见效最快的办法。
提高储蓄率
储蓄率=每月储蓄÷每月收入。储蓄率越高,实现目标时间越快。储蓄率50%,实现FIRE的理论时间会大幅缩短。
搭建资产组合
不要全部存银行,也不要all in高风险股票。兼顾稳健和增值,基金、债券搭配,控制整体年化收益预期,不追求暴富。
📌写在最后
财务自由≠彻底躺平摆烂,更多是选择权自由。
你不用被迫去不喜欢的工作,可以选择做喜欢的事情,而不是为了糊口打工。