























16
17
长江存储,全球第三
2026-10-18 19:27:40
0点赞
0收藏
0评论

近日,Counterpoint Research发布了一份让存储行业重新审视格局的报告。
2026年第二季度,长江存储按NAND闪存出货量排名升至全球第三,仅次于三星电子和SK海力士,超过了铠侠和美光。若将SK海力士旗下Solidigm的出货量剥离计算,长江存储的排名将进一步提升至第二位。
营收份额的数据同样刺眼:从2025年第一季度的9%到2026年第一季度的14%,一年增长超过五成。Counterpoint高级分析师Jeongku Choi的判断是,2026年长江存储的营收增速有望达到行业及同业增速的6倍。
一个2016年才成立的公司,用了十年时间,站到了全球NAND出货量的前三。
但这个“第三”,需要拆开来看。
——
出货量第三,营收第五
同一个季度,两组排名并不一致。
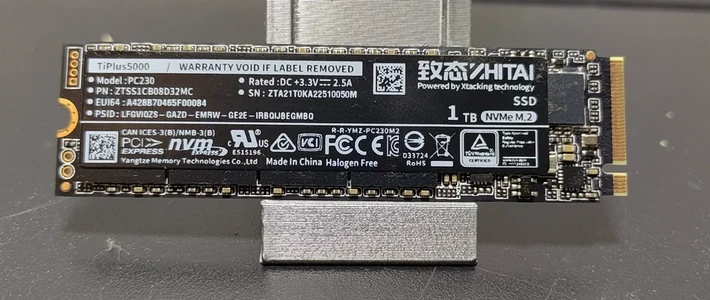
按出货量,长江存储排第三。但按营收计算,它仍然排在第五,落后于铠侠和美光。铠侠出货的位元数更少,营收却更高。原因在于产品结构:长江存储的NAND产品目前仍以笔记本电脑和智能手机等消费级应用为主,在数据中心使用的高价格企业级SSD上着墨有限。
企业级SSD在2026年第二季度占全球NAND位元出货量的48%,几乎是一年前26%占比的两倍。预计到2026年底,服务器将消耗全球超过一半的NAND位元。这是NAND市场利润最厚、增速最快的细分领域,而长江存储在这一块的分量,还远不如它在消费级市场的位置。
出货量衡量的是“卖了多少”,营收衡量的是“卖了多贵”。长江存储赢下了前者,后者还在追赶。
——
AI是最大的推力
出货量排名的跃升,不能只看长江存储自己做了什么,要看整个NAND市场在2026年发生了什么。
AI工作负载正在从训练转向推理,推理需要更快速地访问大型数据集和KV Cache,这直接拉动了对企业级SSD的需求。2026年第二季度,全球NAND市场规模环比增长73.1%,达到767.76亿美元。原厂继续保有强劲议价权,产品平均售价大幅增长,价格涨幅显著跑赢出货量增长。
在这个量价齐升的窗口里,长江存储抓住了国内需求量上升和价格上涨的双重机会。Counterpoint的分析指出,长江存储的增长很大程度上源于面向AI数据中心的企业级SSD,但此前一直未能充分获取企业级SSD的溢价。
翻译一下:它开始卖了,但还没开始赚到最厚的那一层利润。
Counterpoint预计,长江存储服务器相关业务营收占比将从2024年的几乎为零,增长至2028年的近39%。方向是清晰的,但从“零”到“三成九”,中间需要的是客户认证、产能爬坡和产品组合的持续上移。
——
财务的“周期底色”
招股书里的数字,比出货量排名更能说明长江存储当下的状态。
2026年第一季度,营收470.42亿元,归母净利润333.79亿元,NAND Flash产品毛利率78.73%,产能利用率98.02%。一个季度赚的钱,接近2025年全年的四分之三。
78.73%的毛利率,在任何制造业里都是天文数字。但这个数字的底座,是NAND合约价在2026年上半年的暴力上涨。存储行业的毛利率从来不只反映产品竞争力,它同时反映价格周期的位置。
一个值得关注的信号是涨幅的收窄。2026年第三季度,DRAM合约价涨幅从二季度的58%至63%收窄至13%至18%,NAND从55%至60%收窄至10%至15%。江波龙在业绩预告中已经明确表示,存储价格上涨对盈利的边际贡献“显著趋缓”。
长江存储78.73%的毛利率,是周期顶部的读数,不是稳态水平的读数。当涨价斜率放缓,这个数字会向均值回归。
——
Xtacking:真正的底牌
如果说价格周期决定了长江存储“赚多少”,那么技术路线决定了它能“走多远”。
长江存储的核心竞争力,是自研的Xtacking晶栈架构。传统3D NAND的存储阵列和外围电路在同一片晶圆上制造,两者互相牵制:外围电路需要高温工艺,存储阵列怕热;存储阵列追求密度,外围电路追求速度。Xtacking的做法是把两者分开,在两片晶圆上分别制造,再通过混合键合技术贴合在一起。好处是芯片面积缩减约25%,存储密度提升,工艺可以独立迭代。
目前,基于Xtacking 4.0架构的267层3D NAND已经量产,每颗芯片提供1Tb TLC容量,I/O速率达到3,600 MT/s。267层这个数字,几乎追上了美光的276层产品,接近三星和铠侠/西部数据的286层。300层以上的下一代产品正在研发中。
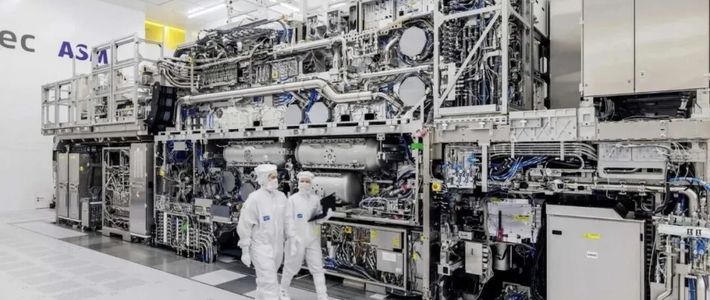
在缺少最先进光刻设备的约束下,Xtacking的“分开制造、再键合”路线,是一条用架构创新对冲制程限制的工程解法。它不追求单点参数的极致,追求的是在受限条件下把密度和性能做到可竞争的水平。
这条路线能走多远,决定了长江存储的上限。层数竞赛的下一个阶段,竞争重点正在从单纯的堆叠层数,转向横向密度、晶圆键合、I/O性能和良率的综合优化。Xtacking在键合环节的积累,恰好是这场竞争的核心变量之一。
——
第三不是终点
长江存储的“全球第三”,是一个真实的里程碑。十年前中国在NAND领域几乎为零,十年后出货量站上了前三。在存储这个被三星、SK海力士、美光、铠侠把持了数十年的寡头市场里,出现了一个来自中国的结构性变量。
但这个第三名的含金量,取决于接下来两件事。
第一件,企业级SSD的营收占比能不能从个位数走向Counterpoint预测的近39%。消费级NAND卖的是容量,企业级SSD卖的是可靠性、耐久度和客户认证。后者需要的时间更长,壁垒更高,但利润也更厚。
第二件,当NAND价格的涨幅从“暴涨”回到“温和”,78.73%的毛利率回落到什么水平。周期红利退潮之后,留在岸上的才是真正的产品竞争力。
出货量第三是入场券。营收第三,才是真正的座位。长江存储已经拿到了入场券。接下来的问题,是它能不能在价格周期转向之前,把座位坐稳。
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~







