
















18
19
车险选购指南:避免被坑
2025-07-04 14:21:25
51点赞
427收藏
83评论
近期又到了该买车险的时候了,保险员推荐的时候,我说这个不要那个不要,下单的时候给我加了一堆,完全不按需求来,而是按我要卖你什么来,这些我觉得你都得买,这年头风气浮躁、生活压力大,贴心专业的销售人员太少了(按需推荐最适合你的),只能自己研究研究这些险种不入坑了。
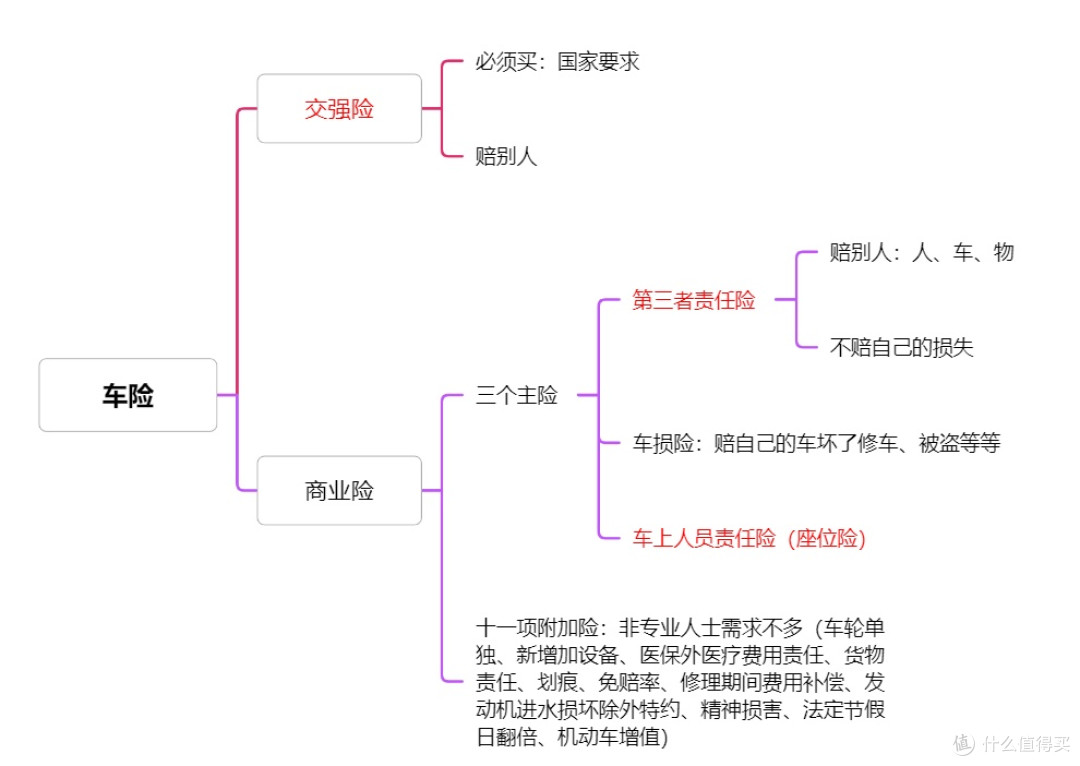
一、交强险(必买):内容可了解下。
机动车交通事故责任强制保险(简称“交强险”)是法律强制要求的最低保险保障,包含:第三者死亡伤残(最高18万),第三者医疗费用(限额1.8万),第三者财产损失(限额2000元)。单交强险仅满足合法上路要求,但抗风险能力极弱,若发生严重事故(如致人重伤、死亡或豪车损坏),赔偿金额可能远超交强险限额,超出部分需车主自行承担,可能面临巨额经济负担。
二、第三者责任险(必须买,但要关注细节)
发生事故时,对第三方(人或物)受到的损失进行赔偿。例如:发生交通事故导致他人财产损失或人身伤亡,对于交强险赔付不足的部分,保险公司将按照事故责任分摊赔偿。三者险是对交强险的重要补充,能够有效降低车主的经济和法律风险,一定要买,建议选择200万以上的保额。
无论是第三者责任险,还是座位险,保险公司都不会赔偿医保目录外的费用,但如果买上这份附加险,医保外费用也可以由保险公司承担。
医保外用药责任-三者险(建议买):覆盖第三者或车上人员医保目录外的医疗费用,避免高额自费部分。
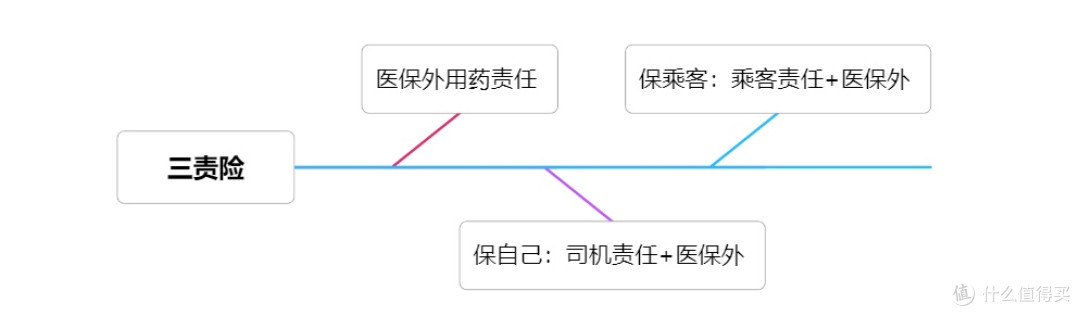
司机责任险(建议买):当司机在驾驶过程中因交通事故受伤、残疾或身故时,保险公司按合同约定赔偿医疗费、伤残补偿或身故金。(注:若事故责任在对方,则由对方交强险或第三者责任险赔付;本险种主要用于己方责任时的保障。)
驾驶频率高或经常独自驾车的人群建议购买,可补充意外险不足的部分。
医保外用药责任-司机:指事故中,对司机需承担的医保目录外合理医疗费用,由保险负责赔付的责任 。
乘客责任险(建议买):乘客因交通事故受伤/身故时,保险公司按座位和保额赔付医疗费、伤残或身故金。能够保障身边亲人、朋友、乘客的安全,建议购买,让安心承载每段相聚的旅程。
医保外用药责任-乘客:指交通事故中,对乘客医保目录外合理医疗费用承担赔偿的保险责任。
驾乘意外险:驾乘意外险是独立意外险,保障特定被保险人乘坐或驾驶任意合格车辆时的意外风险。
三、商业险(新车必须买,老司机旧车可考虑不买,自己修更划算):
商业车险是车主在交强险之外自愿购买的保险,用于补充交强险保障不足的部分,覆盖更全面的风险。有两大类,分为主险和附加险。主险包括机动车损失保险、第三者责任保险、机动车车上人员责任保险,三个独立的险种。通常建议购买200万以上三者险(一线城市建议300万以上)+2万座位险,以应对高额赔偿风险。
1.机动车损失险(新车必买,旧车可不买)
自己车的“维修基金”, 发生交通事故时,可赔偿本车损失。 赔偿因自然灾害(如台风、暴雨、冰雹)、意外事故(碰撞、倾覆、火灾)导致的车辆损失。附加项(已并入车损险,无需单独购买):全车盗抢险、玻璃单独破碎险、自燃险、发动机涉水险、不计免赔率等。
综上:车辆老旧或价值低或准别换车,驾驶技术娴熟且用车环境良好,经济状况较好或愿意承担风险可以不买车损险,出一次险只报交强险的话涨3年,报了车损险再每年车损险要再涨500以上。
同样配置,不买车损可以少1000多(看车价值),三年下来6000没了。
2.三者节假日翻倍险:节假日期间三者险保额翻倍(如平时100万→节假日200万)。节假日(包括双休日)期间,三者险的保障额度可以翻倍。比如小王买了100万的三者险,周末或假期开车出行,三者险保障额度就增至200万。
4.车轮单独损失险:赔偿车轮(含轮胎、轮毂)单独损坏的情况。
5.划痕险:赔偿无明显碰撞痕迹的车身划痕(适合新车或豪华车)
6.发动机进水损坏除外特约:选择投保该险种,发生涉水损失将无法得到理赔









校验提示文案
校验提示文案
建議,就買交強險。其他全不買。最多買個三者。
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
建議,就買交強險。其他全不買。最多買個三者。
校验提示文案